MaxLinear (MXL) e la psicologia del pareggio | Radar 87
Volume 87
Breakeven non e' una perdita. Eccetto quando si sente come uno.
Questa settimana e' stata dura. Volatilità sta correndo caldo attraverso il bordo, e funziona ancora più caldo quando la lista di orologi è piena di nomi che si muovono tre per cento prima che la maggior parte delle persone finisca il loro caffè del mattino.
Questo è il gioco che abbiamo scelto di giocare.
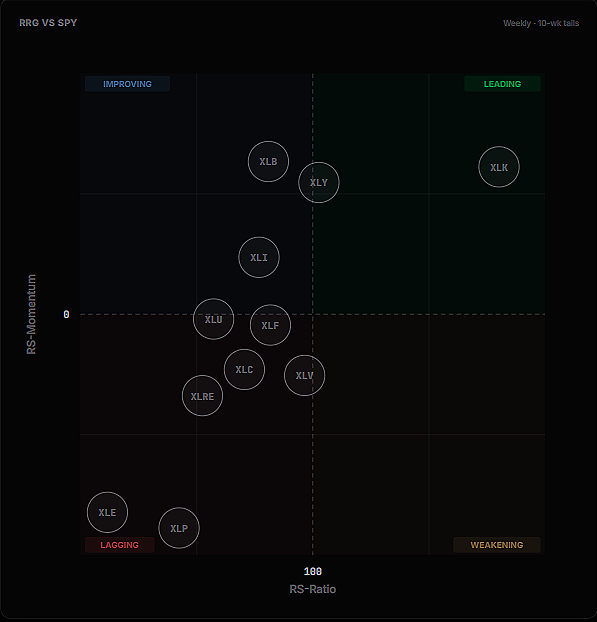
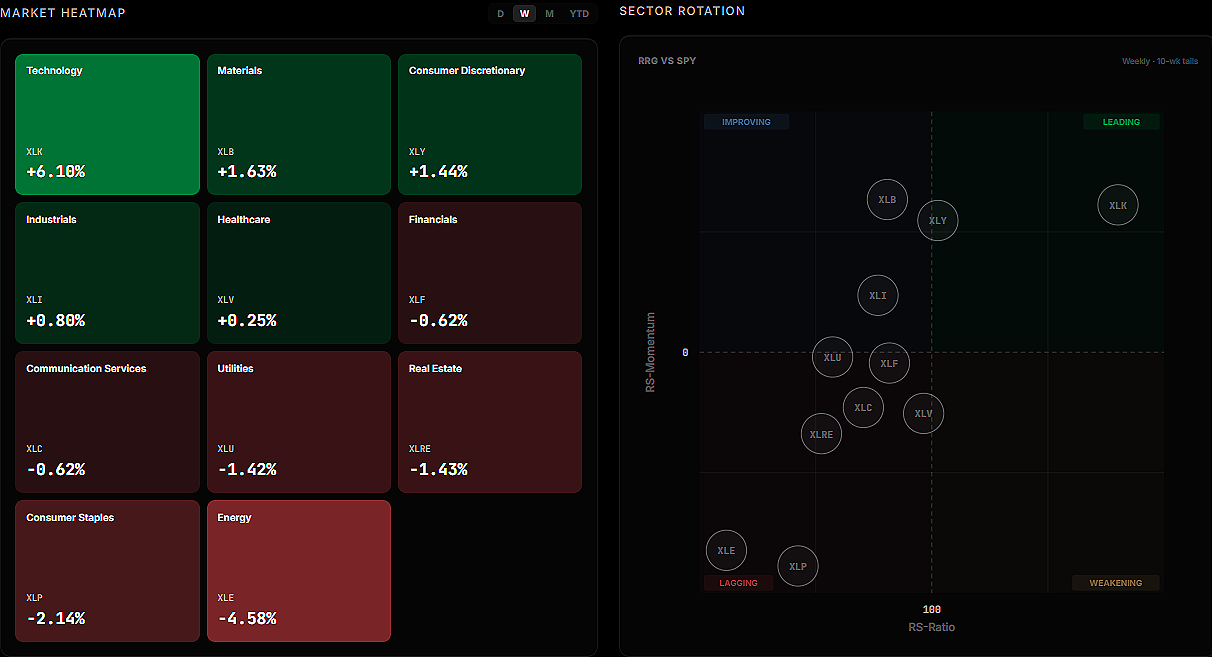
Parlavano tutti di rotazione questa settimana. Onestamente, i dati puntavano in quella direzione, e per la maggior parte della settimana, eravamo inclini ad accettare. Poi è successo la chiusura di venerdì, e ora preferiamo aspettare e vedere che cosa il mercato realmente ci consegna la prossima settimana prima di impegnarsi a una vista.
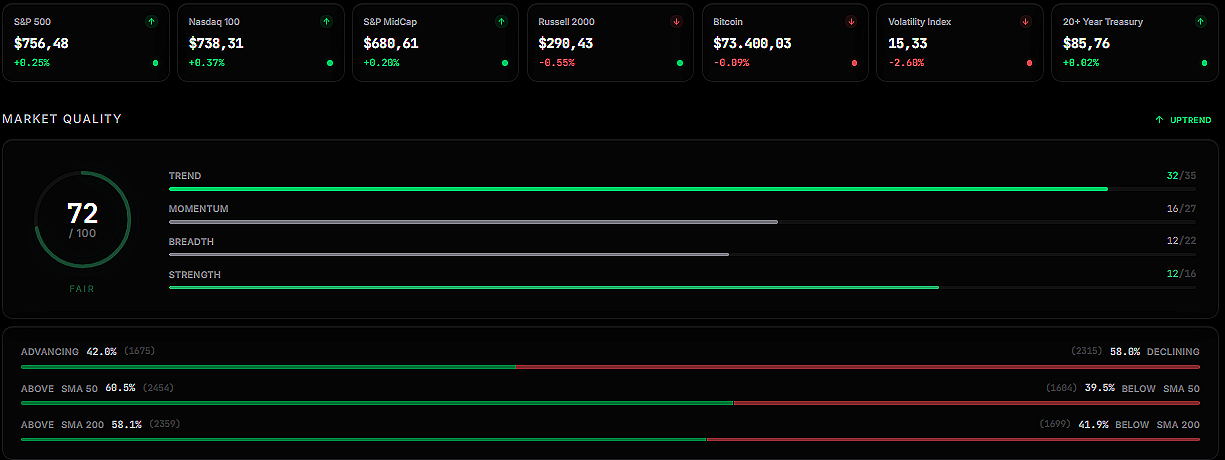
La S&P 500 è stata su una storica striscia vincente, eppure le correnti sono tutt'altro che calme. Il VIX chiuso sotto il livello 17 a fine maggio, che sembra ingannevolemente placida dato quanto sta martellando sotto la superficie. La tecnologia ha aumentato di nuovo il mercato questa settimana, che è esattamente ciò che ci rende cauti.
Se la rotazione è reale, la tecnologia non dovrebbe ancora fare il sollevamento pesante.
Ci sono alcuni nomi che vale la pena guardare nel tema dell'energia nucleare.
La tesi non è complicata: poiché i centri di dati estendono le reti elettriche tradizionali, le società nucleari (in particolare quelle che sviluppano piccoli reattori modulari) sono posizionate per fornire il tipo di potenza di carico base 24/7 che le rinnovabili intermittenti semplicemente non possono. Almeno un nome siede sulla nostra lista di orologi in questo momento. Ci sono altri attraverso lo spettro, alcuni più speculativi di altri.
La settimana ci ha costato due posizioni che erano state spostate a break-even.
Essere fermato a break-even non è un disastro, ma due nella stessa settimana non è esattamente quello che si potrebbe chiamare un segnale incoraggiante. Il mercato stava inviando un messaggio e stavamo ascoltando.
Il commercio che effettivamente ottenuto sotto la nostra pelle era una configurazione quasi perfetta che è andato completamente lato. Entrata alla rottura di un livello di resistenza chiave, non una volta ma due volte, eravamo in territorio positivo, verde il giorno, la messa a punto funziona esattamente come disegnato.
Poi l'intera mossa è crollata e ci ha portato fuori con una perdita, la stessa sessione!
Il giorno dopo, il livello tenuto, lo stock lanciato, e non ha mai guardato indietro. Stai ascoltando, AppLovin (APP?
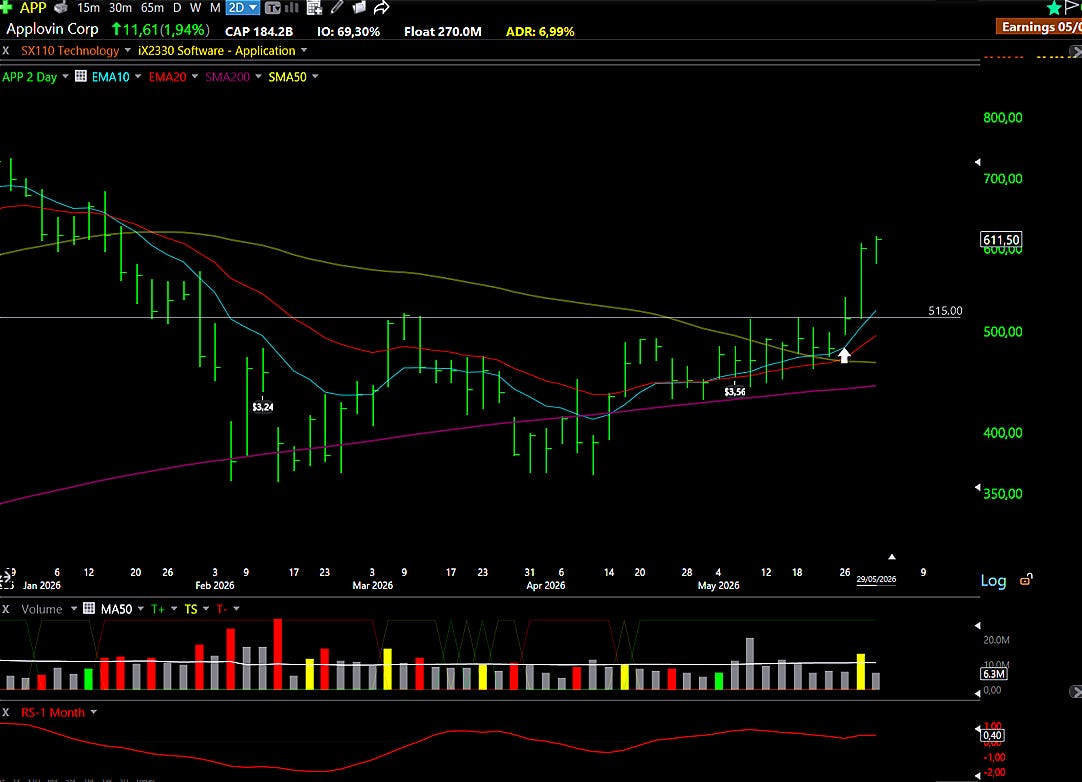
A volte il mercato decide di non meritare la posizione, anche quando si legge correttamente.
Ti ricorda solo che l'esecuzione e la tempistica sono importanti quanto l'idea stessa. Avevamo la scorta giusta, il livello giusto. Solo non il giorno giusto.
Questo è trading. Il mercato ha un talento notevole per farti sentire stupido proprio quando la tua analisi è sana. Abbiamo seguito il piano, rispettato la fermata, e siamo in pace con questo.
Quello che pungi non prova di nuovo la mattina seguente.
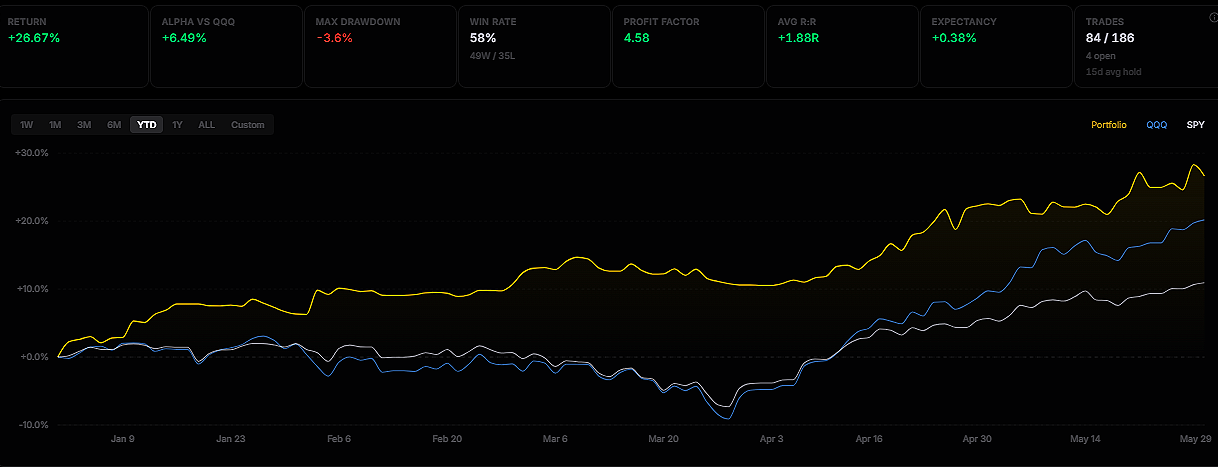
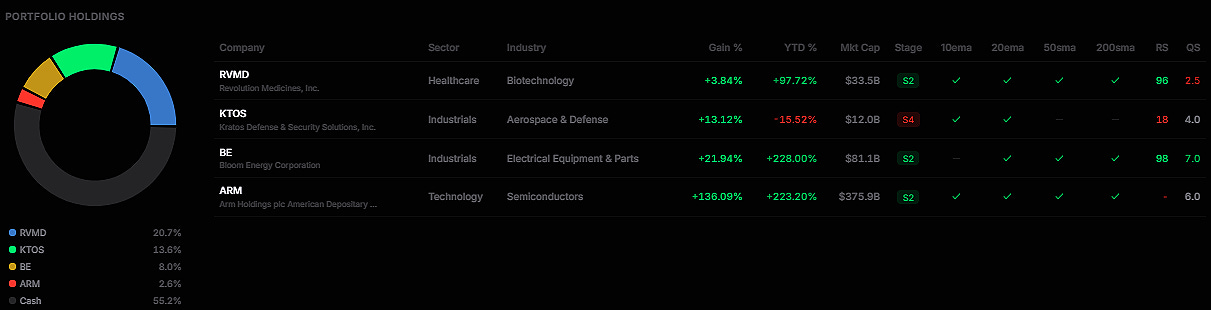
Stiamo ancora cavalcando la parte finale dei nostri Arm Holdings (ARM) posizione, ora seduta ad un ritorno straordinario del 130%. Lo stock è stato in aumento oltre il 200% anno ad oggi, con i ricavi reali del data center più che raddoppiando anno nel corso dell'anno e ha impegnato la domanda per la sua CPU AGI già superiore a $2 miliardi nei prossimi due anni fiscali. Azioni spinte ad un alto tempo all'inizio di questo mese, e la mossa sta iniziando a sembrare meno come un rally e più come la convinzione indurimento in qualcosa di strutturale.
Lasciamo correre.
Ecco uno sguardo alla salute del mercato di questa settimana, con una ripartizione dell'indice e delle prestazioni del settore.
Stiamo costruendo la versione beta della nostra app, ed è già vivo.
Non è una soluzione generica per ogni partecipante di mercato, ma una piattaforma costruita specificamente per swing trading, strategie di slancio e investimenti a breve e medio termine.
È già possibile iscriversi, accedere alla beta, e iniziare a utilizzarlo oggi.
Come detto in precedenza, tutti abbonati pagati riceverà l'accesso completo alla piattaforma senza alcun costo aggiuntivo.
Gli ultimi articoli:
Ogni azione ha un distintivo di rischio: ⚠️ Traduzione: 📊 Media | 🛡️ Basso.
Sulla base della volatilità, del galleggiamento, della tecnica e dei fondamenti. Tagliare le posizioni di conseguenza.
📈 Configurazione gratuita: Fare Contare
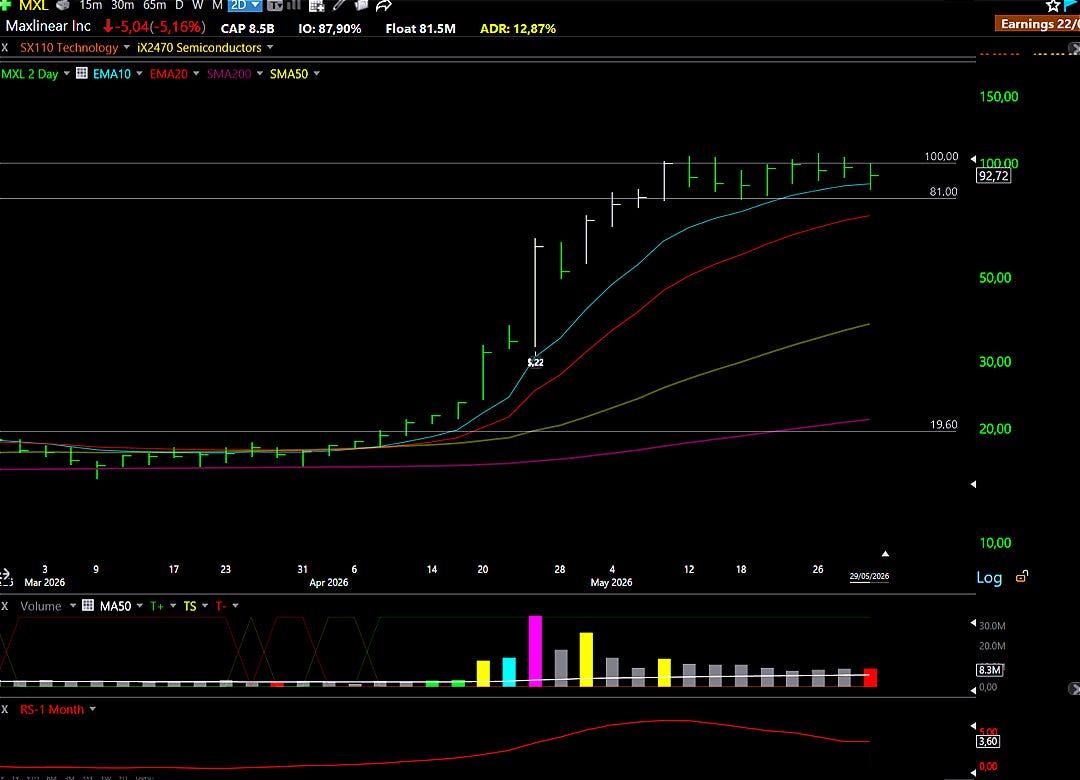
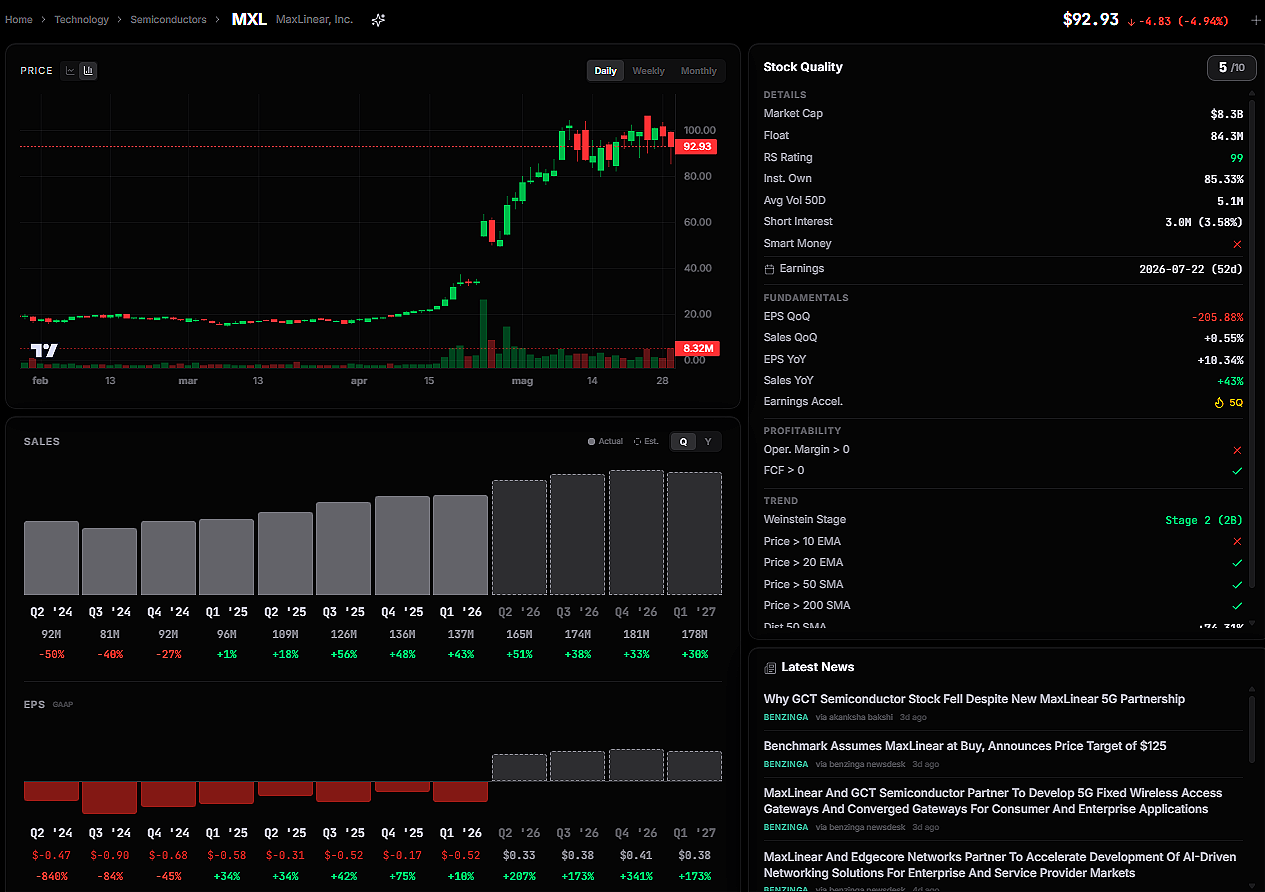
MXL: MaxLinear Inc ⚠️
Cosa fanno: Un'azienda semiconduttore che progetta chip di connettività ad alta velocità
Perche' guardare? Dodici mesi fa, MaxLinear era una storia di recupero a banda larga. Una decente, ma niente di più. Questo inquadamento è ora obsoleto, e il mercato sta solo cominciando a regolarsi per esso.
I numeri Q1 2026 raccontarono chiaramente la storia. I ricavi sono cresciuti 43% anno su anno a $137 milioni. I ricavi delle infrastrutture, che coprono i prodotti di connettività data center, sono cresciuti nel 136% dell’anno e sono passati oltre per diventare la più grande categoria di ricavi dell’azienda. Questo non è un graduale cambiamento di mescolanza che gioca su più quarti. Questo è un business che cambia ciò che è fondamentalmente, e i numeri lo confermano in tempo reale.
Per capire perché l'esposizione al data center conta tanto quanto fa, aiuta a pensare a ciò che un cluster AI richiede effettivamente oltre le GPU che ricevono tutta l'attenzione. Ogni rack di elaborazione AI ha bisogno di collegamenti ottici ad alta velocità per spostare i dati tra i chip attraverso il tessuto, interconnessioni di rame per il traffico di scala all'interno del rack stesso, percorsi di archiviazione veloci per mantenere la computazione alimentata e l'efficiente connettività del piano di controllo per gestire l'intero sistema. MaxLinear progetta chip che siedono a ciascuno di quei colli di bottiglia: interconnessioni ottiche 1.6T, retimeri di rame per l'architettura scala-up, acceleratori di stoccaggio e disegni PON iperscale. L'azienda non è adiacente alla costruzione di infrastrutture AI. È incorporato in esso.
Gestione guidata Q2 entrate a un punto centrale di $165 milioni e ha aumentato il pieno anno ottica data center ricavi prospettive a $150 a $170 milioni sul retro di ordini clienti più forti e una migliore visibilità in avanti. Il galleggiante non è grande, che taglia entrambi i modi: quando questo nome si muove, si muove velocemente.
Prospettive tecniche: Dal momento che i post-earnings si sovrappongono, il prezzo si sta consolidando all'interno di una gamma stretta, una formazione scatola Darvas dove lo stock stabilisce un soffitto e un pavimento definito e comprime tra loro. Siamo entrati una volta prima e siamo stati fermati troppo presto. La configurazione si sta sviluppando in qualcosa di più pulito ora. Due o tre sessioni di azione a prezzo stretto con l'EMA di 10 giorni in possesso come un piano sotto la gamma è la condizione ideale prima della rottura. La dimensione del galleggiante amplifica tutto, che è esattamente il motivo per cui la pazienza sulla voce non è facoltativa.
Perché non aspettiamo domenica
I mercati non si spostano sul vostro programma. Le migliori voci a basso rischio non si annunciano educatamente e aspettano la newsletter del fine settimana.
Si presentano quando si presentano. E se non sei posizionato, ti mancano.
I membri pagati ottengono avvisi in tempo reale: voci esatte, fermate, posizionamento dimensionale e tesi dietro ogni mestiere. Le stesse informazioni che utilizziamo per gestire il nostro capitale.
I membri gratuiti ricevono solo una scelta la domenica.
Ti sembra un vantaggio?
Cosa c'è dentro Premium
Accesso gratuito TradeDeck
I membri Premium ottengono l'accesso anticipato a TradeDeck, la piattaforma di trading che stiamo costruendo. Il valore della piattaforma da solo supera già il costo dell'abbonamento.
Watchlist Elite (5-7 titoli)
Ogni selezione subisce analisi finanziarie rigorose, valutazione tecnica e valutazione strategica.
Trasparenza completa del portafoglio
Ogni posizione che abbiamo. Prezzo d'ingresso. L'attuale livello P&L. Stop. Soldi veri, rischio reale.
Avvisi commerciali in tempo reale (Accesso al cliente)
Qui vive il bordo. Entrate esatte, fermate e dimensionamento posizione. In tempo reale. No.
Raccoglitori rapidi (5 nomi)
Configurazioni aggiuntive che hanno appena perso i nostri criteri principali, ma vale la pena guardare.
Accesso chat
Vedere il nostro processo di pensiero in tempo reale. Fai domande. Guarda come gestiamo il rischio.
Gli strumenti che realmente usiamo
Sconti degli Stati membri TC2000♪ Fiscal.ai, e altre piattaforme. Stessi strumenti, migliori prezzi.
Cosa dicono i membri pagati:
Siamo imprenditori prima, commercianti secondo. Ci siamo seduti nella sedia CEO. Sappiamo com'è la vera esecuzione e come individuarla.
€39/mese o 299€/anno. Meno di uno scambio perdente. Cancellare in qualsiasi momento.
Aggiornamenti Portfolio e nuove posizioni:
💎📈 Watchlist Elite: Premium Market Movers
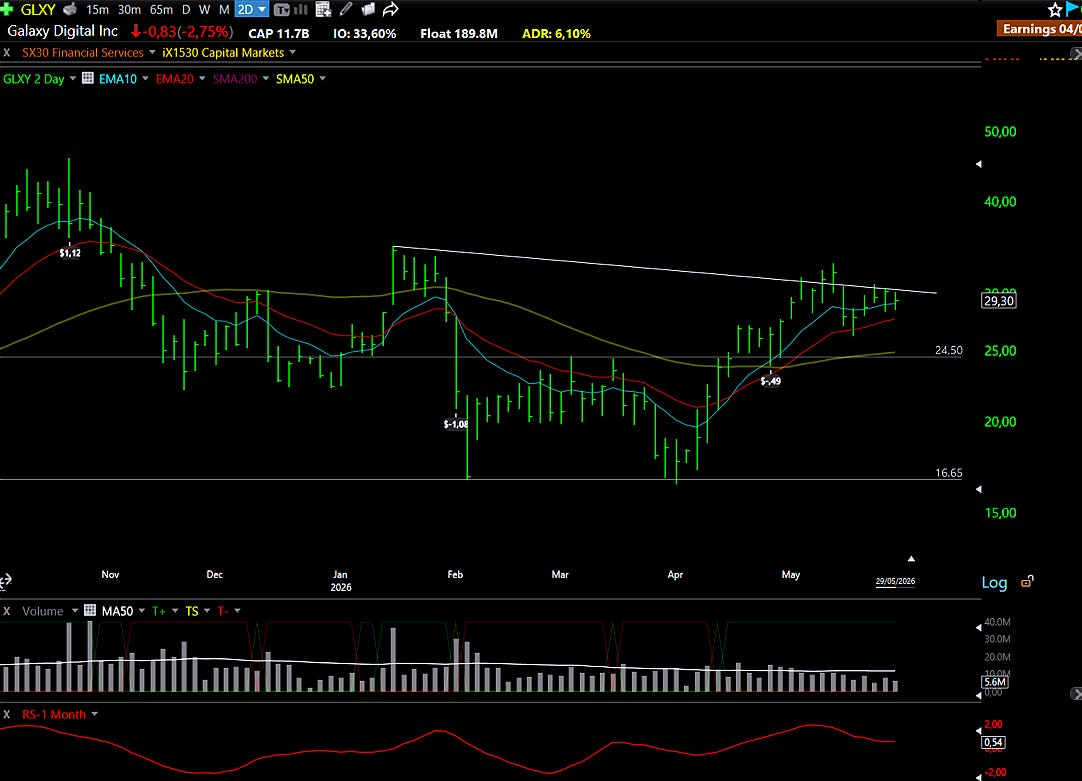
GLXY: Galaxy Digital Inc 📊
Cosa fanno: Una società di servizi finanziari di asset digitale
Perche' guardare? Galaxy Digital è uno degli esercizi analitici più difficili sul mercato in questo momento, e la difficoltà non è un motivo per evitarlo. Fa parte di ciò che rende reale l'opportunità.
Il centro del caso di investimento è Helios, un campus del data center di 1.4-gigawatt nel Texas occidentale. Galaxy ha affittato le prime due fasi a CoreWeave su un contratto di locazione tripla rete di 15 anni. Triple-net, per coloro meno familiari con la struttura immobiliare commerciale, significa che l'inquilino copre le imposte sulla proprietà, l'assicurazione e la manutenzione in cima al noleggio base. È la struttura di locazione più favorevole dal padrone di casa in esistenza perché i costi del proprietario sono quasi interamente fissi mentre il reddito contrattuale è bloccato per la durata. Il valore complessivo stimato del contratto in entrambe le fasi supera i 16 miliardi di dollari. Nel Q1 2026, CoreWeave ha pagato in orario, e Galaxy ha consegnato i primi 133 megawatt sul bilancio. L'esecuzione precoce è stata pulita.
Esegui semplicemente la matematica. Applicare un EBITDA 10-12x multiplo al segmento Helios da solo, che è conservatore per un asset infrastruttura a lungo termine, tripla rete contratta, e si arriva a una valutazione che copre la maggior parte del valore aziendale attuale di Galaxy. Ciò significa che il business delle attività digitali, le operazioni di trading, l'esposizione del coin stabile, e tutto il resto l'azienda viene essenzialmente gratuitamente a prezzi correnti. Questo è l'argomento, e non è debole.
La complicazione è che il mercato non può decidere esattamente ciò che è Galaxy. Si commercia come una società di cripto quando il sentimento in quello spazio si indebolisce, anche se la maggior parte del suo valore economico è ora in un asset infrastruttura contratto che non ha nulla a che fare con i prezzi token. Quella classificazione maledetta crea volatilità. Crea anche la finestra.
Prospettive tecniche: Dopo un 80% correre in circa sei settimane, lo stock sta consolidando, che è il comportamento giusto dopo una mossa di quella dimensione. Sul grafico giornaliero, il prezzo si trova sotto una linea di tendenza descrescente con l'EMA di 10 giorni che fornisce il supporto da sotto. L'EMA di 20 giorni è già stato testato una volta e tenuto. Il livello di $30 è la vera linea nella sabbia. Un paio di sessioni di stretta azione di prezzo sul lato destro di questo modello sarebbe la condizione ideale, anche se un breve undercut dell'EMA di 20 giorni che viene recuperato rapidamente funzionerebbe altrettanto bene come una configurazione. In ogni caso, non siamo di fretta.
MWH: SOLV Energy Inc 📊
Cosa fanno: Una società di ingegneria solare e costruzione
Perche' guardare? L'errore più semplice che un investitore può fare con SOLV Energy sta leggendo “EPC solare” e andare avanti. Quella descrizione di due parole è tecnicamente accurata e quasi completamente inutile per capire che cosa il business in realtà è.
La maggior parte delle aziende di costruzione in questo spazio operano su un modello semplice: costruire l'impianto, raccogliere la tassa, trovare il prossimo progetto. I ricavi sono lumpy, i margini sono sottili, e l'azienda è essenzialmente una funzione di quanti progetti si possono vincere in un determinato ciclo. SOLV non funziona cosi'. L'azienda mantiene i contratti di gestione e manutenzione per tutta la vita di 35 anni di ogni impianto che costruisce, il che significa che ogni progetto completato diventa un asset di ricavi ricorrente piuttosto che un capitolo chiuso. Sono stati costruiti più di 500 impianti, con oltre 21 gigawatt di capacità installata totale e 20 gigawats attualmente in gestione attiva attraverso 150 impianti operativi. Non e' solo un'azienda della PCC. Questa è una base installata con un flusso di entrate composto collegato ad esso.
L'economia dell'unità dietro il modello vale la pena di scrivere. La gestione ha descritto figure illustrative in cui un costo medio di costruzione di $0,80 per watt si traduce in una possibilità di reddito del ciclo di vita di $1,20 per watt. Si tratta di circa il 45% di ricavi generati nella vita del bene rispetto alla tassa di costruzione in anticipo da solo. Una volta che un programma di utilità o sviluppatore si fida di una società per mantenere una grande centrale elettrica in esecuzione efficiente per tre decenni, che il rapporto diventa molto difficile da sostituire. Il costo di commutazione non è contrattuale. E' operativo. Nessuno vuole cambiare il team gestendo un asset energetico critico mid-lifecycle.
L'attuale backlog si trova a 8 miliardi di dollari. Ciò che conta tanto quanto la dimensione è la qualità: l'intero backlog è costituito da progetti Safe Harbor. Safe Harbor, nello sviluppo solare, si riferisce a progetti che hanno già assicurato le attrezzature e gli impegni di credito fiscale che li proteggono dai cambiamenti politici a breve termine. In un contesto politico che è stato tutt'altro che stabile, tale distinzione è significativa.
I ricavi Q1 sono ammontati a 676 milioni di dollari, con una stima di quasi il 9% e con una crescita del 66% rispetto all'anno. Poi, proprio mentre la settimana stava chiudendo, la società ha prezzo un $540 milioni di offerta secondaria a $36 per azione, diviso tra nuove azioni primarie e azionisti di vendita.
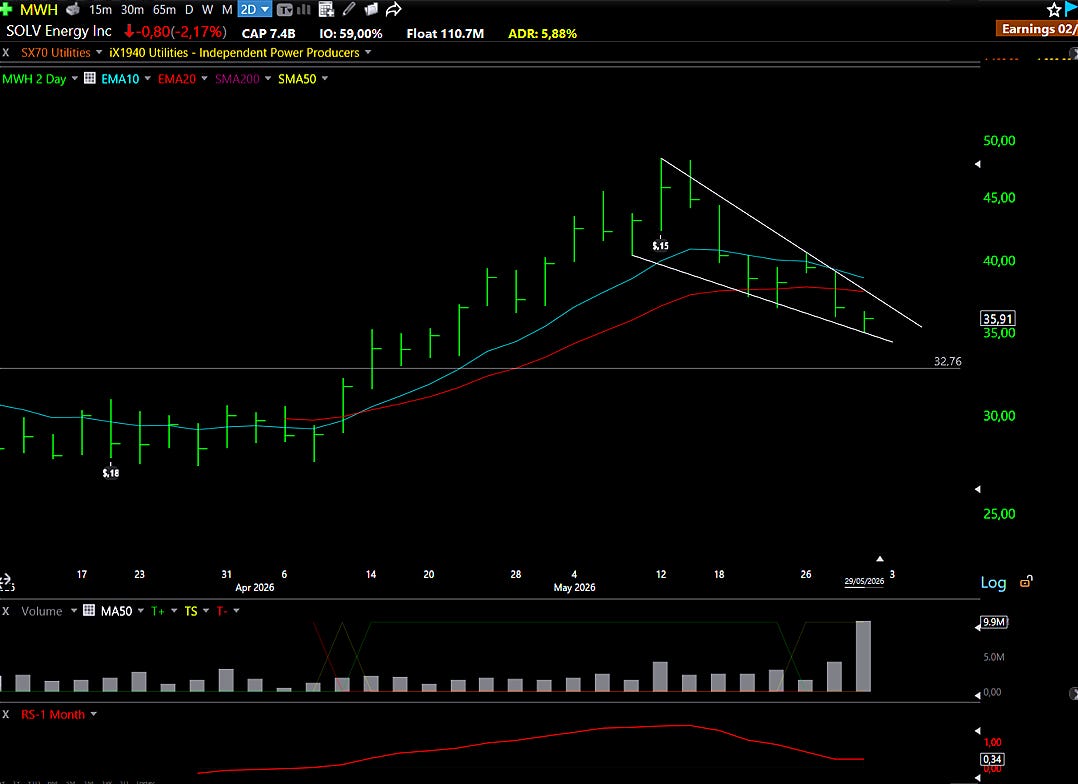
Prospettive tecniche: Il prezzo di offerta a $36 è l'ancoraggio. È qui che il capitale istituzionale è appena stato impegnato, che lo rende un punto di riferimento funzionale per il commercio. Qualsiasi cosa sotto quel livello, con una configurazione pulita in via di sviluppo, diventa interessante su base di rischio. Lo stock sta attualmente formando una cuneo cadente, che è un modello costruttivo, anche se il pendio è abbastanza ripido che una rottura può richiedere un riesame del livello prima di seguire attraverso piuttosto che lanciare verticalmente. Lo stock è di trading sotto i 10 e 20 giorni EMA, che non è la voce tipica che cerchiamo. Ma questo è un IPO recente con una copertura pubblica limitata, un modello di business che il mercato non ha completamente prezzo, e una linea chiara nella sabbia dall'offerta stessa. Lo sbalzo può generare qualche morbidezza di prima settimana. Quella morbidezza potrebbe essere la messa a punto.
OSCR: Oscar Health Inc 📊
Cosa fanno: Una società di assicurazione sanitaria basata sulla tecnologia
Perche' guardare? L'assicurazione sanitaria raramente genera eccitazione. Oscar sta tranquillamente costruendo un caso che richiede attenzione indipendentemente.
I numeri Q1 2026 erano difficili da respingere. I ricavi sono ammontati a 4,65 miliardi di dollari, in aumento del 52,7% rispetto all'anno. Il rapporto di perdita medica era del 70,5%. Per coloro che hanno meno familiarità con l'economia di assicurazione, la MLR è il numero singolo più importante nel business: misura quale percentuale di entrate premium viene pagato come reclami. Un numero inferiore significa che l'azienda è migliore a rischio di prezzi, gestione dell'utilizzo e mantenere i membri più sani. UnitedHealth Group, uno degli assicuratori più maturi operativi al mondo con decenni di dati attuariali, ha riferito una MLR dell'83,9% nello stesso trimestre. Il 70,5% di Oscar non è solo competitivo. E' eccezionale. L'utile netto è arrivato a 679 milioni di dollari, e la gestione ha riaffermato l'orientamento dei guadagni operativi a pieno anno di $250 a $450 milioni senza restringere o ammorbidire la gamma. Questo tipo di riaffermazione completa dopo un forte segnale del primo trimestre che la gestione vede la seconda metà abbastanza chiaramente per tenere il numero.
Il vantaggio strutturale è reale. Oscar ha costruito la sua piattaforma tecnologica da zero piuttosto che ereditare i sistemi legacy che la maggior parte degli assicuratori tradizionali sono ancora in esecuzione. Ciò gli dà vantaggi reali nell'automazione dei crediti, nell'impegno dei membri e nella selezione dei rischi che si mescolano nel tempo e sono difficili da replicare senza smantellare le infrastrutture che sono state in atto da decenni.
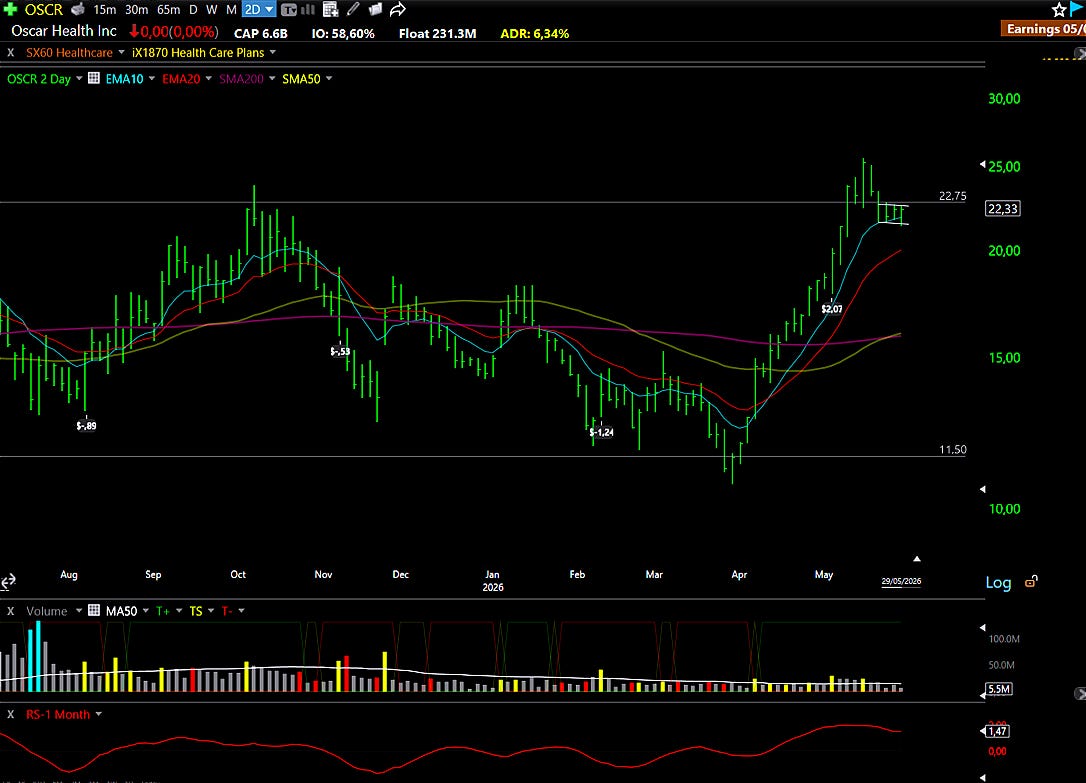
Prospettive tecniche: Il grafico sta costruendo qualcosa di significativo da molto tempo. Dal 2024, Oscar è stato contenuto all'interno di una struttura molto ampia a portata di mano, una scatola di Darvas pluriennale che ha ripetutamente fermato lo stock allo stesso soffitto e l'ha catturato allo stesso piano. Modelli di questa durata e dimensione materia perché l'eventuale risoluzione tende ad essere proporzionale al tempo trascorso costruendo la base. Il prezzo è attualmente seduto proprio sotto il limite superiore di quella struttura, sostenuta dall'EMA di 10 giorni, e lo stesso modello legge chiaramente sia sui grafici giornalieri che mensili. Questo tipo di allineamento multi-timeframe non è comune. Questo è anche il primo consolidamento dopo una sostanziale mossa dal fondo del canale, che gli dà la struttura di prosecuzione. Paziente, ma potenzialmente potente.
NNE: Nano Nuclear Energy Inc ⚠️
Cosa fanno: Una società in fase iniziale che sviluppa microreattori
Perche' guardare? La matematica energetica non è sottile. I data center AI consumano energia elettrica a un ritmo che la rete esistente non è stata costruita per gestire, e le alternative ovvie cadono breve in modi importanti. Solare e vento sono intermittenti, il che significa che generano energia solo quando il sole è fuori o il vento soffia. Nucleare fornisce ciò che l'industria chiama potenza di carico di base: generazione continua, dipendente dal tempo che non richiede storage o backup per essere affidabile. Il momento politico e normativo dietro nucleare avanzato sta costruendo da anni, e la domanda per gli investitori non è più se si scala, ma chi beneficia quando lo fa.
Nano Nuclear sta sviluppando microreattori, che sono una variante più piccola del piccolo concetto di reattore modulare che ha ricevuto la maggior parte dell'attenzione istituzionale in questo spazio. Se un impianto nucleare tradizionale genera centinaia o migliaia di megawatt e richiede un decennio per consentire e costruire, un microreattore può essere distribuito in loco, spesso containerizzato o posto sotterraneo, e può funzionare in isolamento o accanto ad altre unità per costruire la capacità in modo incrementale. L'azienda sta sviluppando varianti terrestri e lunari.
Ciò che separa Nano Nuclear dalla maggior parte dei nomi del settore è il suo approccio all'integrazione verticale. L'azienda gestisce filiali attraverso l'arricchimento del combustibile nucleare, il trasporto e lo stoccaggio, con l'intenzione di possedere ogni parte della supply chain, tranne le operazioni minerarie. HALEU, che sta per l'uranio a basso reddito ad alto rischio, è il grado di combustibile specifico richiesto dai reattori avanzati, ed è veramente scarsa infrastruttura. La controllata Secured Transportation Services, recentemente acquisita, ha già completato tre missioni di trasporto di materiali nucleari nel mondo reale: una spedizione HALEU internazionale di registrazione dal Giappone, il supporto per la rimozione dell'uranio in Venezuela, e una consegna interna HALEU per i test avanzati del combustibile del reattore. Questi sono completati, DOE-allineed operazioni, non articoli roadmap.
Di fronte alla logistica e alle infrastrutture di combustibile prima che i reattori raggiungano la scala commerciale è una posizione strategica significativa. Se questo settore sviluppa il modo in cui la domanda lo suggerisce, il controllo della supply chain diventa un vero e proprio collo di bottiglia. Detto questo, la tecnologia del reattore non è dimostrata a livello commerciale, il percorso normativo è lungo e indifeso, e la redditività è a anni di distanza. Il dimensionamento della posizione dovrebbe riflettere chiaramente questa realtà.
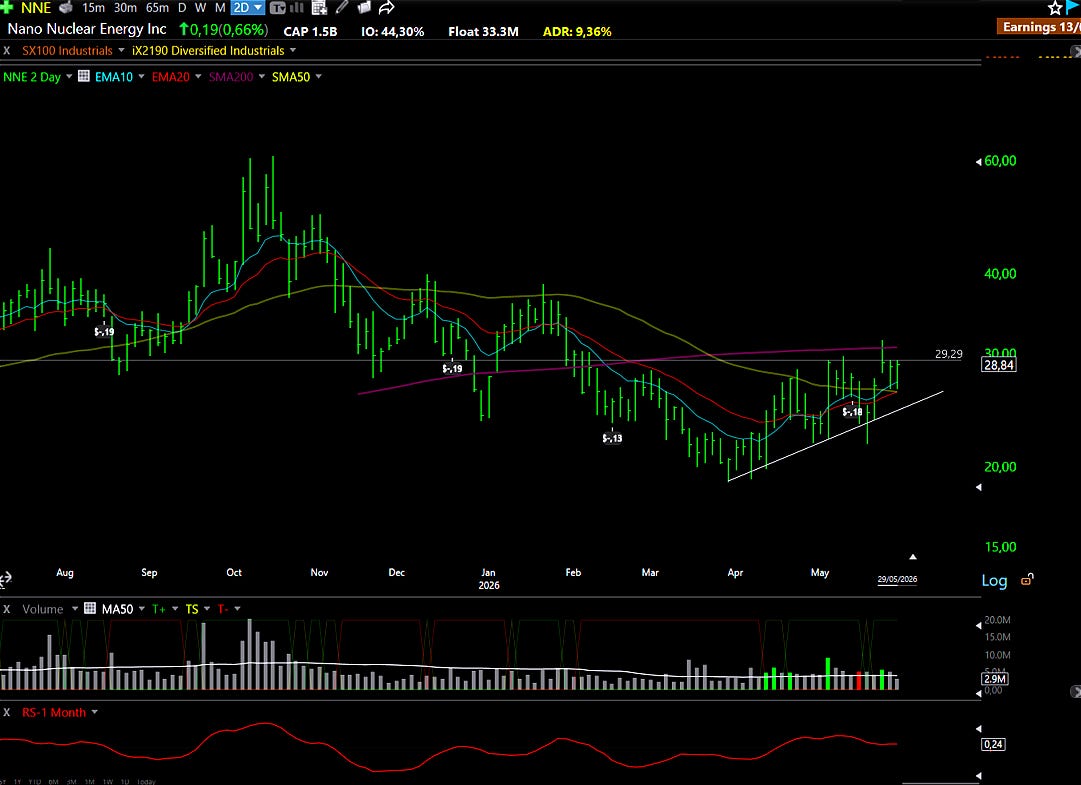
Prospettive tecniche: Il settore nucleare più ampio sembra che sia in una fase di accumulo, con più nomi che si consolidano simultaneamente dopo precedenti scadenze. La gamma da $29 a $29.50 è il livello chiave su NNE specificamente, e una pausa pulita sopra di esso su volume significativo è ciò che la configurazione richiede. Per gli investitori che vogliono l'esposizione allo stesso tema a rischio sostanzialmente più basso, Talen Energy (TLN) è un'azienda nucleare redditizia e generatrice di ricavi con un profilo di rischio molto diverso. Vogliamo vedere più consolidamento prima di commettere, e vogliamo che il resto del gruppo si muova nella stessa direzione prima di trattare qualsiasi singolo setup qui come pienamente attuabile.
OSS: One Stop Systems Inc ⚠️
Cosa fanno: Un produttore di hardware di difesa
Perche' guardare? La conversazione tecnologica di difesa è dominata dal software. Sistemi autonomi, campo di battaglia AI, capacità informatiche. Molto meno attenzione va allo strato hardware che rende qualsiasi di esso funzionale al di fuori di un ambiente controllato. One Stop Systems ha tranquillamente costruito una posizione defensibile in esattamente quel gap.
Il prodotto principale è la computazione robusta: hardware di elaborazione AI di data center-class progettato per sopravvivere alle condizioni fisiche che distruggono i server convenzionali. Estremi di temperatura, vibrazioni costanti, interferenze elettromagnetiche, alimentatori instabili. L'hardware commerciale standard fallisce in quegli ambienti. OSS progetta e produce sistemi che portano prestazioni di livello GPU in veicoli blindati, aerei di pattuglia marittima, sommergibili e droni autonomi.
Il modello di business crea una durata naturale. OSS detiene una posizione di fornitore di sola risorsa per l'archiviazione flash NVMe di livello militare sull'aereo di pattugliamento marittimo P-8A della Marina. Sole-source significa che il governo ha determinato che nessun altro fornitore può fornire un prodotto funzionalemente equivalente, rimuovendo l'offerta competitiva dall'equazione completamente. Il contratto dura cinque anni a 36 milioni di dollari; i ricavi contratti a vita sul programma superano ora i 65 milioni di dollari, e più di 23 milioni di dollari sono stati assegnati dall'inizio del 2025 da solo. La domanda sta accelerando, non l'altipiano.
Q1 2026 ha confermato un'inflessione. I ricavi sono cresciuti 54,9% anno su anno a 8 milioni di dollari, battendo le stime di 1,1 milioni di dollari, guidati dalle consegne P-8A, le vendite di calcolo dell'imaging medico e i sistemi di prototipo per un programma di visione potenziato del veicolo da combattimento. I margini lordi hanno superato il 50%. Gestione guidata dal 20% al 25% crescita del fatturato a pieno anno con EBITDA positivo.
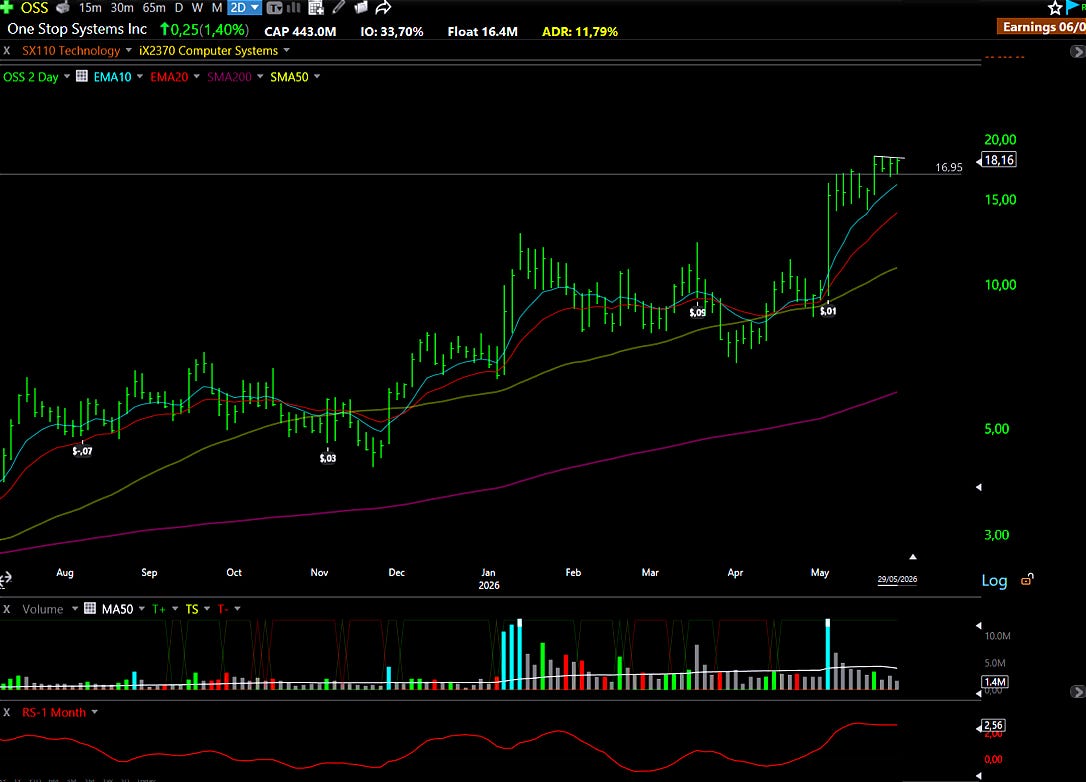
L'azienda è piccola, il galleggiante è stretto, e la copertura istituzionale è sottile. Quella combinazione significa che si perde. Significa anche che quando la storia diventa più ampiamente compresa, la ri-rating può essere sproporzionata a ciò che la dimensione del business normalmente suggerisce.
LIFE: Ethos Technologies Inc ⚠️
Cosa fanno: Una piattaforma di assicurazione vita digitale
Perche' guardare? L'assicurazione sulla vita è uno degli ultimi prodotti finanziari ancora in gran parte in esecuzione su processi manuali, applicazioni cartacee e rapporti di vendita in persona che richiedono anni per costruire. Ethos è stato costruito sulla premessa che l'intero processo potrebbe essere automatizzato senza sacrificare la qualità di sottoscrizione che rende una politica vale nulla. La traiettoria dei ricavi sta facendo un caso forte che la premessa è corretta.
La piattaforma elabora il 95% delle applicazioni automaticamente, il che significa che nessun sottoscrittore umano esamina il file, nessun esame medico è richiesto, e una politica può essere rilasciato in pochi minuti piuttosto che settimane. Tale velocità conta soprattutto perché l'alternativa tradizionale è abbastanza lenta che una parte significativa dei candidati abbandona il processo prima di completarlo. Ethos cattura quella domanda rimuovendo l'attrito che la distribuzione tradizionale stava tranquillamente perdendo attraverso l'attrizione.
Il turno di miscela del prodotto che è iniziato all'inizio del 2026 merita attenzione. L'azienda si è allontanata dall'assicurazione sulla vita di termine, che è semplice, a basso livello, e genera commissioni modeste, verso tutta la vita, indicizzata vita universale, e le politiche di spesa finali. Questi prodotti portano premi più elevati e generano un'economia significativamente migliore sia per la piattaforma che per i vettori. Tale transizione si presenta in modo pulito nella linea di ricavi: 88,8 milioni di dollari in Q2 2025, 93,8 milioni di dollari in Q3, 10,1 milioni di dollari in Q4, e 193,1 milioni di dollari in Q1 2026. Entrate più che raddoppiate in tre quarti. Il tasso di crescita dell'anno superiore a quello del Q1 era del 104%. I margini lord sono stati tra il 94% e il 98%, riflettendo il modello della commissione asset-light in cui Ethos guadagna tasse senza sopportare il rischio di assicurazione. Gestione ha riferito una regola di 40 punteggio di 121, che è una lettura eccezionale da qualsiasi standard. Per il contesto, la Regola di 40 è una metrica utilizzata nelle aziende di piattaforma e software che combina il tasso di crescita dei ricavi con il margine di profitto. Un punteggio superiore a 40 è considerato forte. 121 non è un numero che si vede spesso.
La preoccupazione legittima è che Q1 ha anche mostrato perdite operative e nette che si sono espanse a fianco dell'aumento di entrate. Scalare veloce è costoso, e Q1 è stagionale il trimestre più forte, il che significa che il secondo e il terzo trimestre proverà se l'economia sottostante tiene al di fuori del periodo di punta. Queste sono domande reali senza risposte risolte.
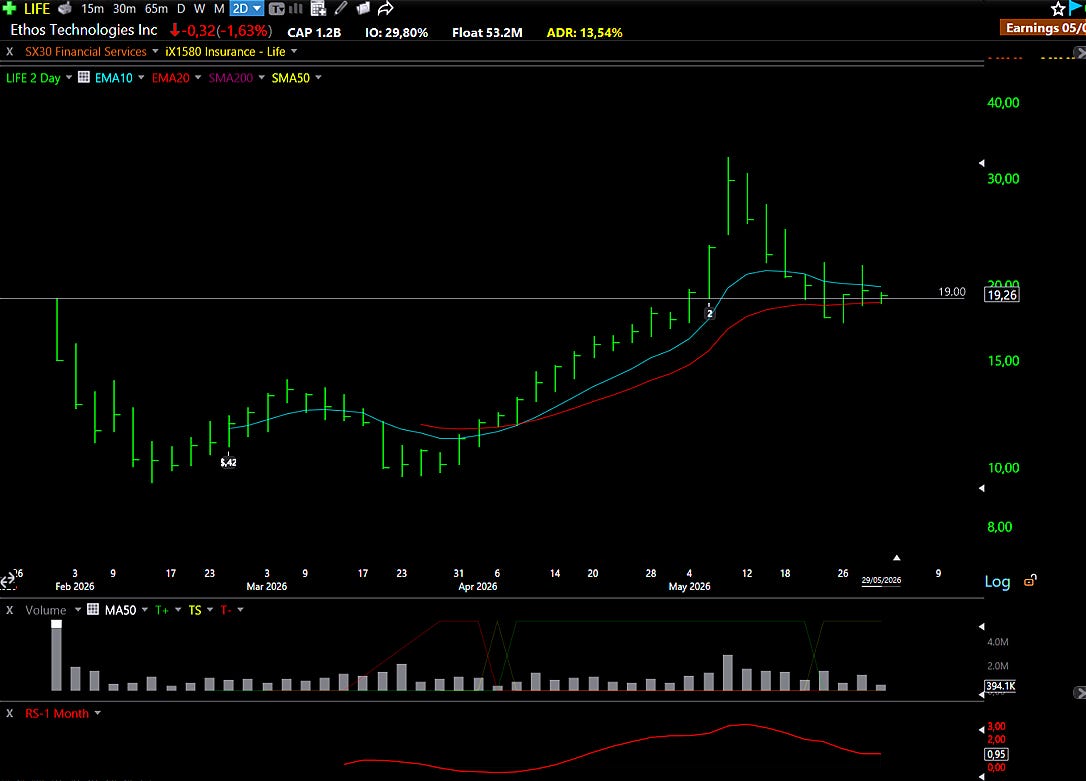
Lo stock ha prezzo il suo IPO a $19, ha funzionato nettamente più alto, e da allora ha ritrattato a quello stesso livello. I prezzi dell'IPO tendono ad agire come piani psicologici e tecnici perché rappresentano dove i primi investitori istituzionali e dipendenti hanno ricevuto le loro quote. Se quel pavimento è qui è la domanda che le prossime sessioni risponderanno.
Prospettive tecniche: Il prezzo è attualmente compresso tra gli EMA di 10 e 20 giorni, che segnala un punto di decisione che si avvicina. Volume raccolto in particolare il Venerdì, che potrebbe significare che i venditori vengono assorbiti a livello $19, o potrebbe significare distribuzione. Il riferimento $19 è l'unica linea che conta veramente in questo momento. Se lo stock si stabilizza là e il modello di volume chiarisce, il setup nella prossima settimana diventa fattibile. Se fallisce quel livello, il grafico cambia completamente il carattere. Stiamo guardando, non impegnati.
Questi ticker sottostanti non hanno fatto il taglio principale, ma sono sul nostro radar per un motivo. Li abbiamo vetted; ora decidi se si adattano al tuo gioco.
Altre opportunità, meno rumore.
⚡📋Scanned Stocks: scelte rapide
AMPG - AmpliTech Group Inc
DGXX - Digi Power X Inc
HIMX - Himax Technologies Inc
DOCN - DigitalOcean Holdings Inc
STUB - StubHub Holdings Inc
"Se ci sono più sciocchi sul mercato che sulla carta, il mercato azionario sale. Se c'è più carta che sciocchi, va giù."
André Kostolany
Disclaimer: Questa analisi è a scopo informativo e non deve essere considerata consulenza finanziaria. Condurre sempre la vostra ricerca e consultare un consulente finanziario autorizzato prima di prendere decisioni di investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Dieci nomi con i livelli, la lettura del mercato, la chat con le posizioni in diretta. Con l'abbonamento leggi tutto; senza, ricevi la parte gratuita via email.Ten names with their levels, the market read, the chat with live positions. Subscribers read everything; free readers get the free part by email.