GitLab (GTLB) e forza relativa dopo il calo del Nasdaq | Radar 88
Volume 88
Una posizione a sinistra in piedi
Qualche settimana perdi la battaglia. Questo era uno di loro.
Il contesto era già scomodo. Un mercato che corre caldo, volatilità mordendo più del solito su qualcosa con ampiezza reale nella sua gamma quotidiana, e un senso crescente che le configurazioni che vale la pena di prendere erano sempre più difficile da trovare a questi livelli.
Ci siamo fermati. Decisamente.
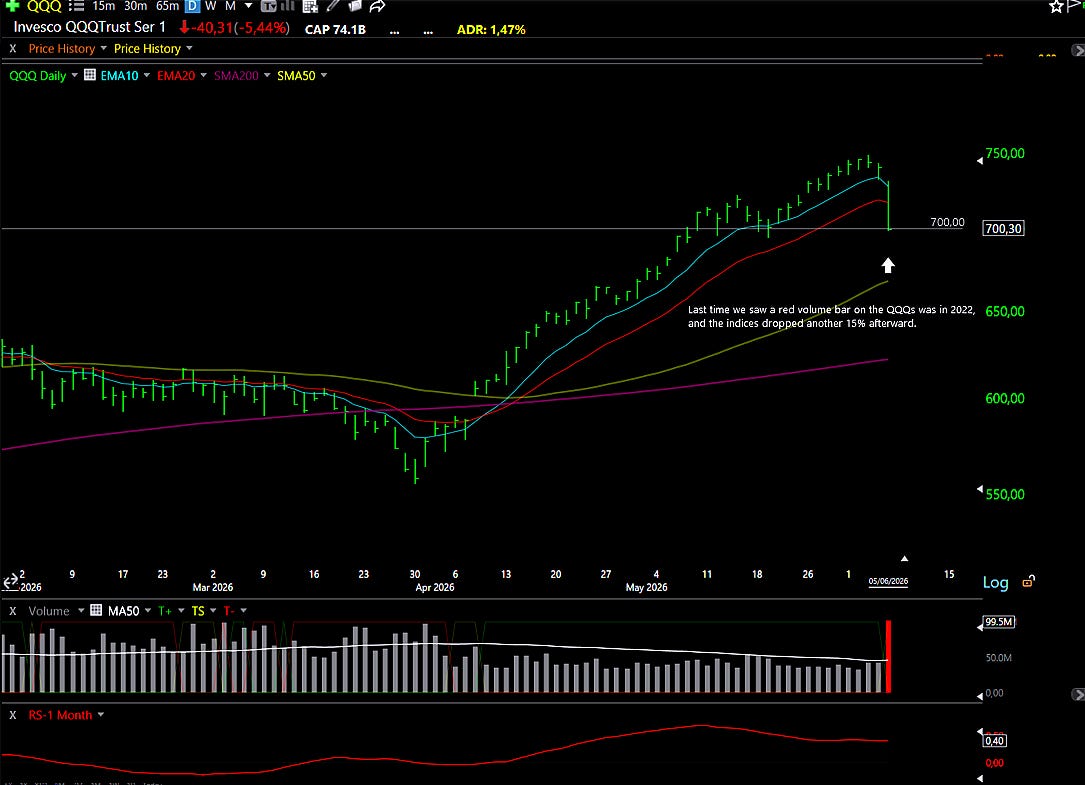
E venerdì, mentre eravamo lontani dagli schermi per il lavoro, il Nasdaq è sceso oltre il quattro per cento in una sola sessione. Il suo peggior giorno singolo dall'aprile 2025.
L'S&P 500 ha perso il 2,6%, battendo una striscia vincente di nove settimane, il più lungo l'indice aveva messo insieme negli anni. Il grilletto non era uno shock geopolitico o un disastro dei guadagni. Un rapporto di lavoro più forte del previsto ha spinto i rendimenti obbligazionari nettamente più elevati e ha riacceso le paure che la Federal Reserve sarà costretta a aumentare i tassi di interesse prima che l'anno è fuori.
I mercati lo valutarono velocemente e senza pietà.
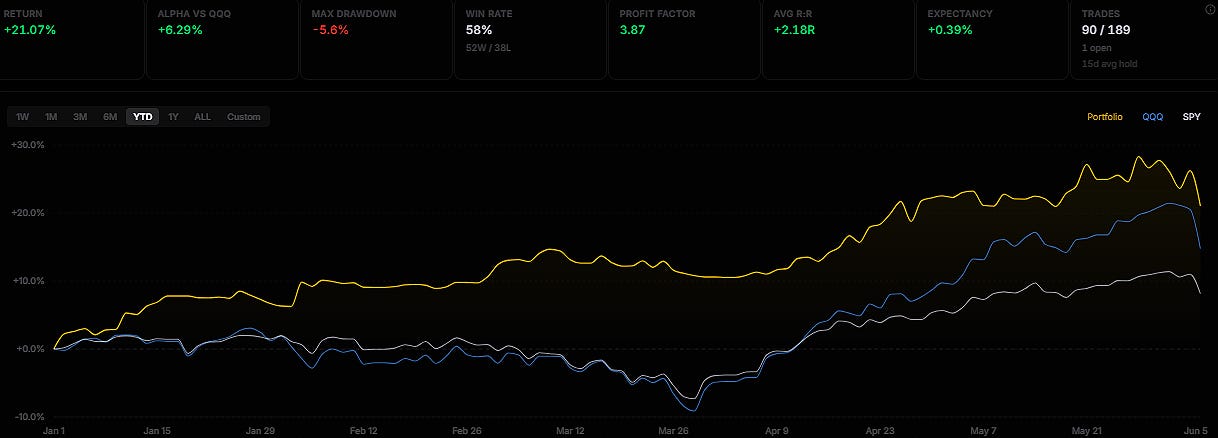
Siamo tornati al portafoglio e abbiamo trovato quello che ci aspettavamo: quasi tutto è andato. Le fermate che abbiamo eseguito quando siamo lontani dalla scrivania hanno fatto esattamente quello che dovevano fare, che è una frase che suona semplice fino a quando non si vive effettivamente attraverso la sessione che li innesca.
Una posizione ha avuto una sosta nel profitto e ha chiuso il giorno significativamente più basso di dove è stato tolto. Altri erano perdite pulite. Niente di tutto questo si sentiva bene. Ma la matematica ha raccontato una storia diversa: rispetto all'indice, abbiamo perso di meno.
Contro un Nasdaq giù oltre il quattro per cento del giorno, quel divario nelle prestazioni conta più del numero assoluto.
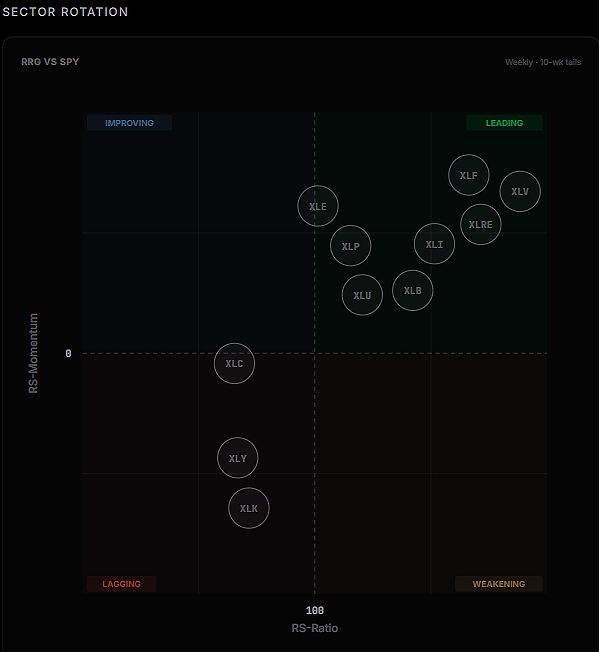
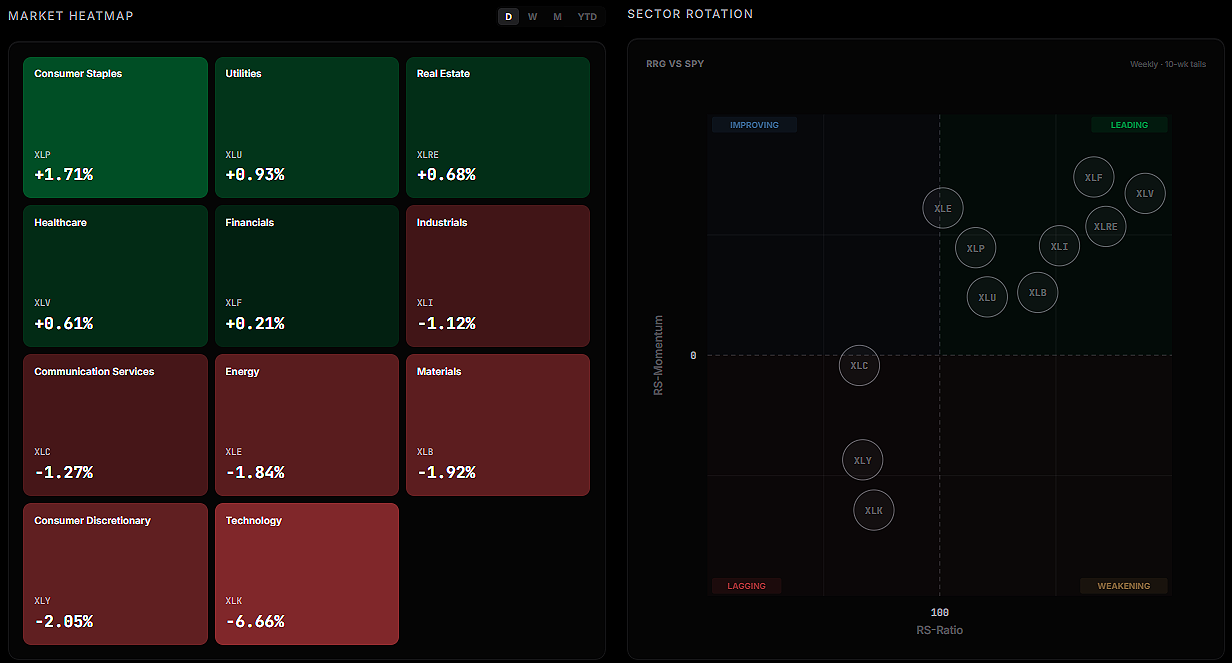
Ecco la cosa di momentum e portafogli di crescita che non viene detto abbastanza. La vendita di venerdì non era uniforme. L'assistenza sanitaria e Staples hanno resistito mentre la tecnologia era stata smantellata. Colgate-Palmolive (CL) aggiunto quattro per cento. Coca-Cola ha guadagnato tre (KO). Johnson e Johnson (JNJ) era su due.
Un portafoglio di crescita aggressivo con esposizione tecnica concentrata potrebbe aver perso quindici, diciotto, o venti per cento in una singola sessione senza nessuno esagerare. Quel tipo di giorno non si sente teorico quando lo stai guardando accadere in tempo reale.
Le settimane prima di venerdì, quando stavamo rallentando e secondo-guessing noi stessi, quando il nostro stile si sentiva leggermente fuori dalla sincronizzazione con un mercato che continuava a bloccarsi e macinare più in alto in modi che rendevano le nostre voci imbarazzante, si scopre che il disagio stava facendo lavoro. La disciplina per ridurre l'esposizione quando le cose non si sentono bene è facile sottovalutare in un mercato del toro.
Paga in momenti come questo.
C'è una cosa che impedisce che questo sia una lettura completamente scura.
Non e' tutto finito insieme venerdi'. Abbiamo identificato almeno due o tre industrie che hanno speso la sessione consolidando piuttosto che collassare. Una manciata di nomi sulla lista di orologi ha chiuso il giorno positivo o piatto mentre la tecnologia veniva venduta aggressivamente. Se tale resilienza riflette una reale rotazione del capitale o semplicemente un ritardo prima che arrivi la stessa pressione di vendita, non sappiamo ancora. Le prossime sessioni risponderanno a questa domanda.
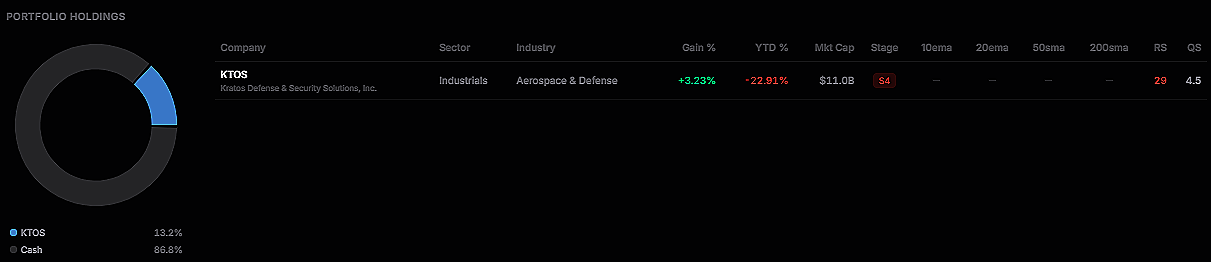
La nostra unica posizione sopravvissuta sta tenendo il suo terreno. Lo stiamo guardando da vicino.
Fissa le cinture. Questo è dove le cose diventano interessanti
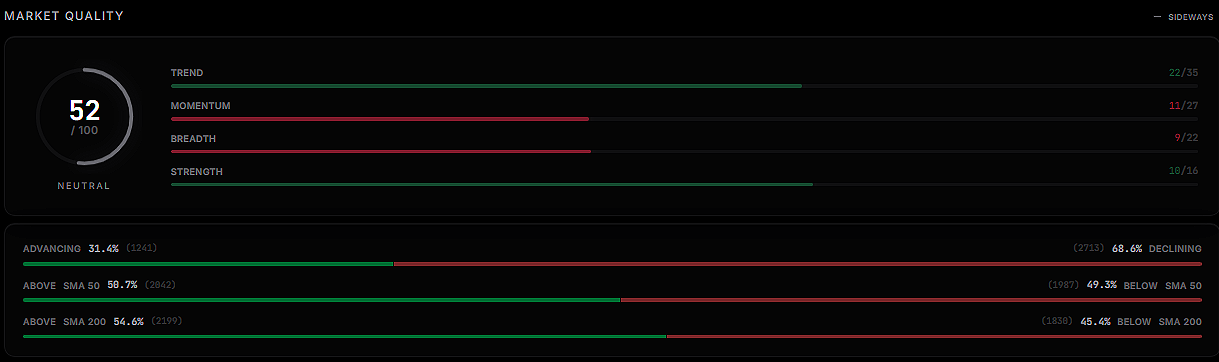
Ecco uno sguardo alla salute del mercato di questa settimana, con una ripartizione dell'indice e delle prestazioni del settore.
Stiamo costruendo la versione beta della nostra app, ed è già vivo.
Non è una soluzione generica per ogni partecipante di mercato, ma una piattaforma costruita specificamente per swing trading, strategie di slancio e investimenti a breve e medio termine.
È già possibile iscriversi, accedere alla beta, e iniziare a utilizzarlo oggi.
Come detto in precedenza, tutti abbonati pagati riceverà l'accesso completo alla piattaforma senza alcun costo aggiuntivo.
Gli ultimi articoli:
Ogni azione ha un distintivo di rischio: ⚠️ Traduzione: 📊 Media | 🛡️ Basso.
Sulla base della volatilità, del galleggiamento, della tecnica e dei fondamenti. Tagliare le posizioni di conseguenza.
📈 Configurazione gratuita: Fare Contare
GTLB: GitLab Inc 📊
Cosa fanno: Una piattaforma software che gestisce l'intero ciclo di vita di sviluppo
Perche' guardare? GitLab opera in uno spazio che suona banale fino a capire cosa sta realmente accadendo dentro di esso. Le piattaforme DevOps sono lo strato dell'infrastruttura attraverso il quale ogni linea di software aziendale viene scritta, revisionata, testata e spedita. Quando questo strato inizia a assorbire i flussi di lavoro AI e agentic, i dati di utilizzo accelerano in modi che le semplici metriche del conta-sedi si perdono completamente.
I ricavi Q1 sono cresciuti del 23% di anno in anno a $264 milioni, battendo le aspettative di quattro punti percentuali e mantenendo esattamente piatto con il ritmo di crescita del trimestre precedente. Per un'azienda che aveva precedentemente segnalato macro headwinds, mantenere quel tasso piuttosto che decelerating era la mossa che nessuno si aspettava. Il commento del CEO sulla chiamata è stato più interessante del titolo. Le spinte di codice attraverso la base clienti SaaS pagata sono in aumento del 49% anno su anno. Crescita del gasdotto CI, che misura la frequenza dei processi automatizzati di costruzione e test, accelerata dalla metà degli anni venti a fine 2025 al 38% ad aprile. Uno dei clienti agentici più avanzati di GitLab è cresciuto il volume totale di codice nei loro depositi di due e mezzo volte in sei mesi, e la crescita è ancora accelerante. Queste metriche misurano l'intensità di utilizzo effettiva, e stanno salendo velocemente.
L'azienda ha anche introdotto GitLab Flex, un programma che consente ai clienti di acquistare sia sedili tradizionali che crediti di utilizzo in combinazione. I modelli basati sul consumo tendono ad espandere le entrate naturalmente mentre l'utilizzo cresce, senza richiedere una conversazione di vendita separata ogni volta che un cliente fa di più. Rimuove l'attrito dal percorso di monetizzazione esattamente nel momento in cui l'uso sta accelerando.
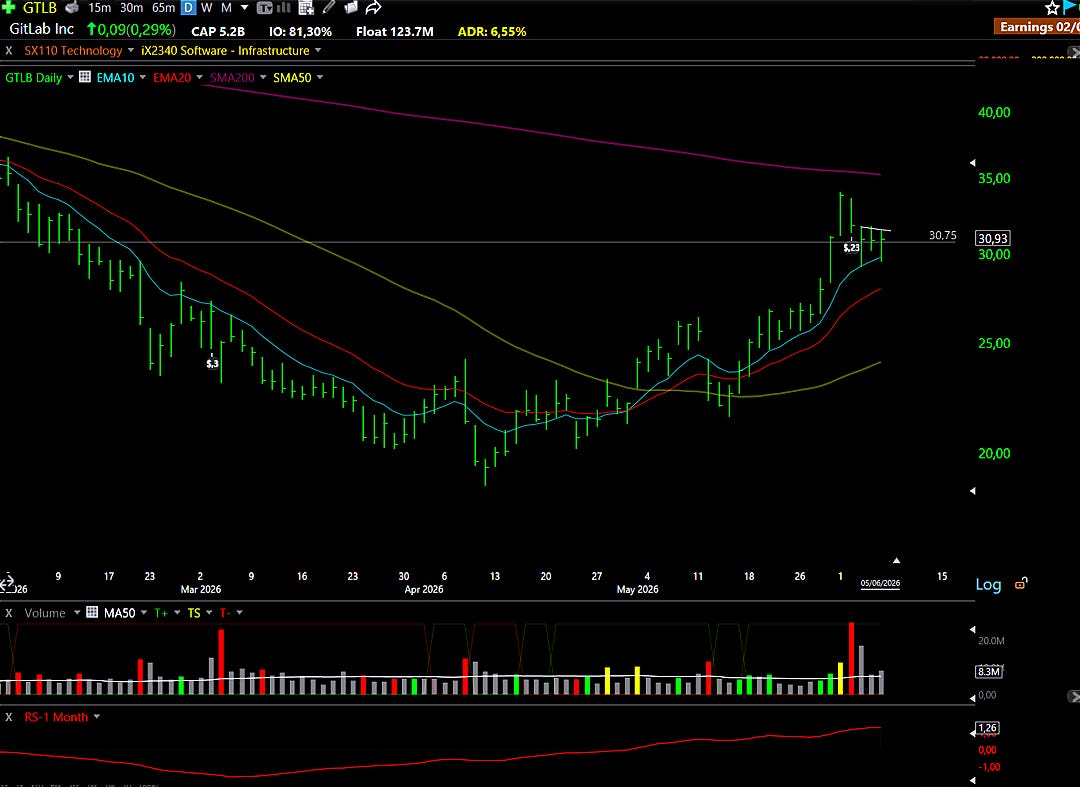
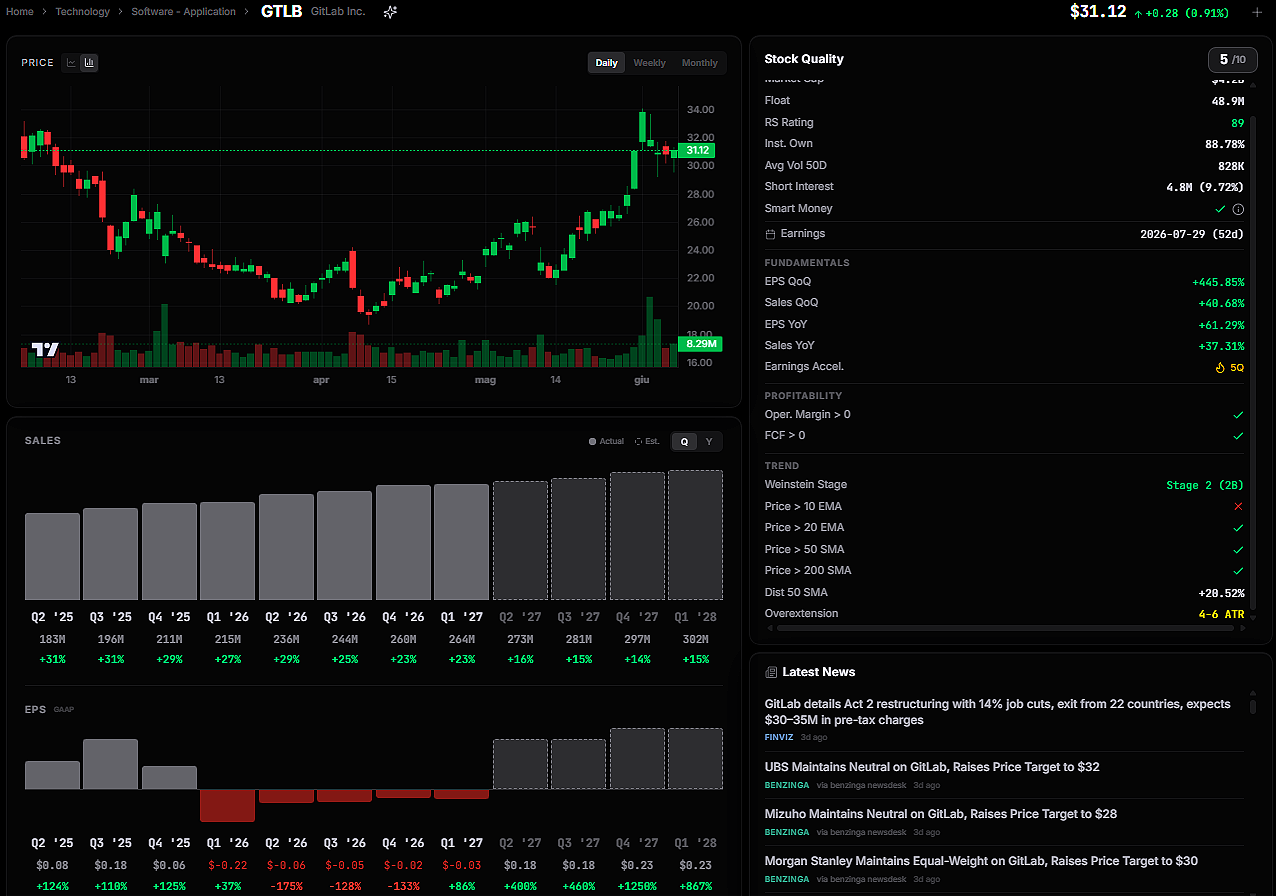
Prospettive tecniche: L'azione di prezzo di venerdì era il dettaglio degno di nota. Con il Nasdaq che crolla oltre il quattro per cento, GitLab chiuse appartamento. Quel tipo di resistenza relativa in una sessione come quella non è accidentale. Lo stock ha testato l'EMA di 10 giorni per la seconda volta questa settimana e ha tenuto entrambe le volte, chiudendo il giorno verde dopo aver recuperato le prime perdite. Il consolidamento è giovane, solo un paio di sessioni profonde, quindi idealmente vediamo di più prima di impegnarsi. Ma questo va sulla lista dei must-watch, e il comportamento di venerdì è esattamente il tipo di segnale che facciamo attenzione a quando il mercato più ampio sta facendo il suo peggio.
Perché non aspettiamo domenica
I mercati non si spostano sul vostro programma. Le migliori voci a basso rischio non si annunciano educatamente e aspettano la newsletter del fine settimana.
Si presentano quando si presentano. E se non sei posizionato, ti mancano.
I membri pagati ottengono avvisi in tempo reale: voci esatte, fermate, posizionamento dimensionale e tesi dietro ogni mestiere. Le stesse informazioni che utilizziamo per gestire il nostro capitale.
I membri gratuiti ricevono solo una scelta la domenica.
Ti sembra un vantaggio?
Cosa c'è dentro Premium
Accesso gratuito TradeDeck
I membri Premium ottengono l'accesso anticipato a TradeDeck, la piattaforma di trading che stiamo costruendo. Il valore della piattaforma da solo supera già il costo dell'abbonamento.
Watchlist Elite (5-7 titoli)
Ogni selezione subisce analisi finanziarie rigorose, valutazione tecnica e valutazione strategica.
Trasparenza completa del portafoglio
Ogni posizione che abbiamo. Prezzo d'ingresso. L'attuale livello P&L. Stop. Soldi veri, rischio reale.
Avvisi commerciali in tempo reale (Accesso al cliente)
Qui vive il bordo. Entrate esatte, fermate e dimensionamento posizione. In tempo reale. No.
Raccoglitori rapidi (5 nomi)
Configurazioni aggiuntive che hanno appena perso i nostri criteri principali, ma vale la pena guardare.
Accesso chat
Vedere il nostro processo di pensiero in tempo reale. Fai domande. Guarda come gestiamo il rischio.
Gli strumenti che realmente usiamo
Sconti degli Stati membri TC2000♪ Fiscal.ai, e altre piattaforme. Stessi strumenti, migliori prezzi.
Cosa dicono i membri pagati:
Siamo imprenditori prima, commercianti secondo. Ci siamo seduti nella sedia CEO. Sappiamo com'è la vera esecuzione e come individuarla.
€39/mese o 299€/anno. Meno di uno scambio perdente. Cancellare in qualsiasi momento.
Aggiornamenti Portfolio e nuove posizioni:
💎📈 Watchlist Elite: Premium Market Movers
FBIN: Fortune Brands Innovations Inc 📊
Cosa fanno: Un'azienda di prodotti per la casa che vende idraulici, porte e prodotti esterni
Perche' guardare? La risposta onesta è che il quadro fondamentale qui non è pulito. I ricavi del primo trimestre sono scesi del 2,1% anno su anno a circa un miliardo di dollari. Esclusa la Cina, che è rimasta una spinta significativa con vendite giù 25%, il core business era ancora giù 1,2%. La gestione ha tagliato le prospettive di vendite, margini e guadagni dell'intero anno. La narrazione si è spostata da un'azienda temporaneamente spinta dalla domanda di alloggiamento morbido ad una società che si occupa della domanda di alloggiamento morbido e dei suoi problemi di esecuzione interna allo stesso tempo.
Questa distinzione conta, e la gestione merita credito per non vestirlo.
Ciò che mantiene questo sulla lista di orologi nonostante tutto ciò è un singolo punto di dati che è più difficile da respingere di qualsiasi stima degli analisti. Un insider ha comprato due milioni di dollari di azioni due o tre settimane fa, vicino ai bassi. Gli insider comprano per molti motivi, ma comprano solo quando credono che il prezzo sia troppo basso.
A quel livello, con piena conoscenza delle sfide interne, qualcuno ha scelto di mettere due milioni di loro proprio denaro in azione. E' un segnale che vale la pena rispettare.
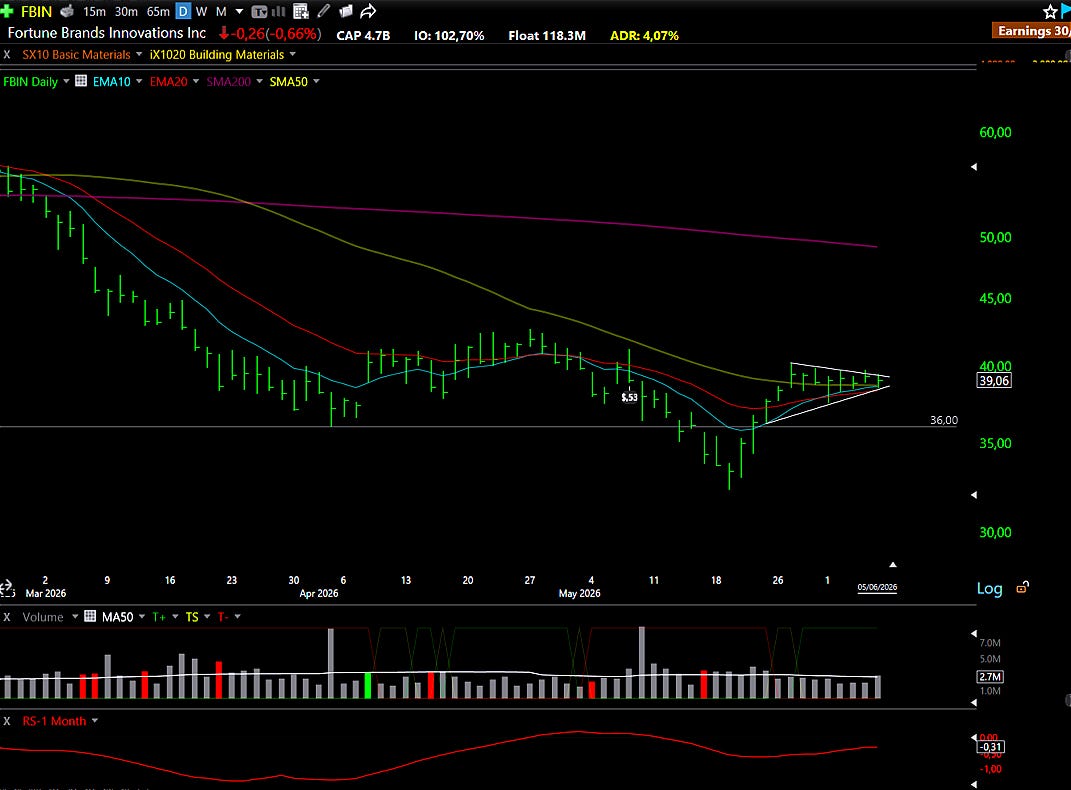
Il mercato immobiliare è strutturalmente morbido, e lo stock ha riflesso che dal 2022. La domanda non è se il business è grande. La domanda è quanto la cattiva notizia è già nel prezzo. Al livello di $36, lo stock è seduto dove ha commerciato l'ultima volta nel 2019 e brevemente durante l'incidente pandemico. Questo è un riferimento mensile a lungo termine con una storia di agire come un pavimento.
Prospettive tecniche: Lo stock è immerso sotto $36 per solo un paio di sessioni prima del recupero, e ora sta consolidando al di sopra di quel livello con le medie mobili da 10, 20 e 50 giorni tutti impilati insieme e seduti molto vicino al prezzo attuale. Quando tutte e tre le medie mobili comprimere così intorno ad un prezzo, tende a precedere una mossa direzionale. Il primo obiettivo significativo se lo stock si rompe più in alto è la media mobile di 200 giorni vicino a $50. Il rischio-reward tra qui e c'è il motivo per cui questo nome è nella lista.
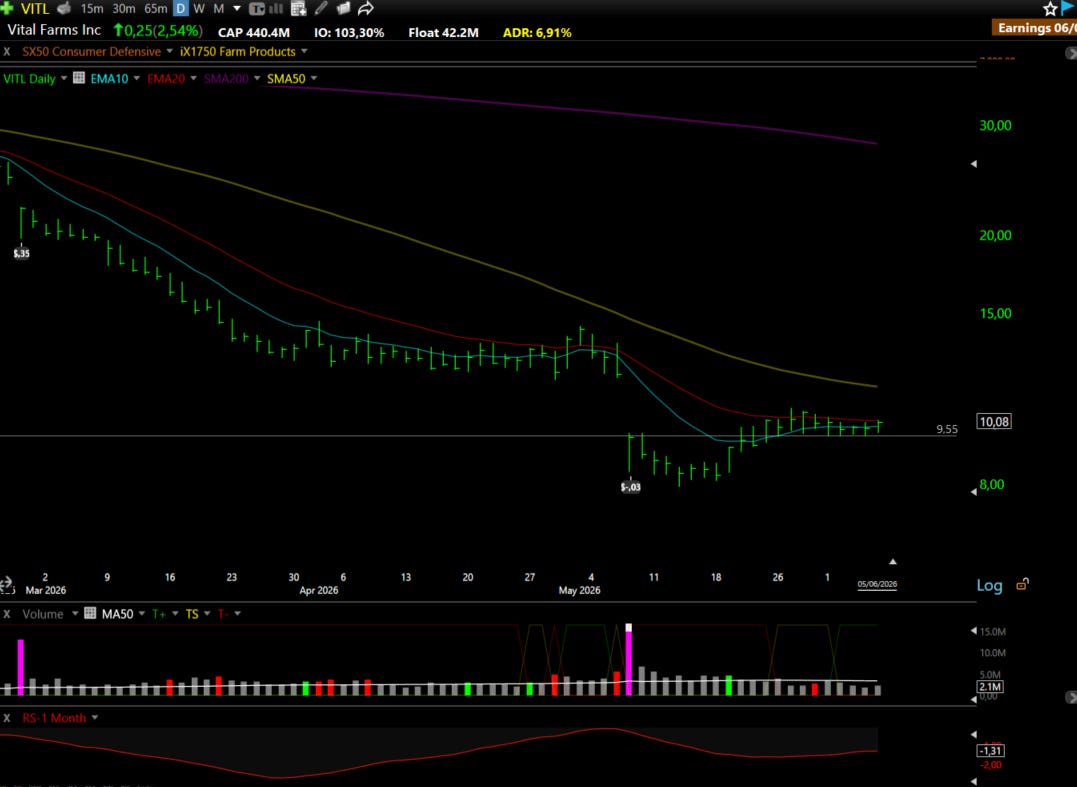
VITL: Vital Farms Inc ⚠️
Cosa fanno: Un marchio premium di uovo e burro al pascolo
Perche' guardare? Q1 era veramente male. I ricavi sono ammontati a 187 milioni di dollari, un aumento del 15% rispetto all'anno, ma quasi quindici punti al di sotto di quello che gli analisti si aspettavano. Il numero di guadagni era peggiore: il consenso ha chiesto un piccolo profitto, e l'azienda ha consegnato una perdita invece.
Lo stock ha già assorbito la maggior parte di quel danno.
Il contesto più ampio vale la pena di capire. Il mercato delle uova è stato attraverso un ciclo di richiesta-fornitura manuale. Lo scoppio dell'influenza dell'uccello nel 2025 ha spazzato via abbastanza fornitura per spingere i prezzi al dettaglio delle uova ad un record alto di circa $8 una dozzina. I produttori hanno investito pesantemente per ricostruire la capacità, e ora che la capacità è venuta online tutti in una sola volta. L'offerta ha una domanda eccessiva, i prezzi sono crollati a un decennio basso, e la pressione sta colpendo i ricavi e i margini di tutta la categoria. Questo non è un problema specifico di Vital Farms. Si tratta di un problema di categoria che capita di essere colpire la linea di guadagni al momento sbagliato.
Il motivo per rimanere interessati è che i marchi premium con autentica lealtà dei consumatori storicamente navigano la portata di questi cicli meglio degli operatori delle materie prime e recuperare più velocemente quando l'ambiente di prezzi normalizza. Vital Farms non vende uova generiche. Ha costruito l'equità reale del marchio in un segmento del mercato che commercia sui valori, non solo il prezzo. Abbiamo provato questo nome una volta prima di $12 e siamo stati fermati. A livelli attuali, con la categoria vicino al fondo di un ciclo di prezzi e il ripristino della valutazione, il rischio-reward sembra diverso da quello che ha fatto.
Prospettive tecniche: Il supporto ha tenuto vicino $ 9,55 da metà maggio, un livello che corrisponde anche all'alto della sessione di gap-down, che è il tipo di riferimento tecnico che il mercato tende a rispettare. Il livello di rottura reale è superiore a $10.50, anche se una voce sopra $10.25 con una fermata appena sotto il supporto principale è dove la configurazione diventa fattibile. Venerdì, con gli indici che crollano, Vital Farms ha chiuso il 2 per cento. La resistenza relativa come quella in una sessione come Venerdì è esattamente il tipo di dettaglio che guadagna un nome uno sguardo più vicino.
COCO: La Vita Coco Company Inc 🛡️
Cosa fanno: Una società di acqua di cocco di marca
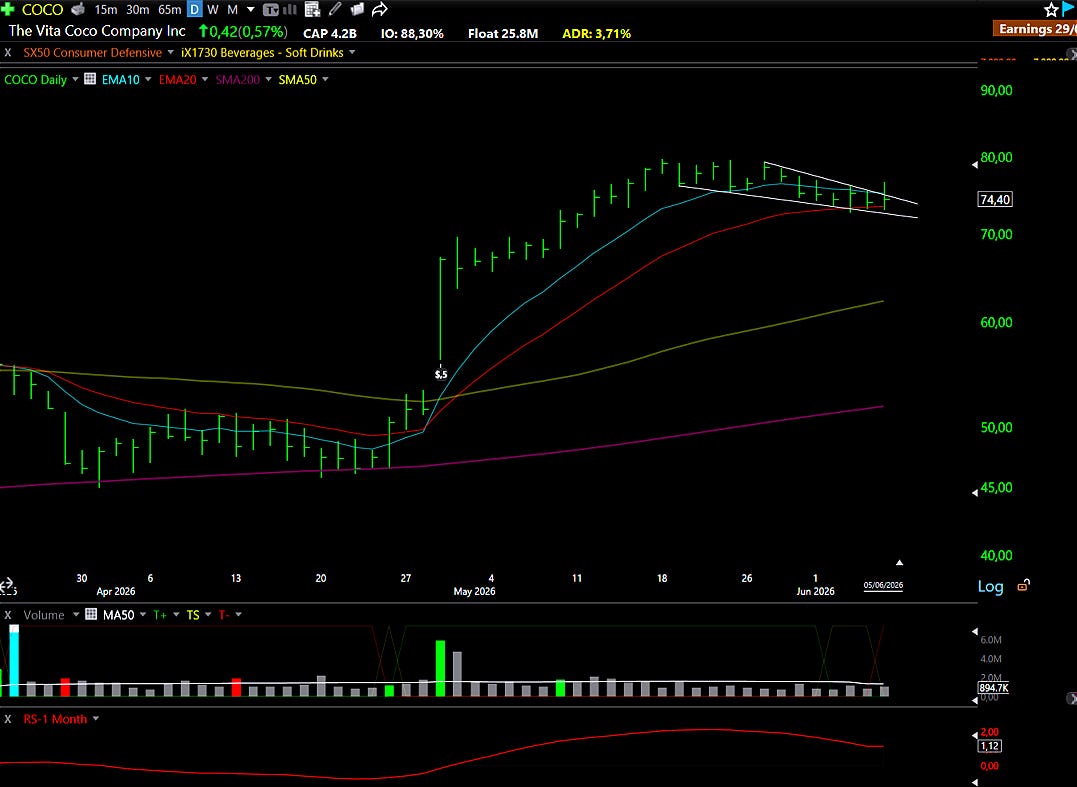
Perche' guardare? I numeri Q1 non erano solo buoni. Erano il tipo di alloggi che cambiano il modo in cui devi pensare a un'azienda. Le vendite nette sono cresciute del 37% anno su anno, guidate sia dal volume che dai prezzi. I volumi di spedizione totali sono aumentati del 30% e il prezzo-mix ha contribuito ad un ulteriore 5,4%. Cocco Cocco Cocco Le vendite di acqua sono cresciute del 42%, con volumi di marca in crescita del 32%. Il margine lordo è aumentato a circa il 40%, spingendo il profitto lordo da $48 milioni a $71 milioni in un unico trimestre.
Il dettaglio che più conta è quello che la crescita non era. Non era carico promozionale, dove un marchio inonda canali di distribuzione con prodotti scontati per la produzione di un quartiere forte che prende in prestito dalla domanda futura. La crescita del volume era reale e i prezzi si tenevano. Più persone hanno comprato il prodotto, e le persone che l'hanno già comprato hanno comprato di più. Questo è il tipo di segnale di domanda che cambia le prospettive di crescita dei guadagni, non solo la narrazione.
Lo stock non è economico dopo quel trimestre, e non dovrebbe essere. Ma il costo sui numeri vecchi è diverso da quelli costosi su quelli nuovi, e i risultati Q1 spostato la linea di base.
Prospettive tecniche: Dopo una corsa del 40% dopo i guadagni, lo stock sta ora consolidando per la prima volta, formando una cuneo cadente vicino agli EMA di 10 e 20 giorni su volume in calo. Lo stock ha tentato un breakout il venerdì senza successo, ma è riuscito a chiudere il verde giorno nonostante l'ampia debolezza del mercato. In un ambiente in cui il mercato può iniziare a ruotare in più nomi di consumatori difensivi, questo è esattamente il tipo di marca che tende ad attrarre il capitale. La configurazione sta sviluppando. Stiamo cercando di risolvere il problema.
MOV: Movado Group Inc 📊
Cosa fanno: Un produttore di orologi e un rivenditore, che opera il marchio Movado insieme a marchi autorizzati tra cui Coach, Tommy Hilfiger e Hugo Boss
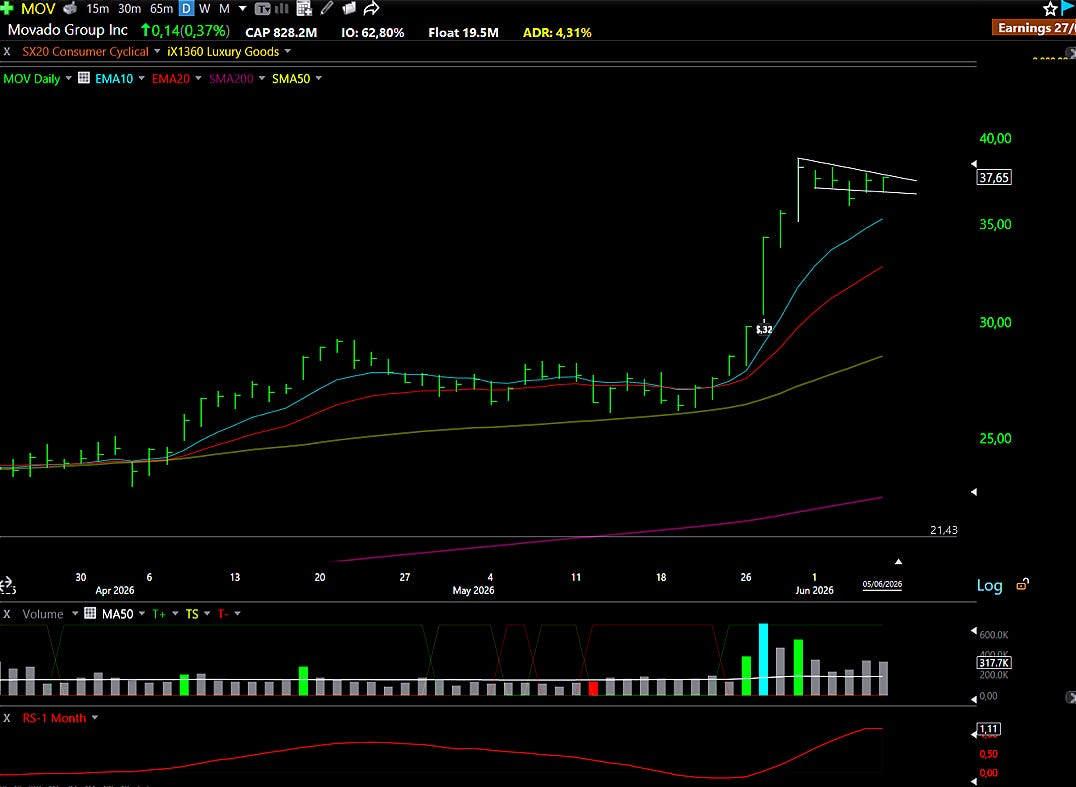
Perche' guardare? I risultati Q1 FY2027 sono stati forti su ogni linea che conta. Revenue beat aspettative, guidato da un mix di prodotti favorevole, volumi all'ingrosso più elevati, e un vento di coda di valuta di circa $4.7 milioni. EPS e' arrivato a 0,30 dollari. Flusso di cassa operativo è stato positivo. EBITDA più che triplicato. Lo stock si è mosso quasi il 30% in tre sessioni dopo il rapporto.
Ciò che rende il bilancio che vale la pena discutere è che cambia il profilo di rischio dell'intero investimento. L'azienda ha una posizione netta di cassa costantemente superiore a 200 milioni di dollari, il che significa che l'azienda ha la flessibilità finanziaria per navigare un ambiente di consumo difficile senza la pressione che costringe i concorrenti più deboli-capitalizzati a decisioni distruttive. La gestione ha scelto di non fornire una guida formale proprio a causa dell'incertezza del mercato, che è una chiamata onesta e migliore che emettere una gamma che non possono difendere. Quando una società con 200 milioni di dollari in contanti netti decide di rimanere cauti piuttosto che promettere cose che non possono controllare, cioè disciplina, non debolezza.
Prospettive tecniche: Dopo l'aumento post-guadagna, lo stock sta iniziando a consolidare. Gli EMA da 10 e 20 giorni sono ancora una distanza al di sotto del prezzo attuale, il che significa che lo scenario ideale è più tempo piuttosto che un ingresso immediato. Vogliamo che le medie mobili per raggiungere il prezzo prima della gamba successiva, e alcune sessioni di consolidamento silenzioso costruiranno una configurazione più pulita. La forza relativa attraverso la debolezza del mercato di venerdì è annotata. Quando uno stock può tenere i suoi guadagni mentre il mercato più ampio sta vendendo duro, questo è il mercato che vi dice qualcosa su dove il capitale vuole andare.
Questi ticker sottostanti non hanno fatto il taglio principale, ma sono sul nostro radar per un motivo. Li abbiamo vetted; ora decidi se si adattano al tuo gioco.
Altre opportunità, meno rumore.
⚡📋Scanned Stocks: scelte rapide
SPPL - Simpple Ltd
VSXY - Victoria’s Secret & Co
BIRK - Birkenstock Tenere plc
SPOT - Tecnologia Spotify
STUB - StubHub Holdings Inc
"Di tutti i blunder speculativi ci sono pochi più grandi che cercare di mediare un gioco perdente."
Jesse Livermore
Disclaimer: Questa analisi è a scopo informativo e non deve essere considerata consulenza finanziaria. Condurre sempre la vostra ricerca e consultare un consulente finanziario autorizzato prima di prendere decisioni di investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Dieci nomi con i livelli, la lettura del mercato, la chat con le posizioni in diretta. Con l'abbonamento leggi tutto; senza, ricevi la parte gratuita via email.Ten names with their levels, the market read, the chat with live positions. Subscribers read everything; free readers get the free part by email.