Pagaya (PGY), breakout falliti e volatilità | Radar 91
Volume 91
Sapevamo meglio. L'abbiamo fatto comunque.
La settimana scorsa, abbiamo predicato la pazienza. Questa settimana, abbiamo ignorato i nostri consigli e il mercato raccolto.
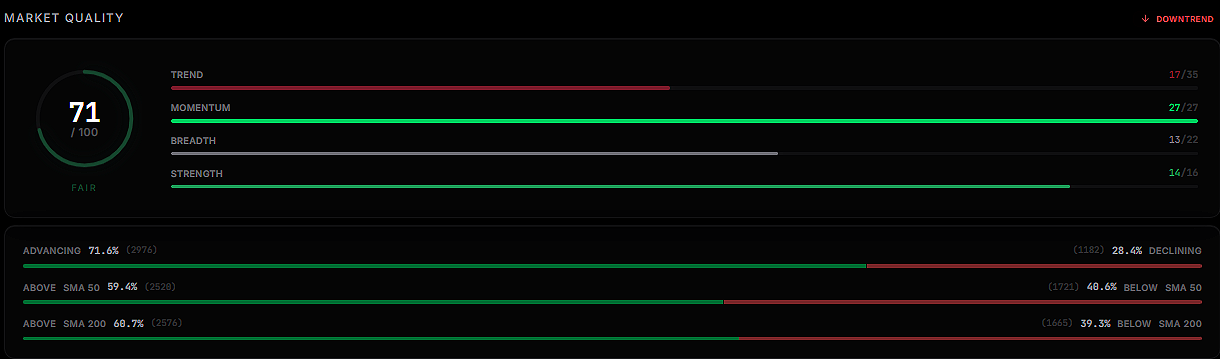
Il nastro era brutale e molto piu' volatile di quanto ci aspettassimo. Il Nasdaq ha messo la sua settimana peggiore in più di un anno, giù più del quattro per cento, con diverse sessioni rosse impilati nel venerdì vicino. La S&P 500 ha avuto la sua settimana più brutto dall'inizio di giugno e ha chiuso indietro sotto la sua media mobile di 50 giorni, il tipo di livello che tranquillamente rimodella come le prossime settimane il commercio. L'unico indice principale rimasto in piedi era il Dow, su una frazione della settimana, portato da esattamente i nomi difensivi lenti che tutti hanno scritto in primavera.
Ora la parte che possediamo.
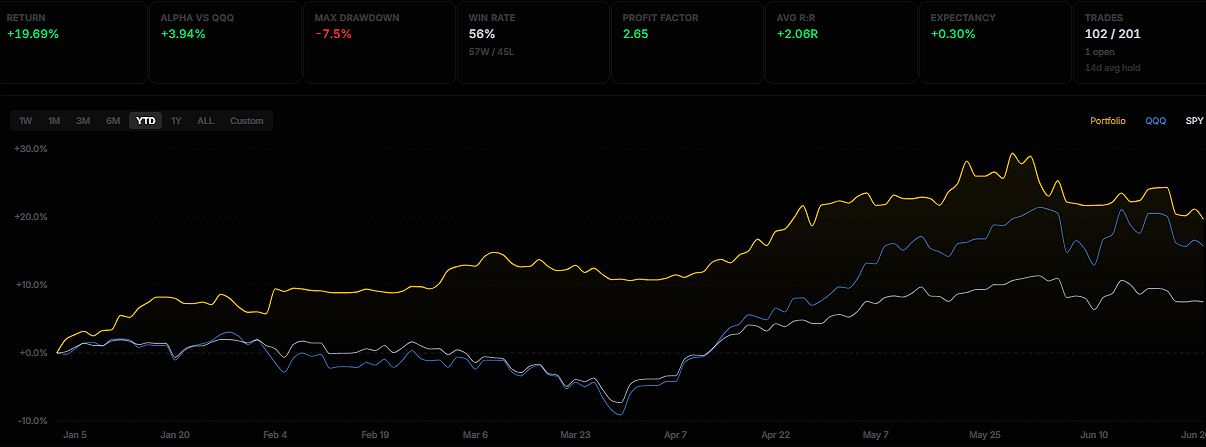
Scendendo una settimana in cui abbiamo iniziato a dare un po 'del nostro vantaggio sul Nasdaq, abbiamo preso una decisione. Abbiamo spinto l'acceleratore. Muovetevi!
Lunedi impostare la trappola in modo pulito.
Il mercato è spuntato sopra i recenti alti e ha cercato, per qualche ora, come ha finalmente voluto rompere. Poi li ha respinti. La prossima sessione è stata dura e i semi hanno condotto l'emorragia. Il Semiconductor Index ha avuto la sua peggior corsa in oltre un anno, mentre l'intero complesso AI si è presentato su un rapporto che OpenAI potrebbe spingere il suo IPO nel prossimo anno. Una Fed ancora flirtando con un'escursione, un wobble in Iran cessate il fuoco verso la fine della settimana, trimestrale riequilibrando i soldi in giro. C'e' qualcosa che e' stato venduto.
Non la settimana per raggiungere le dimensioni.
La maggior parte del tempo, la mossa giusta quando sei leggermente dietro è quella noiosa. Proteggi ciò che hai costruito, vai tatticamente vicino a pieno denaro, e lascia che il mercato mostri la sua mano prima di commettere un dollaro. Lo sappiamo. Lo conosciamo da anni. E lasciamo ancora l'ansia di seguire l'indice strisciare nella nostra testa. Battere il benchmark ogni anno è il lavoro, e ci teniamo a esso senza scuse. Ma siamo umani, e abbastanza tempo nelle trincee ti insegna che le emozioni non se ne vanno mai. Se ne vanno in silenzio e aspettano il momento peggiore.
Mettere il portafoglio e i numeri in pubblico ci tiene disciplinati. Lascia anche la porta incrinata per il picco emotivo occasionale che nessuno ha chiesto, di solito giusto quando il tabellone è in vista normale. Questa era una di quelle settimane.
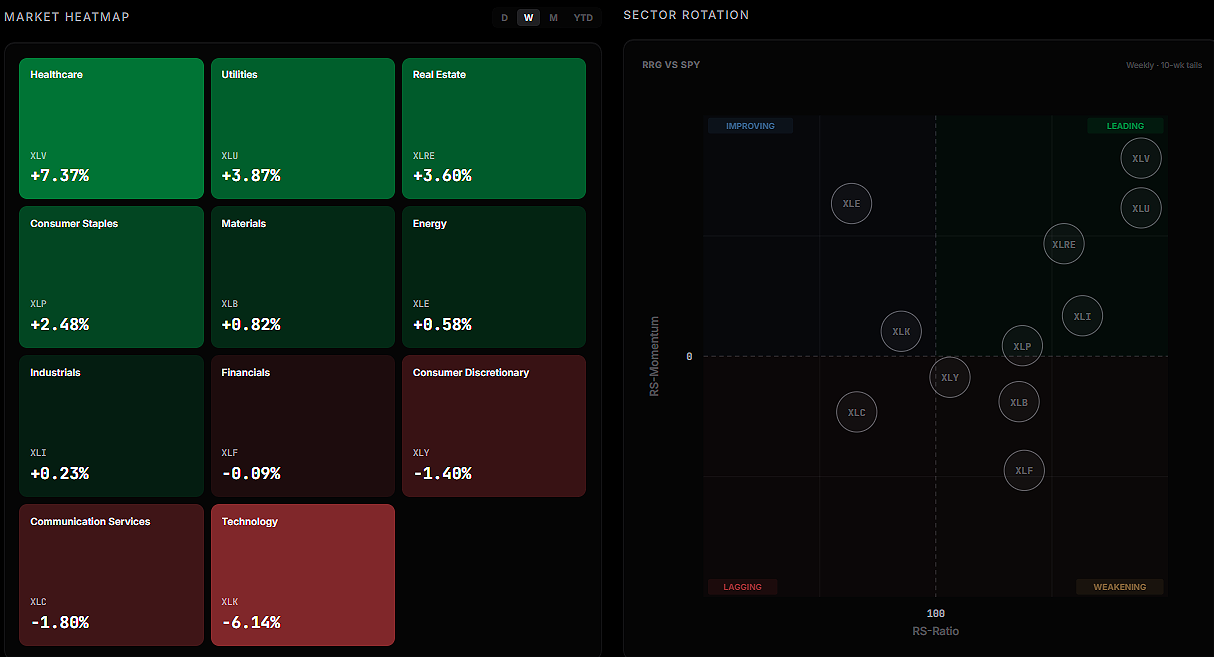
La rotazione sotto il titolo era forte. Soldi versati negli angoli tradizionalmente difensivi. L'assistenza sanitaria ha avuto la sua migliore settimana dal 2022, su più del sette per cento. Immobili e utenze ciascuno ha raccolto circa tre a quattro. Sei degli undici settori S&P hanno effettivamente chiuso il verde, che ti dice che il danno è stato concentrato in tecnologia, non diffuso in tutto il mercato. Quegli angoli difensivi sono quelli che vale la pena guardare mentre la tecnologia e tutto ciò che AI-Adiacent cattura il suo respiro.
Il che ci porta al commercio di cui siamo meno orgogliosi.
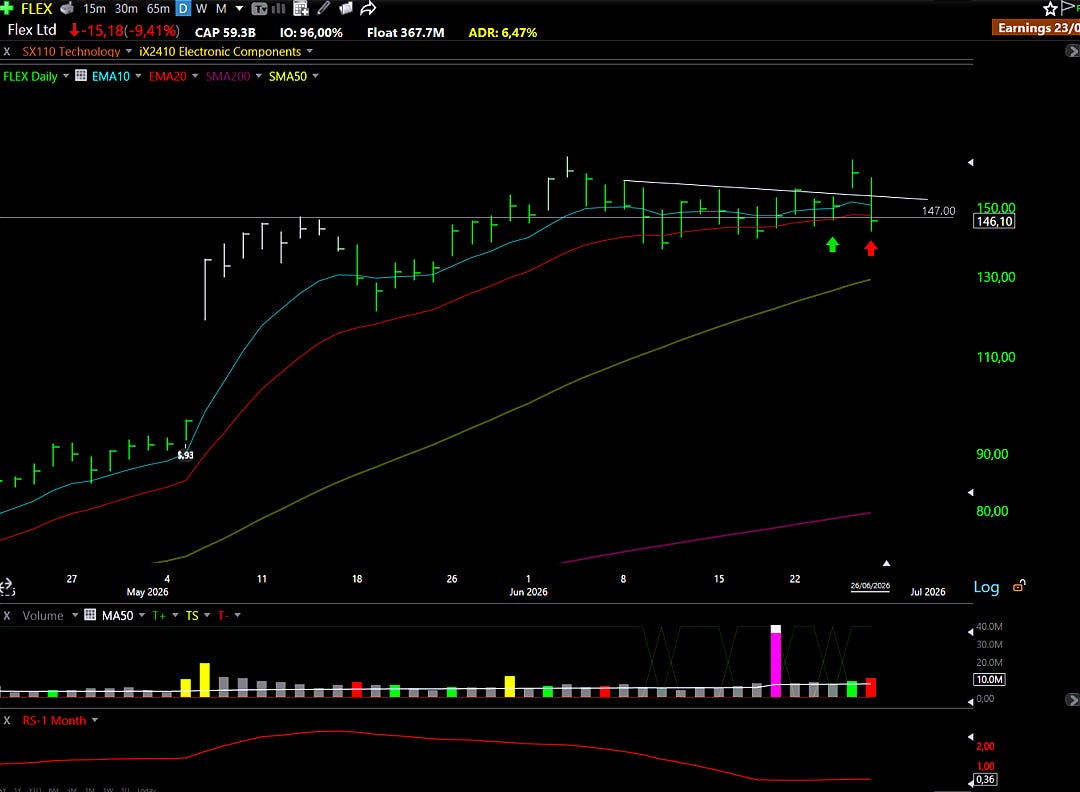
Flex Ltd (FLEX) siede proprio accanto al Ricerca siamo stati sepolti ultimamente, e al pezzo che abbiamo appena pubblicato. Ci è piaciuto il setup. L'abbiamo comprato mercoledì, una posizione sana con il rischio tenuto stretto, stop parcheggiato appena sotto supporto. Al mattino seguente, eravamo seduti in un profitto pulito su un gap up. Mi sembrava giusto.
Due giorni dopo, l'intera posizione era sparita. Metà venduta a breakeven, l'altra metà fuori alla fermata originale. FLEX è ad alta beta e chip-adiacente, e il momento in cui il semis rotolato, ha rotolato proprio accanto a loro. Questo è l'intero mercato questa settimana, compresso in un unico commercio.
Difficile. Volatile. Cappuccio. Un nastro che punisce le dimensioni e paga per la pazienza, dove la risposta onesta è di solito fare meno, o niente affatto, fino a quando il mercato effettivamente si impegna a una direzione di valore di trading.
Quindi torniamo al paziente e ci annoiiamo un po'. Paga meglio, e lo sappiamo.
Ecco uno sguardo alla salute del mercato di questa settimana, con una ripartizione dell'indice e delle prestazioni del settore.
Stiamo costruendo la versione beta della nostra app, ed è già vivo.
Non è una soluzione generica per ogni partecipante di mercato, ma una piattaforma costruita specificamente per swing trading, strategie di slancio e investimenti a breve e medio termine.
È già possibile iscriversi, accedere alla beta, e iniziare a utilizzarlo oggi.
Come detto in precedenza, tutti abbonati pagati riceverà l'accesso completo alla piattaforma senza alcun costo aggiuntivo.
Gli ultimi articoli:
Ogni azione ha un distintivo di rischio: ⚠️ Traduzione: 📊 Media | 🛡️ Basso.
Sulla base della volatilità, del galleggiamento, della tecnica e dei fondamenti. Tagliare le posizioni di conseguenza.
📈 Configurazione gratuita: Fare Contare
PGY: Pagaya Technologies Ltd ⚠️
Cosa fanno: Una piattaforma di sottoscrizione di credito basata sull'intelligenza artificiale
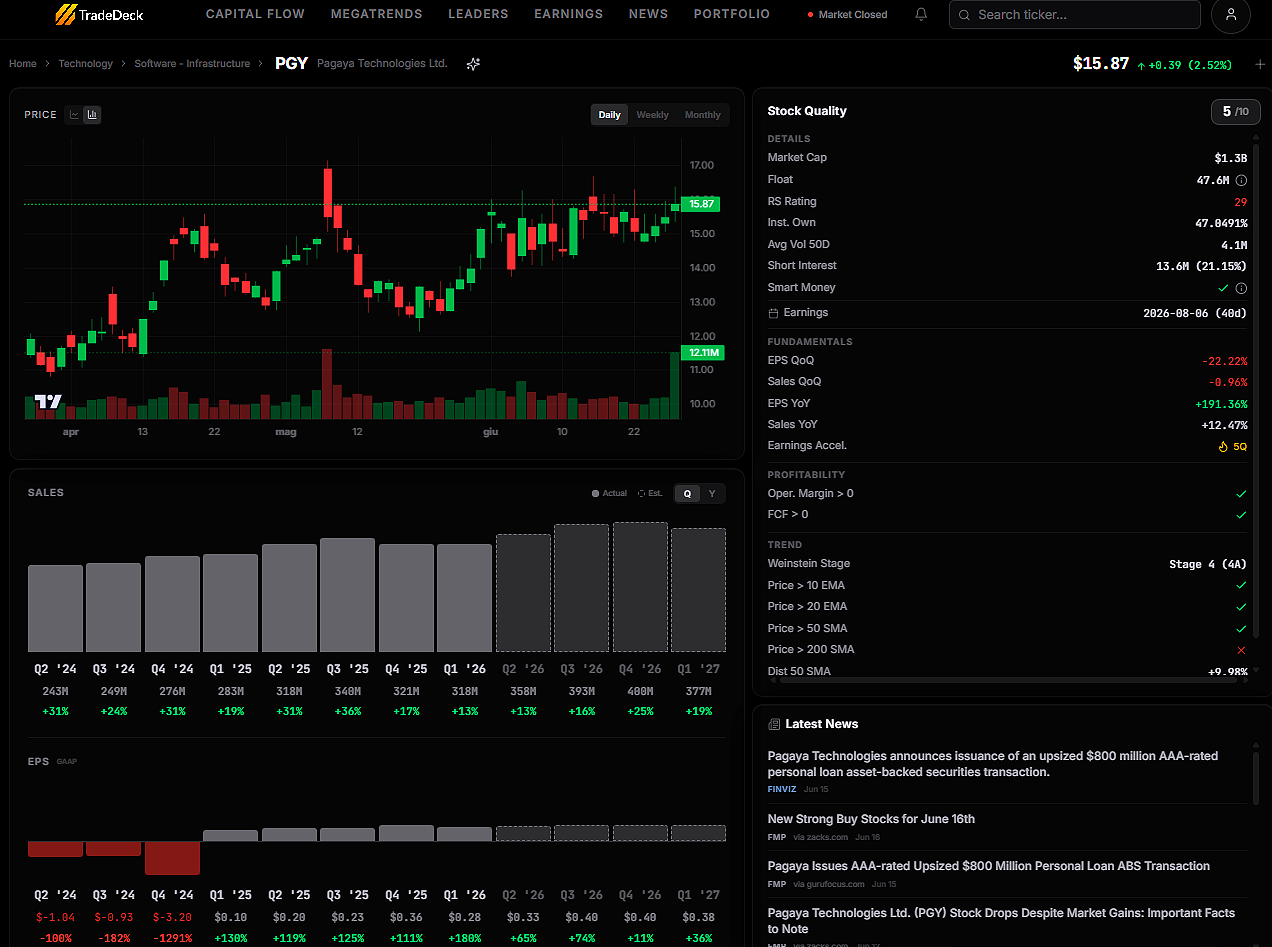
Perche' guardare? Cinque trimestri consecutivi di redditività GAAP sono un fatto difficile da discutere, ma il breve interesse a Pagaya si trova al di sopra del 15%. Quella disconnessione tra la realtà operativa e il posizionamento del mercato è esattamente il tipo di configurazione che vale la pena prestare attenzione.
Per capire cosa fa Pagaya in realtà, aiuta a sapere ciò che la sottoscrizione di credito tradizionale manca. La maggior parte dei prestatori si affida ancora pesantemente ai punteggi FICO e una manciata di variabili finanziarie standard per decidere chi ottiene un prestito e a quale tasso. Il modello AI di Pagaya analizza un insieme molto più ampio di segnali in tempo reale, prendendo decisioni di creditworthiness istantanea che vanno ben oltre ciò che un punteggio di credito cattura. La società non ha origine prestiti stessi. Esso incorpora il suo motore di decisione in un flusso di origine esistente del partner in modo che ogni richiedente il partner vede viene eseguito attraverso il modello di Pagaya prima. Il partner ottiene migliori tassi di approvazione e rischio di default inferiore. Pagaya guadagna una tassa.
I risultati del Q1 2026 sono leggermente inferiori alle aspettative dei ricavi, ma la composizione del battito e della mancanza conta più della titolo. EPS di $0.73 battere di $0.17, e i ricavi sono ancora cresciuti 9,64% anno su anno. Per un'azienda che non era redditizia fino al 2025, quella traiettoria è notevole.
La rete partner si sta espandendo rapidamente: Upstart, GLS, Sezzle e prodotto Flex Pay di Upgrade sono stati tutti a bordo negli ultimi 6-12 mesi, portando il totale a cinque nuovi partner in quella finestra. Ulteriori banche regionali sono segnalati in coda. Ogni nuovo partner che integra il motore di sottoscrittura di Pagaya approfondisce la fossa perché spegnere un modello di credito AI che è incorporato allo strato di origine è operativamente doloroso e comporta un rischio reale di default-rate se fatto senza cura.
La partnership di Sezzle vale la pena di capire in particolare. Il prodotto principale di Sezzle è un'offerta di installazione pay-in-four, che per sua natura copre la dimensione di acquisto che può supportare. Collegandosi all'infrastruttura di sottoscrizione di Pagaya, Sezzle può ora estendere il finanziamento su acquisti significativamente più grandi, che espande il suo mercato indirizzabile senza assumersi il rischio di credito aggiuntivo non può prezzo correttamente.
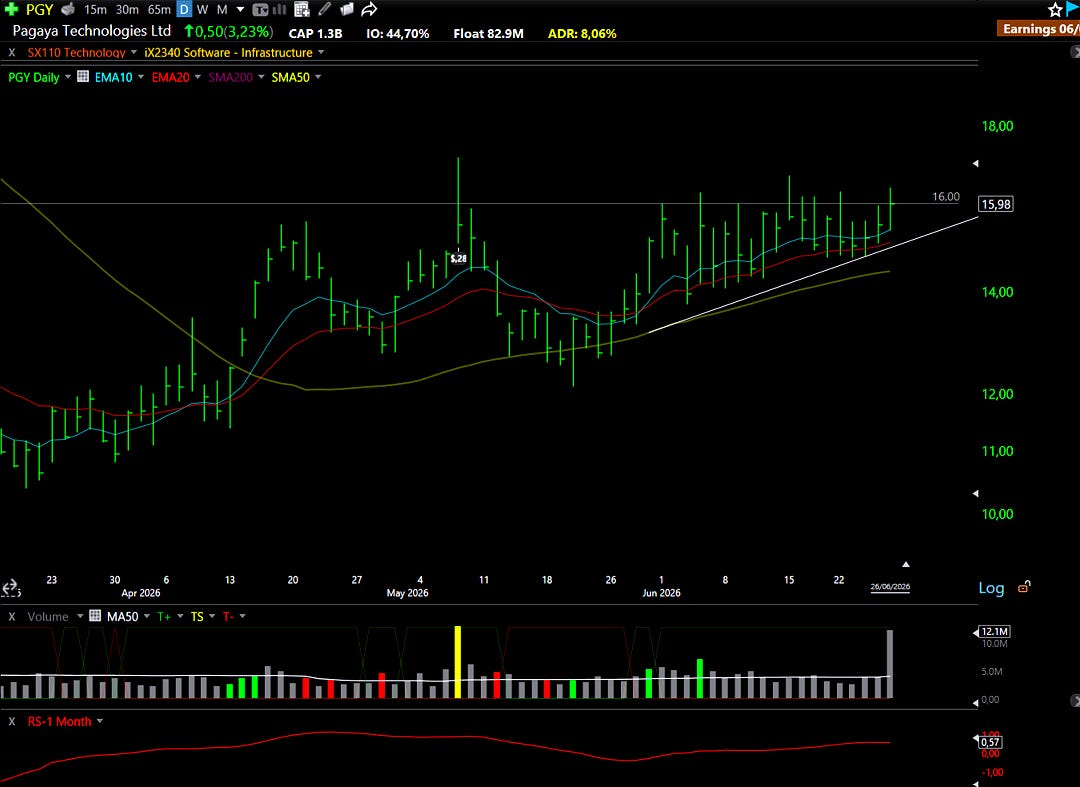
Prospettive tecniche: Lo stock si avvicina di nuovo al livello di $16.00, che ha agito come principale resistenza mensile durante il 2024. Il modello che si è formato da metà aprile è una lunga maniglia disegnata su ciò che legge come base di tazze e maniglie. Queste maniglie estese possono essere frustranti, ma tendono a costruire in interruzioni più pulite perché i supporti deboli gradualmente escono durante il periodo di consolidamento. Una pausa superiore a 16.00 su volume significativo sarebbe un evento tecnico significativo per questo nome e potrebbe segnare l'inizio di un vero e proprio stadio 2 uptrend.
Perché non aspettiamo domenica
I mercati non si spostano sul vostro programma. Le migliori voci a basso rischio non si annunciano educatamente e aspettano la newsletter del fine settimana.
Si presentano quando si presentano. E se non sei posizionato, ti mancano.
I membri pagati ottengono avvisi in tempo reale: voci esatte, fermate, posizionamento dimensionale e tesi dietro ogni mestiere. Le stesse informazioni che utilizziamo per gestire il nostro capitale.
I membri gratuiti ricevono solo una scelta la domenica.
Ti sembra un vantaggio?
Cosa c'è dentro Premium
Accesso gratuito TradeDeck
I membri Premium ottengono l'accesso anticipato a TradeDeck, la piattaforma di trading che stiamo costruendo. Il valore della piattaforma da solo supera già il costo dell'abbonamento.
Watchlist Elite (5-7 titoli)
Ogni selezione subisce analisi finanziarie rigorose, valutazione tecnica e valutazione strategica.
Trasparenza completa del portafoglio
Ogni posizione che abbiamo. Prezzo d'ingresso. L'attuale livello P&L. Stop. Soldi veri, rischio reale.
Avvisi commerciali in tempo reale (Accesso al cliente)
Qui vive il bordo. Entrate esatte, fermate e dimensionamento posizione. In tempo reale. No.
Raccoglitori rapidi (5 nomi)
Configurazioni aggiuntive che hanno appena perso i nostri criteri principali, ma vale la pena guardare.
Accesso chat
Vedere il nostro processo di pensiero in tempo reale. Fai domande. Guarda come gestiamo il rischio.
Gli strumenti che realmente usiamo
Sconti degli Stati membri TC2000♪ Fiscal.ai, e altre piattaforme. Stessi strumenti, migliori prezzi.
Cosa dicono i membri pagati:
Siamo imprenditori prima, commercianti secondo. Ci siamo seduti nella sedia CEO. Sappiamo com'è la vera esecuzione e come individuarla.
€39/mese o 299€/anno. Meno di uno scambio perdente. Cancellare in qualsiasi momento.
Aggiornamenti Portfolio e nuove posizioni:
💎📈 Watchlist Elite: Premium Market Movers
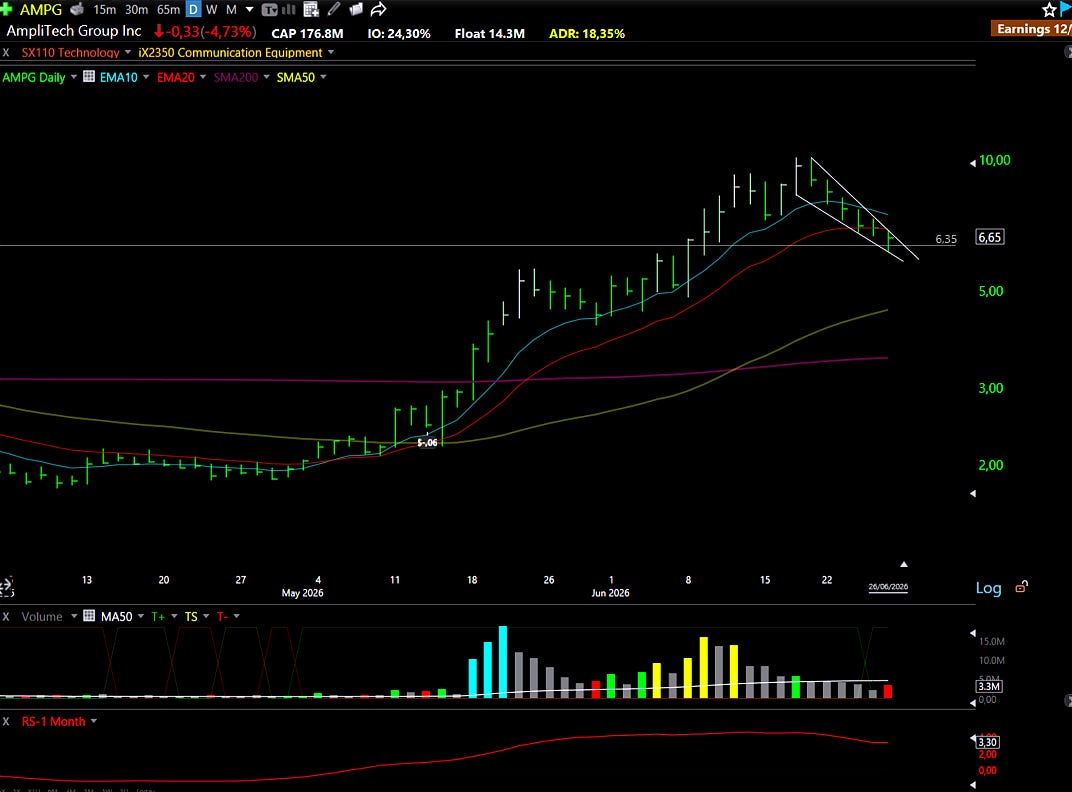
AMPG: AmpliTech Group Inc ⚠️
Cosa fanno: Un produttore di componenti di elaborazione del segnale radiofrequenza e microonde
Perche' guardare? Quarantasei dipendenti. Un tappo di mercato da 27 milioni di dollari. Un quartier generale di Hauppauge, New York, che la maggior parte degli investitori non hanno mai sentito parlare. Sulla carta, AmpliTech sembra una società che si scorre passato senza un secondo pensiero. Poi si legge l'unica frase che cambia tutto: è l'unica azienda al mondo certificata dal Centro di Prova e Integrazione O-RAN per la produzione della radio MIMO Massive 64T per le reti Open RAN 5G.
Una breve spiegazione aiuta qui. O-RAN, che sta per Open Radio Access Network, è un'architettura relativamente nuova che permette agli operatori mobili di mixare apparecchiature da diversi fornitori quando si costruisce l'infrastruttura 5G, piuttosto che essere rinchiusi in un unico fornitore come Ericsson o Nokia. Questo mercato aperto crea una vera finestra per i produttori specializzati di vendere direttamente ai vettori che in precedenza non avevano alternative. Il 64T Massive MIMO Radio è un tipo specifico di sistema antenna che utilizza 64 trasmettitori e 64 ricevitori contemporaneamente per aumentare notevolmente la capacità di rete e la copertura in ambienti urbani densi. La certificazione OTIC è il cancello normativo e tecnico che dimostra i lavori hardware all'interno dell'ecosistema O-RAN. Nessun altro ha liberato quel cancello per questo prodotto specifico. Replicare il processo di certificazione richiederebbe anni concorrenti, e l'orologio non inizia fino a quando decidono di provare.
Il quadro finanziario si è spostato bruscamente in un breve periodo. I ricavi sono cresciuti del 165% nell'anno fiscale 2025, e tale slancio ha portato nel Q1 2026 con un ulteriore aumento del 48,6%. I margini lord si sono espansi dal 33% al 48% in un unico anno, il che significa che il profitto lordo quasi raddoppiato mentre i ricavi sono aumentati di circa il 50%. Il business non sta solo crescendo più velocemente. Sta mantenendo significativamente più di ciò che guadagna. Il bilancio è pulito: nessun debito e 18,4 milioni di dollari in contanti.
La lettera di intento pipeline è la parte della storia che ridefinisce completamente la valutazione. La società ha rivelato un $40 milioni di LOI già in corso e ha riferito un ulteriore $70 milioni di LOI sulla sua più recente chiamata guadagni. Si tratta di 40 milioni di dollari identificati nel business a breve termine contro un tappo di mercato di circa $127 milioni. L'orientamento delle entrate del 2026 a tutto l'anno ammonta a $50 milioni, il che implica le vendite in borsa a circa 2,5 volte in avanti. Per una società che cresce a questo ritmo senza debito e un monopolio certificato su un pezzo specifico di hardware di rete critica, che non è un multiplo allungato. Le spedizioni di produzione sono già iniziate.
Le relazioni dei fornitori meritano una menzione separata. AmpliTech si è già qualificato per le catene di approvvigionamento di Lockheed Martin, Boeing, Raytheon e NASA. Richiedono anni di autorizzazioni di sicurezza, audit tecnici e validazione dei prodotti ad ogni livello della supply chain. La maggior parte delle aziende in questa staffa di dimensioni mai iniziare quella conversazione. AmpliTech sta già fornendo prodotti a quei programmi.
L'opportunità europea è il catalizzatore che rimane del tutto senza prezzo. I vettori europei sono sotto mandato normativo per rimuovere le apparecchiature Huawei e la transizione verso gli standard Open RAN. Deutsche Telekom, Vodafone e Orange tutti hanno bisogno di hardware O-RAN certificato per soddisfare quel mandato. AmpliTech presentato direttamente davanti a tutti e tre al MWC Barcelona. Un unico annuncio del contratto europeo sarebbe un evento di definizione aziendale per un business di questa dimensione.
Il rischio è reale e vale la pena di affermare chiaramente. Una società di 46 persone che guida per $50 milioni di entrate annuali, quando Q1 solo prodotto $5.35 milioni, significa che la stragrande maggioranza dell'anno deve arrivare nella metà posteriore. La concentrazione dei ricavi di tale magnitudo in Q3 e Q4 è il rischio di esecuzione centrale. La tesi è convincente. La consegna a questa scala rimane non provata.
Prospettive tecniche: Questo è un nome in cui la configurazione richiede pazienza e posizione disciplinata dimensionamento. Lo stock è in fase iniziale e sottile, il che significa che le voci devono essere dimensionate per riflettere quella realtà. Lo stock è in realtà seduto vicino al supporto (6.35), un livello chiave sul grafico mensile.
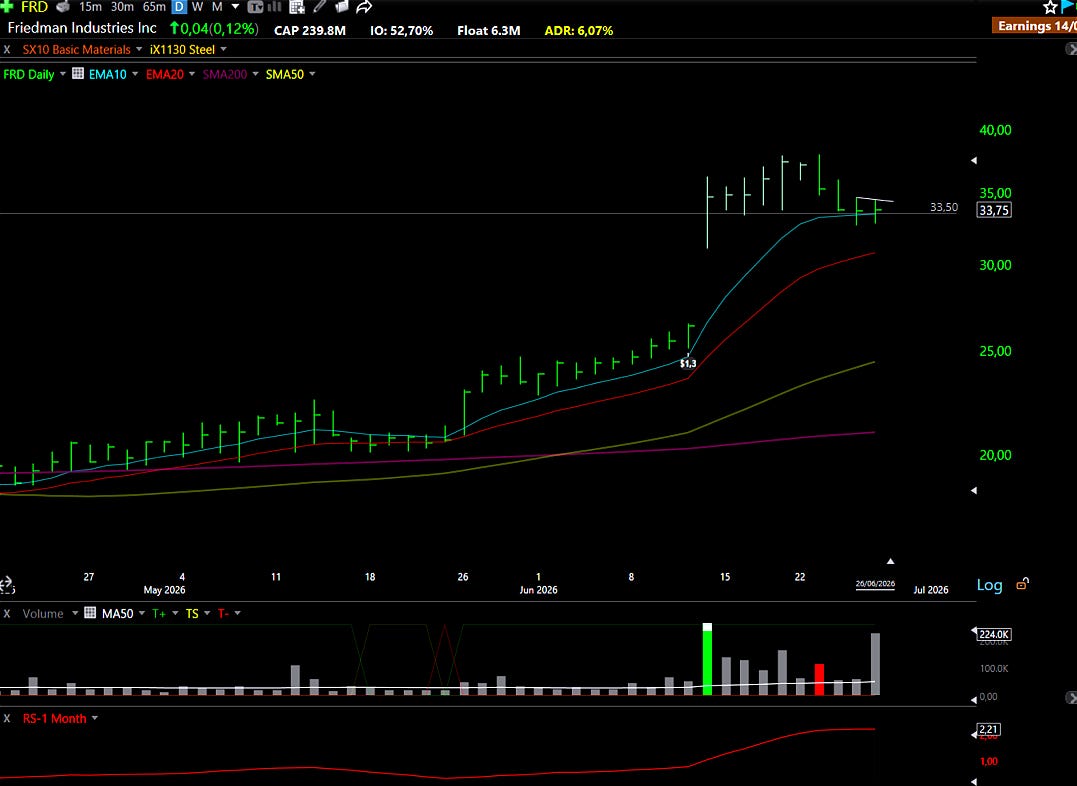
FRD: Friedman Industries Inc 📊
Cosa fanno: Una società di lavorazione e distribuzione dell'acciaio
Perche' guardare? Friedman Industries non e' una storia. Non ha un angolo AI, una narrazione di difesa, o un fondatore con un social media in seguito. Ciò che ha è quattro trimestri consecutivi di crescita dei ricavi sequenziali, una flessione del profitto che ha catturato il mercato off guard, e una recente acquisizione che ha notevolmente ampliato la sua scala operativa.
I risultati del Q4 fiscale 2026, riportati l'11 giugno, hanno raccontato chiaramente la storia. I ricavi sono ammontati a 191,8 milioni di dollari, l'ultimo passo in una progressione che ha superato 134.8 milioni di dollari, 52,4 milioni di dollari, 68 milioni di dollari, e 191,8 milioni di dollari in quattro trimestri rettilinei. Questo tipo di accelerazione sequenziale costante in un commercio di materie prime-adiacenti non accade spesso. Guadagni per azione raggiunto $1.30, contro $0.43 nel trimestre precedente. Il reddito netto era di 9,2 milioni di dollari. L'EBITDA è arrivato a 15,2 milioni di dollari. I margini lord si sono espansi all'11,2% dal 6,6% al trimestre precedente e i margini operativi sono passati dal 2,3% al 6,2%. La società ha anche stampato il volume di vendite trimestrali record, in aumento del 6% sequenziale e del 14% anno su anno.
L'acquisizione di Century Metals è il driver strutturale sotto quei numeri. Ha aggiunto circa 11 milioni di dollari in capacità di guadagno annuale, capacità di elaborazione ampliata, ampliato l'impronta regionale, e approfondito relazioni con i clienti in tutta la rete di distribuzione. La crescita del volume che l'azienda sta ora segnalando è l'integrazione di tale acquisizione che inizia a comparire pienamente nella dichiarazione di reddito.
La lavorazione dell'acciaio non è un'attività glamour. Questo è esattamente il motivo per cui una piccola azienda può sedersi nel mezzo di esso per anni, eseguire tranquillamente, migliorare i margini, e andare completamente inosservato fino a quando un rapporto guadagni costringe una rivalutazione. Lo stock ha mosso il 31% sui risultati del giorno sono stati annunciati, il che suggerisce che il mercato non stava prestando attenzione prima di quel momento.
Prospettive tecniche: Dopo il gap up sui guadagni, lo stock ha consolidato con calma e ora sta testando l'EMA di 10 giorni su volume basso. Azione di prezzo stretto sul volume in calo vicino a una media mobile chiave dopo una forte mossa di guadagno-driven è una configurazione di prosecuzione di libro di testo. Il livello di $33.50 è il supporto giornaliero a breve termine da utilizzare come riferimento. Lo stock è di trading a alti di tutti i tempi, il che significa che non c'è resistenza di testa sopra i livelli attuali. La caverna che vale la pena tenere davanti alla mente è liquidità. Il galleggiante è piccolo, e il volume giornaliero è limitato su una sessione normale, quindi sizing posizione dovrebbe riflettere. Si tratta di un vero e proprio business con guadagni veramente buoni in un settore che non ha nulla a che fare con la più ampia narrazione del mercato, che rende la pena guardare da vicino la prossima settimana.
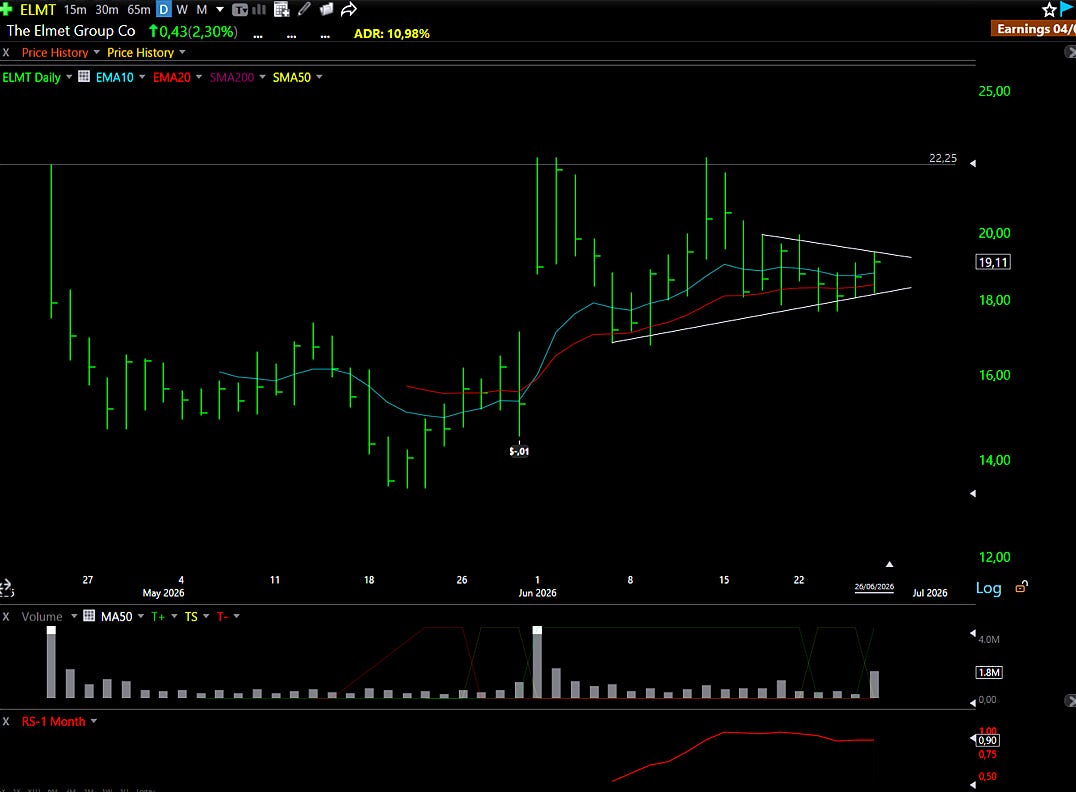
ELMT: Il gruppo Elmet Co ⚠️
Cosa fanno: L'unico produttore completamente integrato, di proprietà americana di tungsteno e molibdeno prodotti
Perche' guardare? Elmet è in attività da oltre 90 anni. Si basa a Portland, Maine, rende materiali che la maggior parte degli investitori non hanno mai pensato, e recentemente è andato pubblico quasi interamente sotto il radar. Può anche essere posizionato di fronte ad una delle tendenze della supply chain più durevoli del prossimo decennio.
I due metalli al centro del business, tungsteno e molibdeno, condividono una caratteristica che li rende strategicamente importanti: sono straordinariamente difficili da sostituire, e la loro fornitura globale è fortemente concentrata in Cina. Tungsteno ha il punto di fusione più alto di qualsiasi metallo ed è essenziale per armature-piercing munizioni, componenti aerospaziali, produzione semiconduttore, utensili da taglio industriali e applicazioni di ingegneria ad alte prestazioni. Molibdeno ha il sesto punto di fusione più alto di qualsiasi elemento, eccezionali proprietà di assorbimento delle radiazioni, e una densità che fornisce schermatura significativa a spessore gestibile. Entrambi sono classificati come minerali critici da parte dei governi occidentali specificamente a causa della concentrazione della Cina e l'assenza di adeguate alternative occidentali. Elmet è l'alternativa.
L'angolo di infrastruttura satellitare è il pezzo della tesi che la maggior parte degli investitori non hanno ancora collegato. Ogni satellite che opera in bassa orbita terrestre è continuamente bombardato dai raggi gamma dal sole, dai raggi cosmici dallo spazio profondo e dai protoni energetici intrappolati nelle cinghie di radiazione Van Allen che circondano la Terra. Senza schermatura fisica, l'elettronica all'interno sarebbe distrutta entro mesi. La soluzione è un alloggiamento lavorato da un materiale abbastanza denso da assorbire tale radiazione, pur rimanendo abbastanza luce per raggiungere l'orbita senza consumare l'intero budget di massa di lancio. Molibdeno è quel materiale, e ha bisogno di essere lavorato per tolleranze straordinariamente strette perché deve sopravvivere un lancio di razzi e quindi operare in modo impeccabile in un vuoto per un decennio o più. La schermatura delle radiazioni non è facoltativa. Non è una caratteristica che viene tagliato quando i budget si stringono. È la ragione fisica che un satellite funziona piuttosto che diventare un pezzo costoso di detriti orbitali. Ogni unità Starlink, ogni terminale Amazon Kuiper, ogni satellite OneWeb, ogni piattaforma governativa classificata in LEO richiede involucri molibdeno ingegnerizzati intorno alla sua elettronica. Elmet è l'unica azienda americana che produce quei componenti in scala.
La società detiene 20 brevetti statunitensi e internazionali nella produzione additiva di metalli refrattari. Questi brevetti sono stati depositati anni prima dell'attuale propulsione satellitare e il mercato delle infrastrutture LEO esisteva in qualcosa come la sua forma attuale. Elmet ha costruito la capacità prima che i clienti arrivassero. I clienti stanno arrivando in volume.
Il posizionamento strategico della supply chain rafforza ulteriormente la storia a lungo termine. Nel 2024, la società ha firmato un contratto di interruzione di cinque anni per l'acquisto di tungsteno concentrato dalla miniera di EQ Resources Barruecopardo in Spagna, uno dei produttori di tungsteno occidentale più rapida crescita, a un valore di contratto stimato di circa 30 milioni di dollari. Nel 2026, Elmet ha esercitato la sua opzione per l'acquisto di ulteriori 20 milioni di azioni di EQ Resources, portando la sua proprietà totale a 23.65 milioni di azioni. Questo non è un investimento finanziario passivo. Si tratta di un'integrazione verticale deliberata nella catena di approvvigionamento a monte, riducendo la dipendenza dalle stesse fonti cinesi che i governi occidentali stanno attivamente lavorando per allontanarsi. Già redditizio, in rapida crescita, con un record di difesa backlog.
Prospettive tecniche: Come IPO recente, il grafico si sta ancora affermando, e l'ADR può essere molto ampio. Le mosse in entrambe le direzioni possono essere taglienti e veloci, quindi il dimensionamento della posizione conta più qui che nella maggior parte delle configurazioni. Lo stock comincia a navigare negli EMA da 10 e 20 giorni con una certa compressione costruttiva che si sviluppa sopra di loro. Il livello di breakout pulito è superiore a $20.00, ma una voce precedente in una pausa degli alti di venerdì vale la pena di monitoraggio per quelli comodi con il profilo di volatilità.
FLR: Fluor Corporation 📊
Cosa fanno: Una delle più grandi aziende di ingegneria, approvvigionamento e costruzione del mondo.
Perche' guardare? Fluor è la società che viene chiamata quando qualcuno ha bisogno di costruire qualcosa che non è mai stato costruito prima a quella scala, o qualcosa di così tecnicamente complesso che solo una manciata di aziende del mondo può gestirlo dal concetto alla messa in servizio. Impianti nucleari avanzati. Esecuzioni di semiconduttori. Terminali di gas naturale liquefatti. Infrastruttura di potenza su scala Grid. Questi sono i progetti che ci vogliono anni per pianificare, decenni per pagare, e richiedono un tipo molto specifico di organizzazione per eseguire senza distruggere il budget del cliente nel processo.
Nel corso degli ultimi anni, l'azienda ha subito una dolorosa ristrutturazione, provocata in gran parte da perdite sui contratti a prezzo fisso in cui l'inflazione e le interruzioni della supply chain hanno spazzato via i margini sui progetti che erano stati valutati anni prima. La gestione ha fatto un cambiamento strategico fondamentale: l'azienda ha in gran parte interrotto l'offerta sul lavoro a prezzo fisso. L'attuale backlog di $25.7 miliardi è 82% rimborsabile, il che significa che il cliente sopporta il rischio di costo quando i prezzi materiali e del lavoro si muovono. Questo cambiamento strutturale cambia significativamente la qualità dei guadagni. Una società con un backlog a prezzo fisso sta portando il rischio di inflazione. Una società con un backlog rimborsabile non lo è.
La divestitura NuScale ha rimosso una fonte significativa di capitale e incertezza. Fluor ha venduto 71 milioni di azioni NuScale nel febbraio 2026 per 1,35 miliardi di dollari e ha completato la vendita dei restanti 40 milioni di azioni in aprile per 473 milioni di dollari. I proventi combinati hanno dato alla gestione una significativa flessibilità finanziaria, e lo hanno indirizzato verso riacquisti azionari aggressivi.
Lo sfondo della domanda strutturale è ciò che rende il backlog credibile piuttosto che ambizioso. Le aziende tecnologiche sono sotto enorme pressione per garantire la potenza per i data center AI, e l'infrastruttura di rete per supportare quei carichi semplicemente non esiste nella maggior parte dei luoghi in cui si sta implementando quella elaborazione. Fluor sta costruendo centrali elettriche e aggiornando l'infrastruttura di trasmissione per esattamente quei clienti. Il backlog firmato di $25.7 miliardi è lavoro che già esiste e sta aspettando di essere eseguito.
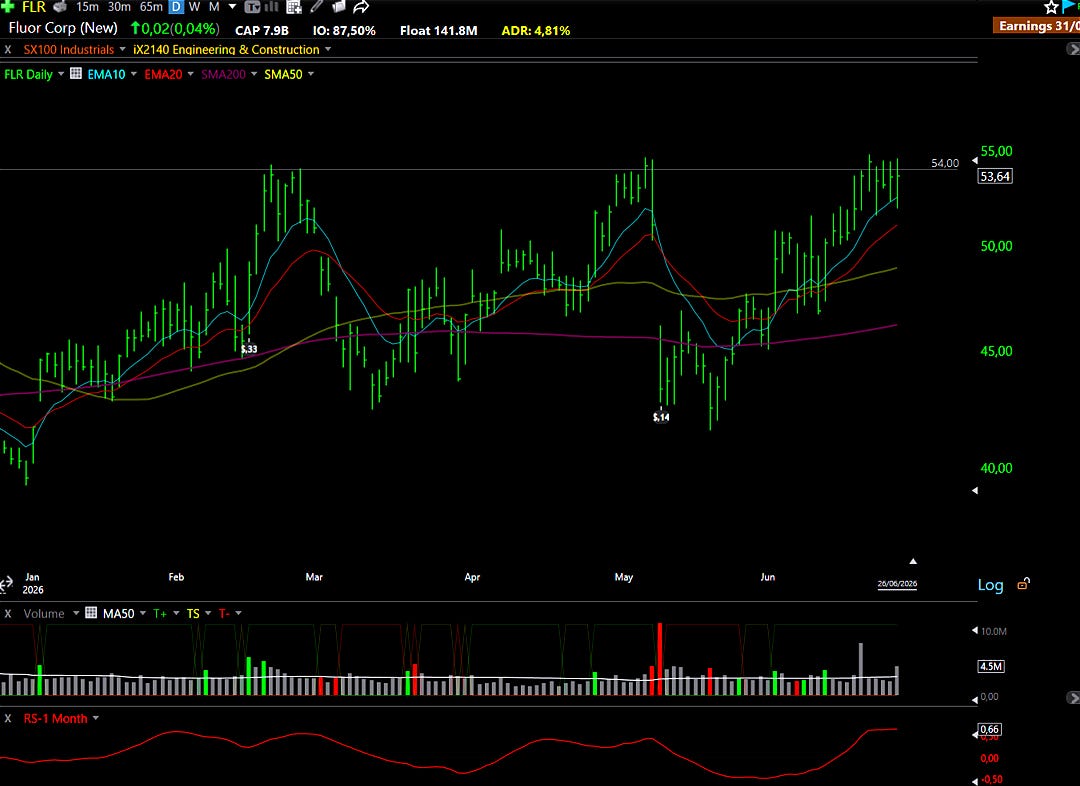
Prospettive tecniche: Il grafico settimanale mostra tre tentativi separati di rompere sopra il livello di resistenza $54.00 nel 2026, nessuno dei quali ha tenuto. Tre test dello stesso livello senza risoluzione è un modello che tipicamente termina uno dei due modi: una pausa pulita che innesca reale follow-through acquisto, o un rollover. Dato il backlog, il profilo del flusso di cassa e l'ambiente di domanda strutturale in cui opera l'azienda, la configurazione si orienta verso il primo. Quando arriva la pausa, la mossa dovrebbe essere significativa. Lo stock è tagliente per natura e non tende in modo particolarmente lineare, quindi le posizioni hanno bisogno di spazio per respirare. Le strette soste su questo nome tendono a farsi prendere prima che la tesi giochi fuori.
ADEA: Adeia Inc ⚠️
Cosa fanno: Una società di licenze di proprietà intellettuale
Perche' guardare? Adeia non è un chipmaker. Non fabbrica il silicio, assembla i pacchetti, o compete per i contratti di produzione. Possiede i brevetti che governano come i chip vengono impilati l'uno sopra l'altro a livello microscopico, e raccoglie le tasse di licenza dalle aziende che costruiscono. Quel modello di business vale la pena di capire proprio perché la maggior parte degli investitori non riconoscono immediatamente quanto sia credibile.
L'incollaggio ibrido è la tecnologia che consente l'inserimento di chip faccia a faccia, con cuscinetti in rame che si collegano direttamente attraverso l'interfaccia a densità che tradizionali metodi di incollaggio a filo o flip-chip non possono avvicinarsi. Il risultato è un'interconnessione elettrica notevolmente più corta, un consumo energetico più basso e una larghezza di banda molto più elevata tra i chip. Memoria ad alta larghezza di banda, il tipo specifico di DRAM impilato che acceleratori di AI come H100 e H200 di Nvidia richiedono di operare alle loro prestazioni valutate, dipende dal legame ibrido per raggiungere i tassi di trasferimento di dati di cui quelle chip hanno bisogno. Senza di essa, le caratteristiche di performance che rendono questi acceleratori utili per la formazione e l'inferenza dell'IA non sono realizzabili attraverso qualsiasi alternativa corrente.
I brevetti di Adeia non coprono solo un passo in questo processo. Essi coprono molti di quelli tecnicamente difficili che rendono il legame ibrido manufacturable ad alto rendimento, che è la parte che effettivamente conta commercialmente. Il portafoglio affronta la preparazione della superficie prima di incollare, la mitigazione dei danni dovuti alla sonda, i flussi di materiale protettivo durante la lavorazione, le condizioni di ricottura, le strutture di barriera di diffusione, i diversi profili di pad e le piazzole per diverse geometrie di chip, attraverso-silicio tramite layout di interfaccia e l'architettura tridimensionale del processore. Un concorrente che cerca di progettare intorno a questo portafoglio non affronta un ostacolo in isolamento. Affronta molti simultaneamente, attraverso diverse fasi del processo produttivo. La progettazione intorno alla preparazione della superficie non risolve il problema del materiale della barriera, e risolvere entrambi quelli non affronta il layout del pad. La larghezza della copertura è la fossa.
Il business delle licenze copre già l'industria della memoria in modo completo. Micron, SK Hynix, Kioxia e SanDisk, che rappresentano oltre il 90% della produzione globale di DRAM, sono tutti sotto licenza. Il recente regolamento AMD ha convertito quella che era stata una controversia legale in un rapporto formale di licenza, aggiungendo alla credibilità del portafoglio semiconduttore e dimostrando che l'IP regge quando contestato.
L'elemento temporale che rende questo degno di osservazione ora è il ciclo di rinnovamento che si avvicina nel 2027. Gli accordi esistenti con Micron e SK Hynix sono strutturati come offerte flat-fee, il che significa che Adeia riceve lo stesso pagamento indipendentemente da quanti chip sono effettivamente prodotti sotto tali licenze. Quei contratti sono previsti per la rinegoziazione intorno al 2027, esattamente come HBM4, la prossima generazione di memoria ad alta larghezza di banda che si basa ancora più intensivamente su bonding ibrido, inizia la sua rampa commerciale. Il momento di negoziazione arriva proprio quando l’IP di Adeia diventa più critico, non meno. Se una parte di tali tasse piatte si converte in royalties per unità su base volumetrica, l'impatto finanziario è sproporzionato a quello che il cambiamento potrebbe sembrare, descritto in parole. Una piccola tassa per-chip moltiplicata per miliardi di chip all'anno, su una struttura di costo quasi interamente fissata con praticamente nessun costo per servire ogni unità aggiuntiva, cade direttamente alla linea di fondo. Una conversione del contratto potrebbe rivalutare materialmente l'intera azienda.
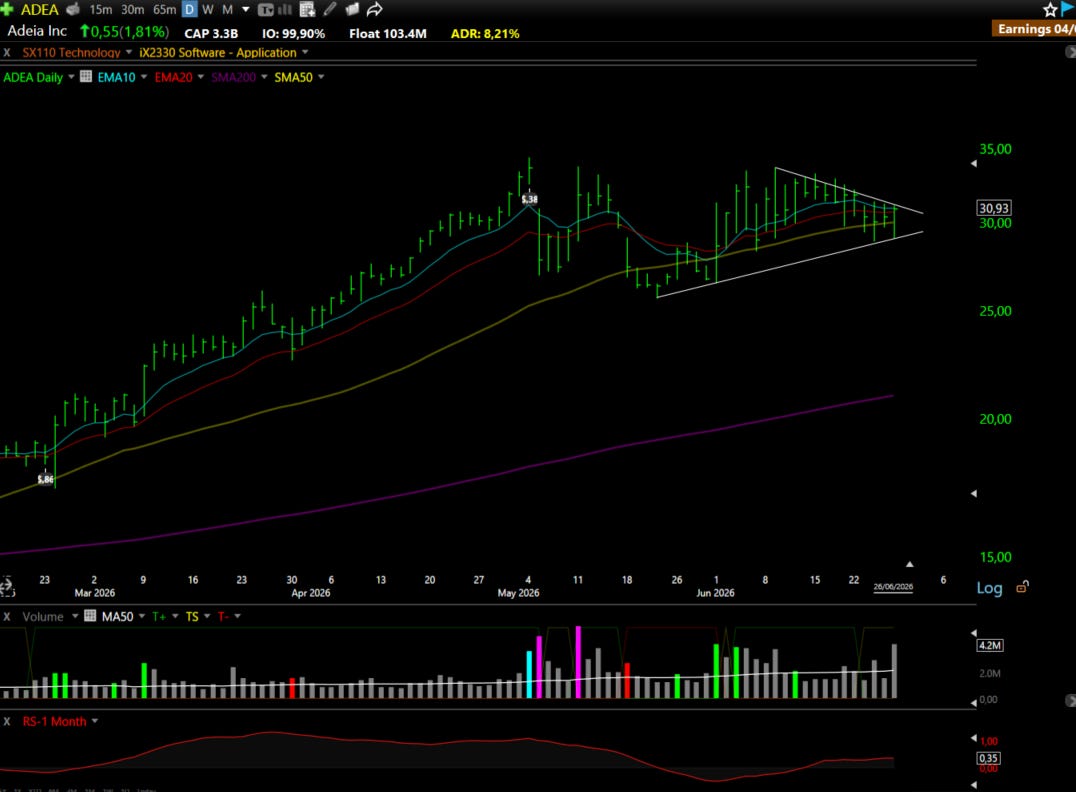
Prospettive tecniche: Lo stock ha tenuto il livello di $29.00 su due prove separate durante una settimana quando il mercato più ampio era sotto pressione. Tenere il supporto in un nastro debole è un segnale che vale la pena notare. Gli EMA da 10, 20 e 50 giorni stanno attualmente convergendo in un cluster insolitamente stretto appena sotto il prezzo, che segnala che una mossa direzionale sta sviluppando e probabilmente avvicinandosi. Quando tre principali medie mobili comprimere questo da vicino insieme, l'impulso successivo tende ad essere tagliente in qualsiasi direzione il prezzo si rompe. La configurazione favorisce la pazienza, ma la compressione suggerisce che la finestra si restringe.
ERII: Energy Recovery Inc 📊
Cosa fanno: Un'azienda tecnologica industriale il cui prodotto principale riduce drasticamente il costo energetico della desalinizzazione delle acque marine
Perche' guardare? Energy Recovery ha passato gli ultimi mesi a essere rivalutato per le ragioni sbagliate, che è esattamente il tipo di configurazione che vale la pena prestare attenzione.
Il prodotto al centro del business guadagna il suo posto nello stack dell'infrastruttura idrica risolvendo un problema fisico fondamentale. L'osmosi inversa dell'acqua marina funziona forzando l'acqua di mare attraverso membrane semipermeabili sotto pressione estremamente elevata, separando il sale dall'acqua. La salamoia concentrata scaricata da quel processo porta ancora la maggior parte dell'energia di pressione che è stata utilizzata per spingere l'acqua di mare attraverso. Nei sistemi tradizionali, l'energia è semplicemente sprecata. Lo scambiatore di pressione PX lo cattura e lo trasferisce direttamente nel flusso di acqua di mare in entrata prima di entrare nelle pompe ad alta pressione, riducendo il consumo energetico totale dell’impianto fino al 60%. Non è un miglioramento dell'efficienza marginale. In molte geografie, è la differenza tra la desalinizzazione economicamente fattibile a scala ed essendo proibitivamente costosa. Il prodotto comanda margini lordi superiori al 60%, rappresenta oltre il 90% dei ricavi e non ha alcuna concorrenza significativa nella sua specifica nicchia. L'azienda ha l'economia di un'operazione di licenza IP ad alto margine nonostante sia classificata e valutata come produttore industriale.
Lo stock è caduto circa il 50% dai suoi alti di febbraio, e i motivi sono specifici e in gran parte temporanei. Il Medio Oriente rappresenta circa la metà delle entrate dell’azienda, e tale concentrazione è diventata acutamente problematica quando il conflitto iraniano ha interrotto i tempi del progetto e la gestione forzata per rimuovere completamente la guida a tutto l’anno. Due rapporti consecutivi che hanno deluso contro le aspettative già ridotte, combinate con le partenze CEO e CFO in stretta successione, hanno compresso la valutazione in modo più aggressivo. Il mercato ha venduto l'incertezza, non il business.
Ciò che manca il venditore è che i driver della domanda sottostante non sono solo intatti ma in crescita. Q1, storicamente il più debole trimestre stagionale dell'azienda, è ancora cresciuto 20% anno su anno. La perdita netta riportata per quel trimestre è venuta da una carica di una volta relativa alla chiusura del progetto lato refrigerazione CO2, una decisione di allocazione di capitale per smettere di perseguire una linea di prodotto che consumava risorse senza produrre rendimenti. Spogliate la carica, e il core business eseguito come previsto. Q4 2025 è stato un trimestre record a 66.9 milioni di dollari in ricavi con un margine lordo del 67%. Il bilancio è una vera fortezza: $77 milioni in contanti netti, un rapporto di corrente 9x, un debito minimo, circa $27 milioni in cash flow libero trainante, e un programma di buyback in esecuzione a circa un rendimento del 9% sul prezzo di quota corrente. La compagnia ti paga per aspettare.
Quattro vettori strutturali rendono l'attuale prezzo veramente interessante al di là della situazione del Medio Oriente normalizzazione. La scarsità di acqua globale si sta intensificando in quanto i fiumi e gli aquiferi diminuiscono mentre la crescita della popolazione, l'industrializzazione e l'infrastruttura dell'IA si impegneranno sempre di più su una fornitura restrittiva, con la desalizzazione come backstop primario progettato. Il conflitto stesso ha dimostrato che l'infrastruttura idrica è una risorsa militare strategica, e gli stati del Golfo che avevano le piante danneggiate sono ora sotto pressione diretta per indurire, decentralizzare e costruire più capacità piuttosto che meno, il che significa più vendite PX in esattamente la regione dove lo stock è stato punito. Il data center del Golfo AI, che i progetti PwC triplicano a circa 3.3 gigawatt di capacità di elaborazione entro il 2030, richiede enormi volumi di acqua di raffreddamento in una regione in cui fino al 90% di acqua dolce proviene dalla desalizzazione, rendendo il prodotto di Energy Recovery il vincolo su dove tale elaborazione può effettivamente essere implementata. La gestione non sta ancora raccontando questa storia, ma è lì. E il segmento industriale delle acque reflue, che l'azienda ha scavato come propria unità di segnalazione a circa il 6% delle entrate correnti, si rivolge all'altra estremità della storia dell'acqua AI: fabs semiconduttore e data center scarico acqua processo che richiede il trattamento prima del rilascio, utilizzando la stessa tecnologia di scambio di pressione allo stesso profilo di margine.
Contro i coetanei nel settore della tecnologia dell'acqua, Xylem, Badger Meter e Franklin Electric tutti i commerci a 28 a 31 volte che seguono guadagni. Il recupero di energia commercia approssimativamente 24 volte, con il margine lordo più alto nel gruppo pari e il tappo di mercato più piccolo. Il divario è quasi del tutto spiegato dalla concentrazione del Medio Oriente e dalla transizione di leadership, nessuno dei quali cambia la qualità fondamentale del prodotto o l'ambiente di domanda in cui opera.
Prospettive tecniche: Lo stock è vicino ai bassi pluriennali e si trova in una zona di domanda tecnica ben definita. L'asimmetria qui proviene dal bilancio: con $77 milioni in contanti netti e forte flusso di cassa libero, l'azienda non è a rischio in qualsiasi scenario che coinvolge operazioni normali, che rimuove il rischio di coda che tipicamente rende bassi profondi pericolosi in piccoli cappucci. La messa a punto è una dove il catalizzatore del lato negativo è già pienamente riflesso nel prezzo, e qualsiasi normalizzazione della situazione del Medio Oriente o annuncio di nuova leadership diventa il grilletto di ripetizione.
MXL: MaxLinear Inc ⚠️
Cosa fanno: Un'azienda semiconduttore che progetta connettività ad alta velocità
Perche' guardare? MaxLinear è stato costruito intorno a comunicazioni fibra ottica, accesso via cavo e mercati di connettività wireless. Quelli sono ciclici per natura, legati ai cicli di spesa dei capitali di trasporto e ai modelli di aggiornamento dei consumatori, che hanno reso MaxLinear un nome ineccitante e volatile a proprio. I ricavi seguirono la spesa dei vettori e la spesa dei vettori seguì l'economia. Quella era la vecchia versione dell'azienda. I numeri Q1 2026 hanno reso la nuova versione impossibile da ignorare.
I ricavi sono cresciuti 43% anno su anno a $137 milioni. Più narrante della testata era la composizione sotto di essa. I ricavi delle infrastrutture, che coprono i prodotti per la connettività dei data center, sono cresciuti nel 136% dell'anno e sono passati oltre per diventare la categoria di ricavi unica dell'azienda in un unico trimestre. Questo non è un graduale cambiamento di mescolanza che gioca attraverso più anni. Questo è un business che cambia la sua identità fondamentale, con la dichiarazione di reddito che lo conferma in tempo reale.
Per capire perché l'esposizione al data center conta tanto quanto lo fa, aiuta a pensare a ciò che un cluster di calcolo dell'intelligenza artificiale richiede effettivamente oltre le GPU che catturano la maggior parte dell'attenzione e dei titoli. Ogni rack di acceleratori AI ha bisogno di collegamenti ottici ad alta velocità per spostare i dati tra chip attraverso il tessuto di rete, interconnessioni di rame per il traffico scala all'interno del rack stesso, percorsi di archiviazione veloci per mantenere la computazione continuamente alimentata, e l'efficiente connettività del piano di controllo per gestire l'intero sistema. MaxLinear progetta chip che siedono a ciascuno di quei colli di bottiglia: interconnessioni ottiche 1.6T, retimeri di rame per l'architettura scala-up, acceleratori di stoccaggio e disegni PON iperscale. L'azienda non è adiacente alla costruzione di infrastrutture AI. È incorporato nello strato che rende l'intera funzione.
Gestione ha guidato i ricavi Q2 a un punto medio di $165 milioni, un aumento del 52% anno su anno, e ha aumentato la prospettiva di fatturato del data center ottico di tutto l'anno tra $150 e $170 milioni sul retro di ordini clienti più forti e una migliore visibilità in avanti nelle rampe di produzione ai clienti iperscale. Prima di aprile, il mercato potrebbe ancora sostenere che questa era una piccola azienda semiconduttore con esposizione a banda larga legacy godendo di alcuni venti di coda ciclici. Dopo il rapporto Q1, il mercato ha dovuto iniziare a valutarlo come una società di connettività AI con rampe di produzione reali in esecuzione su scala. Il multiplo non ha ancora preso fino a quel riquadro.
Il galleggiante non è grande, che taglia entrambi i sensi. Quando questo nome si muove, si muove velocemente, e non dà seconde possibilità sulle voci.
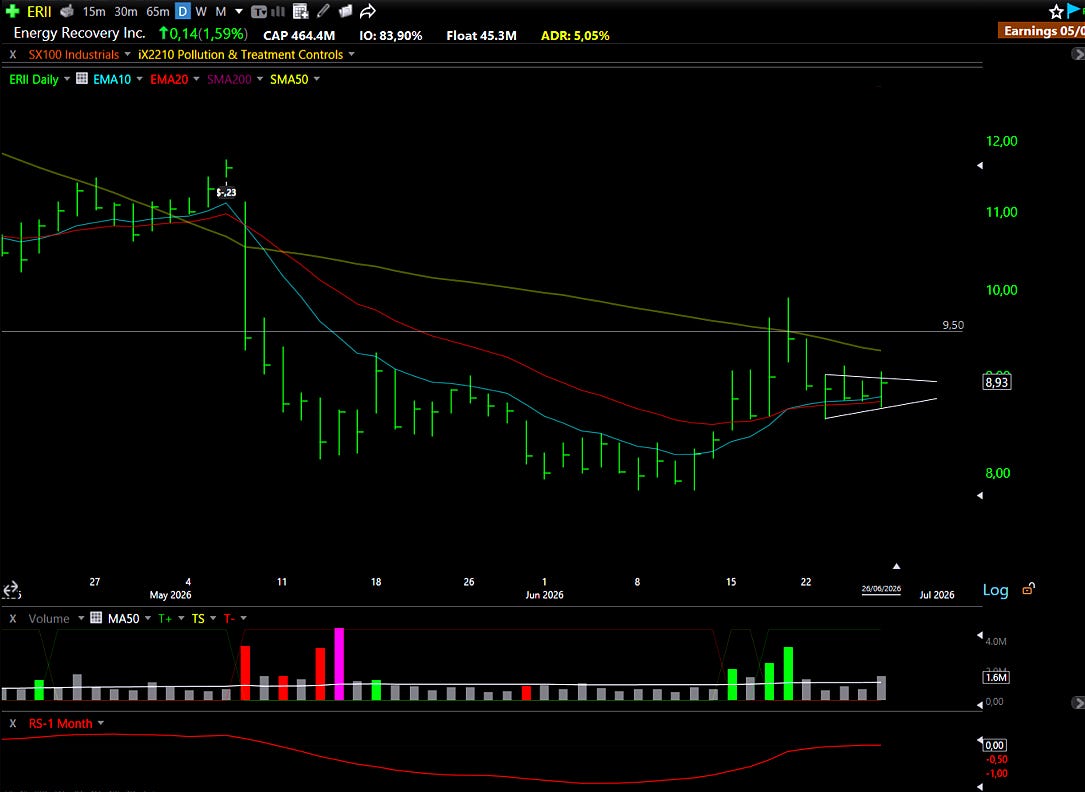
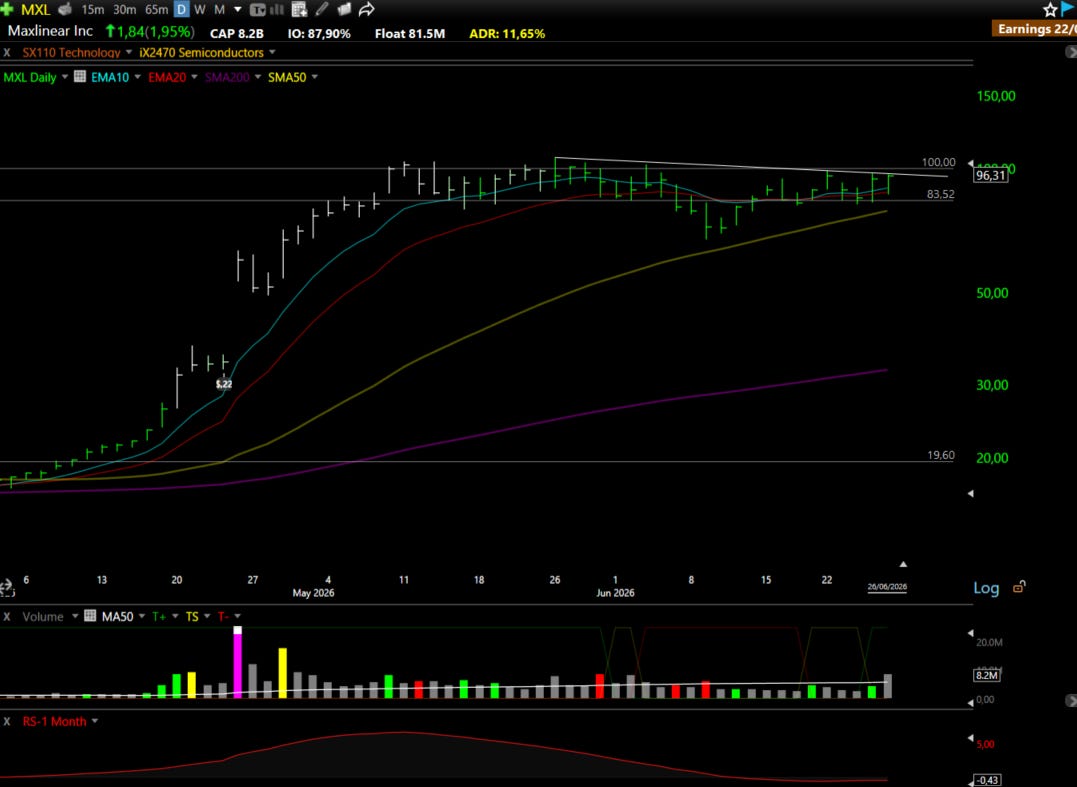
Prospettive tecniche: Lo stock ha fatto un 30% allontanare i suoi bassi prima di essere respinto dalla media mobile di 50 giorni, che rappresenta significativa resistenza in testa a questi livelli. Da allora è tornato indietro e ha reclamato sia gli EMA da 10 e 20 giorni. Il range da $9.00 a $9.10 sul grafico giornaliero è il livello di resistenza che conta di più. Altre due o tre sessioni di consolidamento stretto sopra le medie mobili, con l'EMA di 10 giorni che continua ad agire come pavimento, sarebbe la condizione ideale prima di una spinta attraverso quel livello. Abbiamo tentato un ingresso su questo nome in precedenza e siamo stati fermati troppo presto. La configurazione si sta sviluppando in qualcosa di più pulito ora, e il piccolo galleggiante significa che la mossa, quando si tratta, non sarà graduale.
Questi ticker sottostanti non hanno fatto il taglio principale, ma sono sul nostro radar per un motivo. Li abbiamo vetted; ora decidi se si adattano al tuo gioco.
Altre opportunità, meno rumore.
⚡📋Scanned Stocks: scelte rapide
GNTA - Genenta Science SPA
KMX - Carmax Inc
ENPH - Enphase Energy Inc
NUCL - Corp dell'energia nucleare dell'Aquila
SABR - Sabre Corp
"Il trucco degli investitori di successo è quello di vendere quando vogliono, non quando devono."
Seth Klarman
Disclaimer: Questa analisi è a scopo informativo e non deve essere considerata consulenza finanziaria. Condurre sempre la vostra ricerca e consultare un consulente finanziario autorizzato prima di prendere decisioni di investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Dieci nomi con i livelli, la lettura del mercato, la chat con le posizioni in diretta. Con l'abbonamento leggi tutto; senza, ricevi la parte gratuita via email.Ten names with their levels, the market read, the chat with live positions. Subscribers read everything; free readers get the free part by email.