Hut 8 (HUT), data center AI e stop di trading | Radar 90
Volume 90
L'arresto che ha avuto in sei giorni
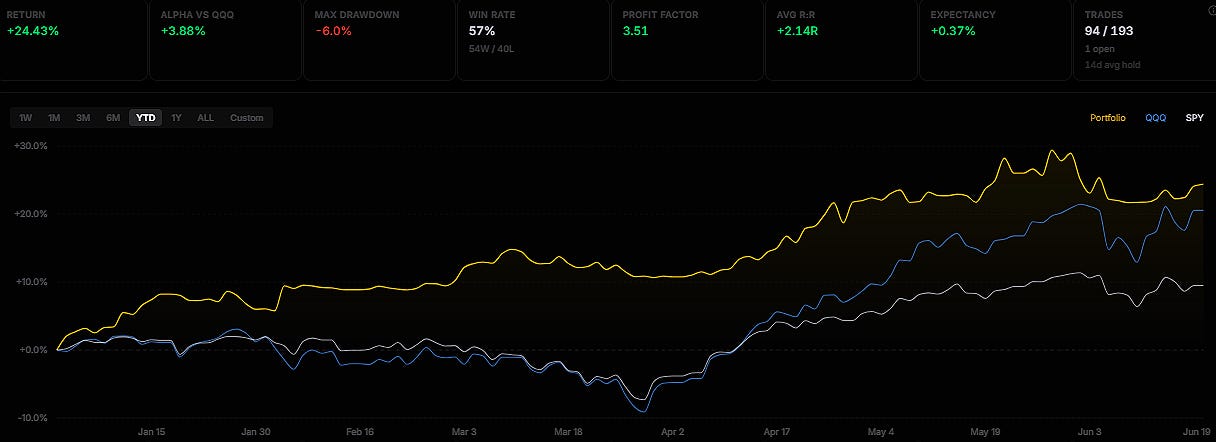
Qualche settimana si scambia il mercato. Questa settimana il mercato ci ha scambiati.
Quattro sessioni, no venerdì, il 14 giugno chiude i libri presto. Il nastro non si è mai seduto abbastanza a lungo per costruire nulla. Lunedi aperto con un rip: un quadro di pace USA-Iran ha attraversato i fili, lo Stretto di Hormuz riaperto, olio tumbled, e il Nasdaq ha eseguito più del due per cento prima che la maggior parte delle persone finito il loro caffè. Martedì, l'entusiasmo era già diradamento. Poi, mercoledì ha consegnato a tutti il conto.
Kevin Warsh ha corso il suo primo incontro come presidente di Fed, e invece del tono dovish la stanza si stava appoggiando verso, il comitato ha tenuto le tariffe ma ha segnalato che era pronto a camminare più tardi quest'anno.
Le azioni lo odiavano. I Nasdaq e la S&P si sono venduti alla fine. Giovedi ha applaudito un buon pezzo di esso indietro, piccoli caps che guidano, chip ripping, ma il messaggio era già chiaro. Questa era una settimana per tenere le mani ancora, per non giocare all'eroe.
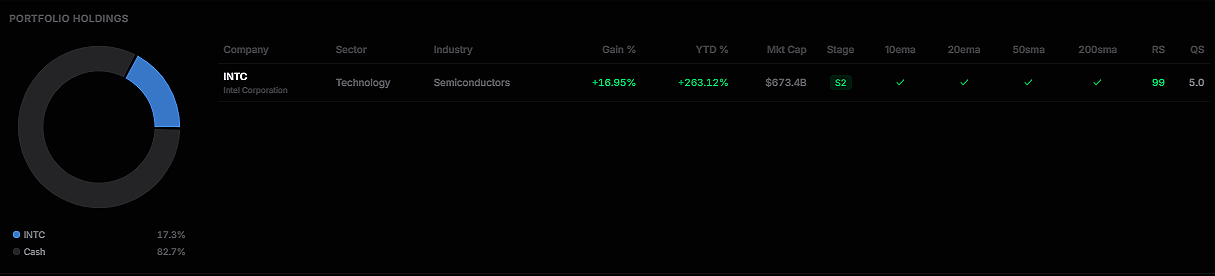
Siamo entrati in due posizioni. Ce ne andiamo con uno.
La dimensione è ancora rispettabile, ma è un unico nome ora, e siamo a posto con questo. In un nastro che oscilla sulle offerte di pace e Fed dot trama, forzando una seconda posizione solo per sentirsi occupato è come si consegna un anno di lavoro attento in un brutto pomeriggio. Preferiremmo essere pazienti e un po’ annoiati.
Il che ci porta alla parte di cui vogliamo essere onesti.
Il nostro bordo sul Nasdaq quest'anno si è ridotto, e lo sentiamo. L'ultimo tratto ha premiato l'aggressione, e la nostra lettura di questo mercato è stata prudente. A volte troppo prudente. In alcuni di quei momenti, non avevamo scelta migliore.
Vuoi l'esempio perfetto?
Siamo stati in Bloom Energy (BE) da aprile.
Tendenza pulita, buona tesi, nessuna lamentela. Quando BE ha perso il suo 20 EMA, abbiamo fatto esattamente ciò che le regole dicono e chiuso con profitto bloccato in. Libro di testo. Poi ha perso anche la 50 SMA, e per circa un giorno, ci siamo sentiti come geni.
Sei sessioni dopo, ha stampato un fresco tutto il tempo.
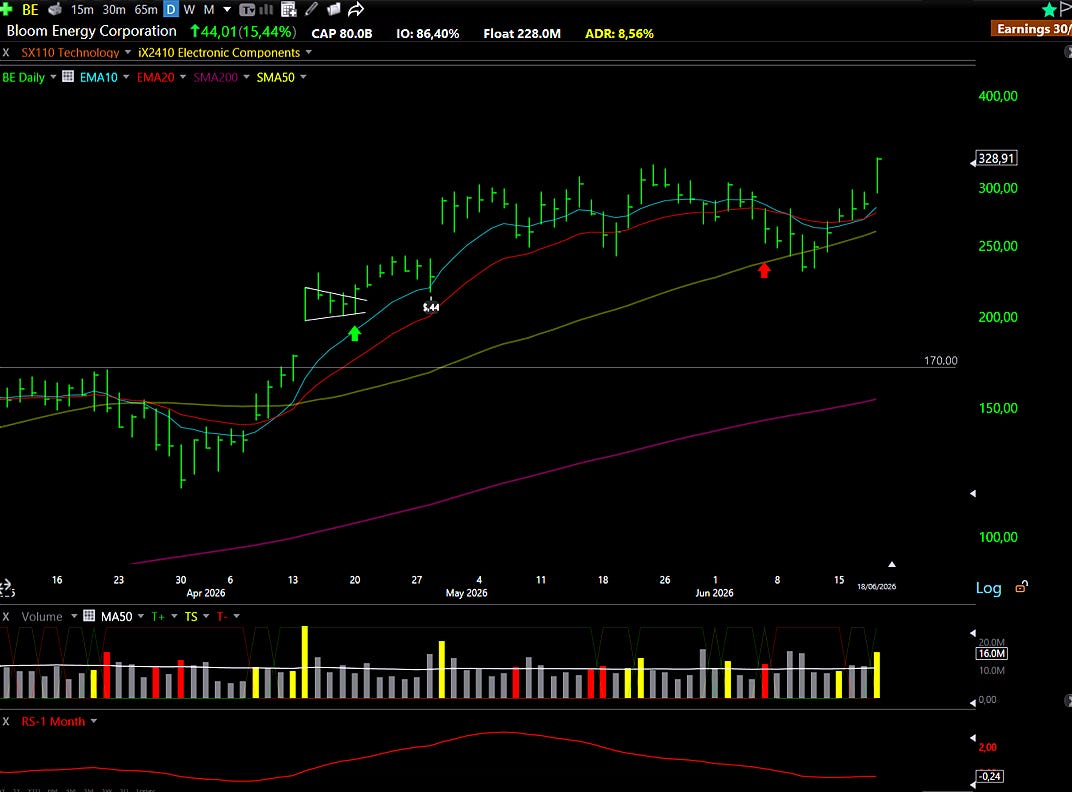
Questo è il quadro completo, proprio lì. Un mercato che prende la vostra decisione più disciplinata e lo fa sembrare timido. Non c'è soluzione intelligente. O si abbandona il profilo di rischio che ti ha tenuto vivo per anni, o si accetta che in un momentum nastro come questo, facendo la cosa giusta a volte sembra lasciare soldi sul tavolo. Continueremo a fare la cosa giusta.
Ora la buona notizia- e c'è una buona notizia.
Questa è stata la nostra settimana di ricerca più forte tra un po'. La lista di orologi in uscita è veramente fresca, non gli stessi dieci o dodici nomi ogni conto sulla linea temporale è il riciclaggio. Abbiamo passato del tempo in angoli la maggior parte delle persone non stanno ancora guardando, e alcune di queste configurazioni ci hanno adeguatamente interessati.
Abbiamo anche finito qualcosa di più grande.
La settimana prossima, pubblicheremo una buona ricerca su una tendenza che pensiamo importerà nei prossimi anni, con nomi che in realtà hanno esposizione ad esso. L'unico suggerimento che si ottiene: si tratta di chip, e non ha nulla a che fare con il commercio AI tutti è già affollato.
Una settimana felice dietro di noi. Molto più interessante.
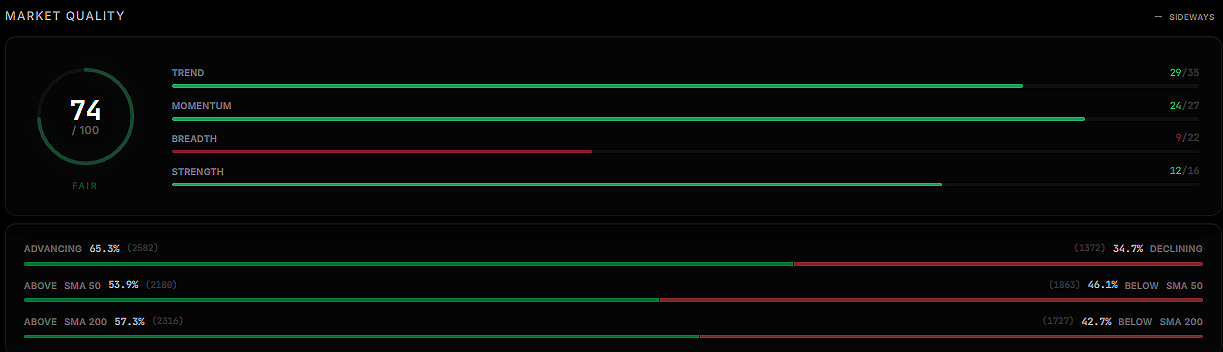
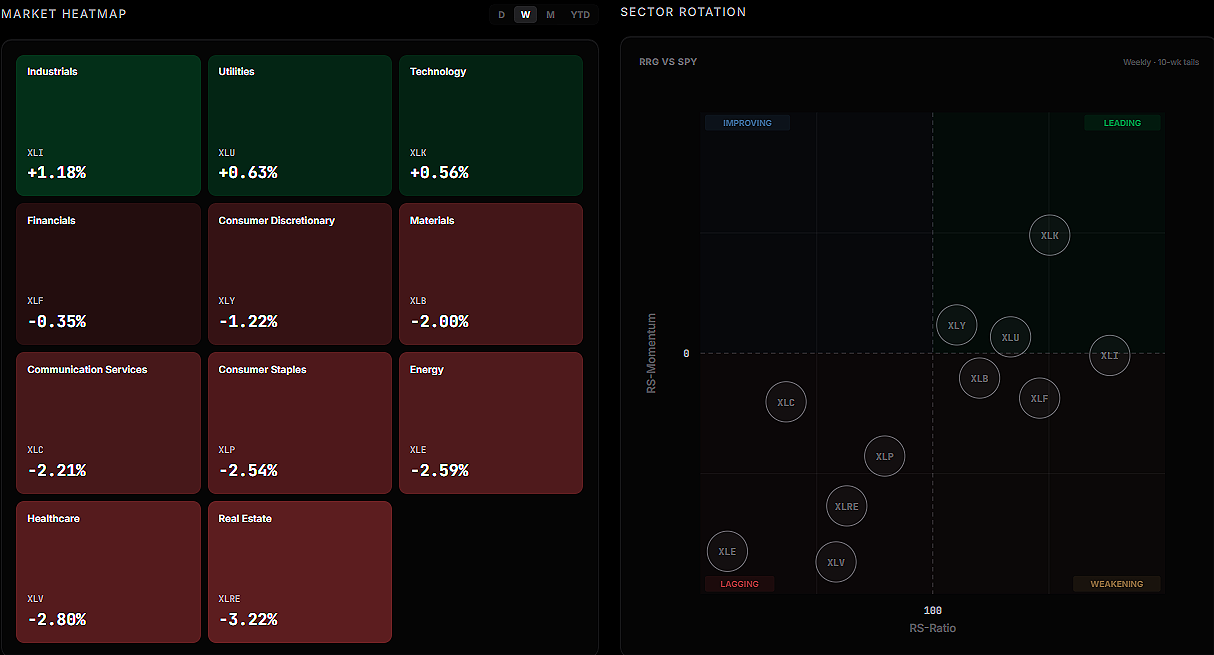
Ecco uno sguardo alla salute del mercato di questa settimana, con una ripartizione dell'indice e delle prestazioni del settore.
Stiamo costruendo la versione beta della nostra app, ed è già vivo.
Non è una soluzione generica per ogni partecipante di mercato, ma una piattaforma costruita specificamente per swing trading, strategie di slancio e investimenti a breve e medio termine.
È già possibile iscriversi, accedere alla beta, e iniziare a utilizzarlo oggi.
Come detto in precedenza, tutti abbonati pagati riceverà l'accesso completo alla piattaforma senza alcun costo aggiuntivo.
Gli ultimi articoli:
Ogni azione ha un distintivo di rischio: ⚠️ Traduzione: 📊 Media | 🛡️ Basso.
Sulla base della volatilità, del galleggiamento, della tecnica e dei fondamenti. Tagliare le posizioni di conseguenza.
📈 Configurazione gratuita: Fare Contare
Hut 8 Corp ⚠️
Cosa fanno: Una piattaforma di infrastruttura energetica
Perche' guardare? Il racconto intorno Hut 8 è cambiato completamente all'inizio di quest'anno, e il mercato è ancora in fase di recupero con quello che l'azienda ha costruito.
Il modello è ingannevolmente semplice. Invece di aumentare il capitale per costruire un data center e poi sperando di trovare un inquilino, Hut 8 assicura prima grande capacità di potenza, prima di impegnarsi a qualsiasi caso di uso specifico. Il potere, non terra e non edifici, è il vero e proprio collo di bottiglia in infrastruttura AI. Partendo da lì, l'azienda può sviluppare siti con reale flessibilità cotta in: se un inquilino AI non è immediatamente disponibile, la capacità genera ricavi attraverso l'estrazione di Bitcoin nel intermedio, eliminando il rischio speculativo che colpisce la maggior parte delle infrastrutture di sviluppo-stadio gioca.
Il modello è stato ora dimostrato in scala in due campus entro circa cinque mesi. Beacon Point nella contea di Nueces, Texas, ha consegnato un contratto di 15 anni, 352 MW IT locazione con un valore contrattuale di base di $ 9,8 miliardi, salendo a $25,1 miliardi se tutte le opzioni di rinnovo sono esercitate. L'inquilino è descritto come una società di alto livello di investimento che distribuisce la compute dedicata per l'addestramento dell'intelligenza artificiale e l'inferenza all'iperscala. River Bend in Louisiana segue la stessa struttura tripla rete, take-or-pay con Fluidstack, che trasporta un backstop finanziario da Google che copre tutti gli obblighi di locazione. Insieme, i due campus portano capacità AI totali contratti a 597 MW con un valore complessivo di contratto di base-term di circa 16,8 miliardi di dollari e una media prevista annuale NOI di circa 1,1 miliardi di dollari una volta stabilizzato.
Triple-net e take-or-pay sono termini che vale la pena di capire qui. Triple-net significa che l'inquilino copre i costi operativi in cima all'affitto, quindi quasi tutti i ricavi di locazione si convertono direttamente in cash flow per Hut 8. Take-or-pay significa che l'inquilino è contrattualmente obbligato a pagare se utilizzano la capacità o meno. In combinazione, queste strutture sono alcune delle più forti protezioni contrattuali disponibili in immobili commerciali.
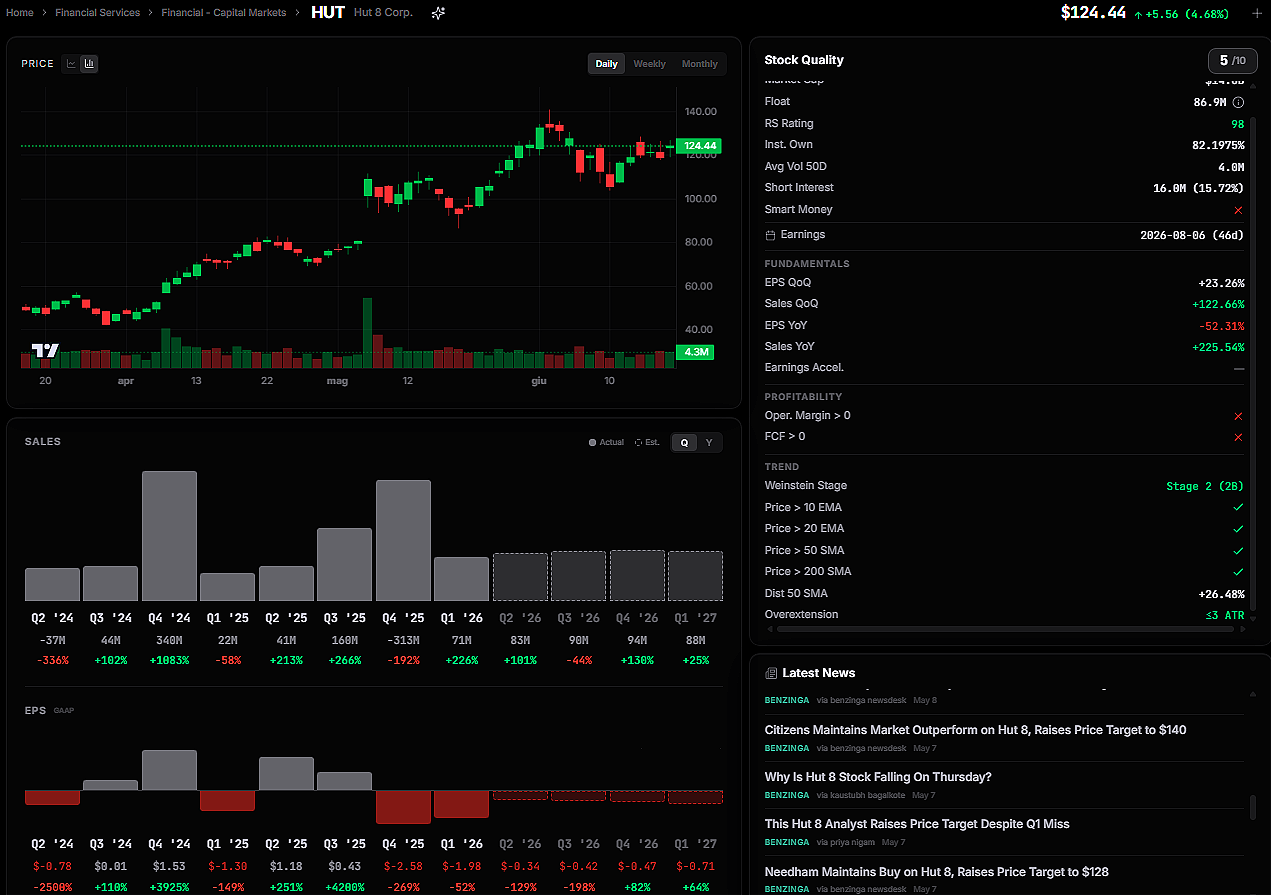
Il quadro finanziario a breve termine è più complicato. I ricavi del Q1 2026 sono ammontati a 71 milioni di dollari rispetto a 21,8 milioni di dollari nell'anno precedente, ma la perdita netta si è allargata a 253,1 milioni di dollari, quasi interamente spiegata da 295.7 milioni di dollari in perdite principalmente non realizzate sulle partecipazioni di asset digitali. La storia di generazione di cassa sottostante e la base di entrate contratte sono reali. Le perdite di titolo sono reali anche, guidato in gran parte dai movimenti dei prezzi Bitcoin piuttosto che dal deterioramento operativo.
La valutazione riflette già un sacco di crescita futura prevista. Lo stock non è economico rispetto ai guadagni correnti. Ciò che il mercato è il prezzo è la conversione del gasdotto di sviluppo in flussi di cassa contratti, e che la conversione è stata eseguita più veloce di quanto più previsto.
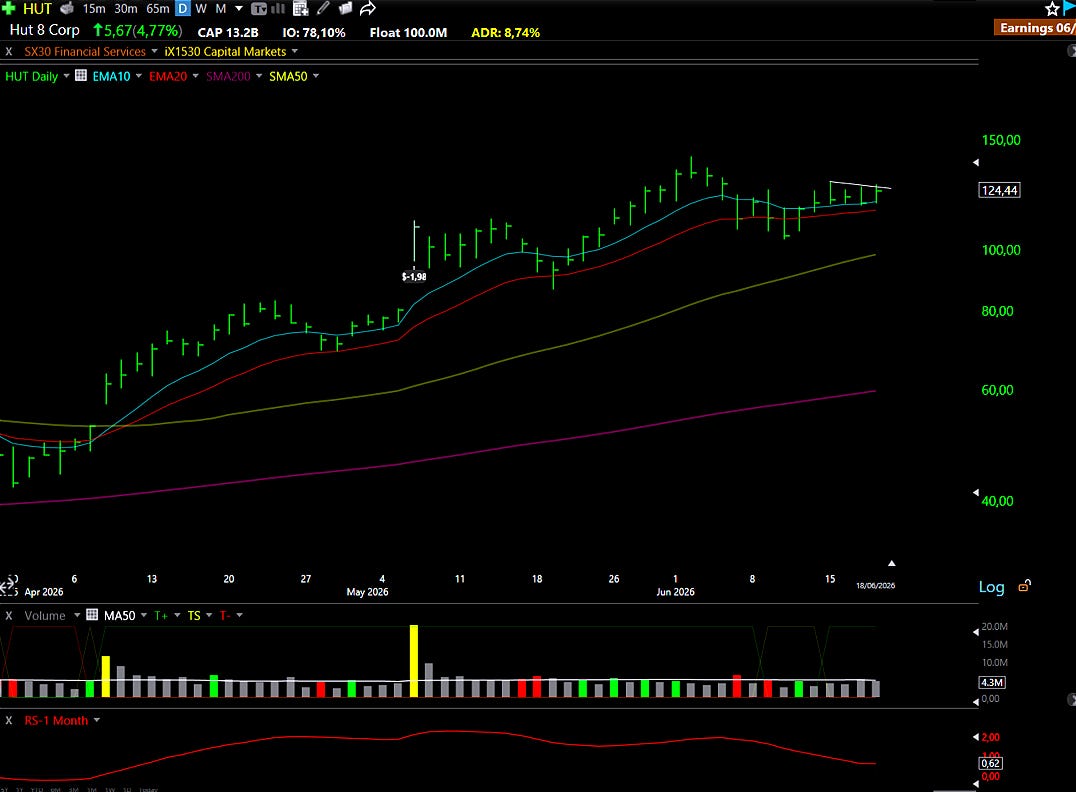
Prospettive tecniche: Lo stock è tornato oltre il 200%% anno ad oggi, e il grafico lo riflette. Dal mese di aprile, gli EMA da 10 e 20 giorni stanno tracciando molto sotto il prezzo, con lo stock che naviga le medie mobili piuttosto che allontanarsi da loro. Questo tipo di stretto rapporto tra prezzo e gli EMA a breve termine durante un anticipo sostenuto segnala l'accumulo istituzionale piuttosto che inseguimento speculativo. Il tema intorno ai data center AI, alle infrastrutture energetiche e ai neoclouds è stata una delle fonti più coerenti di leadership nel ciclo di mercato attuale, e fintanto che la rotazione continua, i nomi come Hut 8 tendono ad attrarre capitale incrementale.
Perché non aspettiamo domenica
I mercati non si spostano sul vostro programma. Le migliori voci a basso rischio non si annunciano educatamente e aspettano la newsletter del fine settimana.
Si presentano quando si presentano. E se non sei posizionato, ti mancano.
I membri pagati ottengono avvisi in tempo reale: voci esatte, fermate, posizionamento dimensionale e tesi dietro ogni mestiere. Le stesse informazioni che utilizziamo per gestire il nostro capitale.
I membri gratuiti ricevono solo una scelta la domenica.
Ti sembra un vantaggio?
Cosa c'è dentro Premium
Accesso gratuito TradeDeck
I membri Premium ottengono l'accesso anticipato a TradeDeck, la piattaforma di trading che stiamo costruendo. Il valore della piattaforma da solo supera già il costo dell'abbonamento.
Watchlist Elite (5-7 titoli)
Ogni selezione subisce analisi finanziarie rigorose, valutazione tecnica e valutazione strategica.
Trasparenza completa del portafoglio
Ogni posizione che abbiamo. Prezzo d'ingresso. L'attuale livello P&L. Stop. Soldi veri, rischio reale.
Avvisi commerciali in tempo reale (Accesso al cliente)
Qui vive il bordo. Entrate esatte, fermate e dimensionamento posizione. In tempo reale. No.
Raccoglitori rapidi (5 nomi)
Configurazioni aggiuntive che hanno appena perso i nostri criteri principali, ma vale la pena guardare.
Accesso chat
Vedere il nostro processo di pensiero in tempo reale. Fai domande. Guarda come gestiamo il rischio.
Gli strumenti che realmente usiamo
Sconti degli Stati membri TC2000♪ Fiscal.ai, e altre piattaforme. Stessi strumenti, migliori prezzi.
Cosa dicono i membri pagati:
Siamo imprenditori prima, commercianti secondo. Ci siamo seduti nella sedia CEO. Sappiamo com'è la vera esecuzione e come individuarla.
€39/mese o 299€/anno. Meno di uno scambio perdente. Cancellare in qualsiasi momento.
Aggiornamenti Portfolio e nuove posizioni:
💎📈 Watchlist Elite: Premium Market Movers
KEEL: Keel Infrastructure Corp
Cosa fanno: Sviluppatore di infrastrutture digitali ed energetiche nordamericane
Perche' guardare? La configurazione qui è simile a Hut 8 in struttura, ma significativamente prima nel ciclo di esecuzione, che è sia il rischio che la ragione per cui il potenziale è più grande.
Quando si nomina una società Keel, si sta impegnando ad essere fondamentale, per essere la base su cui tutto il resto dipende. Quella inquadratura del CEO è più che marketing. La società ha trascorso gli ultimi due anni smantellando la sua identità mineraria di Bitcoin (precedentemente Bitfarms) interamente: uscire dalle operazioni latinoamericane, ridomiciling agli Stati Uniti, la costruzione di un team di finanza di infrastrutture guidato da veterani di Lazard e Banca d'America, e concentrando la pipeline di sviluppo su ciò che la gestione descrive come alcuni dei più esigenti, la maggior parte dei mercati HPC e AI di approvvigionamento in Nord America.
La risorsa è il potere. Keel controlla un canale di sviluppo di 2.2 gigawatt attraverso lo stato di Washington, Pennsylvania e Quebec, con interconnessioni di rete già in atto. I tre siti a breve termine a Washington sono Panther Creek a 350 MW, Sharon a 110 MW e Moses Lake a 18 MW. AI data center colocation attualmente funziona circa $150 a $200 per kilowatt al mese a prezzi di mercato. Panther Creek e Sharon rappresentano da soli 460 MW di capacità a breve termine. Leased a quei tassi, che è da qualche parte tra $ 830 milioni e $ 1,1 miliardi di entrate annuali ricorrenti.
La matematica sulla pipeline è più difficile da ignorare. L'amministratore delegato Ben Gagnon ha detto al mercato che la priorità del 2026 è inequivocabile: firmare tre contratti per fine anno, uno a Panther Creek, uno a Sharon, e uno a Moses Lake. Ogni contratto di locazione converte lo sviluppo speculativo in flusso di cassa contratto e rivaluta il valore dell'intera pipeline dietro di esso. Gli operatori del data center con ricavi iperscaler contratti tendono a commerciare a sei o sette volte vendite. Applicare un multiplo conservatore a 2.2 gigawats completamente affittato, e i numeri diventano significativi.
La liquidità ammonta a 533 milioni di dollari, che il CFO ha dichiarato è sufficiente per finanziare lo sviluppo attraverso l'esecuzione del contratto di locazione in tutti e tre i siti a breve termine e coprire G&A attraverso il 2028. I ricavi Q1 sono ammontati a 37 milioni di dollari, in calo del 23% anno rispetto all'anno, con una perdita netta di $145 milioni, riflettendo la riduzione del vento dell'estrazione mineraria di Bitcoin e la base dei costi di costruzione di un'organizzazione di sviluppo delle infrastrutture. Le perdite sono strutturali alla transizione e previste.
Il rischio e' tempismo. Keel non ha bisogno di inventare un prodotto. Non ha bisogno di vincere una gara di tecnologia. Deve firmare le locazioni. Ogni mese le locazioni sono ritardate è un altro mese di bruciare i contanti contro un bilancio che è ben finanziato ma non infinito.
Prospettive tecniche: Entrambi KEEL e HUT sono nello stesso settore, e il modello grafico riflette questo. KEEL dal mese di aprile è stata la navigazione dell'EMA di 20 giorni, costruendo una base più grande e più lunga di HUT nel processo. Una base più grande produce tipicamente una rottura più potente quando si risolve. Sul grafico settimanale, $6.60 è un livello chiave da ottobre 2025, e $6.35 è la resistenza quotidiana immediata. Quei $0.25 tra i due livelli rappresentano la pressione di vendita concentrata che gli acquirenti devono assorbire e chiaro con convinzione prima che la gamba successiva si sviluppi.
NTAP: NetApp Inc
Cosa fanno: Una società di gestione dei dati e delle infrastrutture di storage
Perche' guardare? In un settore dominato da nomi alti-beta promettenti future entrate, NetApp sta facendo qualcosa di diverso. In realtà lo sta consegnando.
L'azienda ha eseguito una transizione credibile dall'hardware di storage legacy a quello che ora descrive come una piattaforma di infrastruttura dati intelligente. L'anno fiscale 2026 risultati confermano che questo riposizionamento si è spostato dalla narrativa ai numeri. I ricavi sono cresciuti da 1,6 miliardi di dollari nel primo trimestre a 1,9 miliardi di dollari nel quarto trimestre, un aumento del 18,8%, con margini lordi che detengono stabile al 70,1%, record EPS di $2,03, flusso di cassa operativo di $950 milioni, e libero flusso di cassa di $900 milioni. Questi non sono i risultati di una società catturata in un ciclo di stoccaggio delle materie prime lento crescita. Sono i risultati di un business che ha spostato lo stack di valore e ora sta catturando la domanda attraverso vettori multipli contemporaneamente.
Il nucleo operativo è il portafoglio di storage all-flash. Le imprese che sostituiscono l'infrastruttura tradizionale del disco di filatura con flash stanno facendo così alla scala che i cicli di investimento delle infrastrutture AI pluriennali richiedono, e il posizionamento competitivo di NetApp in quella transizione ha spinto sia la crescita del volume che la potenza dei prezzi visibile nei risultati. Oltre a ciò, i servizi cloud pubblici di prima parte aggiungono uno strato di ricavi ricorrente che migliora la visibilità in avanti e supporta una narrazione della piattaforma con una struttura contrattuale reale dietro di essa.
AI è il vettore di crescita a cui il mercato sta prestando attenzione, e merita sia l'ottimismo che la cautela appropriata. Il segnale di richiesta è reale: i clienti aziendali stanno attivamente investendo nell'infrastruttura dei dati per supportare i carichi di lavoro AI, e NetApp si siede all'incrocio di dove questi dati vivono e dove ha bisogno di andare a nutrire i sistemi AI. La profondità tecnica della gestione nel cloud ibrido e l'intelligenza artificiale è un vero e proprio patrimonio competitivo. La domanda eccezionale è se un singolo anno fiscale forte è sufficiente per sottoscrivere la valutazione che il mercato sta assegnando a quella storia. Sono necessari ulteriori punti di prova.
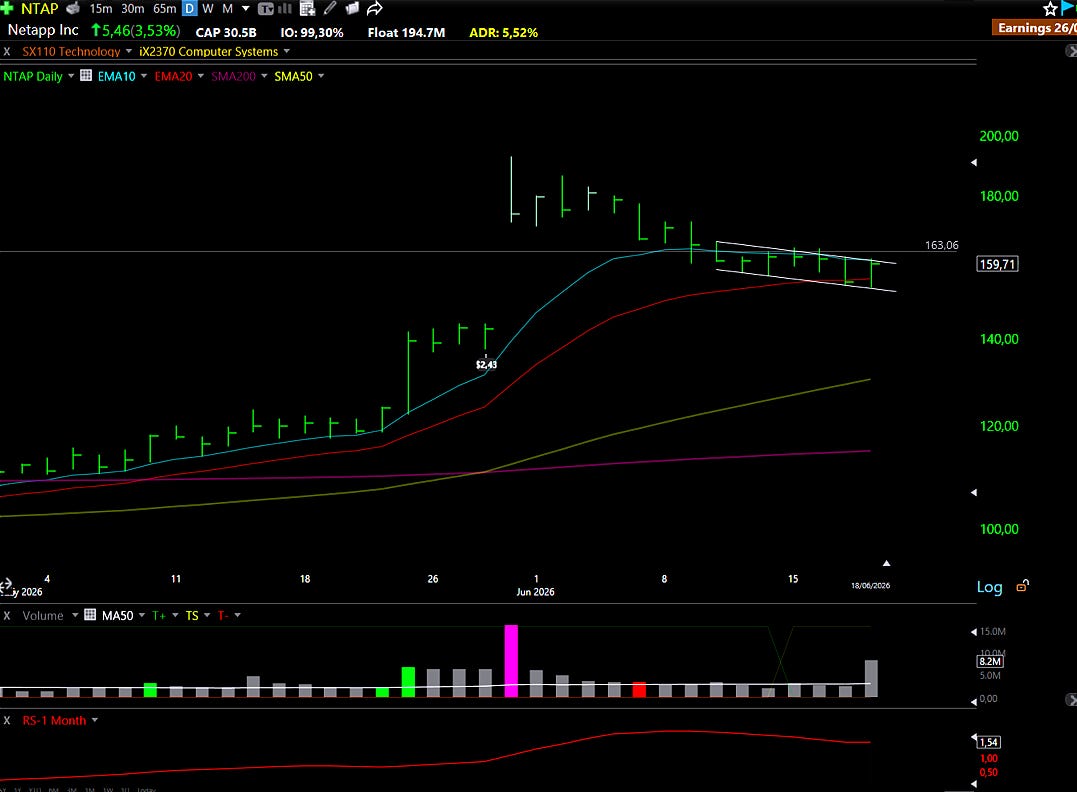
Prospettive tecniche: Dopo quello che era chiaramente un sovratensione post-earnings prolungato, lo stock ha tirato indietro quasi il 20% e ha trovato il suo footing proprio sull'EMA di 20 giorni, che è dove si desidera vedere il supporto arrivare in una tendenza sana. Venerdì stampato un candelabro martello sul volume sopra la media direttamente a quel livello. Un martello è un modello di inversione di singola sessione: lo stock si apre, vende bruscamente attraverso la sessione, e poi si riprende a chiudere vicino agli alti del giorno, lasciando un lungo stoppino più basso come prova che gli acquirenti hanno assorbito la pressione di vendita e spinto indietro. Il basso di quella candela è la linea nella sabbia per la tesi del toro. Un paio di ulteriori sessioni strette intorno all'EMA di 20 giorni stringere ulteriormente il profilo di rischio prima che lo stock sceglie la direzione.
LWLG: Lightwave Logic Inc
Cosa fanno: Una società di tecnologia dei materiali
Perche' guardare? Questo richiede un contesto tecnico per capire perché conta, perché il modello aziendale non è intuitivo a prima vista.
Ogni data center AI è essenzialmente un problema di spostare enormi volumi di dati tra chip, tra server e tra edifici a velocità che l'elettronica convenzionale non può sostenere senza consumare energia che nessuno può permettersi di sprecare. Il pezzo di hardware che converte i segnali elettrici in segnali ottici — e di nuovo — è chiamato un modulatore. Quanto velocemente passa, e quanta energia brucia facendo così, sono i due numeri che più conta. I fotonici di Silicon, la tecnologia dominante di oggi, si stanno avvicinando ai suoi limiti fisici ai tassi di dati iperscalers sono ora esigenti. Lightwave Logic utilizza polimeri organici proprietari invece di silicio per costruire modulatori che spostano i dati più velocemente mentre disegnano meno potenza per bit.
Il modello commerciale è asset-light by design. L'azienda fornisce il materiale polimerico alle fonderie di produzione, autorizza la proprietà intellettuale e i progetti di riferimento in modo che i clienti possano integrare modulatori polimerici nei propri disegni di chip, e raccoglie royalties legate ai volumi di produzione. Se le fonderie adottano la piattaforma in generale, le economie di scala senza Lightwave possiedono una singola fabbrica.
Le partnership di fonderia che sono state costruite in questo momento sono le pietre miliari più importanti. Nel mese di marzo Lightwave Logic ha firmato un accordo di sviluppo con Tower Semiconductor per integrare i suoi progetti di modulatore in polimeri elettro-ottica nel processo di fotonici in silicio PH18 Tower, mirando a modulatori con larghezza di banda 110GHz-plus per applicazioni 200G e 400G per-lane. GlobalFoundries ha seguito con un'integrazione della piattaforma Lightwave Logic nel suo PDK GDSFactory, consentendo ai progettisti di chip di incorporare modulatori polimerici direttamente nei loro progetti di circuiti integrati fotonici per il tape-out sul processo di fotonica in silicio di GF 300mm, con nastri di validazione destinati a 200G e 400G per corsia.
Una quarta società Fortune Global 500 ha avanzato allo Stage 3 del ciclo di vincita di progettazione dell'azienda, che è la fase prototipo-prodotto in cui un cliente sta attivamente sviluppando dispositivi per la produzione futura. Esistono approcci concorrenti nei niobate di litio e nei fotonici di silicio, ma nessuno ha ancora commercializzato un modulatore basato su polimeri a scala di produzione. Se la tecnologia di Lightwave Logic si qualifica prima a un cliente iperscaler-agjacente, il ciclo di riqualificazione per i fornitori di interconnessione ottica è lento e abbastanza doloroso che l'esclusività pluriennale tende a seguire.
I ricavi sono ancora nel basso numero di milioni. Si tratta di una storia di sviluppo-stadio trading su una roadmap e una piattaforma tecnologica, non un P&L. La lettura onesta è che il primo significativo fatturato di produzione-volume è mirato per 2027 per guida di gestione, e il percorso per arrivarci attraversa i partenariati di fonderia e prototipi del cliente che avvengono nella seconda metà del 2026.
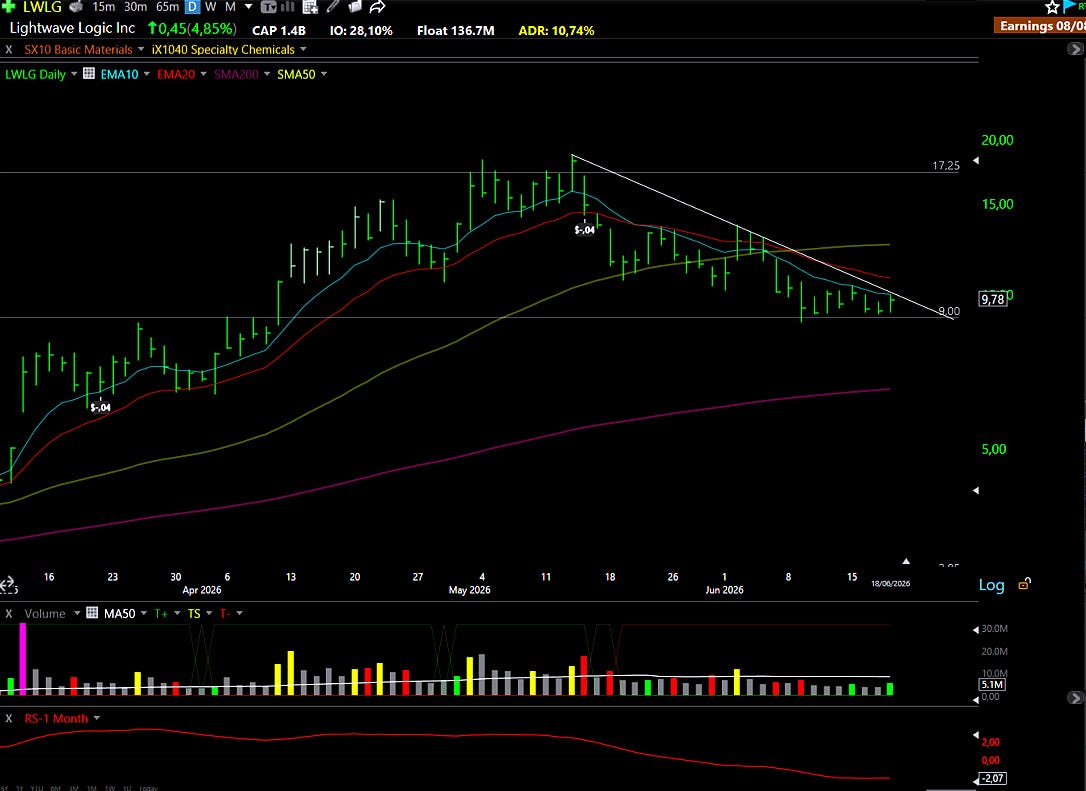
Prospettive tecniche: Lo stock ha perso quasi la metà del suo valore in meno di due mesi dopo una corsa aggressiva che l'ha lasciato significativamente in eccesso. La correzione era proporzionale all'eccesso, non a qualsiasi cambiamento nella storia della tecnologia sottostante. Il prezzo è sotto tutte le medie mobili chiave, che non è la configurazione tipica che cerchiamo, ma il livello $9 sul grafico mensile è un importante supporto strutturale che ha assorbito la vendita due volte nella storia recente. Quel pavimento deve reggere. Una pausa pulita di $10 su volume significativo sgombererebbe la linea di tendenza discesa sul grafico giornaliero e aprire il percorso verso un nuovo uptrend. Stavamo ricercando questa societa' nei 3 dollari e abbiamo perso la mossa. Non ci perderemo di nuovo se il grafico ci dà il segnale.
MNTS: Momentus Inc ⚠️
Cosa fanno: Una piccola impresa di infrastrutture spaziali
Perche' guardare? Questo è un commercio tattico su un tema, non una tesi a lungo termine sulla società.
Momentus vende l'accesso allo spazio. La sua piattaforma Vigoride è meglio descritta come un veicolo di servizio in orbita: i clienti che devono testare un payload, eseguire una missione, o spostare un satellite in un'orbita specifica possono utilizzare Vigoride invece di costruire un satellite dedicato da zero. Il mercato affrontabile comprende agenzie governative, laboratori di ricerca di difesa, università, e le società spaziali di primo stadio che hanno bisogno di accesso orbitale senza la testa di pieno sviluppo di veicoli spaziali. I ricavi del Q1 2026 sono ammontati a 3,2 milioni di dollari, in aumento di 0,3 milioni di dollari nel primo trimestre del 2025, con profitti lordi di 1,8 milioni di dollari. La crescita di tale grandezza da una base vicino zero è autenticamente significativa, anche la contabilità per i bassi numeri assoluti.
La configurazione qui è quasi interamente su quello che è successo al settore spaziale più ampio dopo lo SpaceX IPO. L'elenco di SPCX ha tirato enormi quantità di capitale in tutto spazio-adiacente e poi, come la frenesia iniziale si stabilì, ha innescato un altrettanto aggressivo selloff attraverso il gruppo. I nomi che vanno dalle aziende consolidate ai giochi altamente speculativi sono scesi ovunque dal 30% al 65% in una questione di settimane. Momentus è stato catturato in quella correzione indipendentemente dai suoi risultati.
L'argomento per una posizione è semplice: il tema spaziale non ha smesso di essere reale semplicemente perché l'IPO ha creato una distorsione a breve termine. Se il settore trova il suo piede la settimana prossima e il capitale inizia a scorrere indietro, i nomi più volatili tendono a recuperare il più duro. Momentus, con la sua gamma media giornaliera alta, si adatta a quel profilo. Il modo più sicuro per giocare lo stesso tema è attraverso Rocket Lab (RKLB), che è un business sostanzialmente più consolidato con ricavi reali ricorrenti. Stiamo guardando MNTS specificamente perché l'ADR crea la possibilità di una mossa affilata in una breve finestra.
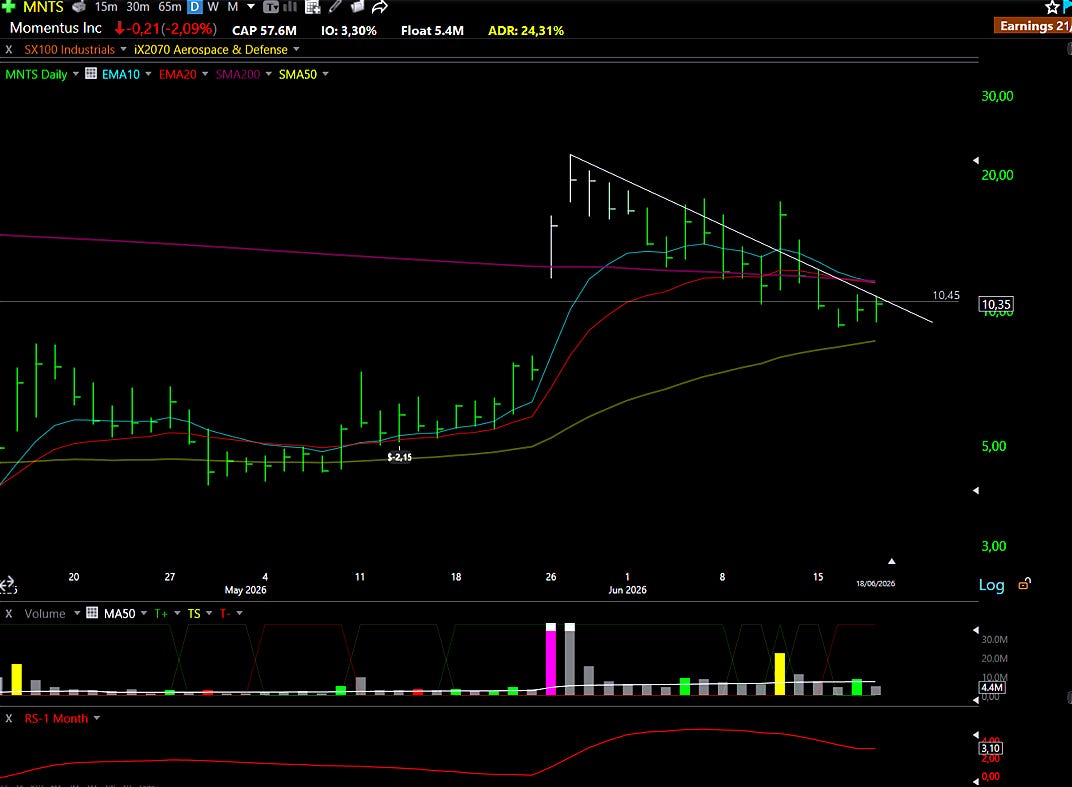
Prospettive tecniche: Il grafico giornaliero mostra una chiara tendenza discendente che ha bloccato ogni tentativo di rally durante il selloff. Due giorni consecutivi di giovedì e venerdì (sessioni in cui il prezzo è rimasto interamente all'interno della gamma del giorno precedente) segnale che la pressione di vendita ha compresso lo stock in una bobina. Se il prezzo può uscire da quella gamma al lato superiore con volume e il tema dello spazio recupera, la mossa può essere veloce e significativo. Questa è una configurazione tattica di breve durata, non una posizione per costruire una narrazione di convinzione intorno.
IPWR: Ideal Power Inc ⚠️
Cosa fanno: Una società di semiconduttori
Perche' guardare? Per capire perché questa azienda è importante, è necessario capire che cosa sta accadendo all'infrastruttura fisica dei data center AI in questo momento, perché il problema Ideal Power sta cercando di risolvere non esiste in scala un paio di anni fa.
I rack AI disegnavano da qualche parte tra 10 e 50 kilowatt di potenza. La generazione Rubin Ultra di NVIDIA sta spingendo verso 600 kilowatt per rack, con la roadmap che punta ad un megawatt entro il 2030. A quella densità, la tradizionale architettura di alimentazione CA 400V che ha eseguito data center per decenni si rompe completamente. Troppo corrente significa troppo rame, troppo calore, e troppe perdite nel cablaggio stesso. La risposta del settore è quella di convertire tutto a 800V DC distribuzione di potenza, che taglia i requisiti attuali drammaticamente e rende la fisica lavorare di nuovo ai livelli di potenza che le nuove generazioni GPU richiedono.
800V DC risolve un problema ma crea un altro. Corrente alternativa, che è ciò che esce dalla parete, attraversa naturalmente zero 50 o 60 volte al secondo, che dà agli interruttori meccanici un momento pulito per interrompere la corrente e spegnere qualsiasi arco in modo sicuro. La corrente diretta non ha un tale zero-crossing. Quando un difetto colpisce in un sistema DC 800V, l'arco è continuo, è energico, e un rottura meccanica reagisce in decine di millisecondi — troppo lentamente. A 800V attraverso un rack di 120 kilowatt, che non è un problema di attrezzature. E' un fuoco. Così ogni data center CC 800V ora ha bisogno di interruttori a stato solido che reagiscono in microsecondi piuttosto che millisecondi. L'architettura rack di NVIDIA li elenca come infrastrutture necessarie.
Questa è la presa B-TRAN è progettata per vincere. B-TRAN è un commutatore semiconduttore bidirezionale protetto da 103 brevetti rilasciati. L'innovazione chiave è che dove i tradizionali commutatori di potenza permettono solo alla corrente di scorrere in una direzione, B-TRAN scorre entrambi i sensi attraverso un singolo dispositivo, sostituendo ciò che altrimenti richiederebbe quattro componenti convenzionali separati. Meno componenti significano meno calore generato, meno spazio consumato, e meno spreco di energia. Nelle sue applicazioni di destinazione, B-TRAN spreca circa un quarto dell'energia che una configurazione convenzionale fa. Per un interruttore a stato solido, che spende quasi il 100% della sua vita operativa nella posizione chiusa in attesa di un difetto che non può mai venire, l'efficienza durante lo standby è l'intero argomento economico. Il dispositivo che funziona più fresco vince la presa.
Il progresso commerciale nel 2026 è stato il più veloce che l'azienda ha fatto sin dalla sua fondazione. Il 14 maggio, Ideal Power ha firmato una lettera di intenti con un partner del settore per co-sviluppare un prototipo di interruttore a stato solido B-TRAN per la valutazione di un iperscaler statunitense che sta costruendo sull’architettura Rubin Ultra 800V di NVIDIA, con consegna del prototipo mirata alla fine del Q4 2026. Il cliente principale Asia sta sviluppando contemporaneamente un prototipo di interruttore a stato solido a bassa corrente per applicazioni di data center e reti energetiche da 800V AI, previsto anche nel Q4 2026, con due ulteriori progetti ora avviati con lo stesso cliente che copre rotatori a media corrente per data center e storage energetico. I prodotti Stellantis per le applicazioni EV rimangono in pista per il completamento entro la metà del 2026.
Il CEO, David Somo, ha trascorso undici anni a ON Semiconductor prima di unire Ideal Power specificamente per convertire le pietre miliari di laboratorio in ordini di produzione. Questo background conta perché il divario tra un prototipo funzionante e un ordine di acquisto ripetitivo nei semiconduttori di potenza è dove la maggior parte delle piccole aziende si bloccano. Il ciclo di qualificazione per componenti critici per la sicurezza nell'infrastruttura del data center è lento e indifeso, e la navigazione richiede il tipo di relazioni con i clienti e la credibilità di processo che viene da anni all'interno del settore piuttosto che da un grande patrimonio di brevetti da solo.
Il bilancio è pulito: 16,4 milioni di dollari in contanti, nessun debito a lungo termine, e una perdita netta Q1 di $3,6 milioni. Al tasso di combustione attuale, la pista si estende ben oltre le consegne del prototipo Q4 2026 che rappresentano il prossimo punto di inflessione commerciale. Le entrate oggi sono effettivamente zero. L'intera tesi poggia sulla valutazione del prototipo convertendosi in un ordine di produzione, e su quell'ordine che stabilisce B-TRAN come standard di protezione predefinito per l'infrastruttura data center 800V AI. Se questa transizione avviene, il mercato indirizzabile si bilancia automaticamente con ogni nuova distribuzione iperscala. Se non lo fa, questa rimane una società tecnologica con brevetti eccellenti e senza entrate.
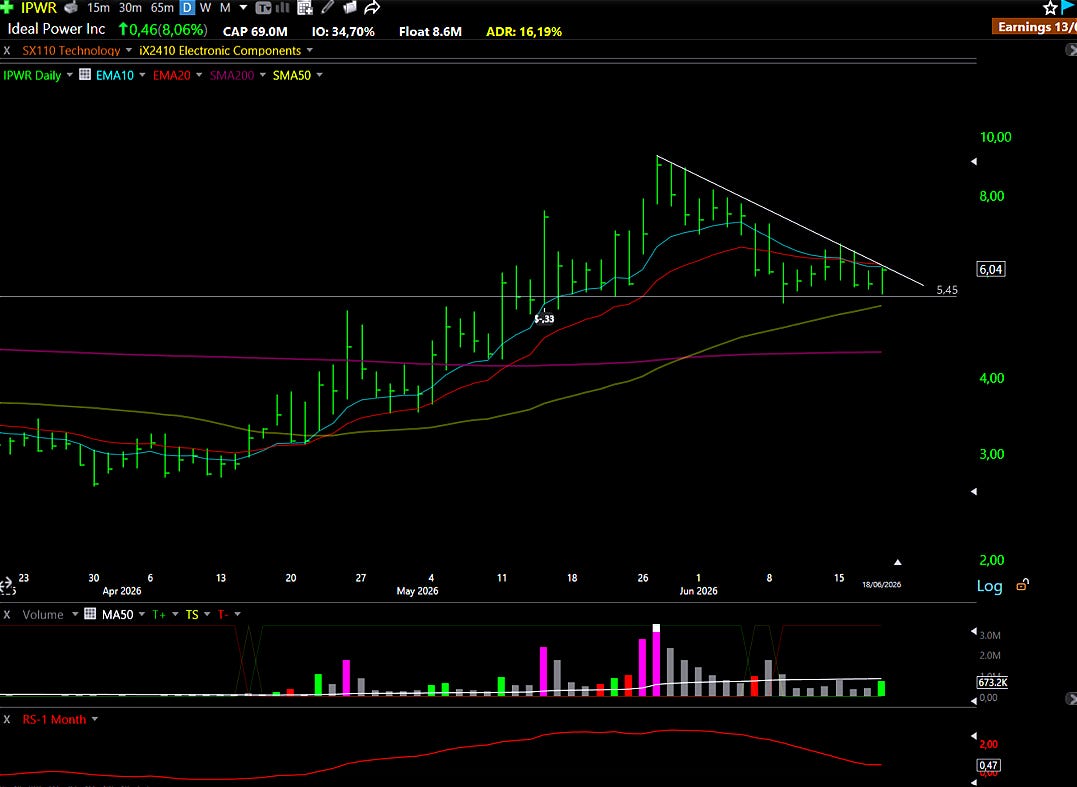
Prospettive tecniche: Dopo aver eseguito duramente dai bassi, lo stock ha restituito circa il 40% prima di trovare il suo piede. Il livello di $5.45 è il supporto strutturale chiave, una zona che ha agito come resistenza attraverso il febbraio 2026 e ora ha girato per sostenere. Quel livello è stato testato una volta due settimane fa e tenuto, e testato di nuovo il Venerdì e tenuto di nuovo. Due test di successo dello stesso supporto con diminuzione della pressione di vendita ogni volta è un comportamento costruttivo. Una rottura pulita della linea di tendenza discendente sul grafico giornaliero con il volume sarebbe il grilletto da guardare: avrebbe recuperato gli EMA di 10 e 20 giorni e segnale che lo stock è pronto a tentare una nuova gamba del uptrend. Fino a che la rottura non arriva con volume convincente, la configurazione sta costruendo ma non ancora confermato.
OCC: cavo ottico Corp ⚠️
Cosa fanno: Un produttore specializzato di cavi di comunicazione dati in fibra ottica e rame
Perche' guardare? Questo è il tipo di società che appare sul radar di nessuno fino a quando il backlog ordine racconta una storia diversa.
Optical Cable Corporation è stata fondata da ingegneri che si sono formati sotto Charles Kao, il fisico che ha pionieri della comunicazione in fibra ottica e ha vinto il Premio Nobel per la Fisica per esso. La tecnologia a cavi in fibra ottica stretta della società è stata originariamente sviluppata per applicazioni militari, il che significa che il DNA ingegneristico qui funziona in profondità. Oggi, quel patrimonio si presenta nella differenziazione del prodotto di nicchia e la leva di produzione che i produttori di cavi di merce più grandi non possono facilmente replicare.
I guadagni Q2 2026 hanno fatto il caso che qualcosa di strutturale sta cambiando nel libro d'ordine. I ricavi hanno raggiunto 22,2 milioni di dollari, in crescita del 26,6% rispetto all'anno e del 35% sequenziale rispetto al primo trimestre, con un utile lordo in aumento del 42,4% in quanto la leva operativa di produzione ha dato il via. Il backlog dell'ordine è cresciuto dell'82% dal quarto trimestre, raggiungendo 13,3 milioni di dollari, e la gestione ha esplicitamente citato la domanda del data center come driver primario. Quella traiettoria del backlog non e' coerente con un'azienda che cattura un urto di un quarto. È coerente con una società che entra in un ciclo di domanda esteso.
Il contesto più ampio supporta la velocità dell'ordine. Il cavo di fibra ottica è emerso come un collo di bottiglia critico che costringe le distribuzioni del data center AI nel 2026, con la carenza prevista per persistere bene nel 2027. La domanda globale di fibre ottiche ha superato il 76% di anno in anno come data center iperscale consumano cinque a dieci volte più infrastrutture di fibra rispetto alle distribuzioni convenzionali. OCC è un piccolo produttore specializzato che siede direttamente sul percorso di tale onda di domanda, con il tipo di posizionamento di nicchia e le relazioni con i clienti che le grandi squadre di approvvigionamento in un ambiente limitato all'offerta tendono a raggiungere.
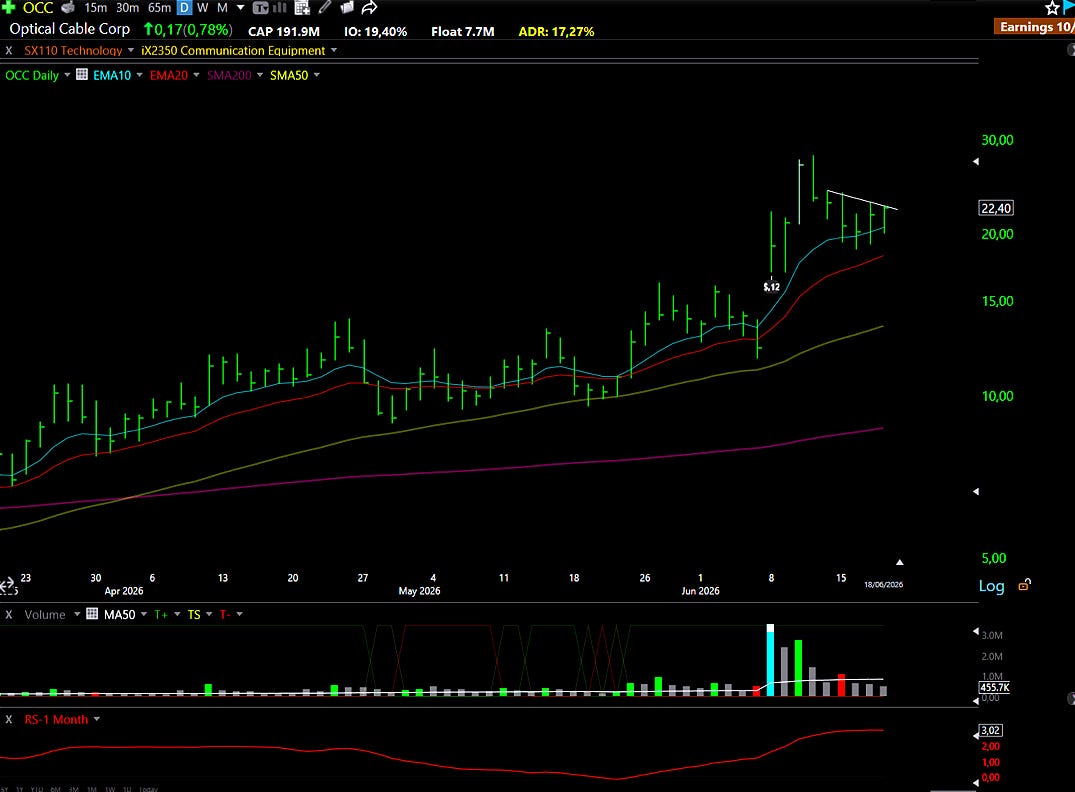
Prospettive tecniche: Lo stock ha stampato più di un 100% di movimento sul rapporto guadagni. Il prezzo è ora nel suo primo consolidamento da quel divario, avendo rimbalzato una volta fuori l'EMA di 10 giorni e si è stabilito in una gamma stretta. Questo è esattamente il punto da considerare un'entrata se non avete perso la mossa iniziale: il divario è stato parzialmente digerito, l'EMA di 10 giorni sta aumentando in prezzo dal basso, e il primo test di quella media mobile tenuta pulita. Un'altra coppia di sessioni di consolidamento stretto avrebbe ulteriormente rafforzato il profilo di rischio. Il livello di entrata è ben definito, la fermata è chiara, e il tema dietro l'accelerazione del libro dell'azienda non è cambiato.
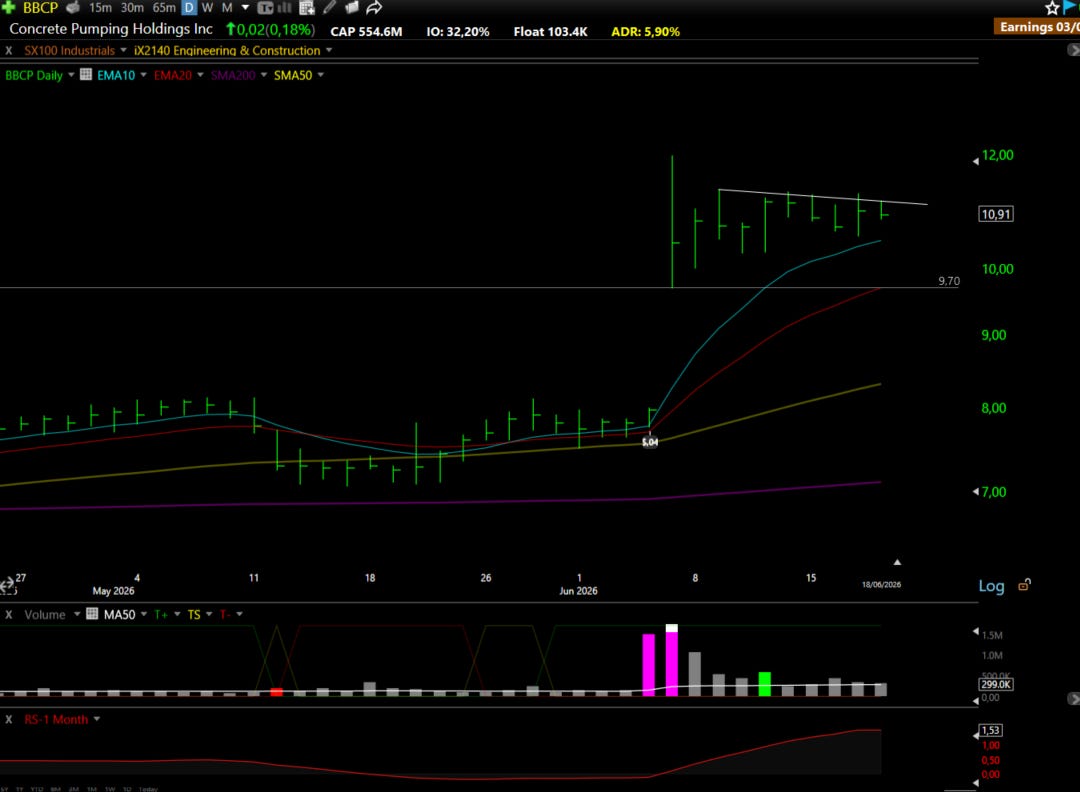
BBCP: Concrete Pumping Holdings Inc 📊
Cosa fanno: Il più grande fornitore di servizi di pompaggio in calcestruzzo negli Stati Uniti
Perche' guardare? L'azienda nessuno sta guardando appena battere le stime di $10 milioni e ha trasformato positivo sui guadagni per azione. Quella combinazione in un settore che il mercato ha abbandonato tende a ottenere l'attenzione alla fine.
La pompaggio calcestruzzo è esattamente ciò che sembra: attrezzature specializzate che pompa il cemento da un camion mixer a dove ha bisogno di andare su un cantiere, che sia a trenta piedi su una fondazione residenziale o attraverso un grande progetto infrastrutturale. La barriera all'ingresso è resistente alle attrezzature e operativamente impegnativa, motivo per cui Concrete Pumping Holdings ha costruito una posizione di leadership di mercato in due paesi senza attirare il tipo di concorrenza che i settori commoditized tipicamente generano.
I ricavi del Q2 2026 sono ammontati a 106,8 milioni di dollari, sopra i 94 milioni di dollari riportati un anno prima e 10,1 milioni di dollari rispetto al consenso degli analisti. EPS ha girato da negativo $0.01 a positivo $0.04. La gestione si occupa del core mercato affrontabile a circa 1,85 miliardi di dollari. A livello di reddito attuale, l'azienda detiene una quota significativa di quel mercato, e il percorso di prendere più di esso passa attraverso gli stessi catalizzatori che guida il resto del complesso edilizio-adiacente: l'attività residenziale recuperando dalla pressione dei tassi, la spesa infrastruttura continua la sua distribuzione pluriennale, e la costruzione del data center che crea la domanda di lavoro concreto che non esisteva a questa scala due anni fa.
Il settore racconta la storia come i numeri propri dell’azienda. Tutto ciò che riguarda l'alloggio, la costruzione e i materiali da costruzione ha mostrato segni di un fondo ciclico nelle ultime settimane, con nomi in tutto il gruppo che iniziano a trovare acquirenti dopo lunghi periodi di abbandono a tasso. Quando un settore si trasforma, le piccole aziende con leva operativa tendono a muoversi più dei grandi cappucci che hanno portato il selloff.
Prospettive tecniche: Lo stock ha fatto una mossa del 50% sul rapporto guadagni ed è ora nel suo primo consolidamento dopo il gap. Siamo ancora presto nella digestione post-earnings, e la configurazione ideale comporta un primo test pulito dell'EMA di 10 giorni prima di impegnarsi in una posizione completa. L'impostazione più ampia del settore aggiunge convinzione alle singole configurazioni di stock: quando gli stock di abitazioni e costruzioni trovano tutti i loro piedi nello stesso momento, la rotazione del settore tende a portare nomi individuali oltre i soli fondamentali giustificherebbe a breve termine. L'ingresso del paziente sul pullback all'EMA di 10 giorni definirebbe chiaramente il rischio e la posizione per la gamba successiva.
Questi ticker sottostanti non hanno fatto il taglio principale, ma sono sul nostro radar per un motivo. Li abbiamo vetted; ora decidi se si adattano al tuo gioco.
Altre opportunità, meno rumore.
⚡📋Scanned Stocks: scelte rapide
SWMR - Swarmer Inc
SNOW - Snowflake Inc
ENPH - Enphase Energy Inc
SG - Sweetgreen Inc
INFQ - Infleqtion Inc
"L'investimento e la speculazione sono due cose diverse, e l'uomo prudente è consigliato di impegnarsi in uno ed evitare l'altro. Questo è qualcosa come spiegare all'adolescente turbato che Amore e Passione sono due cose diverse."
Fred Schwed Jr.
Disclaimer: Questa analisi è a scopo informativo e non deve essere considerata consulenza finanziaria. Condurre sempre la vostra ricerca e consultare un consulente finanziario autorizzato prima di prendere decisioni di investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Dieci nomi con i livelli, la lettura del mercato, la chat con le posizioni in diretta. Con l'abbonamento leggi tutto; senza, ricevi la parte gratuita via email.Ten names with their levels, the market read, the chat with live positions. Subscribers read everything; free readers get the free part by email.