
Temi d’investimento 2026: spazio e infrastrutture | X-Ray 29
Frontiere d’investimento 2026: i temi che plasmeranno il futuro
“Il futuro è già qui. Solo che non è distribuito uniformemente.”
William Gibson
Non proviamo a prevedere il futuro. I mercati ridimensionano regolarmente chi sostiene di vedere troppo lontano. Cerchiamo invece segnali, tensioni e cambiamenti strutturali che iniziano a emergere, spesso in silenzio, ai margini del consenso.
I temi qui presentati non sono previsioni per il 2026 né calendari. Alcuni possono richiedere più tempo, altri evolvere diversamente dalle attese. Li accomuna la rilevanza: ognuno rappresenta forze che riteniamo conteranno sempre di più nei prossimi anni.
Sono lenti per osservare i mercati diversamente, strumenti di riflessione e approfondimento che mettono in discussione le letture abituali e indicano dove il cambiamento di lungo periodo può essere sottovalutato o frainteso.
Alcuni temi sono già al centro dell’attenzione.
Altri riguardano dinamiche ancora poco seguite. Insieme aiutano a guardare oltre le storie di breve e capire dove possono formarsi opportunità durature.
Questi sette temi riflettono ciò che oggi riteniamo meriti attenzione, nel 2026 e oltre.
TEMA 1: ECONOMIA SPAZIALE E INFRASTRUTTURE ORBITALI
La prossima fase dell’economia spaziale riguarda infrastrutture in orbita, oltre ai satelliti: calcolo, energia, difesa e logistica. I conti cambiano più rapidamente di quanto molti investitori pensino.
L’opportunità più sottovalutata è nei data center e nel calcolo in orbita. L’AI dovrebbe arrivare a consumare circa l’8% dell’elettricità USA entro il 2030, mettendo sotto pressione reti e raffreddamento terrestri. L’orbita cambia i vincoli energetici e termici. Alcune configurazioni possono offrire lunghi periodi di luce solare, ma il raffreddamento richiede radiatori per disperdere il calore nello spazio. Energia, superficie radiante, massa da lanciare e manutenzione determinano la convenienza.
I satelliti Starlink V3 elaborano già dati a bordo nell’ordine dei terabit, come nodi di calcolo distribuiti. Starcloud, sostenuta da NVIDIA, e Project Suncatcher di Alphabet seguono la stessa direzione. Avvicinare il calcolo ai dati può trasformare l’infrastruttura orbitale da esperimento a vantaggio economico.
Vuoi approfondire l’economia spaziale e le sue opportunità? Trovi qui la nostra analisi completa.
L’IPO SpaceX è il catalizzatore che costringerà il mercato a prendere il settore sul serio. Una quotazione intorno al 2026, a una valutazione ipotizzata di circa 1.500 miliardi di dollari, darebbe liquidità e confermerebbe l’intero comparto. Starlink genera già circa 6,6 miliardi di ricavi annui con oltre sei milioni di abbonati, senza includere il futuro calcolo orbitale. Gli istituzionali dovranno costruire esposizione: il capitale si estenderà a fornitori, infrastrutture e piattaforme collegate.
Intanto lo spazio si militarizza e la spesa segue. Il bilancio della Space Force USA cresce di circa il 15% annuo per protezione satellitare, conoscenza del dominio spaziale e capacità di contrasto. Sono ben posizionate tecnologie a doppio uso, commerciali e di sicurezza nazionale: storicamente una sovrapposizione favorevole a crescita rapida e duratura.
Sul fondo, il crollo dei costi di lancio: circa 65.000 dollari al kg con lo Shuttle, 1.500 con Falcon 9 e potenzialmente 100 con Starship, una riduzione di 650 volte. Come la crescita della banda negli anni Novanta, apre attività nuove: produzione orbitale, turismo, estrazione sugli asteroidi e trasporti suborbitali tra punti della Terra.
Infine la corsa alle costellazioni satellitari: Project Kuiper di Amazon, Guowang in Cina e l’espansione di OneWeb trasformano internet satellitare in un mercato da migliaia di miliardi. Le opportunità possono trovarsi soprattutto in attrezzature a terra, componenti, lanci e manutenzione orbitale: i “picconi e pale”. Il settore ricorda i semiconduttori di metà anni Novanta, frammentato e vicino a una crescita esponenziale.
SPINTE MACROECONOMICHE
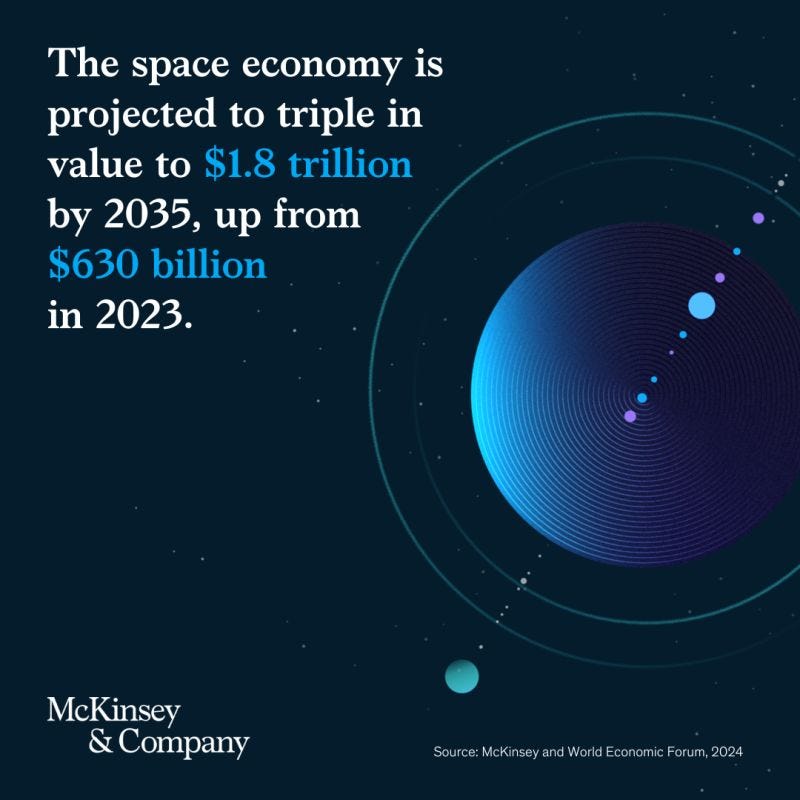
L’economia spaziale globale è attesa da circa 630 miliardi di dollari nel 2023 a 1.800 miliardi nel 2035. Il commerciale vale quasi l’80% dell’attività, dopo decenni di predominio pubblico. Oltre sessanta Paesi hanno programmi spaziali, contro dieci a inizio secolo; dal 2013 i privati hanno investito oltre 270 miliardi. È una trasformazione industriale, oltre una nicchia.
RISCHI
Norme su frequenze, detriti e traffico orbitale restano incerte. Ritardi Starship, guasti satellitari e difficoltà di espansione possono rinviare i progetti. Lo spazio conteso aggiunge rischio geopolitico. Se l’IPO SpaceX deludesse, anche le valutazioni del settore potrebbero contrarsi rapidamente.
Costi in discesa, infrastrutture in crescita e pressione dei benchmark attirano capitali e rivalutano intere industrie. Lo spazio sta entrando in questa fase.
TITOLI SELEZIONATI:
1. Rocket Lab USA (RKLB)
Unica società quotata concentrata esclusivamente sui lanci
Razzo Electron: oltre cinquanta lanci riusciti
Razzo Neutron, debutto 2026: concorrente di Falcon 9
Divisione sistemi spaziali: satelliti, componenti, ruote di reazione
Valutazione di 8 miliardi di dollari contro 180 miliardi di SpaceX: forte potenziale se realizza i piani
2. Lockheed Martin (LMT)
Maggiori ricavi spaziali tra le società quotate: 12 miliardi di dollari annui
Costruisce satelliti GPS, difesa missilistica e veicoli Orion
Sessant’anni di contratti pubblici
Nel 2024 il segmento Space ha generato 12,48 miliardi di dollari di ricavi, con margine operativo del 9,8%
Dividendi da aristocratica, rendimento del 3%
3. Intuitive Machines (LUNR)
Prima azienda privata ad atterrare sulla Luna, febbraio 2024
Contratto NASA Near Space Network con valore massimo potenziale di 4,82 miliardi di dollari, soggetto a ordini esecutivi
Svolta verso infrastrutture lunari: comunicazioni, navigazione e trasmissione dati
Rischio elevato di esecuzione e valutazione. La riuscita dei programmi non determina un rendimento azionario prestabilito.
4. Iridium Communications (IRDM)
Costellazione di 66 satelliti per voce e dati globali
Contratti governativi (DoD, agenzie di intelligence): 30% delle entrate
Crescita IoT: tracciamento mondiale di navi, aerei, camion e container
Rendimento del free cash flow del 12%, investimenti contenuti con costellazione completata
Resistente alla recessione: clienti pubblici e servizi commerciali essenziali
5. Redwire Corporation (RDW)
Unica quotata specializzata nelle infrastrutture spaziali: pannelli solari, componenti e produzione in orbita
Pannelli solari dispiegabili ROSA su ISS e satelliti commerciali
Produzione sulla ISS: fibra ottica, farmaci e semiconduttori in microgravità
Ordini solidi nonostante calo del titolo e risultati recenti deludenti
Le piattaforme UAS Stalker e Penguin aggiungono esposizione ai droni
TEMA 2: RINNOVABILI E AMMODERNAMENTO DELLA RETE
La rete elettrica non nasce per l’AI e comincia a sentirne il peso. Una richiesta a un grande modello linguistico consuma circa dieci volte una ricerca tradizionale. Gli hyperscaler diventano clienti dominanti: Microsoft, Google, Amazon e Meta dovrebbero avvicinarsi all’8% dell’elettricità USA nel 2030, dal 3% circa attuale.
Dalla domanda elettrica dell’AI alla rete: trovi qui la nostra analisi completa delle opportunità.
Le aziende firmano contratti elettrici ventennali da gigawatt. La domanda cresce più rapidamente della costruzione nucleare e di quanto le sole rinnovabili possano sostenere. Serve produzione affidabile ora: turbine a gas, reti e sistemi di rinnovabili con accumulo diventano necessità concrete, oltre il dibattito sulla transizione.
Le turbine a gas sono il ponte inevitabile: rinnovabili intermittenti, carbone politicamente escluso e nucleare oltre dieci anni. Il gas può entrare rapidamente in funzione con flessibilità. I cicli combinati moderni arrivano al 64% di efficienza contro circa 33% del carbone e variano produzione in minuti. Bilanciano sole e vento, lavorano per decenni e generano servizi di lungo periodo.
L’accumulo è l’altra metà, spesso fraintesa. Sole e vento sono economici, ma senza riserve incontrano limiti. Oltre il 50% di penetrazione rinnovabile servirebbero circa 400 GWh di accumulo entro il 2030, contro venti attuali. Il litio domina, ma costi e chimica lo limitano a circa quattro ore: insufficienti per giorni di interruzioni o stagioni.
L’opportunità è l’accumulo di lunga durata. Scariche da otto a cento ore permettono alle rinnovabili di sostituire la produzione di base, oltre a integrarla. Zinco, ferro-aria e altre chimiche promettono minori costi e più durata, con rischio concreto di realizzazione. Se una riuscisse su scala commerciale, il potenziale sarebbe enorme.
Molte falliranno. Le poche che riusciranno avranno un peso sproporzionato.
La rete resta il bene più trascurato. Quella USA ha oltre cinquant’anni ed è pensata per carbone e nucleare centralizzati, non generazione distribuita e flussi bidirezionali. Servirebbero circa 2.500 miliardi di dollari entro il 2035 per linee, sottostazioni, trasformatori e software. Senza investimenti le nuove fonti non si collegano e la domanda non viene soddisfatta.
È un superciclo infrastrutturale silenzioso: trasmissione in continua ad alta tensione, inverter che formano la rete e gestione in tempo reale diventano essenziali. Le utilities ottengono rendimenti regolamentati, tipicamente un ROE intorno al 10%, interessante in rapporto al rischio. Una volta approvati, gli investimenti proseguono per decenni.
L’eolico offshore è stato colpito da inflazione, filiere e finanziamenti nel 2023-2024, con cancellazioni e rinegoziazioni. I fondamentali restano: progetti per circa 30 GW negli USA, 150 in Europa e quasi 300 in Asia. Con condizioni economiche normalizzate ripartiranno per grandi incrementi, anziché gradualmente.
SPINTE MACROECONOMICHE
La domanda elettrica USA cresce per la prima volta sensibilmente in due decenni, circa 2,5% annuo. L’Inflation Reduction Act destina circa 369 miliardi a incentivi puliti. Ventinove Stati hanno obiettivi sulle rinnovabili; oltre 50 GW di contratti elettrici aziendali sono stati firmati dal 2020. Domanda persistente e contrattualizzata.
RISCHI
Sussidi, dazi e autorizzazioni possono cambiare la convenienza dei progetti. Trasformatori e grandi turbine hanno tempi di consegna anche oltre due anni. Tassi alti pesano su attività ad alto capitale e recuperi lunghi. Restano rischi di esecuzione, soprattutto per nuovi operatori indipendenti e tecnologie di accumulo non provate su scala.
Se la domanda corre più delle infrastrutture, cresce il potere sui prezzi. Il vincolo dominante diventa l’affidabilità della rete.
TITOLI SELEZIONATI:
1. GE Vernova (GEV)
Specialista delle infrastrutture energetiche: gas, eolico e reti
Ordini per 110 miliardi di dollari, 2,5 volte i ricavi; 60% servizi ricorrenti ad alto margine
Quota 18 volte gli utili per azione attesi nel 2026, contro 25 degli industriali
Lo sconto da scorporo si ridurrà dimostrando capacità di realizzazione
Un superciclo infrastrutturale decennale davanti
2. Vistra Energy (VST)
Maggiore produttore indipendente USA: capacità di 39 GW
Centrali a gas e nucleari forniscono energia continua ai data center
Contratti di acquisto elettrico per più GW con hyperscaler a prezzi elevati
Quota otto volte l’EBITDA, contro dodici delle utilities
Rendimento del free cash flow del 5%, con riacquisti
3. Eos Energy Enterprises (EOSE)
Batterie allo zinco: dodici ore, costo inferiore del 40% al litio
Partenariati con Enel, Holtec e Ameresco
Da ricavi nulli a 500 milioni di dollari entro il 2027, secondo il management
Capitalizzazione di 400 milioni contro mercato potenziale superiore a due miliardi di dollari
Rischio di esecuzione elevato: la crescita su scala commerciale può riuscire o fallire, con esiti molto diversi per gli azionisti.
4. NextEra Energy (NEE)
Maggiore operatore rinnovabile: 30 GW eolici e solari, 3 GW di accumulo
Florida Power & Light, utility regolamentata, genera cassa stabile
Dividendo in crescita annua del 10% per ventotto anni consecutivi
Quota ventidue volte gli utili, valore equo per la qualità
Resistente alla recessione, utili per azione in crescita del 6-8% annuo
5. Fluence Energy (FLNC)
Joint venture Siemens-AES, quotata nel 2021
Leader nell’accumulo con batterie su scala di rete, 6 GW installati
La piattaforma software (Fluence IQ) crea ricavi ricorrenti
Ordini per 3,5 miliardi di dollari, tre volte i ricavi, +40% annuo
Quota due volte i ricavi, contro quattro delle aziende software
TEMA 3: AUTOMAZIONE INDUSTRIALE E ROBOTICA
La robotica arriva a una svolta. Per decenni software fragili, percezione limitata e costi d’integrazione ne hanno frenato il progresso. Oggi visione, presa e navigazione sono in gran parte risolti dall’AI moderna.
Gli umanoidi segnalano il “momento iPhone” della robotica. Dai laboratori, i progetti pilota commerciali passano ai piani produttivi. Magazzini, fabbriche, ospedali e negozi sono costruiti per persone, non per binari o gabbie. Gli umanoidi salgono scale, aprono porte, si muovono tra scaffali e usano attrezzi esistenti senza riprogettare gli spazi.
La flessibilità amplia il mercato. Ogni lavoro di manipolazione fisica diventa automatizzabile: manifattura, logistica, sanità, ospitalità, agricoltura e manutenzione. Negli USA circa cinquanta milioni di lavori e 2.500 miliardi di costi annui. Anche il 5% entro metà anni Trenta significa 125 miliardi, esclusi software e servizi. I primi impieghi nella logistica e nell’auto dimostrano convenienza economica.
Nei magazzini la pressione è massima. L’e-commerce vale circa il 16% del commercio ma cresce del 10% annuo. Ogni punto aggiuntivo richiede circa dieci milioni di piedi quadrati di magazzini. Il personale vale quasi il 60% dei costi operativi, con ricambio spesso oltre il 40% annuo. È carenza strutturale, oltre un problema d’efficienza.
L’automazione del magazzino diventa necessaria: sistemi AI spostano, smistano e impilano merci più velocemente delle persone, con precisione quasi perfetta. Gli ordini coprono decenni. Il mercato li valuta ancora come hardware, mentre assomigliano a infrastrutture essenziali con alti costi per cambiare fornitore e ricavi ricorrenti.
Seguono i robot collaborativi. Quelli industriali tradizionali sono potenti ma rigidi, pericolosi e costosi da installare.
I cobot invertono quel modello.
I cobot lavorano accanto alle persone, si programmano facilmente e si adattano a piccole serie, rendendo l’automazione accessibile anche alle PMI.
Carico delle macchine, prelievo e posizionamento, controllo, saldatura e imballaggio sostengono crescite oltre il 30% annuo: avvio rapido, meno formazione e produttività immediata. Spesso li comprano gli operatori direttamente. La robotica nascosta nei gruppi industriali resta poco valorizzata.
Alla base cambia la piattaforma. La robotica è sempre più definita dal software: simulazione, percezione, pianificazione e calcolo locale diventano standard. Come nei PC, l’hardware si frammenta, il software si concentra e gli ecosistemi si formano intorno al livello operativo dominante.
Il mercato robotico è atteso a circa 160 miliardi di dollari nel 2030. Il valore maggiore sta in software e calcolo usabili su umanoidi, robot mobili, bracci e droni. Crescono licenze, software ricorrente e calcolo integrato rispetto alla singola vendita hardware.
Cambia anche il modello: pagare 50.000-150.000 dollari per robot rende lento il recupero e irregolare l’adozione.
Robotics-as-a-Service cambia l’equazione: tariffa oraria inferiore al costo complessivo del lavoro e niente anticipo. Il fornitore conserva proprietà e manutenzione e aggiorna il software a distanza.
Dai beni strumentali ciclici si passa a ricavi ricorrenti simili al SaaS: cassa prevedibile, più valore per unità nel tempo e margini crescenti. Il fornitore è pagato per disponibilità e prestazioni, non solo per consegnare. Anche i criteri di valutazione cambieranno.
SPINTE MACROECONOMICHE
Negli USA mancano circa dieci milioni di lavoratori, soprattutto in magazzini, manifattura e logistica, con salari +5% annuo. Dal 2015 i sensori costano circa l’80% in meno, il calcolo quasi il 90%. I progressi AI rimuovono gli ultimi ostacoli tecnici: l’economia favorisce l’adozione.
RISCHI
Gli umanoidi restano poco provati su grandissima scala. Insuccessi iniziali, norme di sicurezza e opposizione sindacale possono rallentare. Cresce la concorrenza cinese sovvenzionata, disposta a prezzi aggressivi. Alcune valutazioni iniziali presuppongono esecuzione perfetta.
Se il personale manca, i salari salgono e la tecnologia funziona, l’automazione accelera.
CINQUE TITOLI SELEZIONATI:
1. Symbotic (SYM)
Robotica AI per magazzini: ordini da venti miliardi di dollari, oltre dieci anni di ricavi
Ricavi +40%, margini EBITDA al 25% con obiettivo 35%
Walmart possiede il 17%: partnership strategica e conferma commerciale
Quota tre volte i ricavi contro otto dei concorrenti software
Si espande dagli alimentari a merci generiche, conservazione refrigerata ed e-commerce
2. Teradyne (TER)
Possiede Universal Robots: quota cobot del 75%, sviluppo di Vulcan per Amazon
Robotica: 300 milioni di ricavi, +30% annuo
Venti volte gli utili: poco per una crescita del 30%
Il business dei test semiconduttori (60% dei ricavi) garantisce stabilità
Robotica al 50% dei ricavi entro il 2030, con multiplo rivalutato a trenta volte
3. UiPath Inc (PATH)
Robotic Process Automation (RPA): software bot che automatizzano le attività ripetitive
Capitalizzazione dieci miliardi, ricavi 1,4 miliardi di dollari, +20% annuo
Oltre diecimila clienti, incluso il 75% delle Fortune 500
Si avvicina alla redditività
L’integrazione TAI con UiPath Autopilot guida la nuova crescita
4. Xpeng Inc. (XPEV)
Produttore cinese di veicoli elettrici intelligenti definiti dal software
Software di guida autonoma e sensori proprietari integrati nella gamma
margini lordi positivi; investimenti in automazione robotica e iniziative di fabbrica intelligente per ridurre i costi
Quota a sconto sui concorrenti globali nonostante tecnologia e produzione crescente
Assistenza avanzata alla guida e automazione produttiva attese a circa il 20% del valore entro il 2027
5. Ouster (OUST)
Robot autonomi, per consegne e umanoidi richiedono LiDAR: 1-4 sensori da 500-2.000 dollari ciascuno
Waymo, Cruise e Zoox usano 5-7 LiDAR per robotaxi; Tesla usa soltanto telecamere
Magazzini, fabbriche e porti usano LiDAR per sicurezza, scorte e anticollisione
I sensori OS di Ouster usano un’architettura digitale e ruotano per coprire un campo visivo di 360°. Digitale non significa che l’intero sensore sia privo di parti mobili.
Ouster non ha mai dichiarato o pagato dividendi in contanti.
Capitalizzazione 400 milioni, ricavi 150 milioni di dollari: 2,7 volte le vendite contro quindici al picco SPAC
TEMA 4: LA RIVOLUZIONE DELLA SALUTE MENTALE
La salute mentale affronta la maggiore trasformazione in mezzo secolo. Per decenni lo standard è rimasto stabile: SSRI che richiedono sei-otto settimane, risposte intorno al 40%, assunzione quotidiana ed effetti collaterali significativi.
L’accesso è limitato dall’offerta: metà delle contee USA non ha psichiatri e in città si aspettano mesi. Cinquanta milioni di americani convivono con malattie mentali, il 60% senza cure. Suicidi +30% dal 2000; depressione al 42% nella Gen Z contro 28% dei Millennials.
Nuove terapie, modalità di somministrazione e modelli economici stanno cambiando il settore, dopo lunga stagnazione. Le implicazioni riguardano biotech, salute digitale e servizi ai dipendenti.
La medicina psichedelica è la maggiore svolta nella farmacologia psichiatrica da decenni. MDMA per disturbo da stress post-traumatico e psilocibina per depressione resistente attendono la FDA, con studi di fase 3 e 2b che indicano remissioni del 67% e 37%, superiori a placebo e terapie attuali.
Una-tre sedute supervisionate, con effetti di sei-dodici mesi: un approccio intensivo, breve e ad alta efficacia.
Il mercato della salute mentale vale circa 280 miliardi di dollari annui. Se queste terapie raggiungessero il 20-30% dei casi resistenti e si estendessero ad ansia, dipendenze e sofferenza di fine vita, il potenziale sarebbe 60-80 miliardi entro metà anni Trenta. Il percorso normativo avanza.
La FDA ha attribuito la designazione Breakthrough Therapy a più programmi e le prime approvazioni sono attese in dodici-ventiquattro mesi.
In parallelo maturano le terapie digitali.
La FDA approva software terapeutici su prescrizione per ADHD, insonnia, dipendenze e ansia. I primi operatori hanno avuto difficoltà con rimborsi e distribuzione. Il modello evolve verso l’integrazione con farmaci, anziché sostituirli: le partnership tra pharma e salute digitale puntano a esiti migliori e prezzi superiori.
Le grandi farmaceutiche finiranno per acquisire chi riuscirà, ma tempi e realizzazione restano incerti.
La telepsichiatria passa da rimedio d’emergenza COVID a infrastruttura permanente. Medicare e molti assicuratori rimborsano sedute e consulti online. Centinaia di migliaia di abbonati danno ricavi ricorrenti e margini elevati. Risolve scarsità di professionisti e distanze geografiche. Le piattaforme maggiori acquisiscono concorrenti per crescere e negoziare rimborsi migliori.
La ketamina, autorizzata come anestetico, viene usata fuori indicazione per depressione, con effetti in ore anziché settimane e particolare efficacia sull’ideazione suicidaria acuta. L’esketamina, composto correlato approvato dalla FDA, genera oltre un miliardo di dollari annuo, +40%.
Cresce il mercato della ketamina a domicilio tramite telemedicina, con controlli regolamentari più intensi. La domanda risponde a pazienti che non possono aspettare settimane l’effetto degli SSRI.
Depressione e ansia costano circa 210 miliardi di produttività annua alle imprese USA. I tradizionali programmi di assistenza sono poco usati e inefficaci. Le aziende scelgono piattaforme specializzate con abbinamento personalizzato al terapeuta, prezzi sugli esiti e prevenzione. Margini lordi del 70-80% e crescita a tre cifre.
Farmaci nuovi, accesso digitale, imprese e rimborsi creano più fonti di crescita. Essere esposti a più fattori può aumentare il valore catturato.
SPINTE MACROECONOMICHE
La crisi peggiora: suicidi in aumento e depressione Gen Z del 50% superiore alle generazioni precedenti. La spesa aziendale per salute mentale cresce del 15% annuo per limitare perdite di produttività e personale. La FDA dà priorità al settore e Medicare amplia stabilmente la telemedicina.
RISCHI
Il rischio normativo è significativo.
Le approvazioni degli psichedelici possono slittare e la classificazione DEA limitarne l’accesso. Rimborsi incerti, soprattutto per software e ketamina domiciliare. Gli studi avanzati possono fallire o mostrare problemi di sicurezza. Nella salute digitale, costi di acquisizione e abbandono dei clienti possono compromettere la redditività.
Arriva anche capitale speculativo, con valutazioni iniziali che presumono esecuzione perfetta.
Quando le cure attuali deludono, nuove terapie mostrano risultati migliori negli studi e tecnologia e norme riducono le barriere, la direzione cambia. La salute mentale esce dalla marginalità.
Diventa prioritaria per pazienti, curanti, finanziatori e imprese.
CINQUE TITOLI SELEZIONATI:
1. COMPASS Pathways (CMPS)
Psilocibina sintetica per la depressione resistente al trattamento
Fase 2b: remissione del 37% contro 10% con placebo, molto significativa
Studi di fase 3 in corso, possibile approvazione nel 2026-2027
Capitalizzazione di 800 milioni contro opportunità da 10-20 miliardi di dollari
Esito binario: dieci volte il valore se approvato, -70% se gli studi falliscono
2. Mind Medicine (MNMD)
Due programmi psichedelici: MM120, LSD per ansia, e MM402, R-MDMA per il disturbo dello spettro autistico
Se MM120 riesce, MindMed porta sul mercato la prima terapia a base di LSD
R-MDMA offre una seconda possibilità se LSD non riesce
Possibile acquisizione da parte di grandi farmaceutiche con dati convincenti
3. Teladoc Health (TDOC)
BetterHelp: 500.000 abbonati, 1,5 miliardi di ricavi, margine EBITDA 30%
Titolo -90% dal massimo: ridimensionamento dopo il COVID e crescita più lenta
Quota due volte i ricavi contro cinque storiche
La salute mentale è il 40% dei ricavi, in crescita il 20% annuo
Verso la redditività, free cash flow positivo nel 2025
4. Talkspace (TALK)
Terapia online: 140.000 abbonati e 200 milioni di dollari di ricavi
Partenariati con assicuratori (Cigna, Optum, Humana)
Crescita annua del 20%, EBITDA positivo
Capitalizzazione 300 milioni contro mercato potenziale oltre due miliardi di dollari
Potenziale acquisizione per Teladoc o Amwell
5. ATAI Life Sciences, ora AtaiBeckley (ATAI)
Holding con oltre dieci programmi di farmaci psichedelici
Candidato principale PCN-101, R-ketamina per depressione resistente, in fase 2
Altri programmi: DMT per depressione, salvinorina per dipendenza da oppioidi, analoghi MDMA
Quota vicino al valore della liquidità
Rischio diversificato su più programmi rispetto a un solo farmaco
TEMA 5: INFRASTRUTTURE IDRICHE E SCARSITÀ
L’acqua diventa un vincolo. Per decenni sembrava abbondante, economica e infinita. Non lo è: due miliardi di persone non hanno acqua potabile sicura.
Gli USA occidentali vivono la peggiore grande siccità da 1.200 anni.
Il 30% delle falde globali è in difficoltà e si esaurisce più rapidamente. Il clima provoca contemporaneamente alluvioni e siccità. La domanda cresce con popolazione, industria, data center AI e fabbriche di chip ad alto consumo idrico.
Risparmiare non basta a colmare lo squilibrio. Servono grandi investimenti, innovazione e modi nuovi di fissare prezzi e distribuire l’acqua. Una tendenza pluridecennale spinta da scarsità fisica, norme e valore economico in attività essenziali.
L’AI crea una crisi idrica inattesa. Un grande data center usa tra 300.000 e cinque milioni di galloni al giorno per raffreddarsi. Il raffreddamento evaporativo è più efficiente del 30% rispetto all’aria. Quelli Microsoft in Arizona usano 56 milioni di galloni annui in uno Stato già sotto stress; il consumo globale Google è maggiore.
Con la crescita di addestramento e inferenza AI, il consumo dovrebbe raddoppiare entro il 2030.
Le comunità reagiscono: nelle zone aride si negano permessi o impongono limiti. Gli hyperscaler investono in riciclo a circuito chiuso, immersione liquida e impianti più efficienti, aprendo un mercato ai trattamenti industriali dell’acqua.
Norme, opposizione locale e rischio reputazionale guidano il cambiamento. Riciclo, trattamento e monitoraggio possono intercettare parte delle centinaia di miliardi destinate ai data center nel prossimo decennio.
L’agricoltura assorbe il 70% dei prelievi mondiali d’acqua dolce. Il 60% si spreca con irrigazione a sommersione inefficiente. Goccia, microirrigatori, sensori di umidità e dosaggio variabile possono ridurre l’uso del 30-50% e aumentare le rese del 10-20%.
Su 700 milioni di acri irrigati nel mondo, circa l’80% usa ancora la sommersione. Convertirne il 10% vale cinquanta miliardi di dollari. L’irrigazione come servizio sostituisce la vendita di attrezzature: l’agricoltore paga il risparmio idrico senza anticipare investimenti. Ricavi ricorrenti e incentivi all’efficienza sostengono l’adozione in USA, Australia e Medio Oriente, tra siccità e prezzi crescenti.
Negli USA si rompono 240.000 condotte principali l’anno e si perdono sei miliardi di galloni di acqua trattata al giorno. L’American Society of Civil Engineers stima necessari mille miliardi di dollari entro il 2035 solo per mantenere il servizio. La legge infrastrutturale bipartisan ne stanzia 55, circa il 5% del bisogno. Le utilities aumentano tariffe del 5-7% annuo con approvazione regolamentare, perché l’alternativa è il cedimento dei sistemi.
Ne beneficiano produttori di contatori intelligenti, pompe efficienti e sistemi di riparazione delle tubature, con domanda duratura. Anche le utilities idriche regolamentate guadagnano sui capitali investiti.
Un superciclo ventennale con cassa prevedibile e rendimenti protetti dall’inflazione.
La desalinizzazione diventa diffusa. Israele ne ricava l’85% dell’acqua potabile; Arabia Saudita, Emirati e Australia crescono rapidamente. La California ha dodici impianti e altri dieci proposti. Dal 2000 l’energia per gallone è scesa del 50% e i costi del 60%: in molte zone compete con il trasporto a lunga distanza.
I dispositivi di recupero energetico riutilizzano la pressione del processo, riducendo i consumi del 60%.
In parallelo si trattano acque reflue fino agli standard potabili. Le fonti tradizionali non bastano e servono alternative su scala.
I diritti sull’acqua si rivalutano come beni reali. Nell’Ovest USA si negoziano separatamente dalla terra e crescono del 10-15% annuo. Terreni con priorità d’uso in siccità valgono due-tre volte gli analoghi privi d’acqua. Gli investitori acquistano aziende agricole con colture permanenti e forti diritti, affittandole e beneficiando sia del canone sia della rivalutazione idrica.
SPINTE MACROECONOMICHE
Due miliardi di persone senza acqua sicura, siccità occidentale peggiore in 1.200 anni, 30% delle falde in difficoltà. Clima più estremo rende le forniture imprevedibili mentre AI, semiconduttori e manifattura aumentano la domanda. Le norme stringono prelievi e sanzionano gli sprechi.
RISCHI
Contenziosi sui diritti e approvazioni tariffarie possono ritardare. Progressi nella desalinizzazione o cattura atmosferica potrebbero mettere in difficoltà gli operatori attuali. Eventi estremi danneggiano reti e domanda; aumentano i conflitti politici tra agricoltura, industria e città.
Scarsità, domanda crescente e infrastrutture deboli indicano dove investire. L’acqua viene riconosciuta come la risorsa essenziale che è sempre stata.
CINQUE TITOLI SELEZIONATI:
1. Xylem (XYL)
Tecnologia idrica: pompe, trattamenti, contatori intelligenti e rilevamento perdite
Acquisizione di Evoqua nel 2023 per 7,5 miliardi di dollari, ampliando il trattamento industriale
60% di ricavi ricorrenti tra ricambi, servizi e software
Ventidue volte gli utili, equo per crescita dell’8% e investimenti infrastrutturali
Dividendo all’1,5%, in crescita del 10% annuo
2. American Water Works (AWK)
Maggiore utility idrica USA: quattordici milioni di clienti in quattordici Stati
Base patrimoniale regolata +7% annuo per investimenti infrastrutturali
ROE autorizzato del 9,5%
Ventiquattro volte gli utili, premio per la qualità
Dividendo al 2,5%, in crescita dell’8-10% annuo
3. Energy Recovery Inc. (ERII)
Scambiatori di pressione: quota di mercato 90%, margine lordo 60%
Il mercato della desalinizzazione è in crescita del 10% all'anno
Espansione in acque reflue industriali, petrolio e gas
Capitalizzazione 1,5 miliardi contro mercato potenziale oltre dieci miliardi di dollari
Trenta volte gli utili: caro, ma giustificato da crescita e vantaggio competitivo
4. Lindsay Corporation (LNN)
Irrigazione a perno centrale: quota mondiale del 30%
Passaggio all’irrigazione come servizio, con ricavi ricorrenti
La divisione delle infrastrutture (sicurezza stradale, barriere) offre la diversificazione
Diciotto volte gli utili, contro venticinque dei concorrenti agrotecnologici
Rendimento da dividendo dell’1,5%
5. Gladstone Land (LAND)
168 aziende agricole, 112.000 acri, colture permanenti: mandorle, frutti di bosco e pistacchi
Diritti dell'acqua negli Stati Uniti occidentali (California, Arizona, Colorado)
Rendimento del dividendo e rivalutazione dei terreni sono misure diverse. L’aumento del valore degli immobili non si trasferisce automaticamente al rendimento delle azioni LAND.
Quota 1,1 volte il valore netto degli attivi, valutazione equa
Copertura dall’inflazione ed esposizione alla scarsità d’acqua
TEMA BONUS A: CRISI DELLA FERTILITÀ E TECNOLOGIE RIPRODUTTIVE
La fecondità mondiale scende a ritmi impensabili una generazione fa: 1,62 figli per donna negli USA contro 2,1 necessari al ricambio; 0,72 in Corea del Sud nel 2023, minimo nazionale mai registrato. La popolazione cinese cala per il secondo anno nonostante la fine della politica del figlio unico. Europa, Giappone e molte economie avanzate seguono percorsi simili.
L’invecchiamento pesa sulle pensioni, riduce la forza lavoro e cambia i consumi. I governi rispondono con politiche per favorire le nascite: crediti fiscali, servizi per l’infanzia sovvenzionati, congedi e contributi diretti. L’efficacia è limitata. La tecnologia riproduttiva amplia invece le possibilità, migliora i risultati e apre percorsi nuovi.
La fecondazione in vitro (IVF) riguarda una nascita USA su cinquanta, contro una su cento dieci anni fa. Selezione degli embrioni, screening e protocolli migliorano gli esiti; i test genetici preimpianto possono rilevare specifiche anomalie genetiche o cromosomiche negli embrioni. Per PGT-A non è dimostrato un beneficio per tutte le pazienti che ricorrono alla IVF, né un aumento generalizzabile delle nascite vive del 20-30%. Il costo resta 15.000-25.000 dollari a ciclo, ma cresce la copertura. Diciassette Stati richiedono rimborsi e grandi imprese offrono IVF per attrarre personale.
La crioconservazione degli ovociti cresce rapidamente. Rimandare le gravidanze per ragioni personali e lavorative aumenta la domanda: cicli USA +30% annuo dal 2018. Apple, Google e Meta la offrono nei benefit. Costa 10.000-15.000 dollari più conservazione annua, con domanda poco sensibile al prezzo tra professioniste ad alto reddito. Congelare tra fine vent’anni e inizio trenta, conservare cinque-dieci anni e poi usare IVF crea ricavi iniziali e ricorrenti per le cliniche.
Diminuisce anche la fertilità maschile. Il numero di spermatozoi è sceso del 50% dagli anni Settanta per tossine, obesità, stress e stili di vita. I fattori maschili valgono il 40-50% dei casi d’infertilità, con minori investimenti. Test domiciliari, telemedicina, integratori mirati, ormoni e medicina rigenerativa creano nuove opportunità per numero e motilità ridotti.
Un mercato poco sviluppato, con potenziale crescente mentre aumentano consapevolezza e accettazione.
La gestazione per altri diventa più accessibile con norme in evoluzione e maggiore offerta. Il mercato USA cresce del 20% annuo per coppie dello stesso sesso, genitori single e donne impossibilitate alla gravidanza. Crescono anche percorsi internazionali in Paesi con costi e norme favorevoli, creando servizi riproduttivi transfrontalieri.
Dal pagamento di ogni prestazione si passa a prezzi basati sull’esito: importo fisso per cicli illimitati fino alla gravidanza o rimborso parziale. Il rischio passa alla clinica, incentivando protocolli e selezione dei pazienti migliori. Ricavi più prevedibili e maggior valore per paziente favoriscono gli operatori efficienti con esiti migliori.
Le imprese offrono sempre più coperture riproduttive da 10.000 a 50.000 dollari. I problemi riguardano il 15-20% dei dipendenti. Crescono le piattaforme che orientano i pazienti, gestiscono costi e misurano gli esiti: margini lordi alti, crescita annua del 50-100% e diverse IPO attese nei prossimi anni.
SPINTE MACROECONOMICHE
Fecondità sotto ricambio quasi ovunque nelle economie avanzate e in discesa nelle emergenti. Primo figlio oltre trent’anni in molti Paesi, più infertilità per rinvio, ambiente e stili di vita. Governi offrono anche oltre 10.000 dollari a nascita; imprese ampliano i benefit. Cresce l’accettazione di IVF, conservazione degli ovociti e famiglie diverse.
RISCHI
Le restrizioni variano tra Stati e Paesi; le leggi sull’aborto possono incidere sull’IVF. Coperture disomogenee e obblighi revocabili creano rischio di rimborso. Screening, selezione embrionale e gestazione per altri pongono questioni etiche e politiche. Uteri artificiali o generazione di gameti potrebbero cambiare i modelli attuali.
Meno nascite, famiglie formate più tardi e tecnologie più efficaci indicano la direzione degli investimenti.
TITOLI SELEZIONATI
The Cooper Companies (COO)
Fertilità e salute femminile: terreni di coltura per IVF, test genetici e strumenti chirurgici
Fertilità +15% annuo, ora 25% dei ricavi del gruppo
Acquisizioni delle attività riproduttive Cook Medical nel 2020 e Generate Life Sciences nel 2023
Venticinque volte gli utili, ragionevole per dispositivi medici diversificati
Dividendo allo 0,1%, ma forte free cash flow
2. Progyny (PGNY)
Gestore di benefit riproduttivi: oltre quattrocento imprese clienti, sette milioni di persone coperte
Prezzi sugli esiti: Smart Cycle riunisce servizi illimitati per ciclo
Capitalizzazione 1,5 miliardi contro potenziale oltre dieci miliardi, con benefit aziendali in espansione
Crescita del 30% dei ricavi, avvicinandosi alla redditività
Tre volte i ricavi, contro quindici al massimo
3. Vitrolife Group (VITR.ST - Stoccolma)
Specialista consumabili IVF: terreni di coltura, immagini time-lapse e test genetici
Quota del 40% nei terreni IVF, consumabili con margine lordo 70%
Acquisizione Igenomix, test genetici, per un miliardo di dollari
Quotata in Europa, ricava il 40% negli USA
TEMA BONUS B: DOLLARO PROGRAMMABILE E INFRASTRUTTURE MONETARIE PRIVATE
Dal denaro fisico alle rappresentazioni digitali, banche e reti tradizionali hanno sempre mediato le valute. Regolamento in giorni, trasferimenti internazionali cari e lenti, nessuna programmabilità. Il primato del dollaro poggia su potere militare, riserva mondiale e SWIFT: infrastrutture sempre più contestate e vulnerabili alla frammentazione geopolitica.
Le stablecoin cambiano il quadro. Sono strumenti digitali al portatore in dollari, con regolamento immediato, attività continua, trasferimenti da frazioni di centesimo e logica programmabile. Saltano le banche corrispondenti, eliminano il rischio di regolamento e rendono il dollaro accessibile a chiunque abbia internet.
USDC supera cinquanta miliardi di dollari di capitalizzazione; Tether, USDT, supera 140 miliardi. Insieme le stablecoin rappresentano oltre duecento miliardi di dollari tokenizzati, in crescita del 40% annuo. Gli scambi giornalieri superano cento miliardi, confrontabili con Visa e Mastercard.
La rilevanza geopolitica sta nelle riserve: titoli di Stato USA a breve ed equivalenti di cassa. Circle ne detiene oltre cinquanta miliardi, tra i maggiori possessori mondiali di debito breve statunitense. Più USDC significa più acquisti di Treasury: domanda globale di dollari digitali che diventa domanda di debito USA.
Gli USA hanno deficit da migliaia di miliardi e cercano compratori mentre Cina, Giappone e banche centrali estere riducono le posizioni e i BRICS cercano di ridurre l’uso del dollaro.
La quota del dollaro nelle riserve globali è scesa dal 70% al 58% in vent’anni.
Servono nuovi canali per diffonderne la domanda: le stablecoin li offrono.
Raggiungono chi non ha banca e Paesi con controlli sui capitali. Un commerciante argentino o turco può usare USDC invece di peso o lira, ottenendo stabilità in dollari senza conto USA. Un’adozione su scala che aggira le reti bancarie tradizionali.
Il governo USA lo riconosce. Il GENIUS Act introduce un quadro normativo per le stablecoin di pagamento. La legge non concede di per sé agli emittenti l’accesso ai conti o ai servizi della Federal Reserve..
Gli emittenti guadagnano sulle attività di riserva. Cinquanta miliardi di dollari al 4-5% produrrebbero 2-2,5 miliardi prima dei costi. Per Circle i pagamenti ai distributori, tra cui Coinbase, sono rilevanti e crescono con i proventi delle riserve e i saldi dei partner. Quei proventi non equivalgono quindi a un’attività con margine del 90% e costi marginali di distribuzione nulli. Un’attività che stampa denaro, quasi letteralmente.
USDC diventa standard di regolamento in crypto, DeFi, pagamenti internazionali e finanza tradizionale. Visa lo usa e le banche aprono conti denominati in USDC: gli effetti di rete si rafforzano.
Accettazione diffusa, liquidità e marchio fidato rendono una stablecoin affermata difficilissima da sostituire.
Il capitale privato già lo valuta: neobanche su USDC, processori di pagamenti e piattaforme di tesoreria raccolgono centinaia di milioni a valutazioni miliardarie.
Stripe ha comprato Bridge per 1,1 miliardi: le stablecoin sono viste come infrastruttura essenziale, non funzione accessoria.
Il mercato azionario non sembra averlo ancora riconosciuto. Circle si quota a diciotto miliardi, 7-9 volte i ricavi, contro quindici di Visa, diciotto di Mastercard e due di PayPal. Circle ha ricavi e rischi diversi: dipende molto dai rendimenti delle riserve, dagli USDC in circolazione e dagli accordi di distribuzione. La rilevanza strategica non elimina i rischi di credito, liquidità e operatività. Il divario appare netto.
La rilevanza strategica di Circle non dimostra l’esistenza di una garanzia pubblica o di un impegno a salvare la società o i detentori di USDC.
La SEC chiarisce che stablecoin adeguatamente coperte non sono titoli; l’OCC concede autorizzazioni federali, la Fed studia integrazione e il Congresso prepara norme. Vengono assorbite nel sistema regolato, non escluse.
Tether è maggiore ma offshore, meno trasparente e sotto controllo normativo: non otterrà autorizzazione federale USA. PayPal USD ha il marchio, ma arriva tardi e senza rete; le banche hanno infrastrutture vecchie e minore agilità. Circle ha vantaggio iniziale, posizione normativa ed effetti di rete quasi insuperabili.
Altra opportunità: processori di pagamenti, tesoreria, rimesse e protocolli DeFi costruiti sulle reti stablecoin.
Sono i fornitori di “picconi e pale”.
Molti sono quotati o vicini all’IPO: esposizione alla crescita senza gestire direttamente riserve o rischio normativo dell’emittente.
SPINTE MACROECONOMICHE
Più debito USA richiede compratori, la de-dollarizzazione spinge l’infrastruttura digitale, i pagamenti transfrontalieri crescono del 10% annuo e le stablecoin guadagnano quota. Norme più chiare favoriscono gli istituzionali; banche e finanza integrano pagamenti, tesoreria e regolamento. Più utenti crypto e tassi alti sostengono domanda e redditività.
RISCHI
Requisiti patrimoniali, vincoli sulle riserve e regole operative possono ridurre i margini. Banche o fintech con distribuzione migliore possono competere. Bug, errori sulle riserve e problemi operativi possono compromettere la fiducia.
Governi esteri possono vietarle o limitare i capitali. Se i tassi tornassero a zero, la redditività peggiorerebbe sensibilmente.
Con domanda d’infrastruttura digitale del dollaro, reti affermate e sostegno normativo USA, le stablecoin diventano infrastruttura monetaria oltre il prodotto fintech.
TITOLI SELEZIONATI
1. Circle Internet Financial (CRCL)
Emittente USDC: oltre cinquanta miliardi in circolazione, +40% annuo
Rende il 4-5% sulle riserve: 2-2,5 miliardi di ricavi annui ai tassi attuali
I proventi dipendono da USDC in circolazione e rendimenti delle riserve. I costi dei distributori riducono quanto trattiene Circle.
Valore diciotto miliardi di dollari, 7-9 volte i ricavi, contro quindici di Visa e diciotto di Mastercard
La rilevanza strategica non garantisce un salvataggio pubblico.
L’autorizzazione federale e l’accesso ai servizi della Federal Reserve sono questioni distinte. Il GENIUS Act non rende automatico il secondo.
Visa, Stripe e banche regolano in USDC: lo standard si consolida
Potenziale oltre dieci volte con mercato stablecoin a 500-1.000 miliardi entro il 2030
2. Coinbase (COIN)
Exchange principale per negoziazione e custodia USDC
Commissioni su oltre cinquanta miliardi di volume USDC giornaliero
Partner di Circle: cofondazione USDC e accordo di condivisione dei ricavi
Trenta volte gli utili contro cento nel 2021
Più stablecoin aumentano gli scambi senza acquisire nuovi clienti
Più chiarezza normativa dopo le elezioni 2024 migliora il clima
Base blockchain (Coinbase L2) sta diventando un'infrastruttura per le applicazioni di stablecoin
3. Robinhood (HOOD)
Prodotti stablecoin e pagamenti crypto in lancio nel 2025
Ventiquattro milioni di conti finanziati danno distribuzione a USDC
Acquisizioni di aziende infrastrutturali crypto per costruire reti stablecoin
Trenta volte gli utili
L’integrazione stablecoin aggiunge ricavi ad alto margine agli utenti esistenti
Si rivolge ai giovani già abituati alle crypto
Avvertenza: questa analisi ha finalità informative e non costituisce consulenza finanziaria. Svolgi sempre le tue verifiche e consulta un consulente finanziario abilitato prima di prendere decisioni d’investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Ogni domenica analizziamo fino a dieci titoli e pubblichiamo la lettura del mercato. L’abbonamento include tutte le analisi, i livelli operativi e le nostre posizioni in diretta nella chat. La parte gratuita arriva via email.Every Sunday, we analyze up to ten stocks and publish our market view. A subscription includes the full research, price levels and our live positions in the chat. The free section arrives by email.