
HONA: analisi del titolo dopo lo scorporo | Radar 101
Volume 101
L’onda giusta
Nel surf, la parte più difficile non è mai stata riconoscere l’onda giusta.
È prendere proprio quell’onda nel mezzo secondo giusto. Ogni surfista impara, di solito a proprie spese, che sono due abilità diverse, anche se in acqua sembrano una sola. Sbaglia la prima e remi per niente. Sbaglia la seconda, su un’onda letta perfettamente, e la punta della tavola affonda: la tavola si blocca e l’onda che sembrava fatta per te ti scaraventa avanti invece di portarti.
Dobbiamo essere onesti su quale delle due cose stia succedendo a noi.
La selezione è stata buona. SKHY, PURR, FPS: tre nomi individuati fra il rumore nelle ultime settimane, e tutti hanno fatto ciò che ci aspettavamo. Rialzi del 10–15% in poche sedute, proprio come un’onda letta bene. Poi è arrivata la volatilità e siamo usciti in pareggio o con una piccola perdita, prima di riuscire a incassare.
L’onda era giusta. La tavola è affondata lo stesso.
La watchlist resta, secondo noi, uno dei lavori migliori che pubblichiamo ogni settimana. La selezione dei titoli funziona; il problema è il tempismo, ed è lì che ci concentriamo adesso.
(Seguite i titoli. Il nostro tempismo, forse non ancora!)
Una parte della difficoltà ha una spiegazione. Negli ultimi mesi si sono sommati pesi personali e impegni aziendali, e un po’ della brillantezza di inizio anno si è persa. Preferiamo dirvelo direttamente, anziché lasciare che siano i numeri a farlo.
L’altra parte è che adesso c’è più acqua da leggere.
Siamo sempre in tre. Ricerca e trading vengono prima, ogni giorno: su questo non si tratta. La qualità di ciò che arriva a voi deve restare quella di sempre.
Tutto il resto si costruisce attorno a quel lavoro, senza sostituirlo.
Ricorderete il viaggio di lavoro in Francia. È andato bene, meglio del previsto, e prima della fine dell’anno ne arriveranno altri sviluppi. Dopo anni alla guida di un’azienda resta l’istinto di vedere ogni incontro come un’occasione per mostrare il valore della newsletter e della ricerca che c’è dietro. Quell’istinto non lo abbiamo perso.
Scusate la lunga nota personale. Ogni tanto vogliamo che queste pagine sembrino scritte da persone, anziché depositate come un rapporto.
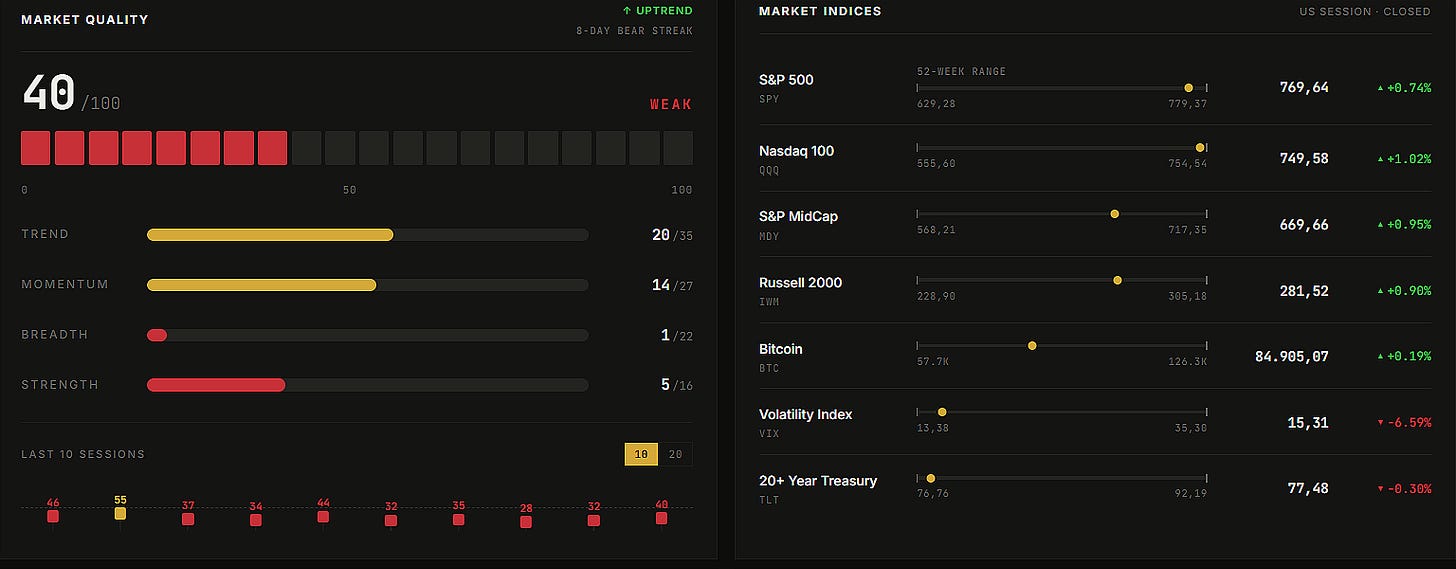
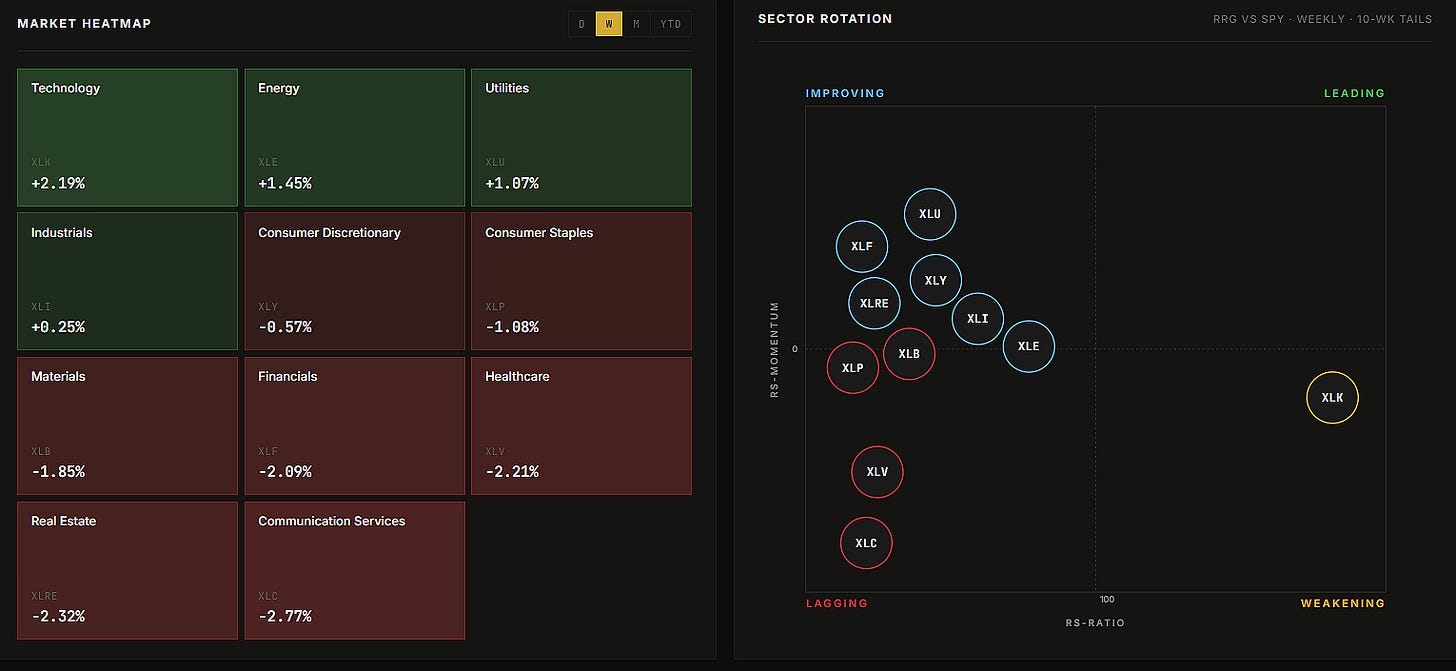
Ecco lo stato di salute del mercato questa settimana, con l’andamento degli indici e dei settori.
📈 Il setup gratuito della settimana: sfruttalo al meglio
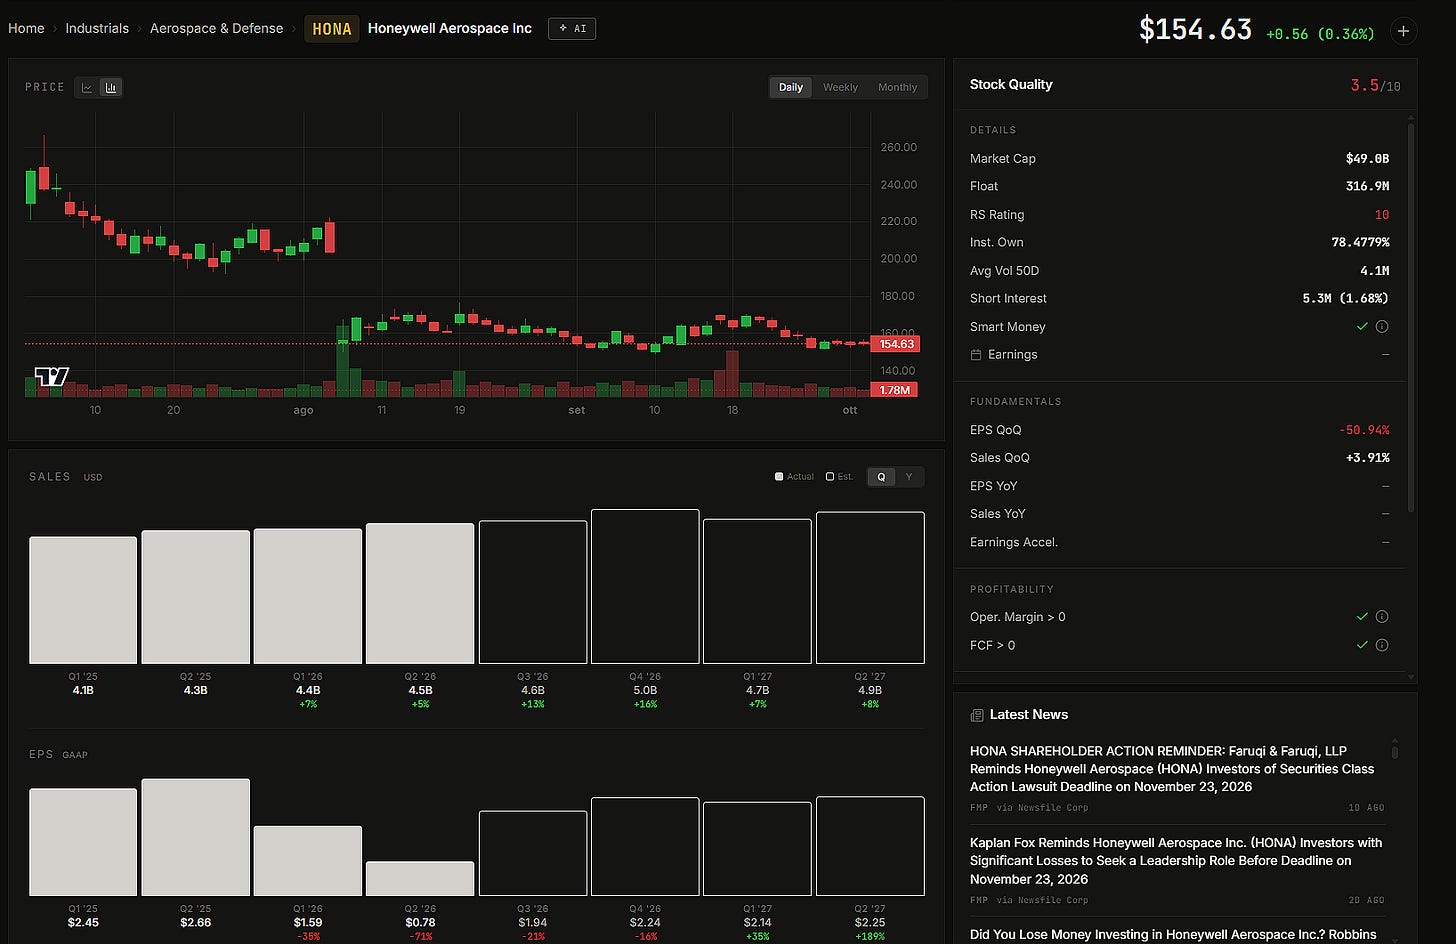
HONA: Honeywell Aerospace Inc
Cosa fanno: Una società aerospaziale e di difesa
Perché seguirla? Honeywell Aerospace non ha preso il volo dopo lo scorporo. È andata nella direzione opposta: la prima trimestrale da società indipendente l’ha portata direttamente ai minimi storici.
La separazione da Honeywell International, ora quotata come Honeywell Technologies, si è conclusa il 29 giugno 2026. La società è sul Nasdaq e fornisce avionica, navigazione, motori, unità di potenza ausiliarie, sistemi elettrici e termici e controlli di volo per clienti aerospaziali civili e della difesa. Le attività sono suddivise in tre segmenti: Electronic Solutions, Engines and Power Systems e Control Systems.
Il modello dei ricavi è semplice, ma le sue due metà si comportano in modo molto diverso. HONA guadagna quando installa apparecchiature su un nuovo aereo o una piattaforma militare e continua a guadagnare con ricambi, riparazioni, revisioni, software e aggiornamenti durante tutta la vita operativa. È nella seconda metà che stanno i profitti. Vendere l’unità iniziale comporta forte concorrenza e margini sottili: i costruttori trattano duramente e i fornitori accettano per assicurarsi la commessa. L’assistenza sulla stessa unità nei trent’anni successivi ha invece meno concorrenza e margini maggiori. La crescita dipende quindi dalla base installata, cioè da quante apparecchiature HONA sono in volo: più ce ne sono, più manutenzione servirà. Quando un componente si usura o arriva alla scadenza di servizio, occorrono il ricambio corretto, i dati tecnici, la procedura di riparazione e il supporto certificato. Generalmente un solo fornitore può offrire tutti e quattro. I sistemi elettronici generano ricavi paralleli da aggiornamenti software, normativi, di sicurezza e funzionalità.
Il rapporto del 5 agosto ha incrinato questa logica nel breve. Le vendite del secondo trimestre sono state di 4,5 miliardi di dollari, +5% sia a valori pubblicati sia su base organica. L’EBIT rettificato è stato di 995 milioni, in calo del 7%. L’utile rettificato per azione è sceso da 2,75 a 1,87 dollari, penalizzato da circa 100 milioni di costi di separazione e oneri per obsolescenza delle scorte legati allo scorporo.
Il vero danno è arrivato dalle previsioni. La crescita organica annuale delle vendite è stata ridotta dal 7–9% al 4–5%, appena cinque settimane dopo il debutto sul mercato con la previsione precedente. L’EBIT rettificato atteso scende di circa 300 milioni di dollari al valore centrale, nell’intervallo 4,35–4,45 miliardi. Confermata la previsione di flusso di cassa libero per la seconda metà dell’anno.
Il problema non è la domanda, che tiene. Il limite sono i getti di precisione: componenti metallici speciali di motori e sistemi meccanici, ottenuti colando metallo fuso in stampi con tolleranze strettissime. Pochi fornitori sono qualificati, perché certificarne uno nuovo richiede anni: è uno dei vincoli strutturali più forti dell’aerospazio civile. HONA non riesce a produrre abbastanza componenti e, quando scarseggiano, deve destinarli a Boeing e Airbus per mantenere attive le linee, dando priorità agli obblighi contrattuali. Ogni getto per un aereo nuovo manca all’assistenza post-vendita, che è l’attività ad alto margine. Ecco perché vendite a +5% hanno prodotto un utile operativo a −7%. Il management riconosce che le correzioni richiedono più tempo del previsto, soprattutto nella filiera meccanica. Punta a un 2027 molto più forte, con nuovi fornitori, capacità e attrezzature, avendo già aggiunto fonti alternative per i componenti carenti.
L’attività di fondo non sembra compromessa. I servizi post-vendita dell’aviazione commerciale crescono dell’8% e le vendite Difesa e Spazio del 3%. Una società con assistenza in crescita e base installata intatta, alle prese con un vincolo di fornitura, è diversa da una che perde clienti.
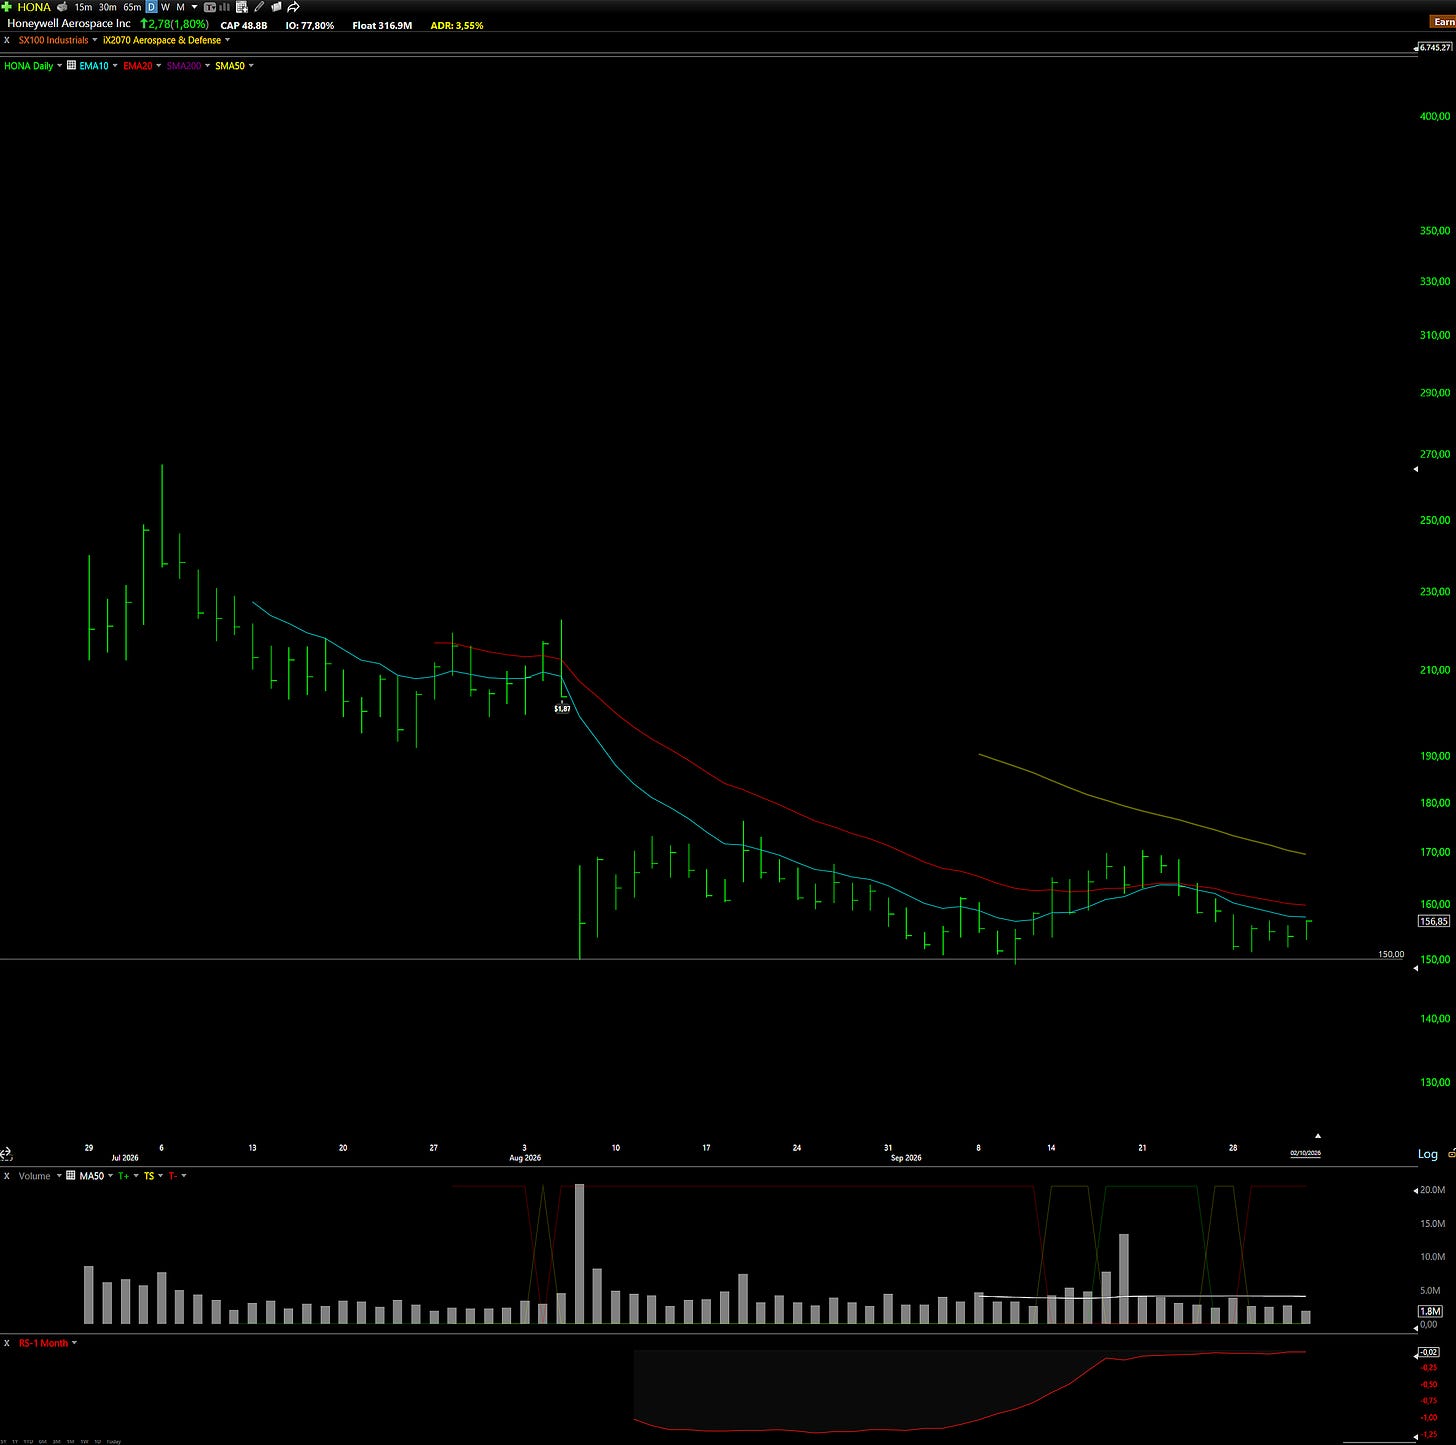
Quadro tecnico: Abbiamo scritto del titolo il 30 agosto, vicino a 150,00 dollari. Ha superato la resistenza, guadagnato il 10% ed è tornato intorno a 150,00, con un minimo leggermente crescente rispetto al setup precedente. È sotto tutte le principali medie mobili, ma se mantiene saldamente 150,00 pensiamo abbia buone possibilità di salire. La settimana scorsa lo spazio ha fatto bene, guidato da SPCX, e aerospazio e difesa ne seguono il movimento. Se la forza iniziale del gruppo sarà confermata nelle prossime settimane, qui potrebbe svilupparsi un buon rialzo con un rapporto rischio/rendimento molto favorevole.
Cosa include l’abbonamento da 39 €/mese o 299 €/anno:
Accesso gratuito a TradeDeck
Gli abbonati Premium ricevono pieno accesso alla piattaforma di trading che stiamo costruendo. Il valore della sola piattaforma arriva quasi a superare il costo dell’abbonamento.
Watchlist Elite (5-7 titoli)
Ogni titolo passa attraverso un’analisi finanziaria rigorosa, una valutazione tecnica e un esame strategico.
Trasparenza completa del portafoglio
Tutte le nostre posizioni, il prezzo di ingresso, il profitto o la perdita attuale e il livello dello stop. Soldi veri, rischio reale.
Portafoglio in tempo reale e accesso alla chat
Ingressi precisi, stop e dimensionamento delle posizioni. In tempo reale.
Gli strumenti che usiamo davvero
Sconti per gli abbonati su TC2000, FMP e altre piattaforme: gli stessi strumenti, a prezzi migliori.
Cosa dicono gli abbonati a pagamento:
Aggiornamenti del portafoglio e watchlist completa:
Il resto di questo pezzo: i nomi, i livelli, la gestione.The rest of this piece: the names, the levels, how we manage it.
Ogni domenica dieci titoli con i livelli scritti, la lettura del mercato e la chat in cui pubblichiamo entrate e uscite mentre le facciamo. Disdici quando vuoi dal tuo account Substack.Every Sunday, ten names with the levels written down, the market read, and the chat where we post entries and exits as we make them. Cancel any time from your Substack account.
Già abbonato?Already a subscriber? Apri l'articolo su Substack →Open the article on Substack →