
Baidu (BIDU), dazi e rischio di guerra commerciale | Radar 70
Volume 70
Groenlandia, dazi e tre stop consecutivi in 48 ore
È tornata la guerra commerciale? Sì.
Trump ha annunciato nuovi dazi sull’UE e confermato la sua priorità strategica: acquistare la Groenlandia. Sì, hai letto bene. La Groenlandia.
Dazi del 10% su Danimarca, Norvegia, Svezia, Francia, Germania, Regno Unito, Paesi Bassi e Finlandia dal 1° febbraio. Saliranno al 25% il 1° giugno e NON saranno rimossi finché non ci sarà un accordo sulla Groenlandia.
Un accordo preciso: l’“acquisto completo e totale della Groenlandia”, secondo Trump.
Sembra folle perché lo è. Ma è anche il classico Trump. Chi ha seguito gli ultimi dodici mesi conosce il copione.
Il copione dei dazi di Trump: tempi, pressione e teatro
La guerra commerciale è un ostacolo che ritorna a episodi. I dazi riemergono quando il mercato meno se li aspetta, creano caos e poi sfumano.
Non è casuale: è una scelta deliberata.
La strategia negoziale ruota intorno a tempi e pressione. Le due-tre settimane prima dell’entrata in vigore aprono uno spazio per trattare. L’obiettivo? Che i dazi non partano affatto. Vuole un accordo e potere negoziale: che sia la minaccia a fare il lavoro.
Per questo gli annunci arrivano sempre più spesso nel fine settimana, a mercati chiusi. Strategia calcolata. Teatro.
Le minacce vengono spinte al limite. Funzionano perché, se diventassero permanenti, cambierebbero mercati ed equilibri mondiali.
Di rado succede. L’arma è la minaccia.
L'accordo è l'obiettivo.
I democratici al Senato si oppongono
I democratici al Senato preparano una legge per bloccare i nuovi dazi del 10% sugli otto Paesi europei contrari all’acquisto americano della Groenlandia.
Passerà? Non lo sappiamo. Ma il dibattito cresce: se continua, conviene avere in watchlist una buona selezione di titoli legati alle terre rare.
La prossima settimana potrebbero essere il modo migliore per sfruttare questa follia, insieme a un possibile gap ribassista emotivo martedì, quando il mercato assorbirà le notizie.
Abbiamo almeno uno o due titoli legati al tema. Ma la scelta più interessante può stare nei settori vicini.
Tra attività collegate ai materiali di base e alle terre rare si trovano società ancora poco seguite. È lì che possono nascere i movimenti maggiori.
Tutti si affolleranno sui nomi più ovvi.
I guadagni maggiori? Possono arrivare da quelli ancora sotto il radar.
Le opportunità si riducevano. Questa settimana lo ha confermato.
Lo avevamo detto: la watchlist non era granché, le opportunità diminuivano e pochi setup erano pronti.
La conferma è arrivata nel modo peggiore.
Tre titoli comprati. Tre uscite in stop. In meno di 48 ore.
Siamo improvvisamente investitori terribili? O il mercato sta cercando di dirci qualcosa?
Propendiamo per la seconda ipotesi.
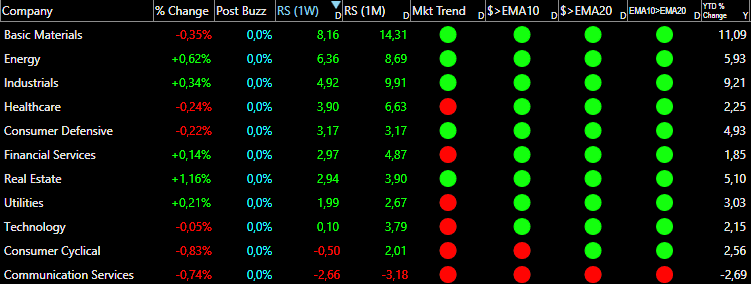
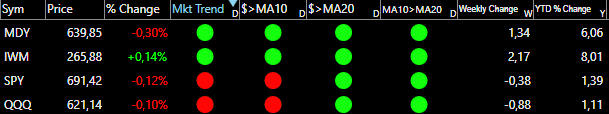
Abbiamo iniziato la settimana alleggerendo le posizioni in utile. È probabile una correzione, soprattutto con il ritorno del confronto sui dazi.
Una correzione sarebbe anche sana. Il mercato correva troppo. Decisamente troppo.
Guarda i dati: T2118 ha chiuso la settimana a 83,08. La soglia di surriscaldamento è 90,00. Non ci siamo ancora, ma abbastanza vicini da pensarci.
I beni di consumo difensivi registrano sei sedute positive consecutive. Sei. Un andamento insolito, da leggere come avvertimento.
È il mercato che dice: “Forse dovrei prendere fiato.”
Il rialzo può continuare senza una correzione? Forse. Noi non ci scommettiamo.
Una settimana operativa che non ci soddisfa
Tre stop in 48 ore non sono lo standard a cui aspiriamo. Non siamo soddisfatti.
Usiamo quindi la chiusura festiva del mercato per analizzare il nostro lavoro. Capire cosa è andato storto ed essere più prudenti la prossima settimana.
Vogliamo lavorare al meglio ogni settimana, mese e anno. Questo è l’obiettivo e lo standard.
Quando non lo raggiungiamo, niente scuse: correggiamo il metodo.
Gli ultimi articoli:
Ogni titolo ha un indicatore di rischio: ⚠️ Alto | 📊 Medio | 🛡️ Basso.
Dipende da volatilità, flottante, quadro tecnico e fondamentali. Dimensionate le posizioni di conseguenza.
📈 Configurazione gratuita: sfruttala al meglio
BIDU: Baidu Incorporated 🛡️
Cosa fanno: Una delle principali aziende tecnologiche cinesi, gestisce il motore di ricerca dominante nel Paese.
Perché seguirla? Baidu ha annunciato lo scorporo di Kunlunxin, divisione di semiconduttori, e presentato domanda di IPO a Hong Kong. Kunlunxin produce chip AI per imprese che eseguono grandi modelli linguistici e altri carichi: una risposta cinese a NVIDIA nelle infrastrutture nazionali. L’interesse per le IPO AI e l’importanza strategica dell’autosufficienza nei chip possono sostenere la domanda. Come Alibaba, Baidu sviluppa chip e piattaforme proprie per costruire, addestrare e distribuire modelli. L’integrazione verticale dà controllo tecnologico e riduce la dipendenza da fornitori esteri, in linea con l’obiettivo cinese di maggiore indipendenza dall’Occidente. Lo scorporo permetterebbe di valutare separatamente un’attività oggi nascosta nel gruppo e darebbe a Kunlunxin capitale dedicato e maggiore attenzione manageriale per crescere nella produzione. Baidu beneficia inoltre dello sviluppo delle infrastrutture AI: Ernie si diffonde tra le imprese e Apollo espande la guida autonoma commerciale. Se stimoli, adozione AI o riposizionamento geopolitico rendessero la Cina un tema centrale nel 2026, Baidu potrebbe essere tra i leader, con un rapporto rischio/rendimento forse migliore di Alibaba alle valutazioni attuali.
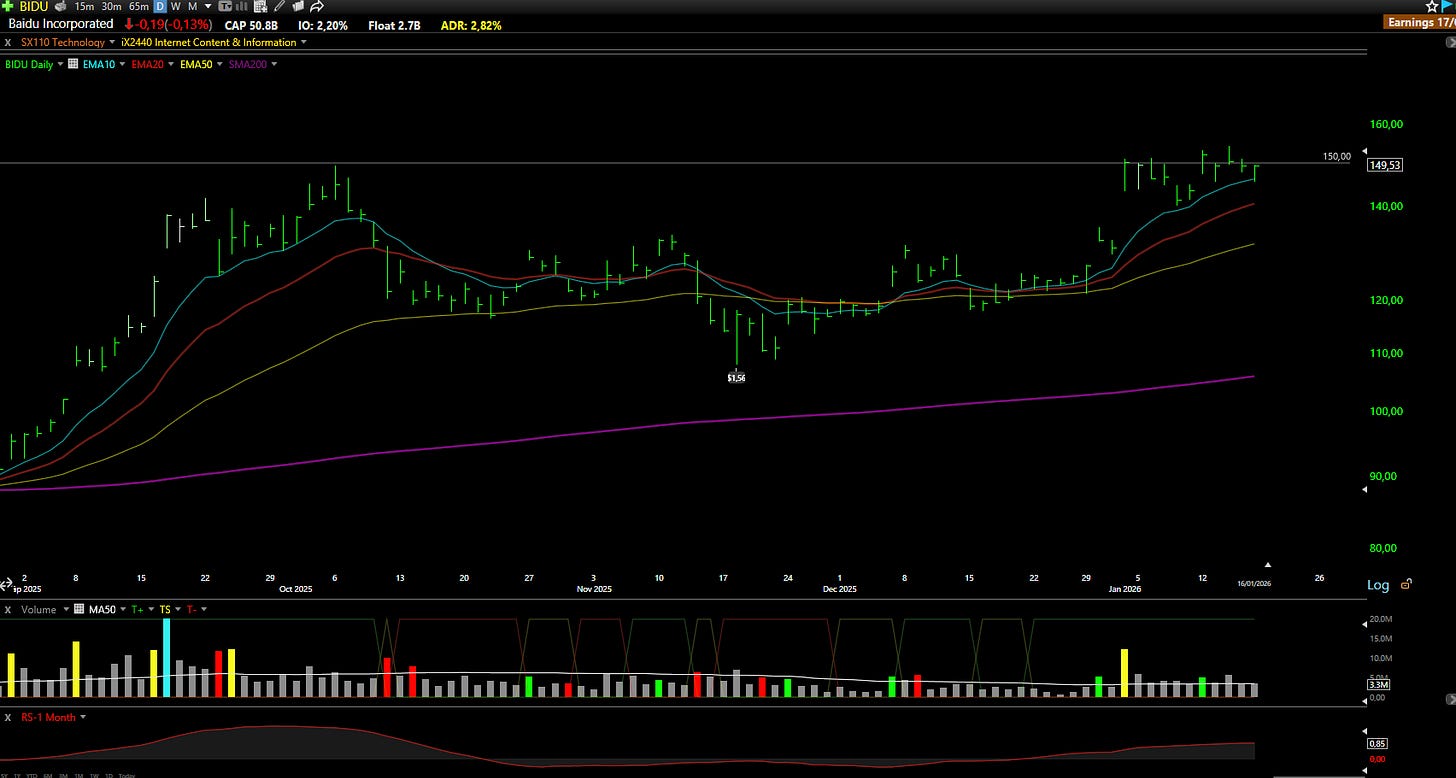
Quadro tecnico: A ottobre il titolo era stato respinto nettamente da 150 dollari. A gennaio ha già provato due volte a superarli, trovando però supporto sull’EMA a 10 giorni in entrambi i ritracciamenti: segno di domanda. Si prepara un terzo tentativo. Un superamento con volumi forti potrebbe avviare un nuovo rialzo di lungo periodo. Sarà la volta buona? Se la Cina sarà un tema dominante nel 2026, Baidu potrebbe guidare la tecnologia.
Perché non aspettiamo domenica
I mercati non seguono i nostri orari. Gli ingressi migliori a basso rischio non aspettano educatamente la newsletter del fine settimana.
Si presentano quando si presentano. Se non siete pronti, li perdete.
Gli abbonati ricevono avvisi in tempo reale: ingressi precisi, stop, dimensioni delle posizioni e ragioni di ogni operazione. Le stesse informazioni con cui gestiamo il nostro capitale.
Chi segue gratuitamente riceve una sola selezione la domenica.
Ti sembra un vantaggio?
Cosa comprende Premium
📊 Watchlist Elite (7-9 titoli)
Ogni selezione passa attraverso un’analisi finanziaria, una valutazione tecnica e un esame strategico.
💼 Trasparenza completa del portafoglio
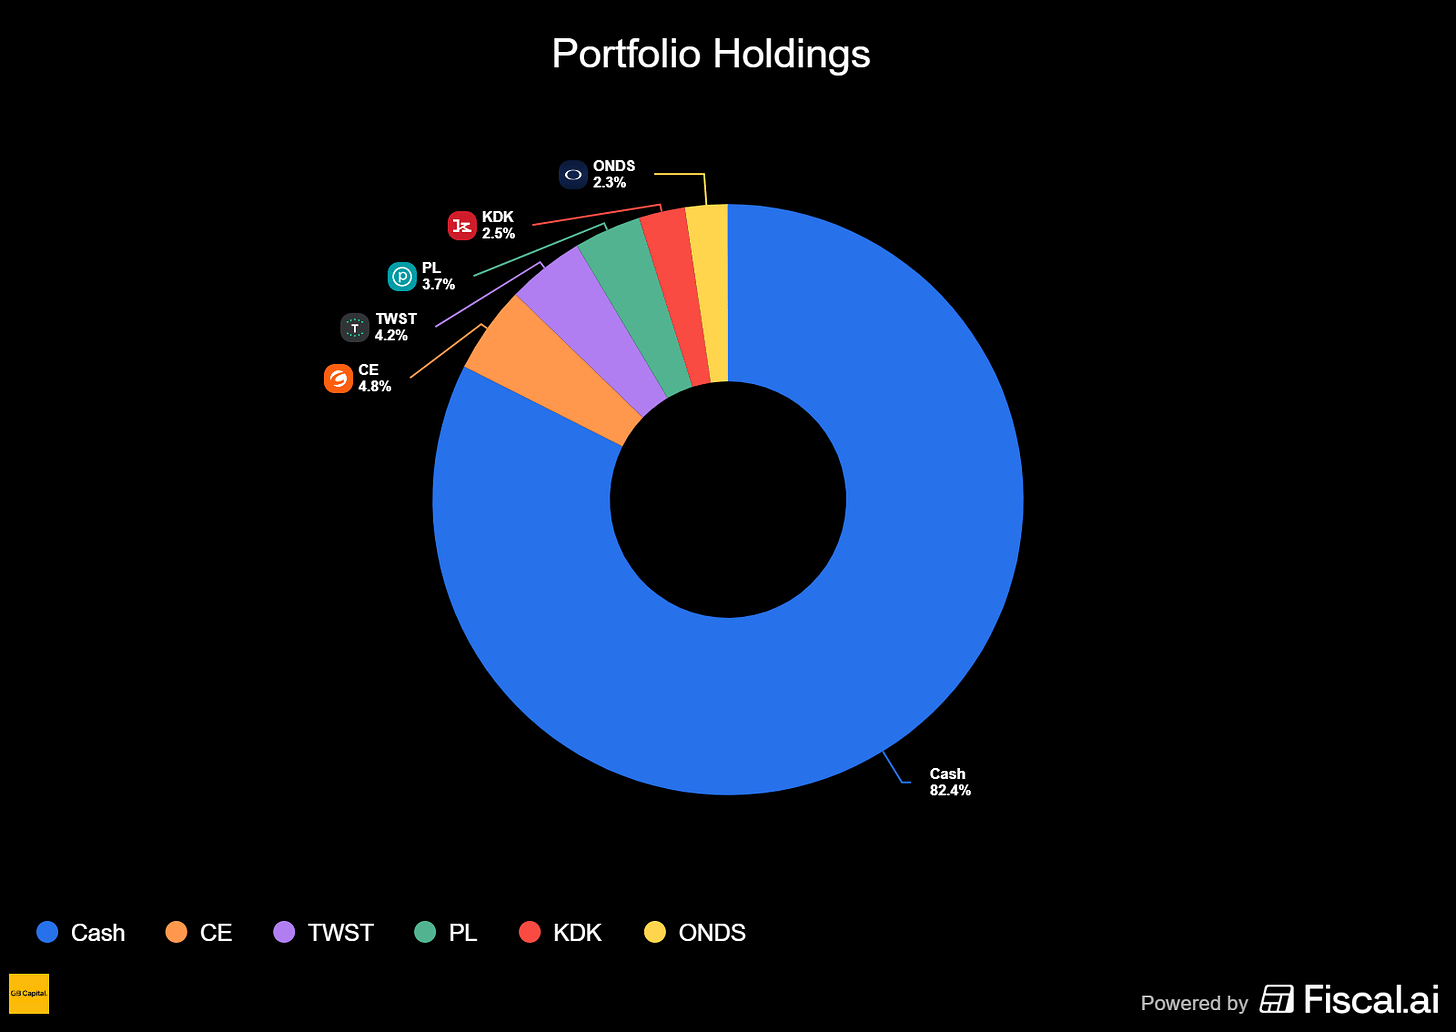
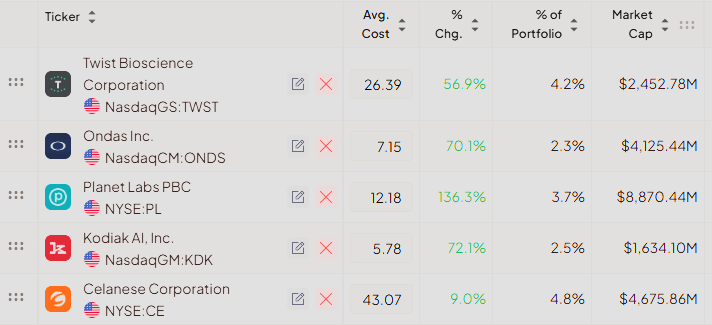
Tutte le nostre posizioni, prezzi d’ingresso, profitti e perdite attuali e livelli di stop. Denaro vero, rischio reale.
⚡ Avvisi operativi in tempo reale (accesso alla chat)
Qui si vede il nostro vantaggio operativo: ingressi precisi, stop e dimensionamento delle posizioni. In tempo reale, senza ritardi.
🎯 Selezione rapida (5 titoli)
Altre configurazioni che non soddisfano del tutto i criteri della selezione principale, ma meritano attenzione.
💬 Accesso chat
Segui il nostro ragionamento in tempo reale, fai domande e osserva come gestiamo il rischio.
🛠️ Gli strumenti che utilizziamo
Sconti riservati agli abbonati su TC2000, Fiscal.ai e altre piattaforme. Gli stessi strumenti, a condizioni migliori.
Chi siamo
Prima imprenditori, poi trader. Abbiamo ricoperto il ruolo di CEO: sappiamo riconoscere un’azienda capace di realizzare i propri obiettivi.
39 euro al mese o 299 all’anno. Meno di un’operazione in perdita. Disdite quando volete.
Aggiornamenti sul portafoglio e nuove posizioni:
⚡ Analisi supportata dall’AI e verificata dal team: informazioni di mercato selezionate dai dati Premium di Fiscal.ai. Esplora ora →
💎📈 Watchlist Elite: i titoli principali per gli abbonati
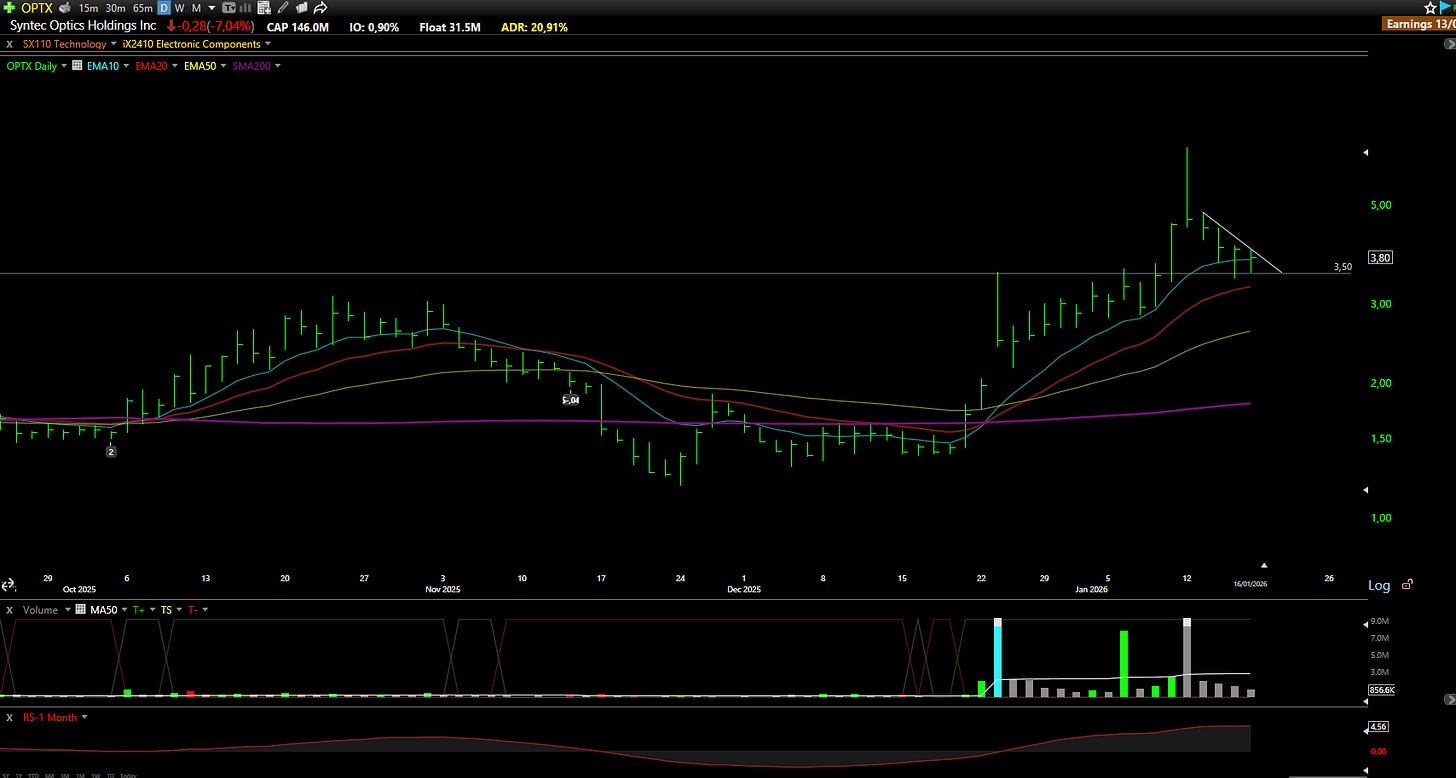
OPTX: Syntec Optics Holdings Inc ⚠️
Cosa fanno: Produttore statunitense di componenti ottici e fotonici di precisione per difesa, aerospazio, satelliti e nuove tecnologie.
Perché seguirla? Syntec Optics incrocia diverse tendenze strutturali in crescita e un contesto geopolitico favorevole. Produce gli “occhi” delle attrezzature militari avanzate e componenti ottici per costellazioni in orbita bassa, internet satellitare come Starlink e realtà aumentata indossata dai soldati. La sua specialità è l’ottica polimerica, più leggera ed economica del vetro. È il maggiore produttore indipendente statunitense di ottiche polimeriche su misura e copre tutto il processo: progetto, attrezzaggio, stampaggio, nanolavorazioni di precisione microscopica, rivestimenti sottili e assemblaggio. Riduce così tempi di consegna e si integra presto nei programmi pluriennali della difesa. Il National Defense Authorization Act chiede esplicitamente alternative nazionali ai componenti ottici cinesi e di Paesi non allineati: un vantaggio per gli impianti USA. Oltre a difesa e satelliti, opera in mercati iniziali ma promettenti: ottica dei data center, immagini iperspettrali che leggono decine di lunghezze d’onda per identificare materiali e minacce, propulsione spaziale avanzata e fusione energetica. Queste attività offrono opportunità di lungo periodo con la commercializzazione. Passare dai componenti ai sottosistemi completi può aumentare margini e legami con i clienti. CEO e presidente detengono l’82%, con rapporti stretti con il laboratorio di fotonica del MIT. Maggiori spese militari, satelliti e sicurezza delle forniture possono premiare una capacità produttiva nazionale sempre più indispensabile.
Quadro tecnico: Il supporto a 3,50 dollari, resistenza del 2024 ora trasformata in supporto, ha retto due giorni consecutivi. Aiuta anche l’EMA a 10 giorni sotto il prezzo. L’escursione giornaliera media supera però il 20%: movimenti violenti sono possibili in entrambe le direzioni. Servono estrema cautela, stop più ampi del normale e spazio alle oscillazioni per non essere espulsi dal rumore intraday. Un ingresso vicino al supporto può dare un rialzo rapido, ma trovare basso rischio su un titolo simile è difficile e può richiedere più tentativi. Non è adatto a operatori prudenti o a chi non tollera forti oscillazioni.
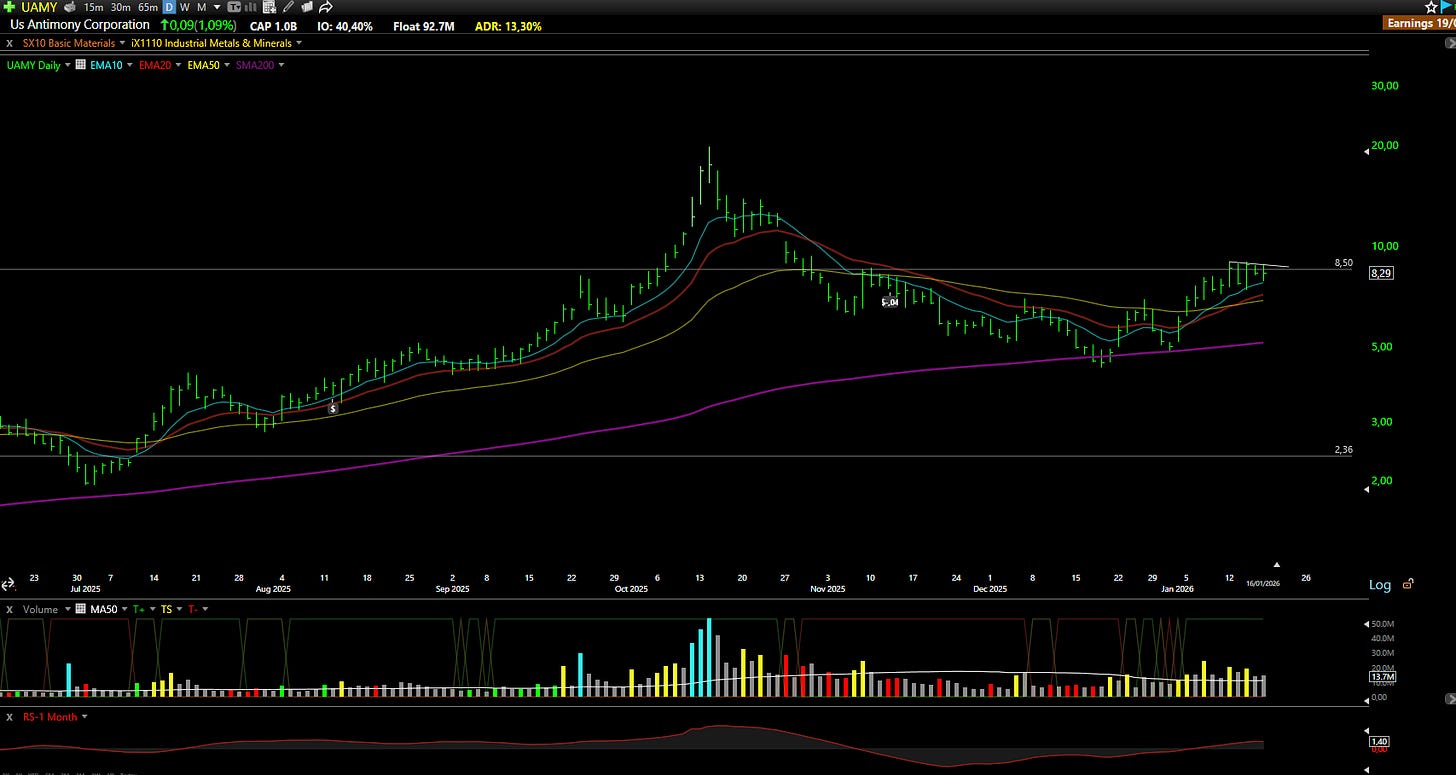
UAMY: US Antimony Corporation ⚠️
Cosa fanno: L’unico operatore autorizzato negli Stati Uniti a trasformare antimonio in prodotti finiti sul territorio nazionale.
Perché seguirla? US Antimony riunisce prezzi delle materie prime in forte aumento, riorganizzazione geopolitica delle filiere e sostegno pubblico ai minerali critici nazionali. L’antimonio, metallo di nicchia, serve per inneschi delle munizioni, ritardanti di fiamma, batterie e applicazioni militari: gli USA lo considerano critico per la sicurezza. Cina e Russia concentrano gran parte di produzione e lavorazione; UAMY è l’unico operatore USA con capacità autorizzata per prodotti finiti. Ha già un contratto pluriennale come fornitore unico della Defense Logistics Agency per lingotti destinati alla riserva strategica. Gli accordi citati comprendono un contratto DLA con massimale di 245 milioni di dollari e forniture industriali dichiarate per 106 milioni. Il massimale DLA non equivale a ricavi garantiti: gli acquisti avvengono tramite singoli ordini. Nel Q3 2025 i ricavi sono circa 8,7 milioni contro 2,6 un anno prima, oltre tre volte tanto. Nei nove mesi raggiungono 26,23 milioni, +182%, con vendite di antimonio +235%. La spinta viene soprattutto dai prezzi, non dai volumi: il prezzo medio realizzato cresce oltre il 300% annuo per offerta limitata e domanda industriale e militare. Tensioni geopolitiche e preferenza pubblica per forniture nazionali possono sostenere rilevanza strategica e potere sui prezzi. L’espansione operativa e gli accordi di acquisto a lungo termine sostengono le prospettive dei ricavi, che dipendono dagli ordini effettivi e dalle consegne. Con prezzi elevati e acquisti pubblici in aumento, passa da scommessa mineraria speculativa a fornitore strategico che genera ricavi.
Quadro tecnico: Consolida sotto 8,50 dollari, resistenza di novembre. Completata la tazza, forma un manico sopra l’EMA a 10 giorni, figura classica di prosecuzione rialzista. Groenlandia e minerali critici possono produrre un gap al rialzo; la conferma tecnica resta il superamento deciso di 8,50 con volumi. Mantenerli confermerebbe una nuova salita importante. Nel frattempo la base permette eventuali accumuli vicino al supporto con rischio definito.
Metti il mercato sul pilota automatico e scopri la piattaforma TC2000
Esplora ora →
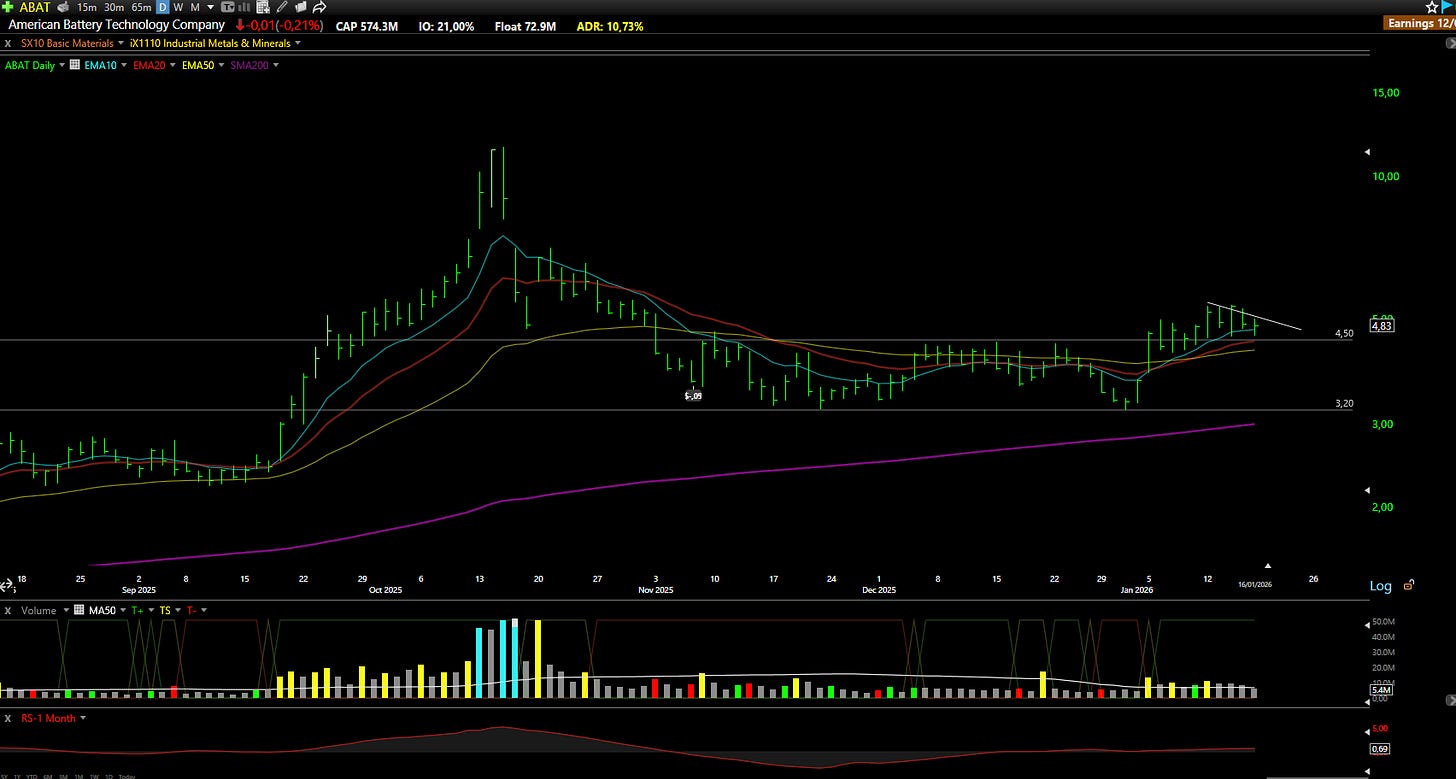
ABAT: American Battery Technology Company ⚠️
Cosa fanno: Sviluppa tecnologie di riciclo delle batterie agli ioni di litio e possiede depositi di litio adatto alle batterie.
Perché seguirla? American Battery Technology si avvicina lentamente alla redditività e possiede grandi depositi minerali il cui valore cresce con l’elettrificazione. Servono capitali importanti e ha ricevuto sostegno dal Dipartimento dell’Energia. Nell’ultimo trimestre i ricavi del riciclo sono saliti del 364% a 937.000 dollari; la perdita netta è 10,3 milioni, migliorata comunque di 1,4 milioni annui. Resta un titolo guidato soprattutto dalle prospettive, molto volatile e adatto a movimenti brevi nel comparto batterie e veicoli elettrici. A settembre 2025 è salito del 300% in un mese, mostrando potenziale e rischio. Ingressi con rischio contenuto possono produrre guadagni rilevanti. La produzione “americana” può inoltre beneficiare della spinta dell’amministrazione a riportare in patria minerali critici e batterie, soprattutto con crescenti tensioni commerciali. Depositi in Nevada e riciclo nazionale espongono ABAT a incentivi federali e preferenze d’acquisto per filiere interne.
Quadro tecnico: Un triplo minimo ha confermato più volte 3,20 dollari come supporto. Il titolo è sopra le principali medie e consolida oltre 4,50, ex resistenza ora supporto. Idealmente continua con volumi in diminuzione, oppure apre in gap ribassista verso 4,50 e recupera rapidamente superando 5 dollari. Entrambi offrirebbero rischio definito e potenziale interessante. Data la storia di movimenti esplosivi, serve aspettare il setup giusto.
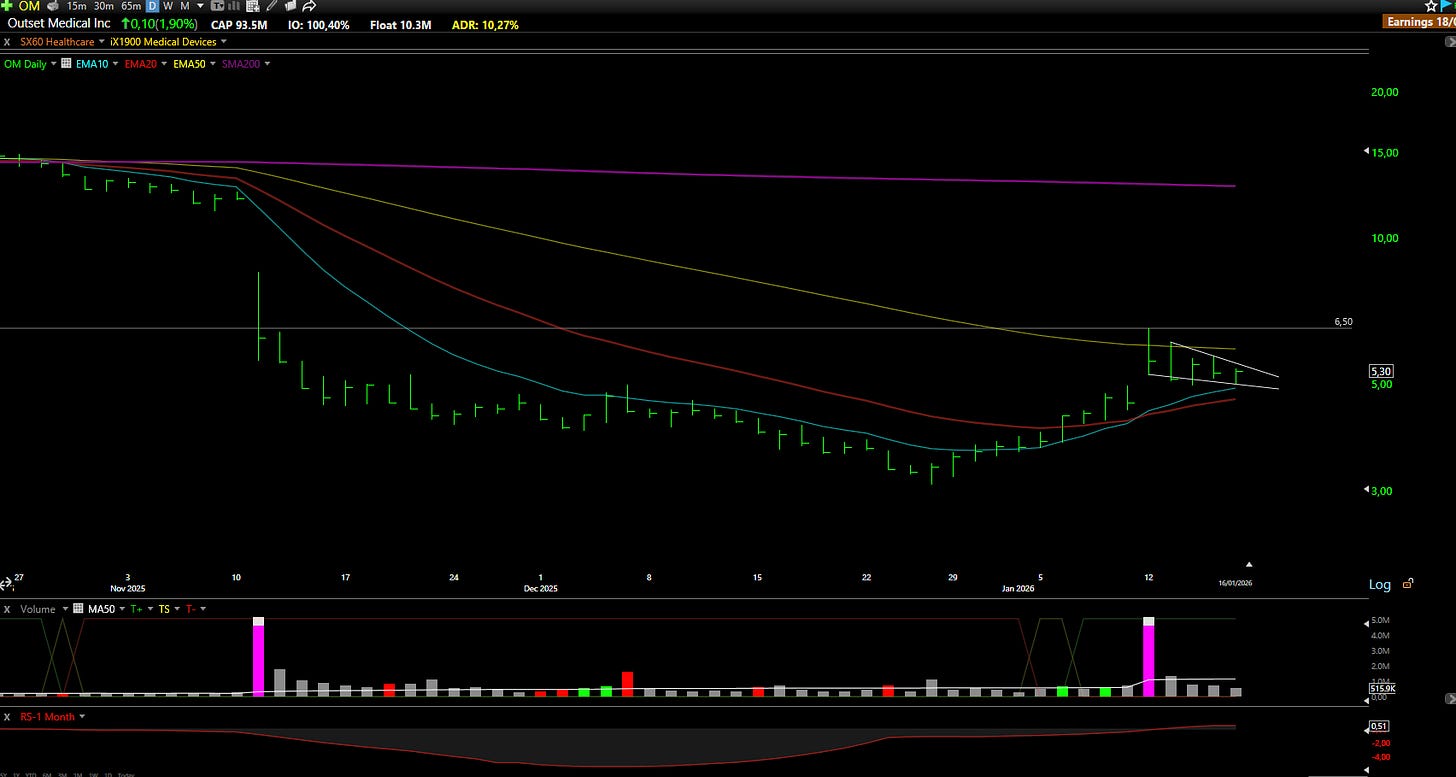
OM: Outset Medical Inc ⚠️
Cosa fanno: Una società di tecnologia medica che trasforma il trattamento della dialisi
Perché seguirla? Outset Medical tenta un rilancio. Tablo integra purificazione dell’acqua e produzione su richiesta del dialisato, il liquido usato per filtrare il sangue, collegandosi a cartelle cliniche elettroniche e analisi dati proprietaria. Riduce infrastrutture e complessità logistica, consentendo a ospedali e cliniche di effettuare internamente la dialisi anziché inviare i pazienti a centri specializzati. Oltre 1.000 strutture USA lo usano per circa un milione di trattamenti annui, più di tre milioni dal lancio. Il Q4 vale circa 28,9 milioni di dollari; il 2025 circa 119,5 milioni, +5% sul 2024. Più della crescita conta la disciplina operativa: consumo annuo di cassa da 116 milioni nel 2024 a meno di 50 nel 2025. Allunga l’autonomia e riduce il rischio di diluizione. Circa il 70% dei ricavi viene ormai da consumabili e servizi, anziché vendite una tantum, una struttura che tende a ottenere multipli più alti nel medtech. A fine anno liquidità, fondi vincolati, equivalenti e investimenti a breve sommano 173 milioni. Il management entra nel 2026 fiducioso per ordini, nuove opportunità e servizi che migliorano gli esiti dei pazienti con costi e complessità inferiori. Rispetto ai concorrenti appare sottovalutata, considerati redditività per unità in miglioramento e margini potenziali su una base installata maggiore. Un possibile rilancio in un mercato ampio e generalmente stabile, con prodotto differenziato.
Quadro tecnico: Lunedì ha registrato i volumi più alti dall’IPO, oltre 25 milioni di azioni: un evento rilevante su giornaliero e settimanale. Dopo una prima salita di circa il 100%, arriva il primo ritracciamento vicino alle medie. È sopra le EMA a 10 e 20 giorni, ma deve recuperare quella a 50. Difende bene i 5 dollari, supporto tecnico e psicologico. Il cuneo discendente è tipicamente rialzista. Sarebbe ideale un altro paio di giorni di consolidamento prima della ripartenza; il quadro tecnico resta favorevole.
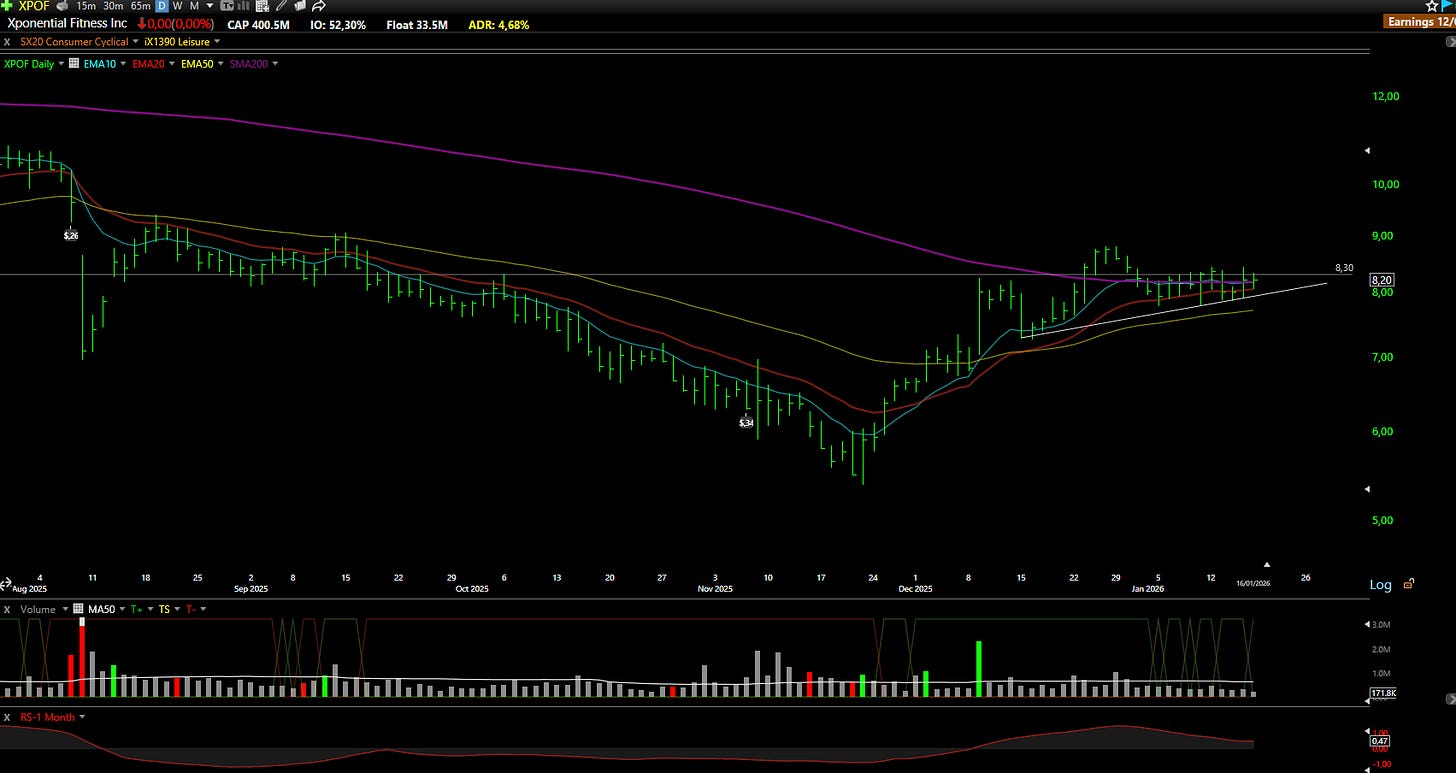
XPOF: Xponential Fitness Inc 📊
Cosa fanno: Un franchisor di marchi di fitness boutique
Perché seguirla? Il mercato teme il rallentamento delle vendite a parità di centri di Club Pilates, marchio principale di Xponential. Può sembrare saturazione, ma oggi il marchio è tra i più grandi e conosciuti al mondo: i nuovi affiliati possono aprire quasi a piena capacità, diversamente dagli anni iniziali. Questa maturità rende matematicamente più difficile crescere sullo stesso centro anche con domanda sana. Il nuovo management ha ceduto tre marchi deboli per concentrarsi su Club Pilates, StretchLab, YogaSix e Pure Barre, a margini elevati. I ricavi sono scesi del 2%, ma ne migliora la qualità uscendo da attività ad alto capitale e bassa redditività. Un nuovo finanziamento a condizioni migliori allontana il rifinanziamento e riduce gli interessi. Parte servirà a riacquistare azioni privilegiate, eliminando il dividendo del 6,5% e liberando cassa per gli azionisti ordinari. Quota a sconto sui concorrenti. Valutando solo Club Pilates, il titolo dovrebbe stare almeno sopra 10 dollari e probabilmente vicino a 12, circa il 50% sopra i livelli attuali. Semplificazione, minori costi del debito e marchi migliori potrebbero favorire una rivalutazione.
Quadro tecnico: Forma una base lunga sotto 8,30 dollari: un manico esteso dopo una tazza. Le principali EMA sono ravvicinate sopra il prezzo, segnale di compressione che spesso precede un rialzo rapido oltre la resistenza. Il livello decisivo è 8,30: superarlo con volumi forti confermerebbe il breakout e una possibile nuova salita.
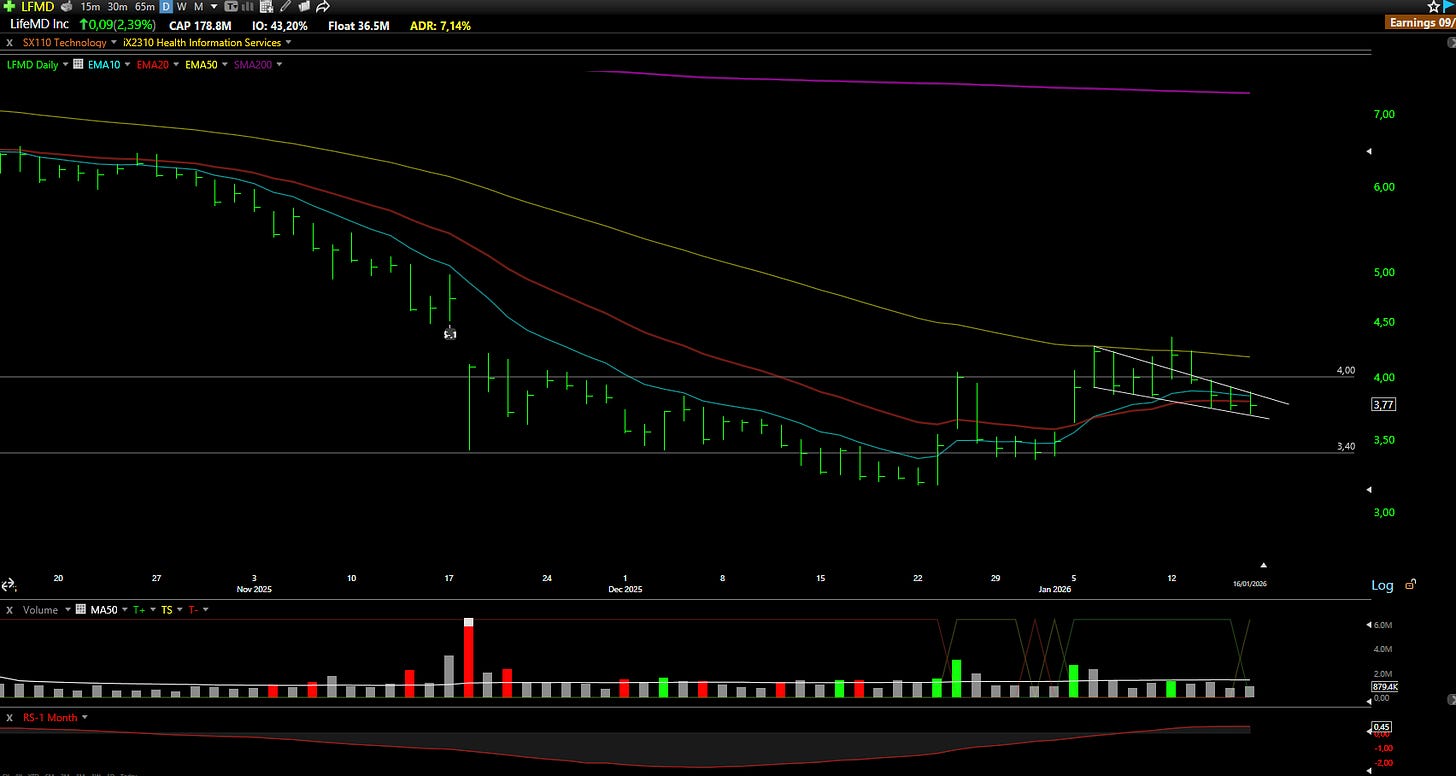
LFMD: LifeMD Inc ⚠️
Cosa fanno: Società di telemedicina che offre servizi direttamente ai pazienti.
Perché seguirla? LifeMD è piccola in un mercato competitivo, ma si distingue grazie agli accordi con Eli Lilly e Novo Nordisk per offrire direttamente GLP-1 di marca, come Ozempic e Wegovy per diabete e perdita di peso. Rispetto a concorrenti basati su preparazioni galeniche con posizione normativa incerta, questo approccio riduce il rischio regolamentare e la rende un canale affidabile per una domanda crescente. Nei nove mesi 2025, rispetto al 2024, ricavi telemedicina +34% ed EBITDA rettificato +294%: la crescita supera i costi fissi in un modello a basso costo marginale e poco capitale. I vantaggi competitivi del settore sono limitati, ma Medifast dà accesso a decine di migliaia di consulenti del benessere e personal trainer che possono inviare clienti per prescrizioni GLP-1. LifeMD ha inoltre ceduto WorkSimpli a una valutazione di 65 milioni, dopo averne comprato il 51% per 250.000 dollari nel 2018. Il ricavato ha estinto tutti i 17 milioni di debito: bilancio molto solido mentre i volumi crescono e si avvicina l’utile netto GAAP. Un’esposizione alla domanda GLP-1 con redditività unitaria in miglioramento e struttura finanziaria pulita.
Quadro tecnico: Si muove vicino alle EMA a 10 e 20 giorni. La prossima settimana chiarirà se reggeranno o servirà un ritracciamento al supporto settimanale di 3,40 dollari. Sembra formare un ampio piattino con manico, pur restando volatile. La conferma è sopra 4 dollari, resistenza recente da superare con decisione per avviare un rialzo sano. Chi non vuole anticipare può aspettare il superamento con volumi.
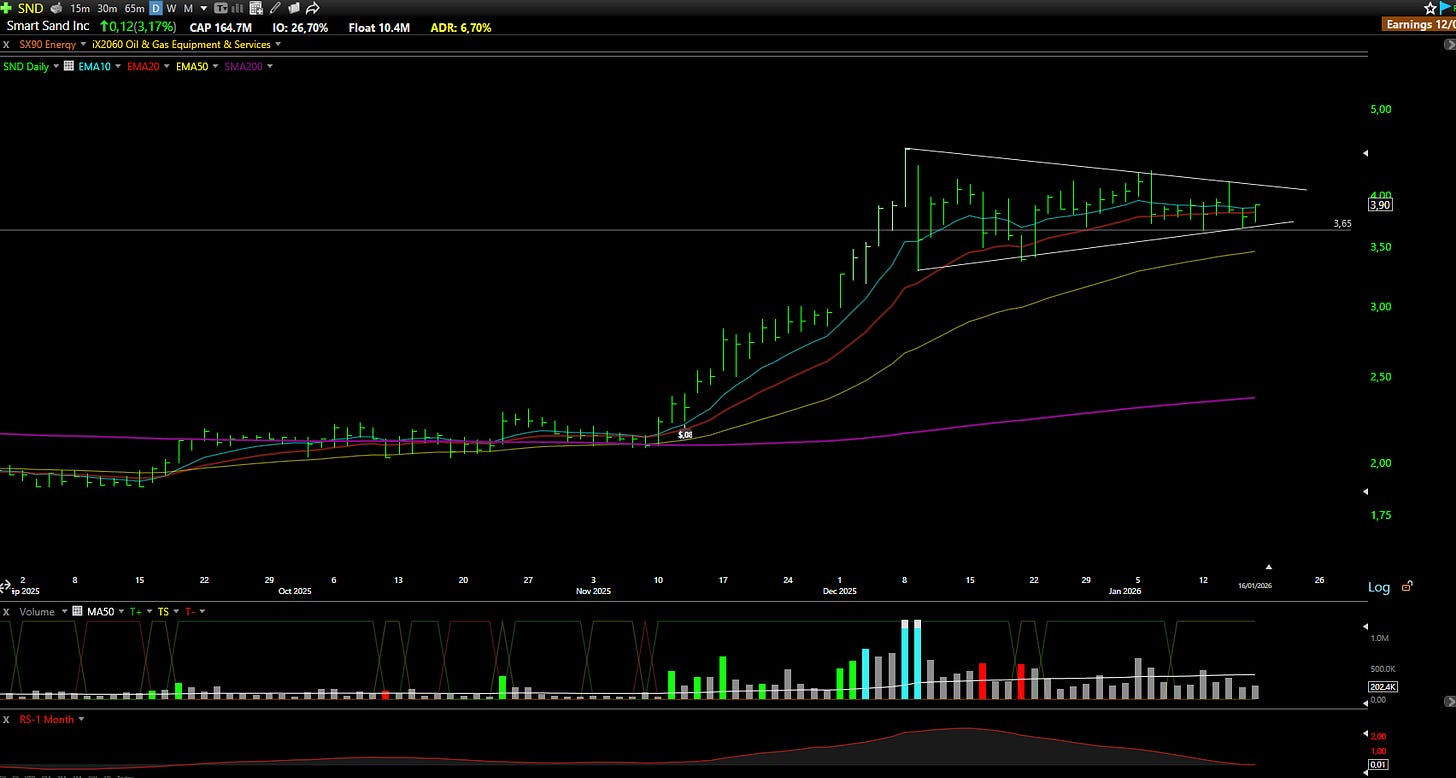
SND: Smart Sand Inc ⚠️
Cosa fanno: Fornisce sabbia per fratturazione idraulica e servizi logistici al settore petrolifero e del gas.
Perché seguirla? Smart Sand ha pubblicato un Q3 2025 record, ottenuto una fornitura con EQT, grande produttore USA di gas, alzato i volumi annui oltre le attese e annunciato un altro dividendo straordinario, mantenendo un bilancio solido. Produce Northern White, sabbia di qualità apprezzata per resistenza e uniformità, e ha una delle maggiori reti logistiche nordamericane per raggiungere i bacini shale. Nel trimestre ha segnato volumi record in Canada, ampliato Industrial Product Solutions per usi non energetici e rafforzato Utica tramite terminali in Ohio. Forti anche Marcellus e Bakken. Nonostante prezzi volatili di gas e petrolio, l’attività nei mercati principali resta costante. Il management vede fondamentali favorevoli al gas: più esportazioni GNL da USA e Canada e più elettricità per i data center AI. Grandi riserve di Northern White a grana fine e logistica danno un vantaggio duraturo. Restituire cassa con dividendi straordinari senza indebolire il bilancio ne conferma la disciplina in un settore ciclico.
Quadro tecnico: Consolida da quasi un mese, un segnale costruttivo, ma probabilmente serve ancora almeno una settimana di base. Il supporto è 3,65 dollari e dopo la prima salita forma una bandiera ordinata. Da seguire soprattutto se il gas si stabilizza o sale.
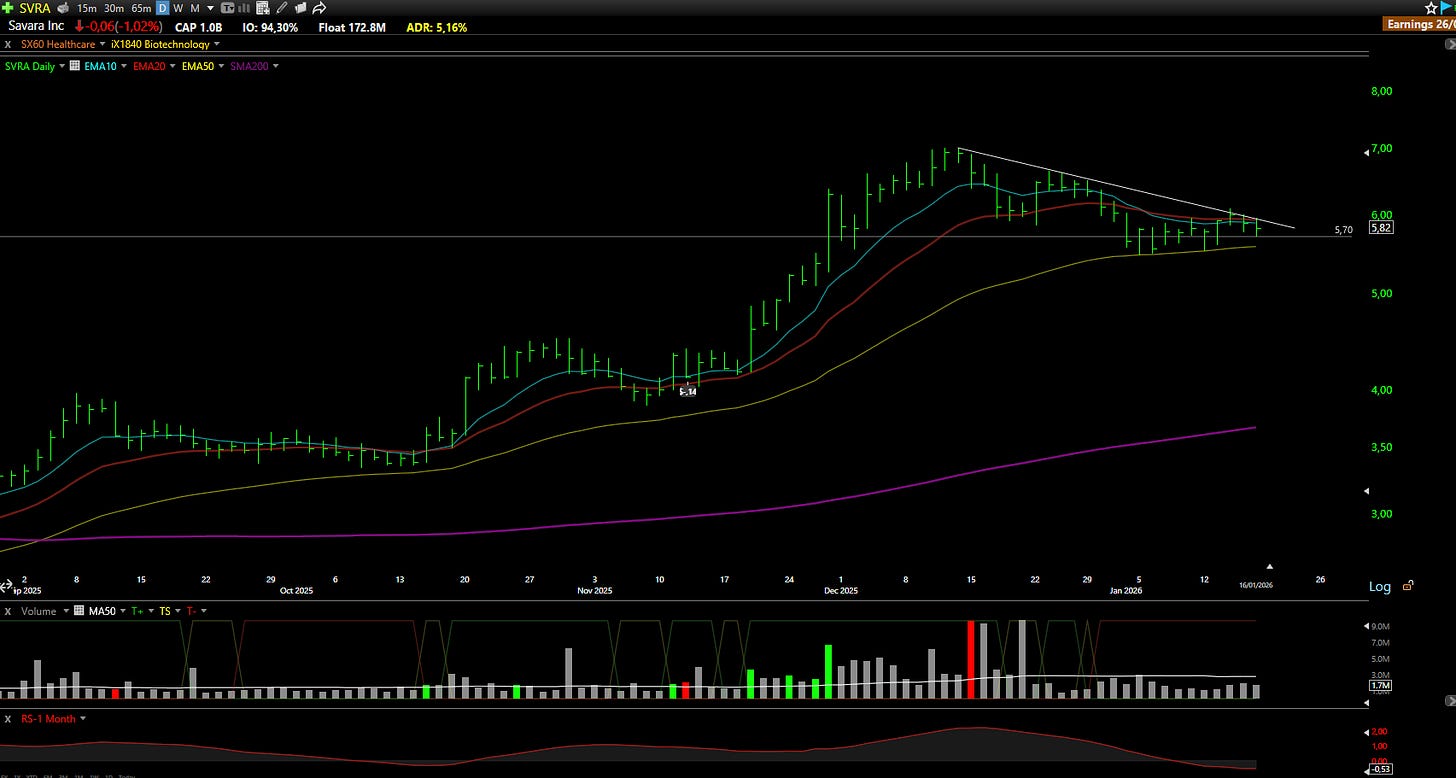
SVRA: Savara Inc 📊
Cosa fanno: Una società biofarmaceutica focalizzata sullo sviluppo di terapie per le malattie respiratorie rare
Perché seguirla? Savara si avvicina alla possibile approvazione FDA di molgramostim, detto anche Molgradex o MOLBREEVI, terapia biologica inalatoria per la proteinosi alveolare polmonare autoimmune. In questa malattia rarissima gli anticorpi attaccano GM-CSF, proteina importante per rimuovere il surfattante dai polmoni; il materiale si accumula negli alveoli e causa difficoltà respiratorie croniche. Negli USA si stimano circa 5.500 pazienti diagnosticati: un’opportunità da farmaco orfano con forte potere sui prezzi. Lo standard attuale è il lavaggio polmonare totale in anestesia generale, con soluzione salina: invasivo, temporaneo e non una vera terapia risolutiva. Alcuni centri usano fuori indicazione Leukine (sargramostim), farmaco iniettabile trasformato localmente per inalazione, senza standardizzazione o approvazione FDA per tale uso. Savara sviluppa invece una formulazione dedicata con nebulizzatore elettronico eFlow, dose e regime precisi per aPAP. Ha ripresentato la domanda BLA a dicembre 2025. A maggio la FDA aveva rifiutato di accettarla all’esame per carenze nelle informazioni CMC necessarie alla valutazione sostanziale. Dopo la presentazione della BLA a dicembre 2025, l’accettazione della domanda all’esame e la decisione sull’autorizzazione restavano due passaggi distinti. Il calendario PDUFA riguarda gli Stati Uniti, non la procedura europea. Nella fase in doppio cieco di 48 settimane di IMPALA-2 si sono verificati eventi avversi gravi in 14 pazienti su 81 con molgramostim e in 20 su 83 con placebo. Un evento è stato considerato possibilmente legato al trattamento. In questa fase non ci sono stati decessi. Questi risultati non determinano l’esito della valutazione regolatoria. Le valutazioni degli analisti per USA ed Europa indicano 10-11 dollari, assumendo circa 400.000 dollari annui per paziente. Piccola popolazione, grande bisogno e nessuna concorrenza approvata rendono il caso binario, con potenziale significativo se autorizzato.
Quadro tecnico: Ha rimbalzato due volte sull’EMA a 50 giorni. Il supporto a 5,70 dollari è vicino al prezzo e offre un rapporto rischio/rendimento interessante. Idealmente si comprime per qualche altra seduta e poi supera la resistenza con volumi maggiori. La vicinanza del supporto permette un ingresso definito e un rischio ribassista contenuto se il setup fallisce.
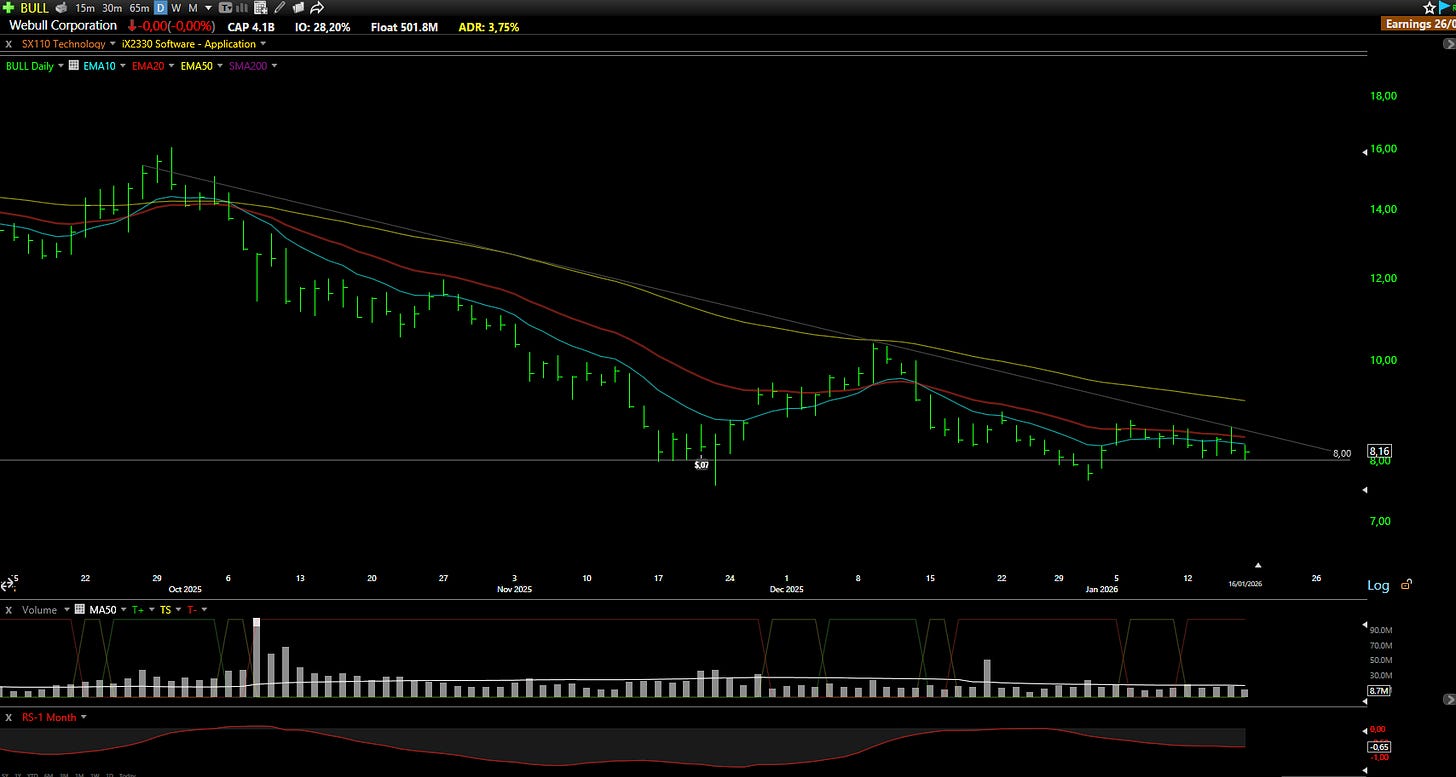
BULL: Webull Corporation 📊
Cosa fanno: Una piattaforma di intermediazione digitale che offre trading senza commissioni in azioni, opzioni, ETF e criptovalute
Perché seguirla? Dopo un’altra discesa Webull quota cinque volte i ricavi degli ultimi dodici mesi, mentre i fondamentali migliorano: nel Q3 crescita dei ricavi oltre il 50%, margine operativo del 15%, depositi netti e patrimoni dei clienti record. Guadagna con interessi sui margini, pagamento del flusso ordini, interessi sui saldi disponibili e prestito titoli: un modello diversificato favorito da volumi e tassi più elevati. Nel 2026 i volumi sono attesi ancora alti o in aumento. Il multiplo resta molto sotto le 20 volte le vendite di Robinhood. Esistono concorrenti più forti nei fondamentali, ma il quadro tecnico è interessante.
Quadro tecnico: Gli 8 dollari sono un supporto su giornaliero e settimanale, difeso quasi tre volte, inizialmente a novembre e di recente la scorsa settimana. La trendline ribassista settimanale da ottobre 2025 è il riferimento per un breakout forte. Preferiamo anticipare usando 8 dollari come supporto effettivo, confidando che non scenda di nuovo sotto. Dopo il forte ribasso, un recupero sembra più probabile; crypto e stablecoin potrebbero attirare nuovi acquisti. Deve però collaborare il mercato generale, altrimenti il setup viene meno. Una scelta ancora speculativa, ma con rischio definito e potenziale elevato se si risolve al rialzo.
I titoli qui sotto non sono entrati nella selezione principale, ma li seguiamo per un motivo. Li abbiamo esaminati: ora valutate se sono adatti al vostro metodo.
Altre opportunità, meno rumore.
⚡📋 Titoli selezionati dai filtri: Quick Picks
EKSO - Ekso Bionics Holdings Inc
CMTL - Comtech Telecommun Corp
STTK - Shattuck Labs Inc
PPIH - Perma-Pipe International Holdings Inc
USAR - USA Rare Earth Inc
“Come regola generale, più una creazione di Wall Street è complessa, più in fretta e più lontano dovrebbero scappare gli investitori.”
David Swensen
Avvertenza: questa analisi ha finalità informative e non costituisce consulenza finanziaria. Svolgi sempre le tue verifiche e consulta un consulente finanziario abilitato prima di prendere decisioni d’investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Ogni domenica analizziamo fino a dieci titoli e pubblichiamo la lettura del mercato. L’abbonamento include tutte le analisi, i livelli operativi e le nostre posizioni in diretta nella chat. La parte gratuita arriva via email.Every Sunday, we analyze up to ten stocks and publish our market view. A subscription includes the full research, price levels and our live positions in the chat. The free section arrives by email.