Credo Technology (CRDO) e il rally di aprile | Radar 82
Volume 82
Manca il Rally, Mantenere il bordo
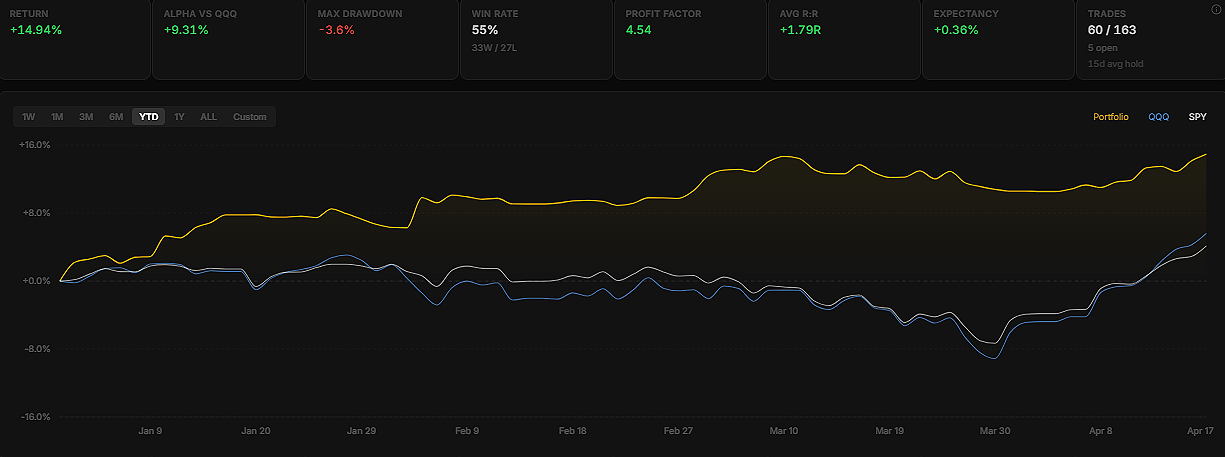
Ci sono fasi nel mercato in cui fare la cosa giusta non solo si sente a disagio; ti fa sembrare attivamente come se ti sbagliassi, e questo è esattamente uno di quei momenti.
Quando un gestore di portafoglio si concentra sulla protezione dei profitti, rimanendo sul lato difensivo, e facendo tutto il possibile per minimizzare i diaframmi, la percezione di tale approccio diventa completamente dipendente da ciò che il mercato decide di fare dopo. Quando le cose si rompono e gli indici, quella disciplina sembra tagliente, quasi visionario, ma quando il mercato gira intorno e inizia a spingere più aggressivo, soprattutto senza struttura, lo stesso approccio improvvisamente sembra lento, esitante, anche incompetente.
Nelle ultime due settimane, siamo stati chiaramente da quella parte del commercio.
Ci siamo spostati da un ambiente di mercato che sembrava estremamente fragile, con un rischio molto reale di una correzione più profonda guidata da titoli negativi e tensioni geopolitiche in corso, in una manifestazione che pochissimi avrebbero potuto anticipare sia in velocità che in magnitudine, con il Nasdaq che guadagna circa il 16% nell'arco di appena due settimane, che è il tipo di movimento che non solo ti cattura fuori di guardia, ti costringe a costantemente a domandare se stai leggendo correttamente il mercato.
E quando sei posizionato difensiva durante una mossa come questa, il risultato è quasi inevitabile.
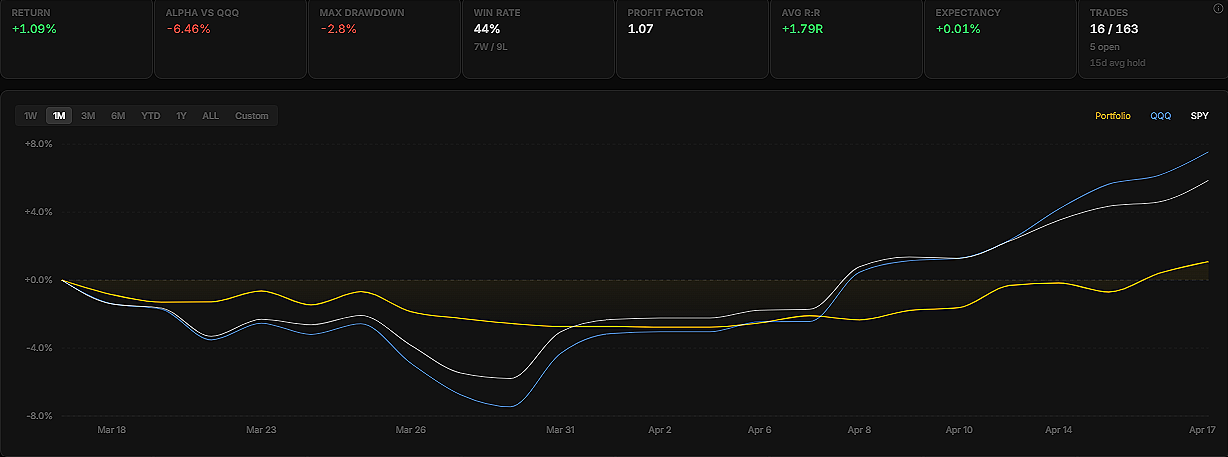
Nel corso degli ultimi 30 giorni, abbiamo sottoperformato gli indici di oltre il 6%, e mentre non c'è alcun punto nel cercare di strofinare lo zucchero, perché sentiamo quel divario e ne siamo pienamente consapevoli, c'è anche un livello di accettazione che viene con la comprensione che il nostro quadro semplicemente non ci permetterebbe di comportarci diversamente in un contesto come questo.
Come si costruisce posizioni significative quando il mercato sta muovendo questo veloce, con questo livello di volatilità, senza alcuna pausa reale, senza consolidamento, senza quei momenti in cui il prezzo stringe, e il rischio può effettivamente essere definito? Dal nostro punto di vista, non lo fai, o per lo meno, non lo fai con qualsiasi dimensione significativa, perché passare in modo aggressivo in queste condizioni non è una decisione calcolata; è una scommessa.
E questo non è quello che facciamo.
La protezione del capitale rimane la priorità, anche quando si tratta di costi inferiori, perché mentre il ritardo degli indici è frustrante e, a volte, scomodo, esporre il portafoglio a svantaggi incontrollati è qualcosa che semplicemente non siamo disposti ad accettare.
Allo stesso tempo, quando ingrandiamo leggermente, questo tipo di movimento non si sente particolarmente sostenibile, soprattutto considerando quanto rapidamente si è sviluppato e quanto poco struttura è stata costruita lungo il percorso, che rende ragionevole aspettarsi una qualche forma di reset, se questo viene sotto forma di un gap down o un pullback più ampio nelle prossime settimane.
Paradossalmente, sarebbe esattamente quello che ci serve.
Un periodo di consolidamento consentirebbe ai leader di rinfrescarsi, costruire basi adeguate, e creare quelle più pulite, configurazioni più definite dove il rischio è contenuto e il posizionamento può essere scalato con più convinzione, che è dove il nostro approccio tende a svolgere al meglio.
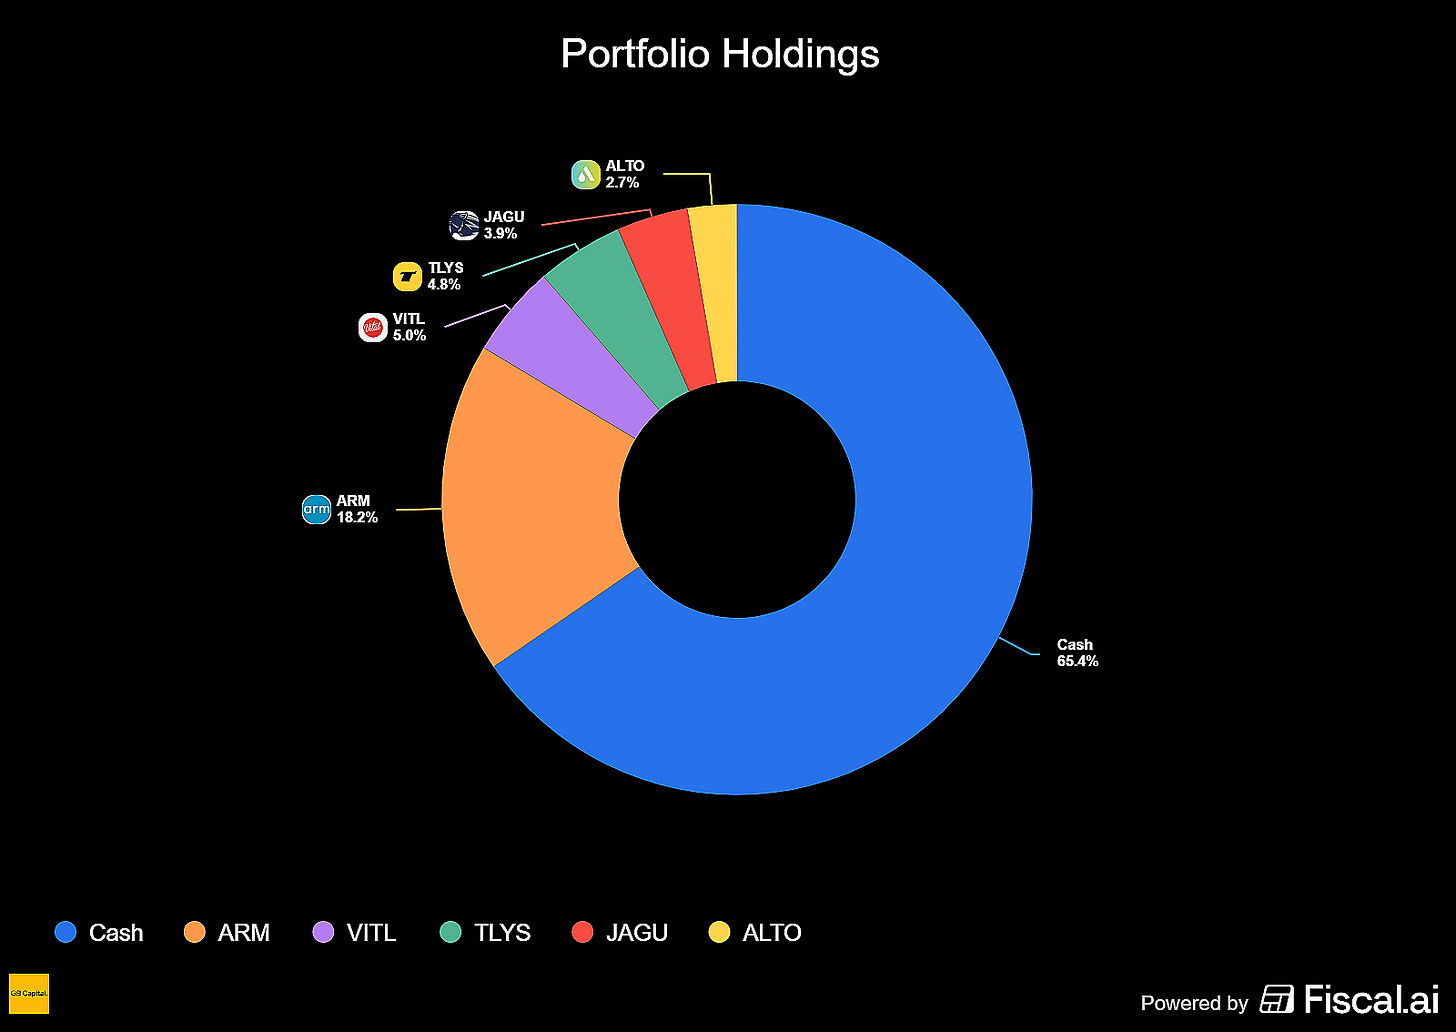
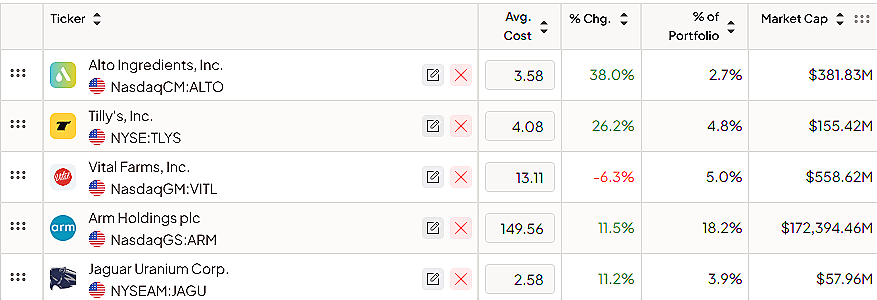
Nonostante l'ambiente globale, abbiamo aperto due nuove posizioni questa settimana, e finora si stanno comportando bene, che almeno conferma che il nostro processo di selezione è ancora allineato a ciò che il mercato sta premiando, anche se la nostra esposizione complessiva rimane limitata per ora.
Come sempre, ogni fase del mercato, indipendentemente da quanto frustrante o scomodo possa sentirsi in tempo reale, porta qualcosa di prezioso in termini di feedback, e il processo rimane lo stesso: osservare, adattare, affinare, e assicurarsi che quando le condizioni finalmente allineano, siamo pronti ad agire con chiarezza e dimensione.
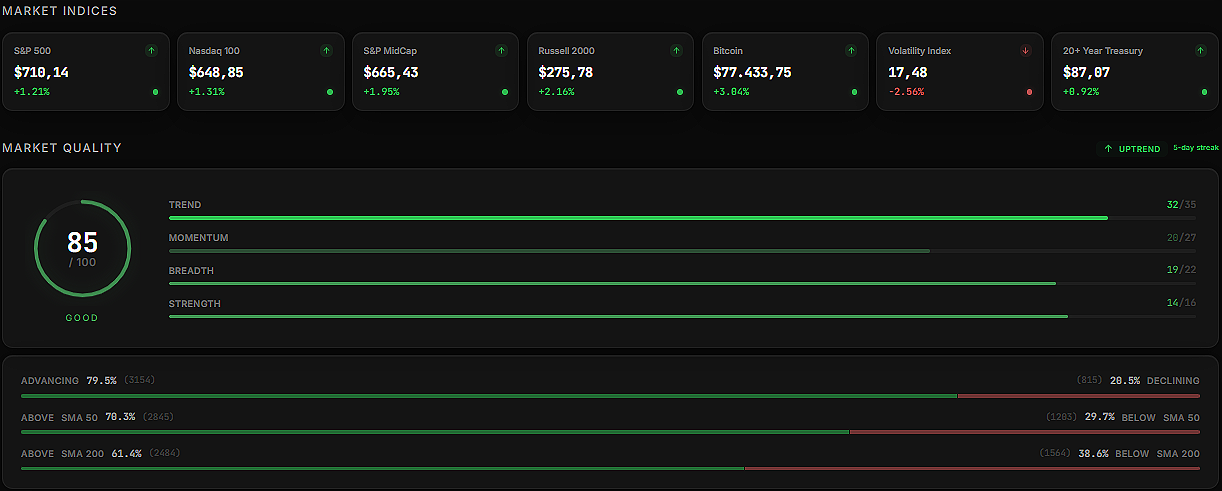
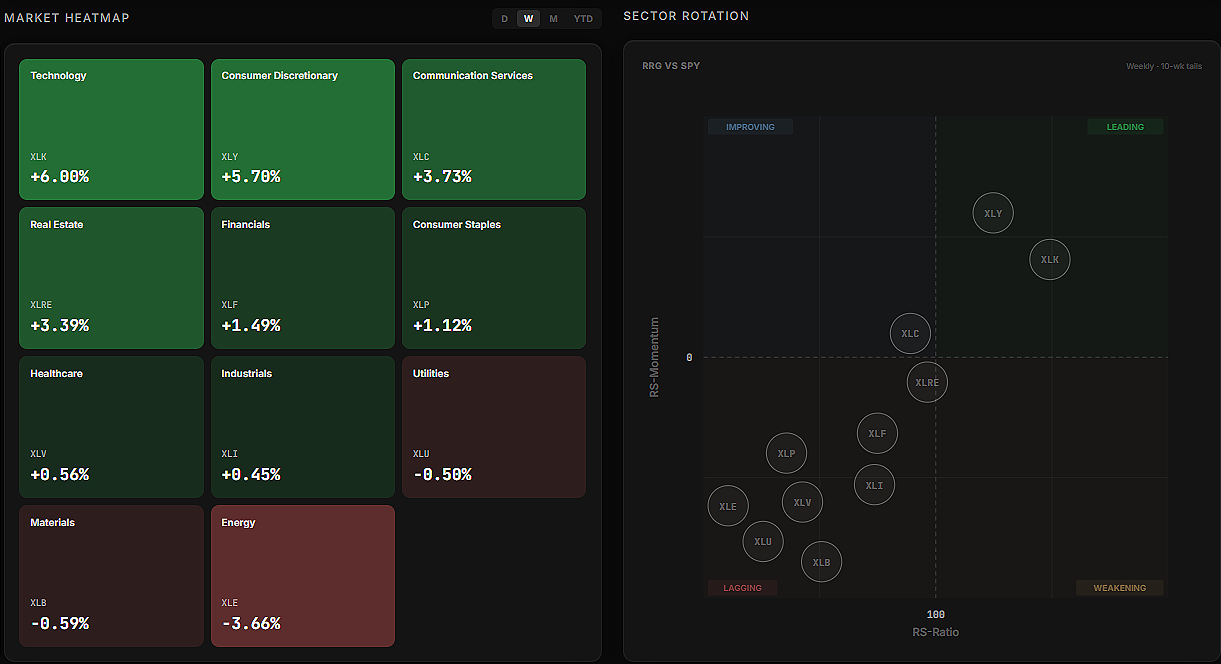
Ecco uno sguardo alla salute del mercato di questa settimana, con una ripartizione dell'indice e delle prestazioni del settore.
Stiamo costruendo la versione beta della nostra app, ed è già vivo.
Non è una soluzione generica per ogni partecipante di mercato, ma una piattaforma costruita specificamente per swing trading, strategie di slancio e investimenti a breve e medio termine.
È già possibile iscriversi, accedere alla beta, e iniziare a utilizzarlo oggi.
Come detto in precedenza, tutti abbonati pagati riceverà l'accesso completo alla piattaforma senza alcun costo aggiuntivo.
Gli ultimi articoli:
Ogni azione ha un distintivo di rischio: ⚠️ Traduzione: 📊 Media | 🛡️ Basso.
Sulla base della volatilità, del galleggiamento, della tecnica e dei fondamenti. Tagliare le posizioni di conseguenza.
📈 Configurazione gratuita: Fare Contare
CRDO: Credo Technology Group Holding Ltd ⚠️
Cosa fanno: Un'azienda semiconduttore specializzata in soluzioni di connettività ad alta velocità
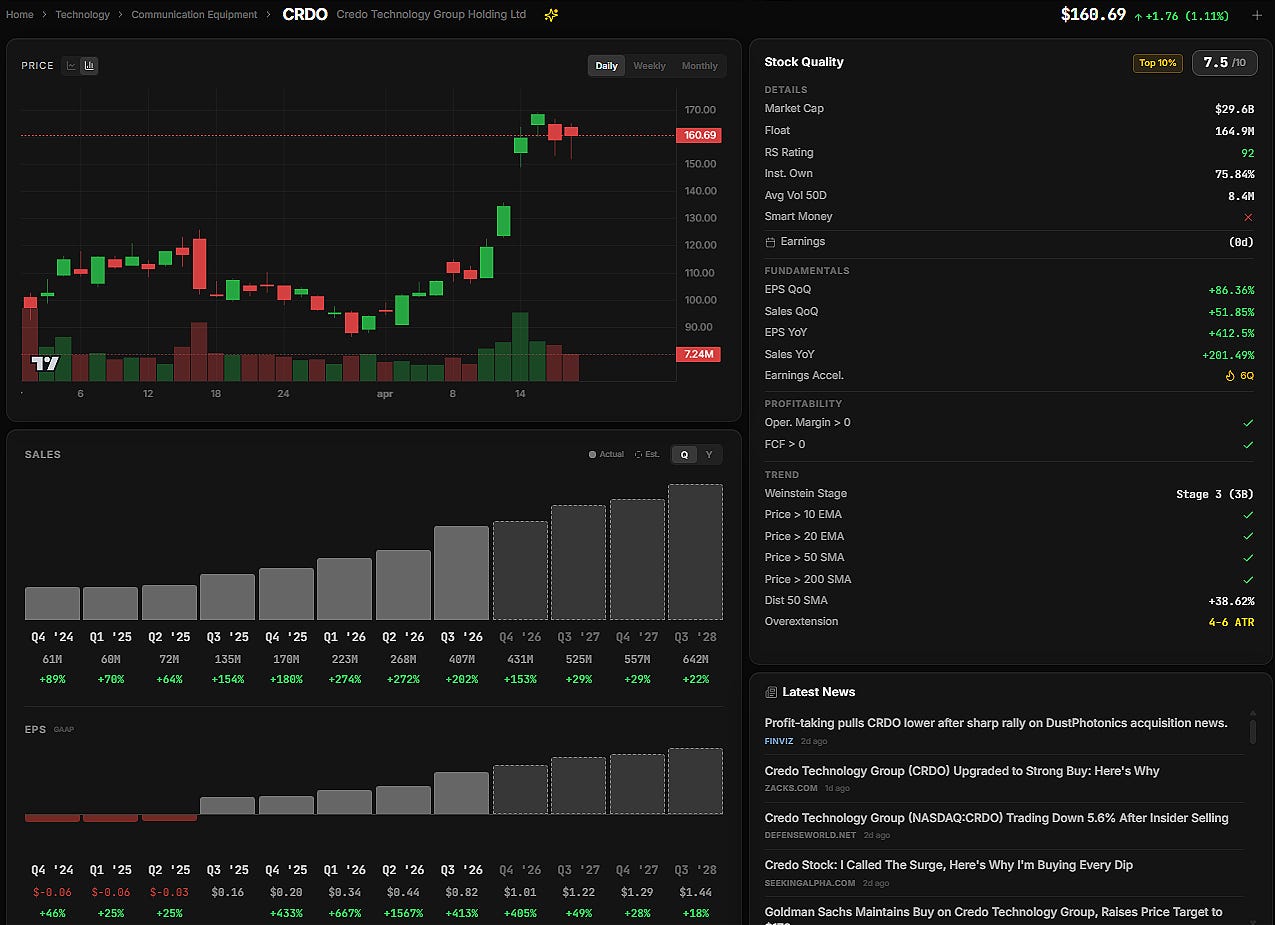
Perche' guardare? Credo è stato uno degli esecutori di standout nello spazio semiconduttore nelle ultime settimane, e le ragioni vanno ben oltre semplice slancio. L'azienda si trova all'incrocio di due potenti forze: la spesa infrastrutturale AI instancabile e le richieste di networking sempre più complesse dei data center di nuova generazione.
Un errore comune sul Credo è che opera in una nicchia stretta. In realtà, l'azienda sta costruendo tranquillamente un portafoglio di reti ottiche completo. Non è mai completamente uscito dal mercato ottico, continuando a vendere processori di segnale digitale (DSP, i chip che gestiscono come i dati vengono codificati e trasmessi su fibra ottica) ad altri produttori di componenti. I suoi recentemente lanciati Bluebird e Cardinal DSP sono progettati per i prossimi 1.6 terabit-per-secondo transceivers ottici, che rappresentano la prossima frontiera nella banda data center.
Ma il Credo non si è fermato a vendere componenti ad altre aziende. Ha preso la decisione strategica di progettare e vendere i propri transceivers completi, lanciando il suo primo prodotto a marzo utilizzando il suo proprietario Robin DSP a 800G velocità di trasmissione. Una versione 1.6T è ampiamente attesa di seguire. Per il contesto, velocità di trasmissione più elevate significa che più dati possono passare attraverso una singola connessione, che è fondamentale in quanto i carichi di lavoro AI generano enormi volumi di dati che devono viaggiare tra i server a velocità straordinarie.
L'acquisizione di DustPhotonics per circa $750 milioni in contanti, $550 milioni in magazzino, e le pietre miliari contingenti aggiunge un'altra dimensione a questa storia. DustPhotonics è specializzata in fotonici di silicio: una tecnologia che integra componenti ottici direttamente su chip di silicio, consentendo una trasmissione dati più veloce e più efficiente dal punto di vista energetico. Questa acquisizione posiziona il Credo per il passaggio a ottiche co-confezionate (CPO), un'architettura di nuova generazione in cui i componenti ottici sono integrati direttamente a fianco dei processori piuttosto che collegati attraverso i cavi. Andare avanti di questo cambiamento potrebbe rivelarsi enormemente prezioso come i data center si evolvono.
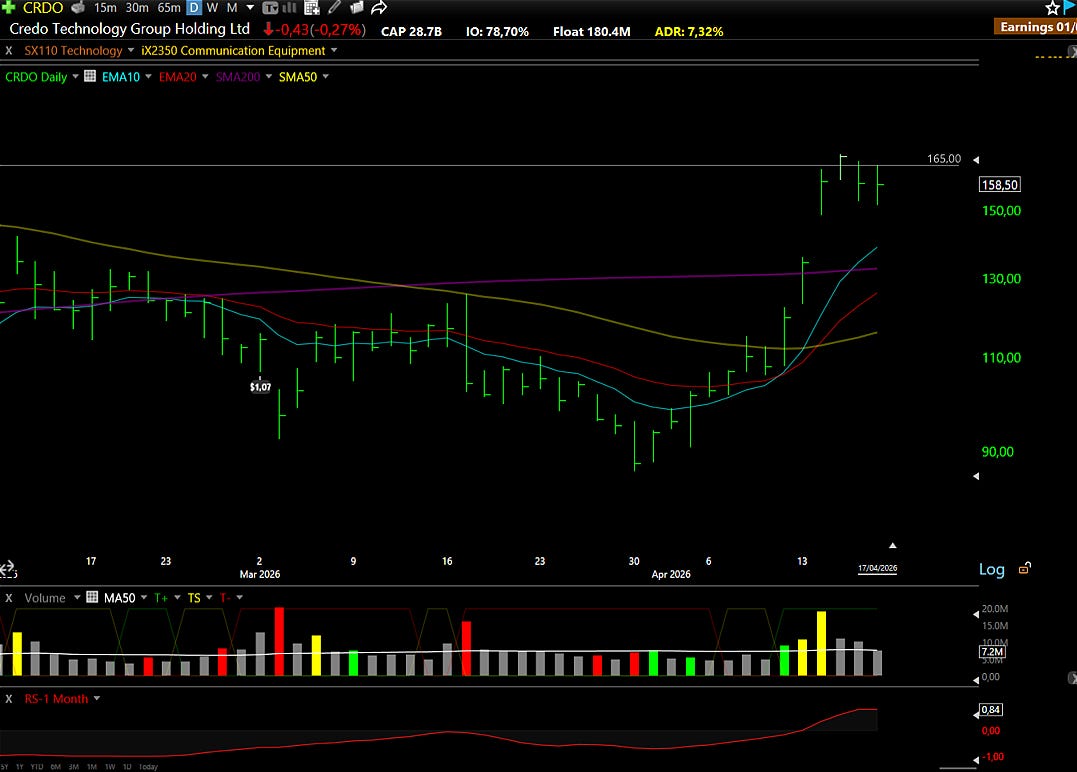
Prospettive tecniche: Lo stock ha dato un guadagno di quasi il 10% in circa due settimane, una mossa straordinaria che ora richiede pazienza. Il consolidamento è ancora nelle sue prime fasi, a soli due giorni, e lo stock ha bisogno di più tempo per digerire quei guadagni prima che la gamba successiva possa svilupparsi in modo sostenibile. La media di spostamento esponenziale di 10 giorni è stata il livello di supporto preferito dello stock durante questo periodo, e un pullback a quel livello (o all'EMA di 20 giorni) creerebbe un punto di entrata molto più attraente che inseguire il prezzo attuale. Il livello $165.00 rappresenta la soglia chiave per il prossimo anticipo. Questo è uno stock degno di monitoraggio da vicino, ma la migliore opportunità sarà probabilmente venire su un pullback controllato piuttosto che a livelli attuali.
Perché non aspettiamo domenica
I mercati non si spostano sul vostro programma. Le migliori voci a basso rischio non si annunciano educatamente e aspettano la newsletter del fine settimana.
Si presentano quando si presentano. E se non sei posizionato, ti mancano.
I membri pagati ottengono avvisi in tempo reale: voci esatte, fermate, posizionamento dimensionale e tesi dietro ogni mestiere. Le stesse informazioni che utilizziamo per gestire il nostro capitale.
I membri gratuiti ricevono solo una scelta la domenica.
Ti sembra un vantaggio?
Cosa c'è dentro Premium
Accesso gratuito TradeDeck
I membri Premium ottengono l'accesso anticipato a TradeDeck, la piattaforma di trading che stiamo costruendo. Il valore della piattaforma da solo supera già il costo dell'abbonamento.
Watchlist Elite (7-9 titoli)
Ogni selezione subisce analisi finanziarie rigorose, valutazione tecnica e valutazione strategica.
Trasparenza completa del portafoglio
Ogni posizione che abbiamo. Prezzo d'ingresso. L'attuale livello P&L. Stop. Soldi veri, rischio reale.
Avvisi commerciali in tempo reale (Accesso al cliente)
Qui vive il bordo. Entrate esatte, fermate e dimensionamento posizione. In tempo reale. No.
Raccoglitori rapidi (5 nomi)
Configurazioni aggiuntive che hanno appena perso i nostri criteri principali, ma vale la pena guardare.
Accesso chat
Vedere il nostro processo di pensiero in tempo reale. Fai domande. Guarda come gestiamo il rischio.
Gli strumenti che realmente usiamo
Sconti degli Stati membri TC2000♪ Fiscal.ai, e altre piattaforme. Stessi strumenti, migliori prezzi.
Cosa dicono i membri pagati:
Siamo imprenditori prima, commercianti secondo. Ci siamo seduti nella sedia CEO. Sappiamo com'è la vera esecuzione e come individuarla.
€39/mese o 299€/anno. Meno di uno scambio perdente. Cancellare in qualsiasi momento.
Aggiornamenti Portfolio e nuove posizioni:
💎📈 Watchlist Elite: Premium Market Movers
CRWV: CoreWeave Inc ⚠️
Cosa fanno: Un fornitore specializzato di cloud computing focalizzato sull'infrastruttura accelerata dalla GPU
Perche' guardare? CoreWeave ha fornito circa 80% guadagni in meno di tre settimane dalla fine di marzo 2026, e la domanda che ogni investitore sta chiedendo è se la mossa è esaurita o appena inizio. La risposta probabilmente dipende da come si vede il posizionamento dell'azienda all'interno dell'infrastruttura AI buildout - e le prove suggeriscono che la storia è lontano da oltre.
I numeri sono sorprendenti. CoreWeave ha riferito di $5,1 miliardi di entrate per l'anno fiscale 2025, che rappresenta il 168% della crescita annuale. Più importante, il backlog dell’azienda (principi contratti essenzialmente futuri) ha raggiunto 66,8 miliardi di dollari, con un incremento del 342% rispetto all’anno. Quella cifra di backlog è critica perché fornisce una visibilità dei ricavi a lungo termine in un'azienda che richiede enormi investimenti upfront. Gli investitori possono vedere anni di ricavi futuri già bloccati.
Recenti annunci contrattuali rafforzano questa visibilità. CoreWeave ha assicurato un accordo con Meta valutato a circa $21 miliardi, un accordo con Anthropic per i carichi di lavoro di inferenza di produzione, un affare di $6 miliardi con la società di trading Jane Street, e una partnership con Perplexity AI per il supporto di inferenza. Rappresentano impegni vincolanti da alcune delle più sofisticate organizzazioni tecnologiche del mondo.
L’angolo di inferenza merita particolare attenzione perché è spesso frainteso. La maggior parte delle persone associa CoreWeave alla formazione AI, il processo computazionalmente intensivo di costruzione di modelli AI. Ma l'inferenza, che è il processo di eseguire effettivamente quei modelli per generare risposte, sta diventando un carico di lavoro altrettanto importante. Gli accordi di Antropic and Perplexity segnalano che CoreWeave si sta espandendo con successo in questo segmento, che potrebbe rivelarsi un flusso di entrate più ampio e ricorrente nel tempo. L'azienda sta anche espandendo le sue offerte software e piattaforma accanto al suo hardware, creando opportunità di cross-selling che migliorano l'economia di ogni rapporto cliente.
La preoccupazione primaria è la redditività. CoreWeave rimane in rosso a causa della spesa di capitale necessaria per costruire e mantenere la sua infrastruttura GPU. Questa è una società che deve spendere aggressivamente oggi per catturare la quota di mercato, e gli investitori devono essere a proprio agio con quel trade-off.
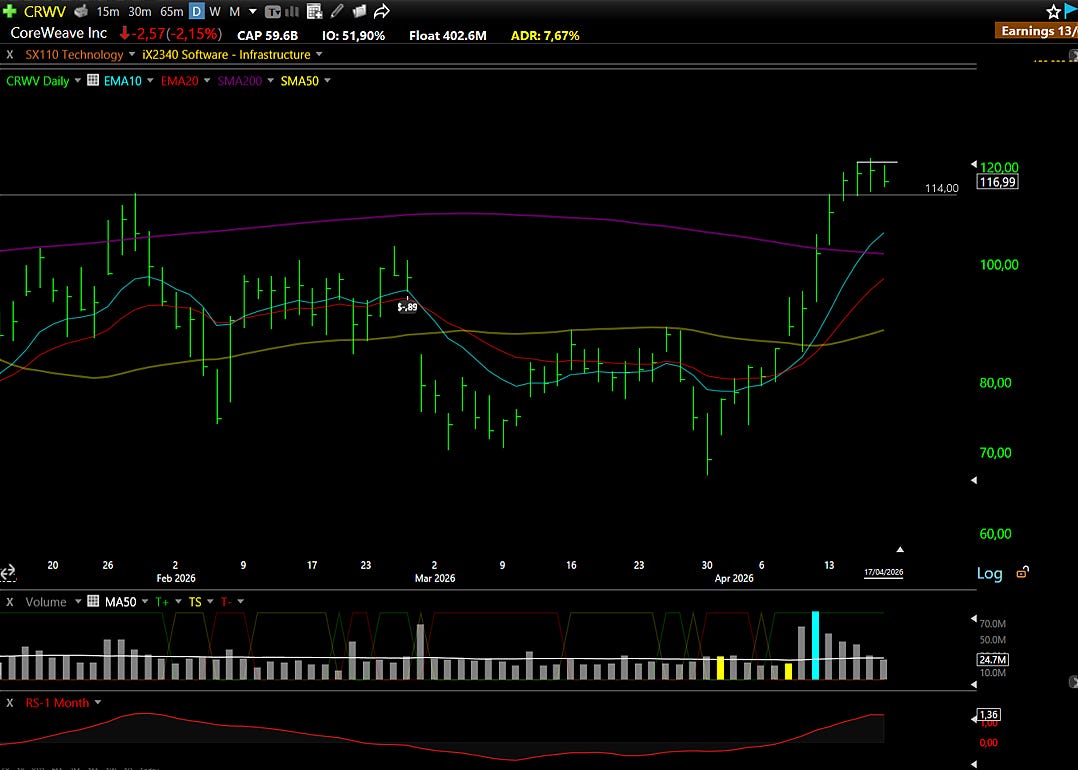
Prospettive tecniche: Come molti dei nomi ad alto volume nella lista di orologi di questa settimana, CoreWeave ha fatto un significativo movimento dai bassi recenti e sta ora entrando in una fase di consolidamento. La configurazione rispecchia quello che stiamo guardando in CRDO: lo scenario ideale coinvolge sia un risanamento stretto e a basso volume al di sopra del livello di $114.00, sia un pullback controllato alle EMA in aumento di 10 giorni e 20 giorni, dove la tendenza può essere riattivata con un profilo di rischio più favorevole. Nessuna configurazione è ancora completamente formata, ma questo è un nome che vale la pena mantenere sul radar come il consolidamento matura.
BE: Bloom Energy Corporation⚠️
Cosa fanno: Un produttore di sistemi a celle a combustibile ad ossido solido che generano elettricità in loco
Perche' guardare? Bloom Energy è emerso come una delle infrastrutture più convincenti gioca nell'ambito dell'IA, e la sua recente espansione di partnership con Oracle cristallizza esattamente perché. Le due aziende hanno annunciato un accordo ampliato che copre un primo 1.2 gigawatt di capacità, con distribuzione già in corso e continuando attraverso il 2027. Per mettere questo in prospettiva, 1.2 GW è sufficiente per alimentare circa un milione di case americane medie, e Oracle sta rivendicando diritti verso l'alto del 60% della capacità produttiva espansa di Bloom.
Il motivo per cui gli operatori del data center si rivolgono a Bloom Energy è semplice: la rete elettrica in molte parti del paese semplicemente non può fornire energia abbastanza veloce per soddisfare la domanda esplosiva dall'infrastruttura AI. Le connessioni di utilità possono richiedere anni per garantire, mentre i sistemi di celle a combustibile di Bloom possono essere implementati in loco e generare energia indipendentemente dalla rete. Per gli operatori iperscala che gareggiano per portare la capacità online, questa flessibilità è preziosa.
Il profilo finanziario è davvero impressionante per un'azienda in questa fase di crescita. Bloom ha guidato per circa 3,2 miliardi di dollari in 2026 ricavi, rappresentando più del 50% di crescita. I margini lord superano il 30%, e l'azienda sta puntando sul reddito operativo di oltre 400 milioni di dollari per l'anno — un livello di redditività che distingue Bloom da molti dei suoi pari nello spazio energetico pulito, dove le perdite sono la norma piuttosto che l'eccezione.
I rischi sono reali. Lo stock scambiato sotto $20 solo un anno fa, che illustra come dipende la valutazione è sulla domanda continua data center AI. Se tale accumulo rallenta o se la capacità di rete si espande più velocemente del previsto, la tesi di investimento indebolisce notevolmente. La valutazione sembra anche allungata quando misurata contro proiezioni di guadagni un paio di anni fuori, lasciando poco margine per errore in esecuzione.
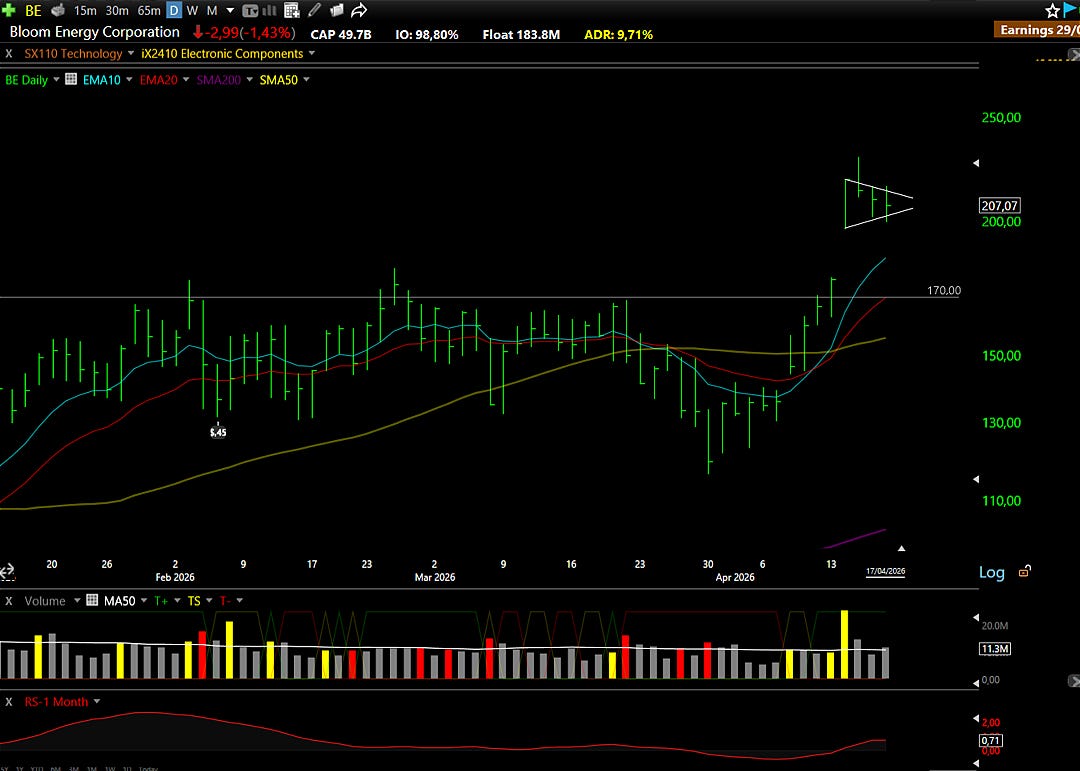
Prospettive tecniche: Lo stock è attualmente all'avanguardia dopo una corsa sostanziale, ma il modello ha bisogno di più tempo e probabilmente un pullback più significativo prima che una voce a basso rischio si presenta. Il livello $200.00 è il supporto immediato che deve contenere: lo stock di recente ha difeso questo livello, che è un segno incoraggiante. Se questo supporto dà modo, le prossime aree logiche da guardare sono $180.00 e $170.00, dove l'aumento 10-day e 20-day EMAs dovrebbe finalmente prendere fino al prezzo. La configurazione qui è ampiamente simile a quello che stiamo guardando in CRDO e CRWV — forti storie sottostanti che hanno bisogno di consolidare prima che la gamba successiva possa svilupparsi in modo pulito.
XENE: Xenon Farmaceutica Inc 🛡️
Cosa fanno: Una società di neuroscienze a stadio clinico che sviluppa terapie di precisione per disturbi epilessia e neuropsichiatrici
Perche' guardare? Il 9 marzo 2026, Xenon ha riferito i risultati di prova clinica di Fase 3 che renderebbero qualsiasi sviluppatore di droga invidioso. Lo studio X-TOLE-2 del suo azetukalner composto di piombo in pazienti con attacchi di insorgenza focale (una forma comune di epilessia in cui l'attività elettrica anormale ha origine in una zona del cervello) ha incontrato il suo punto finale primario con significato statistico che confina su straordinario.
Per i lettori non familiari con le statistiche di prova clinica, un p-valore misura la probabilità che un risultato si è verificato per caso. Un valore p inferiore a 0,05 è generalmente considerato statisticamente significativo in medicina. Il valore p per la dose più alta di azetukalner in questo studio è stato di 0.00000000000000000006: essenzialmente zero. Il farmaco ha ridotto la frequenza mensile di sequestro del 53,2% rispetto a appena 10,4% per placebo. Questi non sono risultati marginali.
Azetukalner funziona aprendo canali di potassio Kv7 nel cervello, un meccanismo che aiuta a stabilizzare i neuroni iperattivi e ridurre il fuoco elettrico anormale che provoca convulsioni. Ciò che rende questo farmaco particolarmente interessante è la sua ampiezza di potenziali applicazioni. Xenon è attualmente in esecuzione Fase 3 studi in convulsioni tonico-cloniche (il classico full-body convulsivi convulsivi la maggior parte delle persone associate all'epilessia), disturbo depressivo importante e depressione bipolare. Un singolo farmaco con efficacia convalidata in più condizioni neurologiche e psichiatriche rappresenta una sostanziale opportunità commerciale.
Il percorso normativo è chiaro. Xenon prevede di presentare una nuova domanda di droga alla FDA nel terzo trimestre del 2026, cercando l'approvazione per il mercato azetukalner commercialmente negli Stati Uniti. Una recente offerta azionaria a $57 per azione ha fornito alla società con capitale per finanziare questo processo, anche se ha anche creato una pressione di vendita a breve termine come nuovi investitori ha stabilito posizioni.
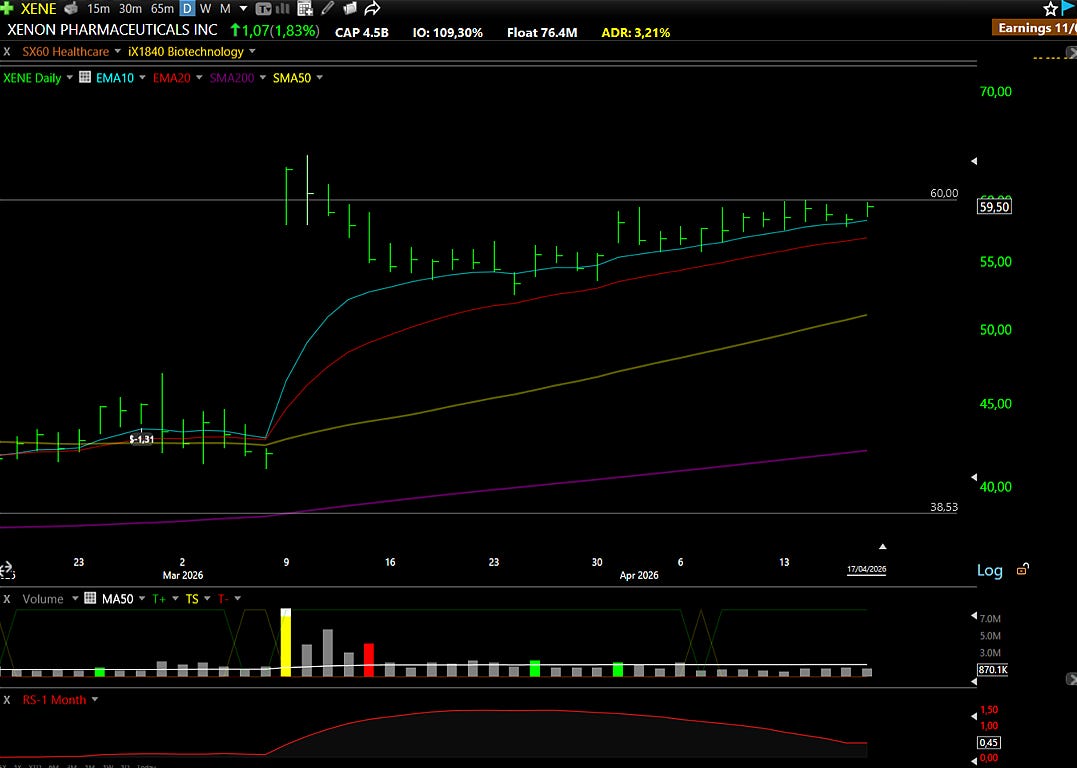
Prospettive tecniche: Nonostante i dati clinici eccezionali, lo stock è sostanzialmente andato lateralmente dall'annuncio di marzo. L'offerta di sbalzo è stato assorbito, e lo stock ha recentemente recuperato la sua EMA di 10 giorni e sta guidando bene. L'impostazione ideale coinvolgerebbe un pullback più modesto (forse un breve undercut dell'EMA di 10 giorni per scuotere i rimanenti detentori deboli), seguito da un recupero. Questo modello esatto ha già giocato più volte dal rilascio dei dati. Il livello critico da guardare è $60.00, che ha agito come resistenza su più tentativi. Una rottura convincente sopra quel livello su volume significativo segnalerebbe che il consolidamento è completo e la gamba successiva è in corso.
VFS: VinFast Auto Ltd ⚠️
Cosa fanno: Un produttore di veicoli elettrici vietnamiti
Perche' guardare? Siamo diretti su ciò che è VinFast e non lo è. I risultati trimestrali più recenti hanno mostrato ricavi pari a 1,6 miliardi di dollari nel trimestre 2025, in aumento dell'118% trimestrale e del 139% anno su anno. I ricavi totali dell'anno 2025 hanno raggiunto $3,6 miliardi, più che raddoppiare rispetto all'anno precedente. I margini lordi, mentre ancora profondamente negativi a meno del 40%, hanno mostrato un miglioramento significativo da meno del 79% all'anno precedente. La traiettoria si sta muovendo nella giusta direzione.
Ma l'azienda sta ancora perdendo soldi sostanziali su ogni auto che vende, e il percorso di redditività rimane distante e incerto. Questo non è uno stock per gli investitori alla ricerca di valore fondamentale. Il motivo per cui appare in questa lista è completamente diverso; si tratta di ciò che il nastro sta dicendo.
Nelle ultime due settimane, VinFast ha stampato due delle sessioni di trading con più volumi negli ultimi 365 giorni di trading in due giorni consecutivi, accompagnando un aumento di prezzo di circa il 70% in un periodo molto breve. Il volume è il combustibile che guida mosse sostenute, e quando uno stock con un grande galleggiante genera quel tipo di attività di trading, garantisce l'attenzione indipendentemente dai fondamentali sottostanti. Il galleggiante non è così grande (50M, il resto è bloccato), ma lo stock è liquido.
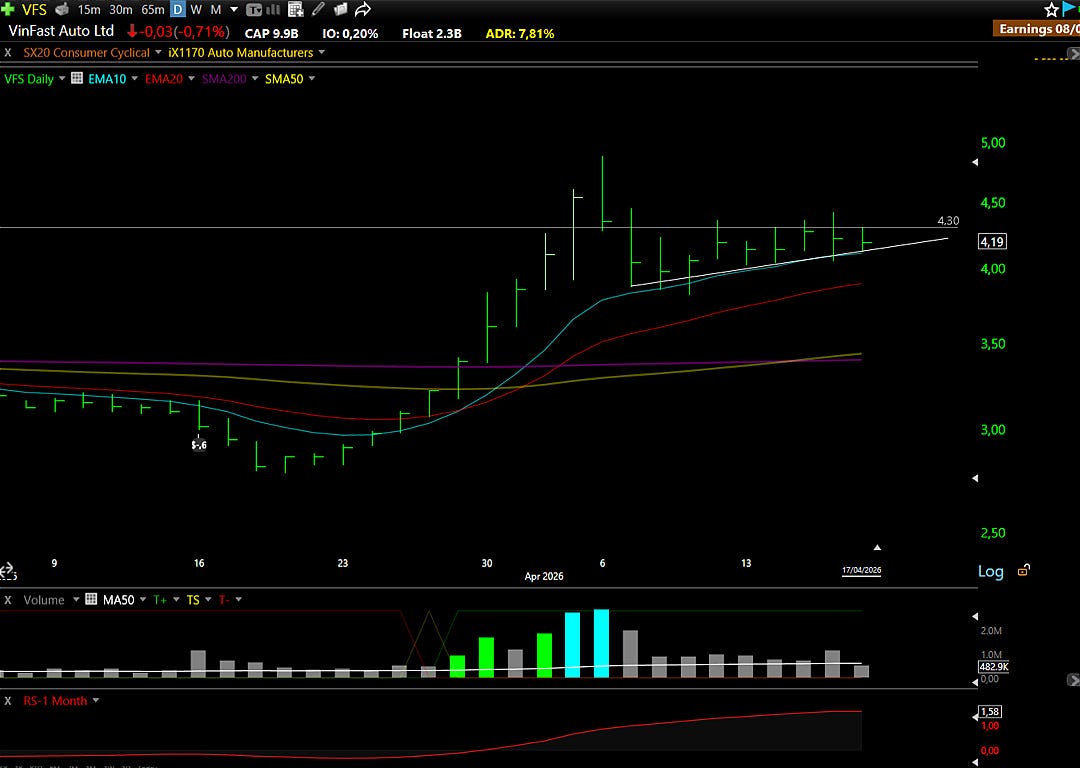
Prospettive tecniche: Dal crollo IPO del 2023, lo stock ha trascorso anni intrappolati sotto il livello $4,30, incapace di recuperare quella soglia. Il recente aumento è stata la prima volta in quell'intero periodo che lo stock ha scoppiato con convinzione e volume significativo. Da quel movimento, lo stock si sta consolidando in modo ordinato, stampando una serie di bassi più alti mentre si traccia l'EMA di 10 giorni da vicino: esattamente il comportamento che si desidera vedere dopo una forte mossa iniziale. Un ulteriore consolidamento sarebbe il benvenuto prima di impegnare il capitale, ma se questa mossa ha gambe piuttosto che essere un evento di una volta, il prossimo anticipo potrebbe svolgersi nelle prossime settimane. Tratta questo come una posizione speculativa con dimensionamento appropriato.
BBAR: Banco Frances SA 📊
Cosa fanno: Una delle più grandi banche private del settore argentino
Perche' guardare? Per capire l’opportunità in BBAR, è necessario capire ciò che il settore bancario argentino ha passato e dove sta andando. Per anni, le banche argentine operavano in un ambiente di iperinflazione cronica dove il modello di business era essenzialmente automatico. Le banche detenevano obbligazioni governative e asset indici di inflazione che costantemente rivalutavano verso l'alto, generando ciò che ammontava a profitti senza sforzo da distorsioni monetarie piuttosto che attività economica genuina. I prestiti reali alle imprese e ai consumatori erano minimi.
Il programma economico del presidente Milei ha cambiato drammaticamente le regole del gioco. Con l'abbassamento dell'inflazione e la forza della disciplina fiscale, il governo ha eliminato il motore di profitto artificiale su cui le banche avevano fatto affidamento. Le banche argentine sono ora costrette a operare come banche in un’economia normale: estendere il credito in base al reddito reale, alla produzione e al consumo. Questa transizione è dolorosa a breve termine. Le banche devono aumentare le disposizioni (money messo da parte per coprire potenziali perdite di prestito), che comprime margini e pesa sui profitti segnalati. Il ciclo di credito è sotto pressione significativa mentre l'economia si adatta.
Ma ecco l’altra parte di quella moneta: la penetrazione del credito argentino (il rapporto dei prestiti bancari al PIL) è tra i più bassi in America Latina proprio perché il vecchio modello ha scoraggiato i prestiti reali. Poiché l'economia normalizza e il credito si espande da una base molto bassa, la pista di crescita per le banche argentine potrebbe essere sostanziale. BBAR entra in questa transizione con la più forte qualità di credito tra i suoi coetanei e una posizione di capitale abbastanza confortevole per assorbire le perdite senza problemi di solvibilità.
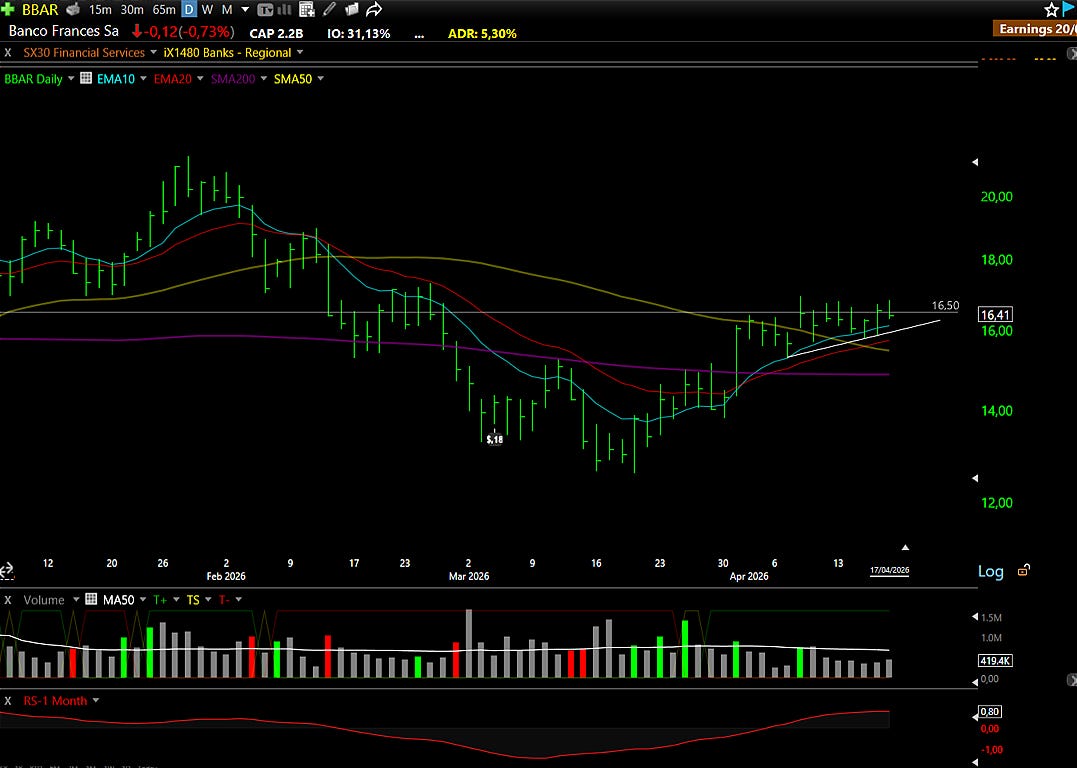
Prospettive tecniche: Su un grafico mensile, BBAR è stato tranquillamente formando un enorme modello di tazza e maniglia. L'area di $16.50 ha storicamente servito come punto di inflessione dove i cambiamenti di tendenza hanno avuto origine, e quel livello merita una stretta attenzione. Sul grafico giornaliero, una tazza più piccola e maniglia si è formata da un doppio fondo vicino a $13.00 nelle ultime settimane. Un paio di giorni aggiuntivi di consolidamento a basso volume sarebbe ideale, ma lo stock sembra avvicinarsi a un punto in cui la gamba successiva più alta potrebbe iniziare. La configurazione sta costruendo tranquillamente, che è spesso esattamente come le migliori opportunità si sviluppano.
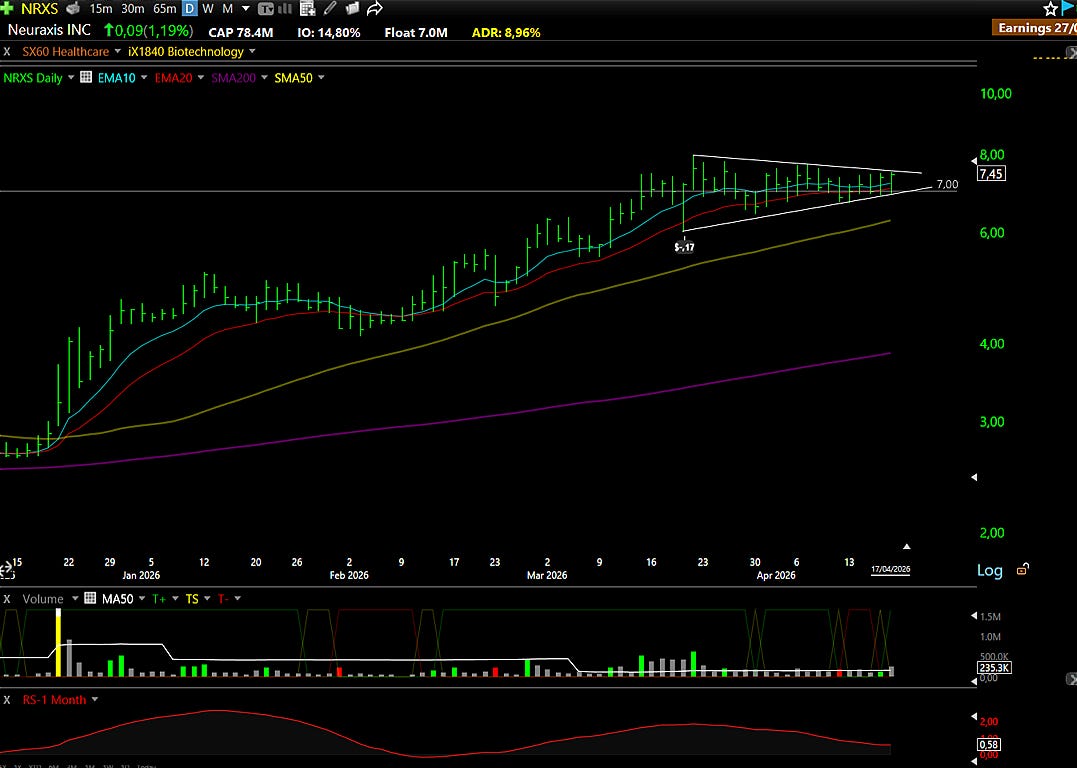
NRXS: Neuraxis Inc⚠️
Cosa fanno: Una società di tecnologia medica statunitense
Perche' guardare? Neuraxis è il tipo di società che raramente appare sul radar della maggior parte degli investitori, ed è proprio questo che lo rende interessante. Con una capitalizzazione di mercato di circa 80 milioni di dollari, si trova ben al di sotto della soglia in cui la copertura di ricerca istituzionale tipicamente inizia, ma gli sviluppi fondamentali che si svolgono qui sono veramente significativi.
IB-Stim è un dispositivo indossabile al prezzo di $1000 per unità, con pazienti che utilizzano un dispositivo a settimana su un corso di trattamento di quattro settimane, per un costo totale di trattamento di $4000. I margini lord superano l'80%, avvicinandosi all'85%, il che significa che l'economia di ogni vendita è eccezionale. Il mercato affrontabile per le due indicazioni sgomberate nella popolazione pediatrica da solo è stimato a 5 miliardi di dollari all'anno negli Stati Uniti.
Il quadro di rimborso, che è spesso il fattore make-or-break per le aziende di dispositivi medici, si sta sviluppando rapidamente. Un codice CPT della categoria I permanente (il codice di fatturazione che le compagnie di assicurazione utilizzano per elaborare i reclami) è diventato efficace 1 gennaio 2026. Questa è una pietra miliare critica perché i codici permanenti indicano agli assicuratori che un trattamento è stabilito e rimborsabile, piuttosto che sperimentale. La vittoria di dicembre 2025 con Anthem, che copre 45 milioni di membri, è stato un momento di riferimento, e i negoziati con gli assicuratori aggiuntivi sono in corso. Un nuovo contratto della Federal Supply Schedule ha anche aperto un canale diretto a sette milioni di veterani, con ordini iniziali già superiori alle aspettative interne.
La posizione di cassa di circa 6 milioni di dollari è magra, ma la gestione ha dichiarato sulla più recente chiamata trimestrale che non è richiesto alcun finanziamento a breve termine, una dichiarazione che porta più peso dato il miglioramento della traiettoria di ricavi e la natura ad alta marginalità del business.
Prospettive tecniche: Lo stock sta commerciando vicino alti di tutti i tempi, con il livello di $7.00 (che corrisponde anche agli alti dal giorno IPO nel 2023) fornendo supporto. Dopo una mossa iniziale di quasi il 200%, lo stock ha consolidato per circa cinque settimane in quello che assomiglia a un modello di contrazione Volatilità (VCP). Il trigger per guardare è una mossa decisiva sopra $7.50 sul volume sopra la media. Fino a che il livello non si rompe in modo convincente, la pazienza è la postura appropriata.
Questi ticker sottostanti non hanno fatto il taglio principale, ma sono sul nostro radar per un motivo. Li abbiamo vetted; ora decidi se si adattano al tuo gioco.
Altre opportunità, meno rumore.
⚡📋Scanned Stocks: scelte rapide
FDMT - 4D Molecular Therapeutics Inc
MIST - Milestone Pharmaceuticals Inc
SCCO - Southern Copper Corp
IPGP - Ipg Photonics Corp
APLD - Applied Digital Corporation
“Non concentrarti sul fare soldi; concentrati sulla protezione di ciò che hai.”
Paul Tudor Jones
Disclaimer: Questa analisi è a scopo informativo e non deve essere considerata consulenza finanziaria. Condurre sempre la vostra ricerca e consultare un consulente finanziario autorizzato prima di prendere decisioni di investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Dieci nomi con i livelli, la lettura del mercato, la chat con le posizioni in diretta. Con l'abbonamento leggi tutto; senza, ricevi la parte gratuita via email.Ten names with their levels, the market read, the chat with live positions. Subscribers read everything; free readers get the free part by email.