Futu (FUTU) e swing trading in un mercato volatile | Radar 81
Volume 81
Il costo della difesa
Un'altra settimana, un altro promemoria che la volatilità taglia entrambi i modi, e ultimamente, siamo stati sul lato meno piacevole di esso.
Stiamo ancora sentendo la pressione.
Quando la gestione del rischio è la vostra massima priorità, limita naturalmente quanto aggressivo si può essere.
Ciò significa passare a quelle violente lacune che si sentono impossibili da inseguire, e spesso significa ritagliare o evitare posizioni quando il mercato più ampio sembra ancora fragile, come ha fatto alla fine di marzo, quando una correzione più profonda sembrava non solo possibile, ma probabile.
La realtà è che questo approccio può farti guardare... non grande a breve termine.
C'è un motivo per cui i commercianti esperti dicono spesso che la buona gestione del rischio può sentirsi come stupidità in tempo reale. Hai tagliato l'esposizione, stai attento, e poi guardare le scorte rip senza di te.
È frustrante, e sì, proprio ora, ci sentiamo un po 'come idioti.
Ma ingrandisci e la logica regge ancora. La stessa disciplina che ti tiene fuori dalle mosse estese è anche ciò che ti protegge quando le cose si rompono veramente.
Non è progettato per massimizzare ogni opportunità, ma è progettato per tenervi nel gioco.
In questo momento, il mercato sembra che stia cercando di trovare di nuovo il suo piede. Quello che vorremmo davvero vedere è un buon consolidamento: leader che si raffreddano, che creano strutture pulite, costruendo quelle bandiere di libri di testo che ti danno una voce definita e a basso rischio.
Perché questo è il nostro momento.
Quando le cose si stringono, e il rumore svanisce, è allora che dobbiamo essere completamente bloccati in: pronti a entrare con più dimensioni, più convinzione, e un piano chiaro.
Fino ad allora, la pazienza non è solo una virtù; è la nostra strategia.
Un rapido aggiornamento su TradeDeck
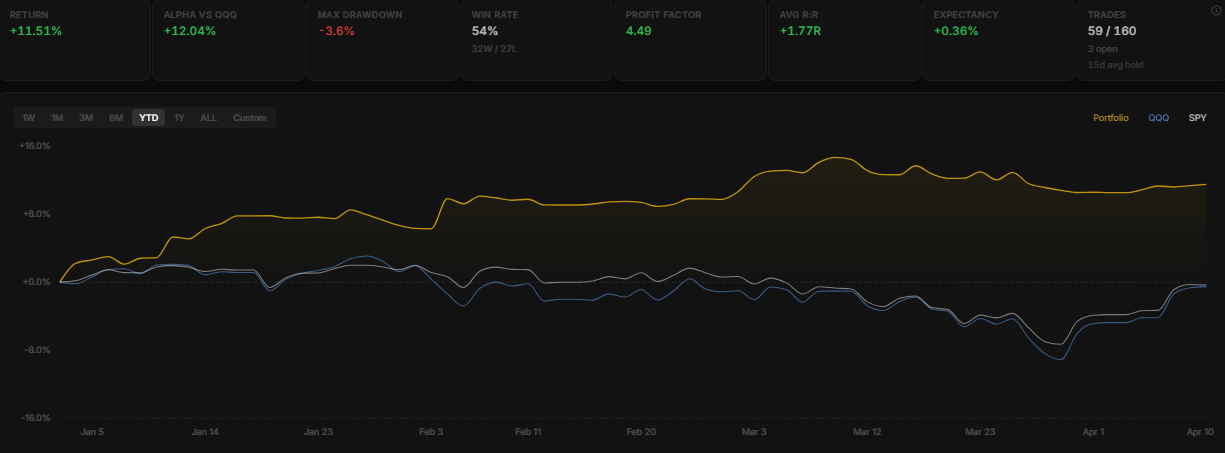
Abbiamo recentemente caricato tutti i commerci dal 2025 e 2026 nella piattaforma. Questo ci dà un dataset molto più ampio con cui lavorare e ci permetterà di personalizzare meglio e migliorare l'esperienza in corso.
Una nota importante: la differenza rispetto alle prestazioni della scorsa settimana è semplicemente dovuta a due mestieri aperti nel 2025 e chiusi all’inizio del 2026, che hanno colpito i dati segnalati.
Se escludiamo questi due scambi, la nostra prestazione effettiva per il 2026 è attualmente intorno al 3%.
Ci scusiamo per qualsiasi confusione che potrebbe aver causato, ma stiamo attivamente lavorando sull'app e facendo miglioramenti significativi dietro le quinte.
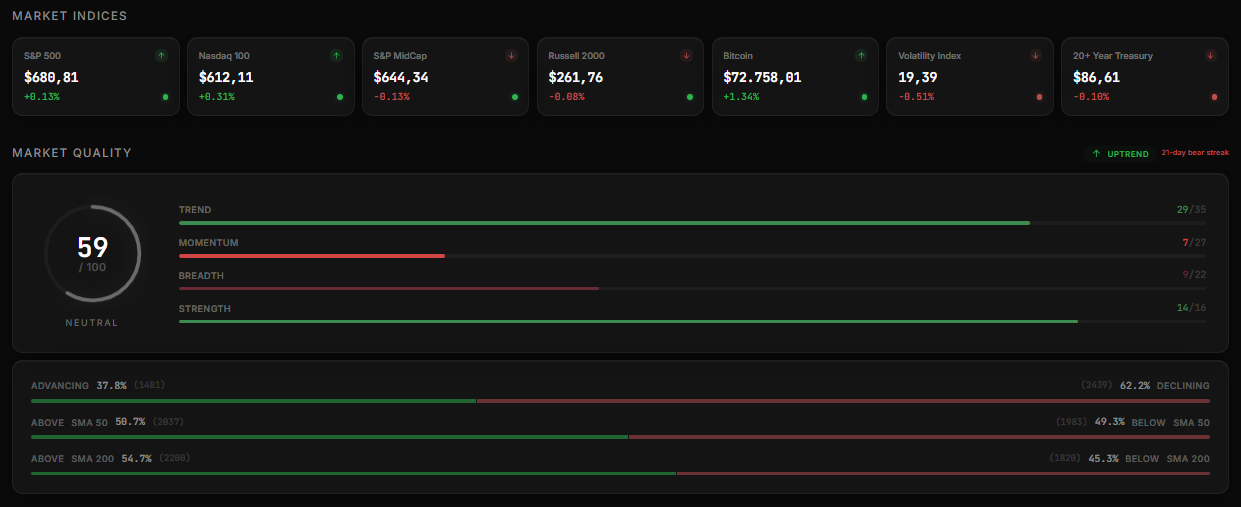
Ecco uno sguardo alla salute del mercato di questa settimana, con una ripartizione dell'indice e delle prestazioni del settore.
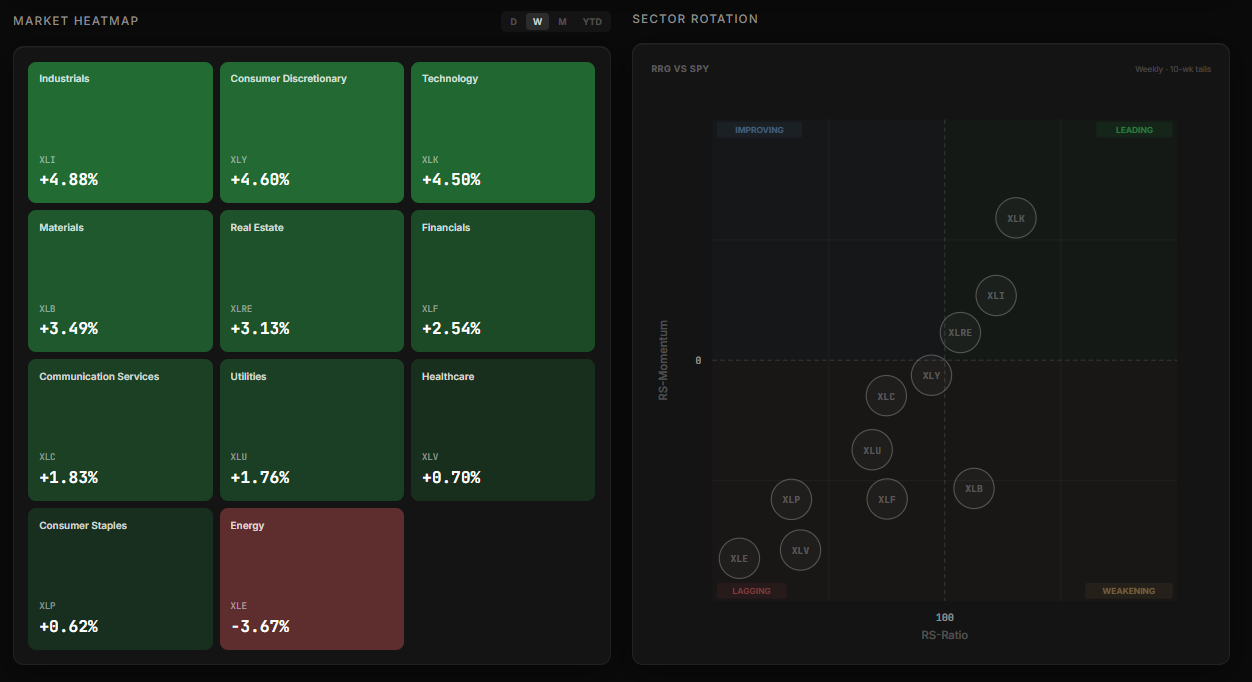
Attualmente stiamo sviluppando un applicazione.
Non è una soluzione generica per ogni partecipante di mercato, ma una piattaforma costruita specificamente per swing trading, strategie di slancio e investimenti a breve e medio termine.
Se vediamo un interesse significativo, apriremo un numero limitato di punti di prova e consentire agli utenti selezionati di accedere alla piattaforma in anticipo.
Come detto in precedenza, tutti abbonati pagati riceverà l'accesso completo alla piattaforma senza alcun costo aggiuntivo.
Gli ultimi articoli:
Ogni azione ha un distintivo di rischio: ⚠️ Traduzione: 📊 Media | 🛡️ Basso.
Sulla base della volatilità, del galleggiamento, della tecnica e dei fondamenti. Tagliare le posizioni di conseguenza.
📈 Configurazione gratuita: Fare Contare
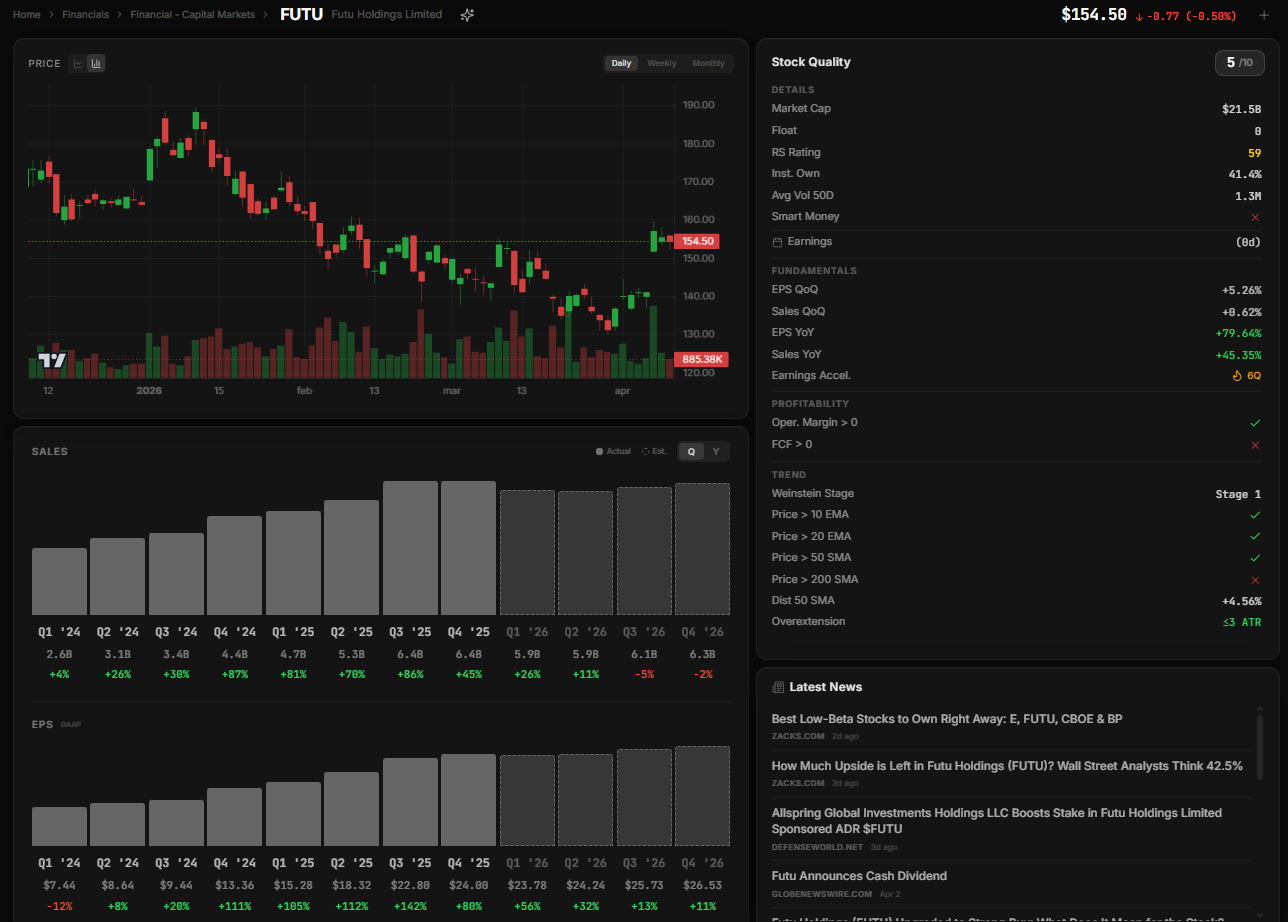
FUTU: Futu Holdings Limited ADR 🛡️
Cosa fanno: Una società di servizi finanziari digitali
Perche' guardare? Futu è una di quelle aziende che sembra quasi troppo buona su carta, ed è proprio per questo che ha attirato lo scetticismo accanto all'ammirazione. Il margine di profitto lordo dell’azienda è arrivato all’88,7% nel trimestre più recente, una cifra che riflette sia la scalabilità intrinseca di un modello di intermediazione digitale che la potenza dei prezzi che viene fornita con una piattaforma che i clienti trovano veramente utile.
Il ciclo di guadagni più recente ha raccontato una storia interessante. La gestione ha superato la propria guida del 19% nel 2025, i conti finanziati sono cresciuti del 40% anno nell'anno, e la società ha fissato un obiettivo di aggiungere 800.000 nuovi conti finanziati nel 2026. Queste non sono le metriche di un business che lotta per trovare il suo piede. Il bilancio è altrettanto impressionante, con $130,5 miliardi di beni clienti e nessun debito a lungo termine, dando alla società una notevole flessibilità finanziaria.
Il sentimento analista si sta muovendo positivamente. Citigroup ha aggiornato lo stock a Buy, e Barclays ha iniziato con un rating Overweight, mentre Allspring Global Investments ha aumentato la sua quota istituzionale. Quando più squadre di ricerca indipendenti e allocatori istituzionali si muovono nella stessa direzione simultaneamente, tende a essere la pena prestare attenzione.
Anche qui il contesto più ampio conta. Cercare di aggiungere l'esposizione ai beni legati alla Cina è stato un commercio contraria ma sempre più interessante a cui pensare, e FUTU, con la sua impronta internazionale e il suo modello digitale-primo, è tra i modi di esprimere tale vista di alta qualità.
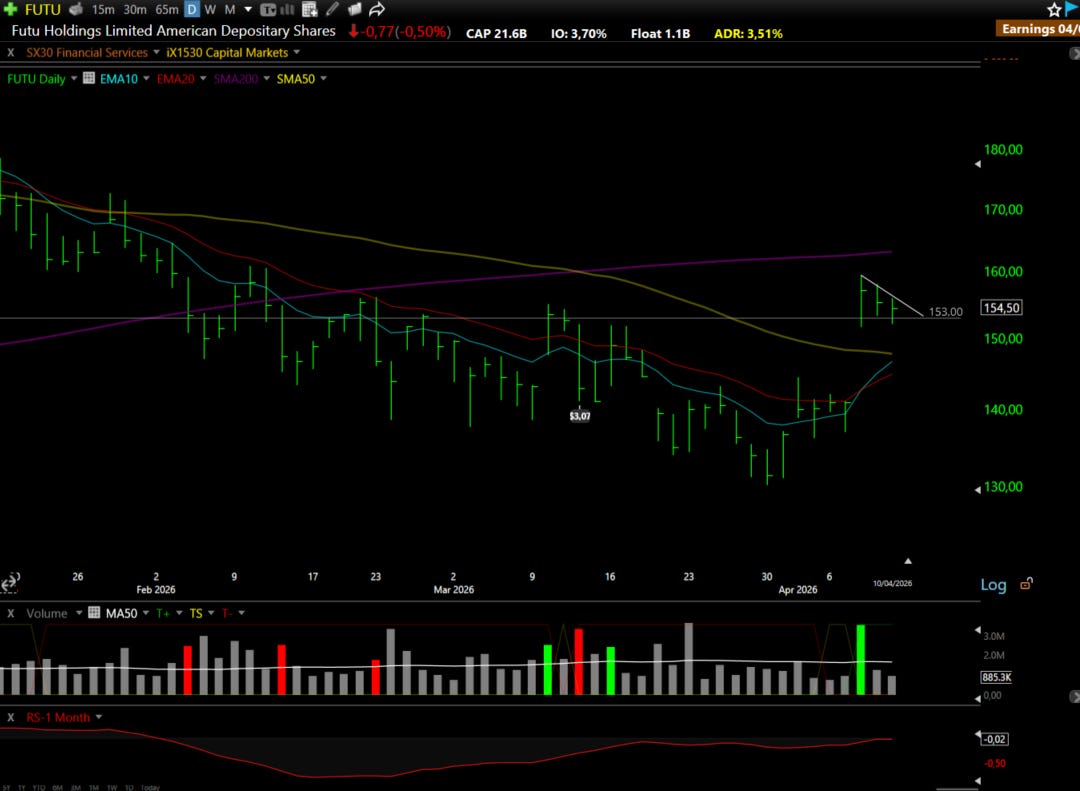
Prospettive tecniche: Dopo aver perso circa il 30% del suo valore e trading lateralmente dal agosto 2025, lo stock ha trovato un supporto coerente al livello $153.00 la settimana scorsa. Il livello è stato testato più volte nelle ultime settimane, sia come resistenza che ora come supporto. Un paio di sessioni aggiuntive di consolidamento laterale sarebbe l'ideale prima di impegnarsi in una posizione, permettendo al modello di stringere ulteriormente e migliorare il rischio-ritorno all'ingresso.
Perché non aspettiamo domenica
I mercati non si spostano sul vostro programma. Le migliori voci a basso rischio non si annunciano educatamente e aspettano la newsletter del fine settimana.
Si presentano quando si presentano. E se non sei posizionato, ti mancano.
I membri pagati ottengono avvisi in tempo reale: voci esatte, fermate, posizionamento dimensionale e tesi dietro ogni mestiere. Le stesse informazioni che utilizziamo per gestire il nostro capitale.
I membri gratuiti ricevono solo una scelta la domenica.
Ti sembra un vantaggio?
Cosa c'è dentro Premium
Accesso gratuito TradeDeck
I membri Premium ottengono l'accesso anticipato a TradeDeck, la piattaforma di trading che stiamo costruendo. Il valore della piattaforma da solo supera già il costo dell'abbonamento.
Watchlist Elite (7-9 titoli)
Ogni selezione subisce analisi finanziarie rigorose, valutazione tecnica e valutazione strategica.
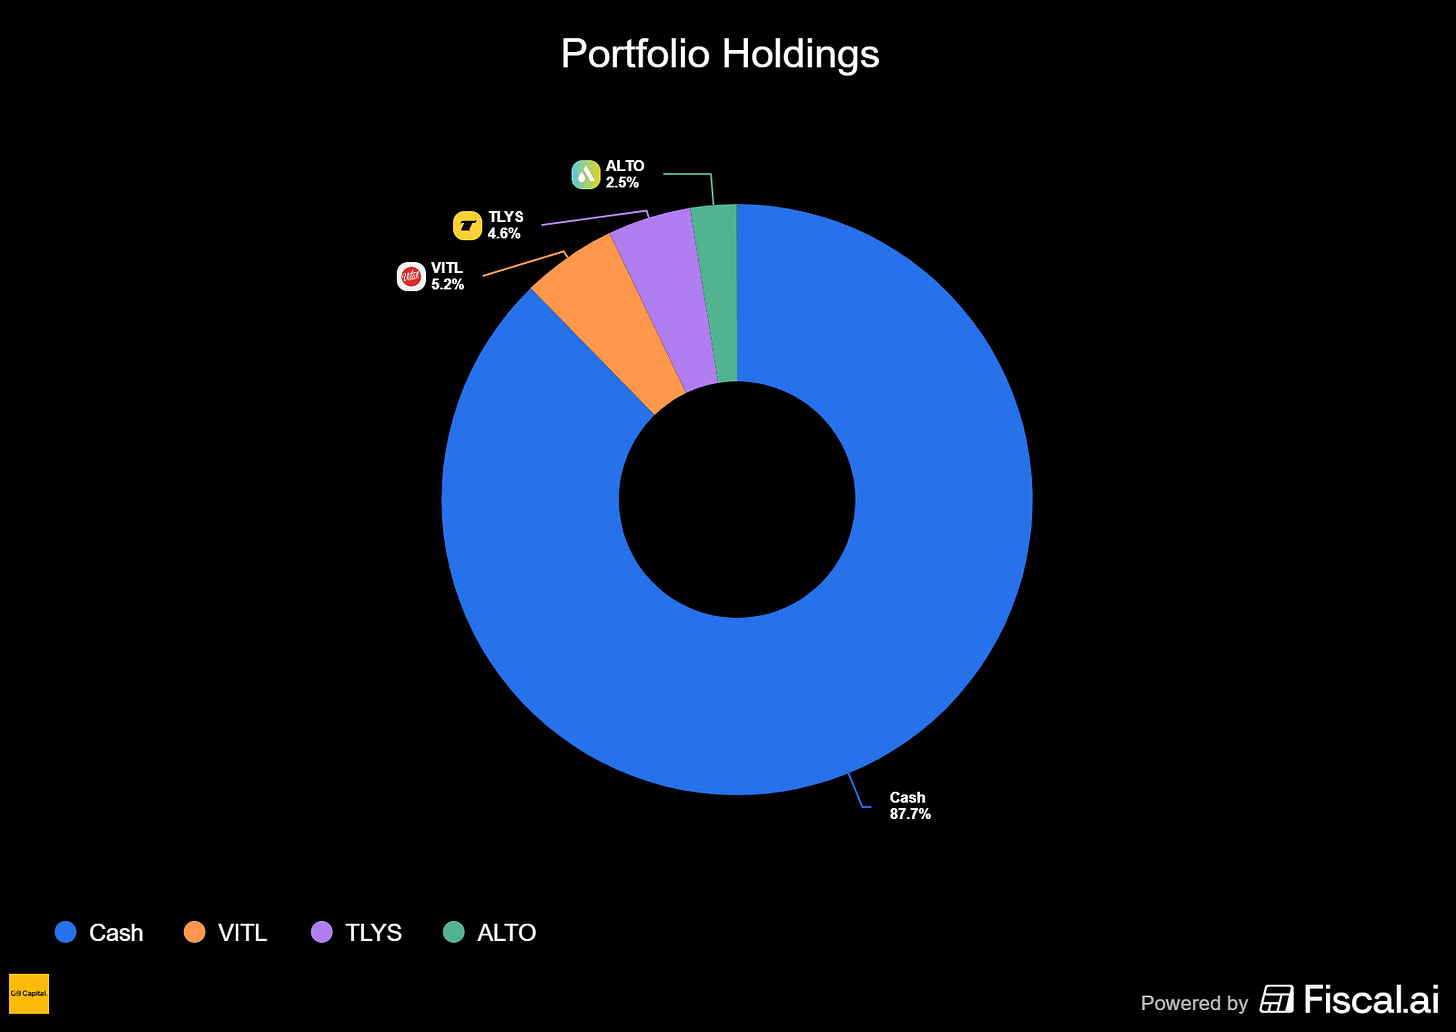
Trasparenza completa del portafoglio
Ogni posizione che abbiamo. Prezzo d'ingresso. L'attuale livello P&L. Stop. Soldi veri, rischio reale.
Avvisi commerciali in tempo reale (Accesso al cliente)
Qui vive il bordo. Entrate esatte, fermate e dimensionamento posizione. In tempo reale. No.
Raccoglitori rapidi (5 nomi)
Configurazioni aggiuntive che hanno appena perso i nostri criteri principali, ma vale la pena guardare.
Accesso chat
Vedere il nostro processo di pensiero in tempo reale. Fai domande. Guarda come gestiamo il rischio.
Gli strumenti che realmente usiamo
Sconti degli Stati membri TC2000♪ Fiscal.ai, e altre piattaforme. Stessi strumenti, migliori prezzi.
Cosa dicono i membri pagati:
Siamo imprenditori prima, commercianti secondo. Ci siamo seduti nella sedia CEO. Sappiamo com'è la vera esecuzione e come individuarla.
€39/mese o 299€/anno. Meno di uno scambio perdente. Cancellare in qualsiasi momento.
Aggiornamenti Portfolio e nuove posizioni:
💎📈 Watchlist Elite: Premium Market Movers
SVCO: Silvaco Group Inc ⚠️
Cosa fanno: Un fornitore di software specializzato per la progettazione elettronica (EDA)
Perche' guardare? Silvaco è stato a lungo trascurato dal mercato più ampio, spesso respinto come un giocatore minore in un settore dominato dai giganti. Questa valutazione ignora il ruolo critico dell’azienda nei nicchie ad alta crescita del carburo di silicio e dell’elettronica di potenza: tecnologie essenziali per i boom dell’infrastruttura del veicolo elettrico e dell’IA. L’azienda ha recentemente consolidato questo posizionamento ampliando la sua partnership strategica con l’Advanced Power Electronics Corp di Taiwan (APEC), che ha integrato il design di Silvaco nella sua produzione di dispositivi di alimentazione di nuova generazione.
Il bull case strutturale qui si trova nella piattaforma FTCO dell'azienda, una soluzione AI-driven che ottimizza i processi di fabbricazione. Questa linea di prodotti sta cominciando a vedere l'adozione significativa tra i principali produttori di chip, mentre il suo business IP semiconduttore sta fornendo la spinta più immediata alla linea superiore. Il quarto trimestre del 2025 servì come una sveglia per il mercato, come Silvaco ha consegnato i battiti di bordo. Le prenotazioni hanno raggiunto 18,3 milioni di dollari, colpendo l'alto livello di guida, mentre le entrate hanno anche superato le aspettative. Forse più impressionante è stato il margine lordo non-GAAP dell'85,6%, un miglioramento sequenziale di 500 punti base che evidenzia la leva operativa inerente al loro modello software-pesante.
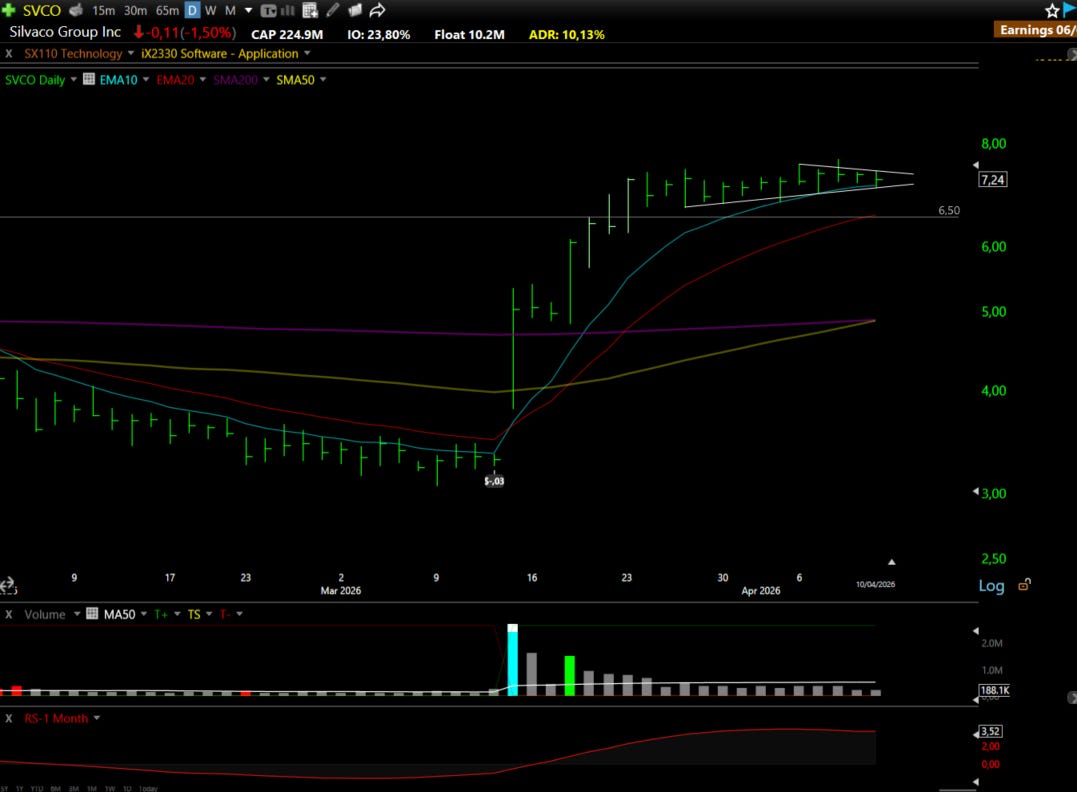
Prospettive tecniche: Dopo la sorpresa dei guadagni, lo stock è salito del 120% prima di entrare nella fase di consolidamento corrente. Criticamente, questo pullback si verifica su volume significativamente più basso, suggerendo che gli acquirenti iniziali non sono in corsa per le uscite e sono invece in attesa per la gamba successiva più alta. Lo stock ha trovato il supporto alla sua media di spostamento esponenziale di 10 giorni lo scorso giovedì e ha tenuto costante da allora. Con un obiettivo di prezzo iniziale di $10.00, i commercianti possono giustificare una posizione rischiando circa $0.50 a $0.60 per catturare un potenziale guadagno di $3,00. Questo favorevole rapporto di rischio-ritorno, combinato con un chiaro “cambio di carattere” nell'azione di prezzo, rende Silvaco uno dei più interessanti giochi di semiconduttore under-the-radar attualmente disponibili.
ASTS: AST SpaceMobile Inc⚠️
Cosa fanno: Una società tecnologica che costruisce la prima rete a banda larga cellulare
Perche' guardare? La premessa qui è ingannevolmente semplice ma tecnicamente straordinaria. Ogni altra soluzione internet satellitare sul mercato, tra cui Starlink, richiede una stazione di terra o un terminale dedicato per ricevere un segnale. AST SpaceMobile ha progettato un sistema in cui un normale smartphone LTE o 5G si collega a un satellite orbitante esattamente come sarebbe a una torre cellulare a terra. Nessuna attrezzatura speciale, nessun nuovo dispositivo, nessun abbonamento a un servizio separato.
Ciò che rende il modello di business particolarmente elegante è come AST ha scelto di andare al mercato. Piuttosto che posizionarsi come concorrente per i vettori mobili esistenti, l'azienda ha costruito un modello di partnership all'ingrosso che funziona a loro fianco. AST ha attualmente accordi con oltre 50 operatori di rete mobile a livello globale, dandogli un accesso immediato a una potenziale base di abbonati superiore a 6 miliardi di persone senza spendere un dollaro sul marketing dei consumatori. Il costo di acquisizione del cliente è effettivamente zero, che è un vantaggio strutturale quasi inaudito nel settore delle telecomunicazioni. I proventi fluiscono come una disposizione all'ingrosso ad alto margine con i vettori, che poi offrono il servizio ai loro clienti esistenti.
Anche l'economia dell'industria satellitare si è spostata significativamente negli ultimi anni. La maturazione di razzi pesanti riutilizzabili e la capacità di produrre e distribuire grandi array satellitari in scala hanno notevolmente ridotto il costo di costruzione e mantenere una costellazione. Ciò che sarebbe stato proibitivamente costoso un decennio fa è ora commercialmente fattibile, e AST sta beneficiando di questo processo strutturale.
C'è anche una dimensione tematica da considerare. L'economia spaziale è sempre più accattivante l'attenzione degli investitori, e l'anticipata IPO di SpaceX, ogni volta che si materializza, è probabile che agisca come una marea crescente per l'intero settore. AST SpaceMobile, come una delle poche società di connettività basate su spazi puri e commercializzate pubblicamente, à ̈ in grado di beneficiare di questo rinnovato entusiasmo.
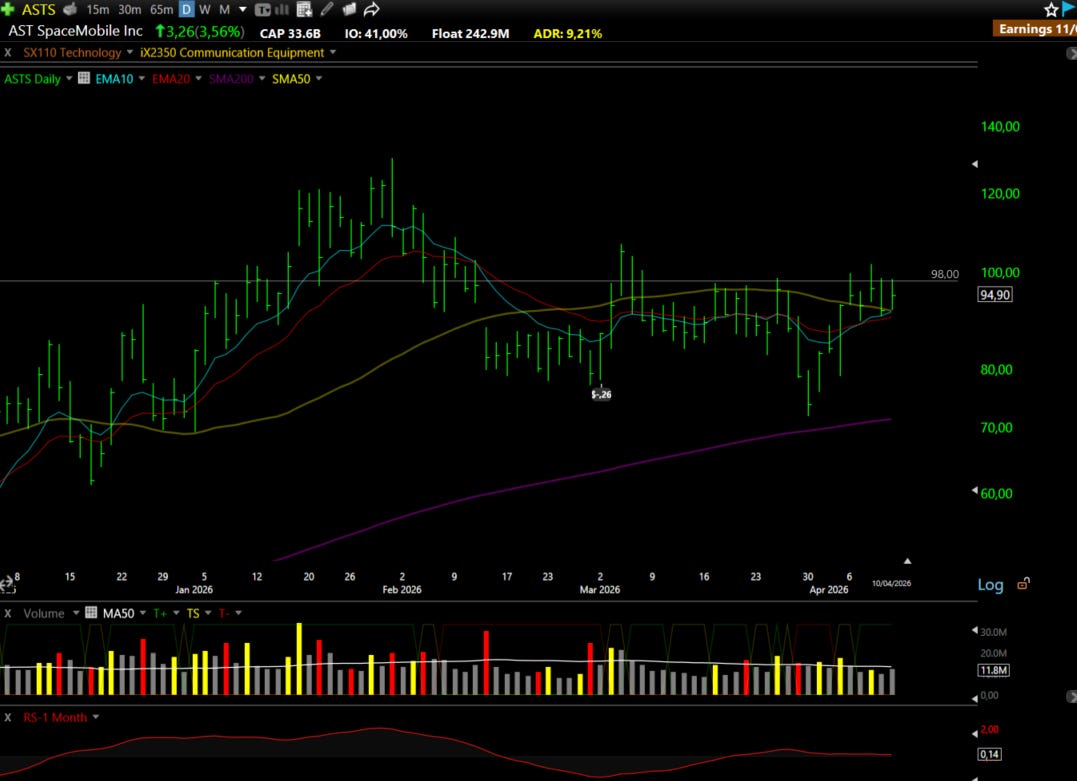
Prospettive tecniche: Sul grafico settimanale, lo stock si consolida da circa settembre 2025, costruendo una base sempre più significativa con il tempo. Il livello di $98,00 è emerso come la linea critica nella sabbia, essendo stato testato e respinto almeno tre o quattro volte nel mese scorso e mezzo. Ogni tentativo di rottura fallito è frustrante a breve termine, ma ripetuti test di resistenza senza una ripartizione sotto supporto sono in realtà un segno costruttivo. Esso suggerisce che gli acquirenti stanno assorbendo la fornitura piuttosto che ritirarsi. Quando un ambiente di mercato bullo si combina con un catalizzatore tematico caldo e una rottura pulita sopra quel livello, lo stock ha il potenziale di muoversi verso alti di tempo relativamente rapidamente. Importante, ASTS non è quasi esteso come molti dei suoi coetanei nel tema spaziale, il che significa che il rischio-ricompenso in una rottura è più favorevole di quanto potrebbe apparire a prima vista.
NAVN: Navan Inc ⚠️
Cosa fanno: Una società tecnologica che offre una piattaforma AI-powered
Perche' guardare? Navan ha avuto un viaggio difficile da quando è diventato pubblico, perdendo più del 60% del suo valore dal suo prezzo IPO. Questo tipo di svantaggio tende a spaventare gli investitori occasionali, ma crea anche le condizioni in cui le imprese realmente buone possono essere trovate a valutazioni convincenti, a condizione che i fondamentali sottostanti stanno migliorando.
Il rapporto di guadagni più recente ha offerto prove significative che l'azienda sta guadagnando trazione. I ricavi sono cresciuti del 35% di anno in anno a 19,9 milioni di dollari, ma il dettaglio più importante è che questo rappresentava un'accelerazione di sei punti percentuali rispetto al tasso di crescita del 29% pubblicato nel trimestre precedente. In un ambiente macro in cui i budget di viaggio aziendali sono sotto controllo e la spesa del software aziendale è gestita con attenzione, accelerare la crescita è un segnale che Navan sta vincendo quota di mercato piuttosto che semplicemente cavalcare una marea favorevole.
Il paesaggio competitivo comprende giocatori consolidati come la piattaforma Concur di SAP e costosi, ma i centri di differenziazione di Navan sulla profondità della sua automazione basata sull'intelligenza artificiale e la completezza della sua piattaforma end-to-end. Quando una società incorpora il suo software profondamente nella prenotazione di viaggio, elaborazione dei pagamenti e riconciliazione delle spese contemporaneamente, i costi di commutazione diventano sostanziali. Le aziende non cambiano leggermente questi sistemi.
La comunità degli analisti ha preso atto. Banca d'America, Goldman Sachs, Oppenheimer e Citigroup portano tutti i rating Buy o Outperform sul magazzino, con obiettivi di prezzo che vanno da $17 a $23. Se l'azienda può continuare a migliorare le metriche di fidelizzazione del cliente, riducendo il costo della sua infrastruttura di AI e inferenza come percentuale di ricavi, i margini operativi potrebbero espandersi più velocemente del mercato attualmente si aspetta, potenzialmente innescando una significativa ri-rating dello stock.
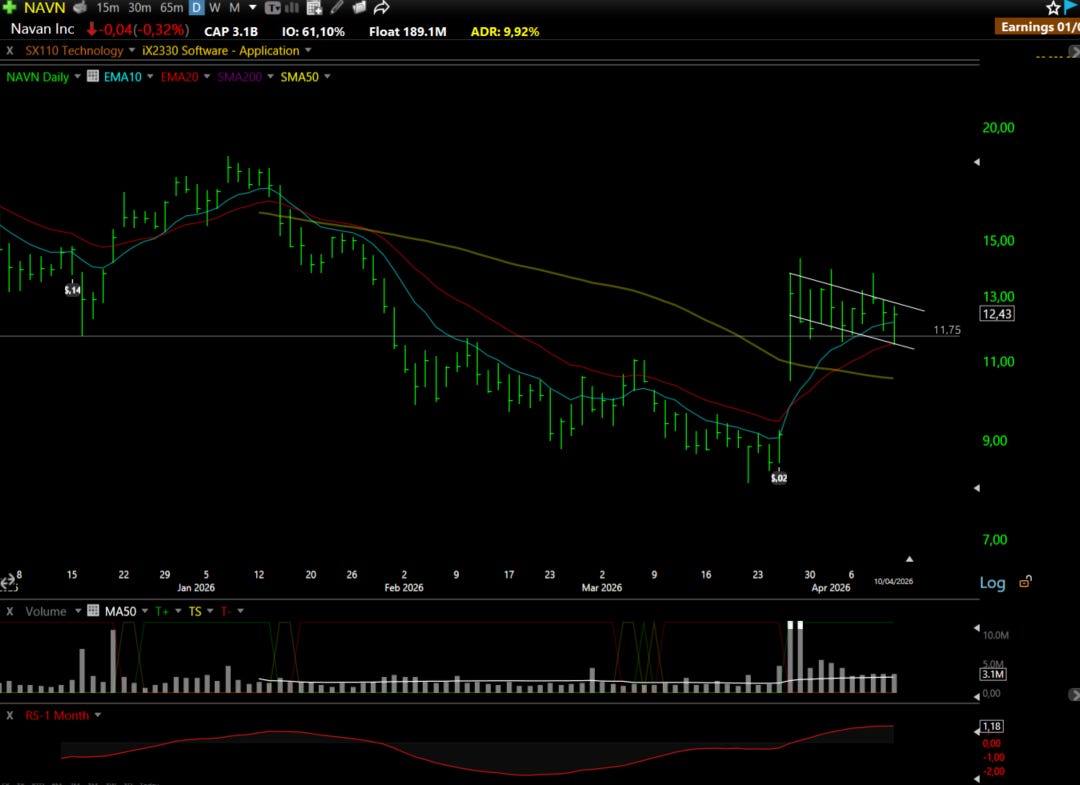
Prospettive tecniche: Il grafico giornaliero sta formando un chiaro modello di bandiera, con $11.75 che serve come livello di supporto primario. Una bandiera è un modello di continuazione in cui lo stock consolida in una gamma stretta e ordinata dopo una mossa precedente, prima di riprendere in direzione della tendenza. La configurazione è lì, ma una parola di cautela: l'azione di prezzo di Navan è errata, e lo stock ha la tendenza a generare segnali falsi che fermano i trader prima che la mossa reale cominci. L'ingresso più pulito viene su una pausa confermata superiore a $13.00, accompagnato da volume superiore alla media. I commercianti più aggressivi possono cercare di entrare in una pausa della bandiera stessa, ma devono essere preparati per la possibilità di uno shakeout e dimensione la loro posizione di conseguenza. Questo non è uno stock in cui le fermate strette funzionano bene.
DXYZ: Destiny Tech100 Inc ⚠️
Cosa fanno: Un fondo pubblico di fascia chiusa che fornisce agli investitori retail l'accesso a un portafoglio curato di aziende di tecnologia privata di fine fase
Perche' guardare? La risposta onesta qui ha meno a che fare con l'analisi fondamentale tradizionale e più a che fare con il tema e la tempistica. DXYZ è, al suo centro, un veicolo per ottenere l'esposizione ad alcune delle aziende private più parlate del mondo prima di raggiungere i mercati pubblici.
SpaceX è il più grande singolo holding del fondo, che rappresenta da qualche parte tra il 16% e il 23% del portafoglio a seconda della fonte e della tempistica della stima. Con gli articoli sulla SpaceX IPO che cresce più forte entro il mese, DXYZ è emerso come il modo più liquido e accessibile per gli investitori ordinari di partecipare a quella storia oggi. OpenAI rappresenta circa il 6,9% del portafoglio attraverso l'esposizione economica alle unità di partecipazione al profitto. L'azienda ha recentemente raccolto 22 miliardi di dollari nel finanziamento azionario ed è stato riferito di essere targeting a fine 2026 quotazione pubblica. Nel febbraio 2025, il fondo ha aggiunto una posizione di 100 milioni di dollari in Antropic, la società di sicurezza AI dietro la famiglia Claude di modelli, che si dice che si rivolge a un IPO intorno al 2026 ottobre. Databricks, valutata a oltre $130 miliardi dopo il suo ultimo round di finanziamento, completa le posizioni principali a circa il 4% del portafoglio.
Queste non sono scommesse oscure. Antropic e Databricks sono giocatori centrali nell'ambito dell'infrastruttura AI che ha guidato alcune delle più forti prestazioni azionarie del mercato. SpaceX è la società di definizione dell'era spaziale commerciale. Per gli investitori che hanno visto i nomi data center-adiacenti come CRWV e NBIS eseguire fortemente la scorsa settimana, DXYZ offre un modo per posizionarsi davanti alla prossima ondata di quello stesso momento tematico.
L'esposizione simile può essere trovata in VCX (Fondo per l'innovazione finlandese) e RVI (Fondo per le imprese di prossimità), ma entrambi portano una minore liquidità e un'azione di prezzo più volatile. DXYZ è la scelta più pratica tra i tre per i trader attivi.
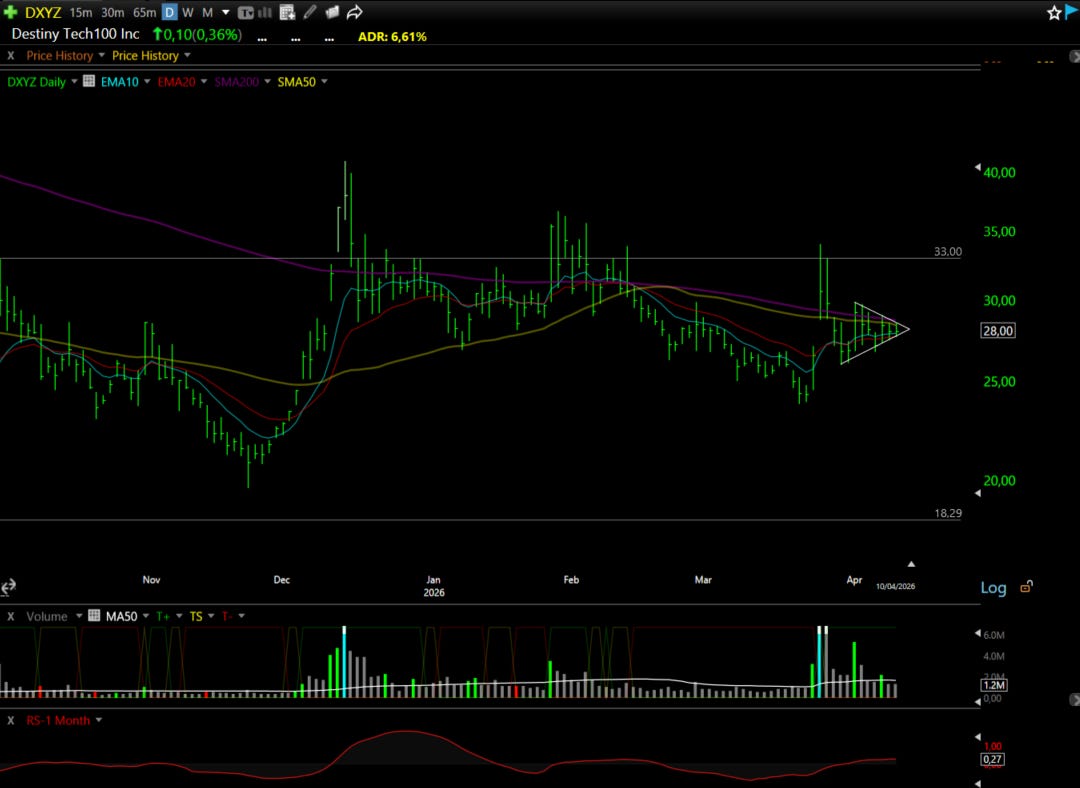
Prospettive tecniche: Con una media media media giornaliera di circa il 6,5% e una recente mossa ravvicinata di appena lo 0,36%, lo stock è in uno stato insolitamente compresso. Quella combinazione di una vasta gamma tipica e una gamma molto stretta recente è esattamente il tipo di configurazione che precede mosse esplosive. Il rischio-reward qui è circa pulito come si ottiene per un nome con questo tipo di potenza di fuoco tematica dietro di esso.
YPF: YPF Sociedad Anónima 📊
Cosa fanno: La più grande società di energia integrata dell'Argentina, con operazioni di esplorazione del petrolio e del gas, produzione, raffinazione e distribuzione
Perche' guardare? Il caso di investimento per YPF è più stratificato di una semplice scommessa sui prezzi del petrolio. Sì, una mossa sostenuta più in alto in Brent beneficia i guadagni dell'azienda, ma la tesi più interessante poggia su tre pilastri distinti che esistono in gran parte indipendenti da dove il commercio del petrolio in un dato giorno.
Il primo è la normalizzazione macroeconomica dell’Argentina. Il paese è stato attraverso un periodo prolungato di instabilità finanziaria, controlli valutari e premi di rischio sovrani elevati. Poiché queste condizioni gradualmente migliorano nell’attuale agenda di riforma dell’amministrazione, lo sconto applicato alle attività argentine dovrebbe comprimere, creando una valutazione che non ha nulla a che fare con i prezzi delle materie prime.
Il secondo pilastro è l'esecuzione operativa in shale. Lo sviluppo di YPF della formazione Vaca Muerta, una delle più grandi riserve di scisto al mondo, sta progredendo costantemente. La crescita del volume e il miglioramento dei margini in questo segmento sono guidati dall'efficienza di perforazione e dagli investimenti infrastrutturali, non dal prezzo del petrolio.
Il terzo, e più sottovalutato, è l'opzione di esportazione LNG a lungo termine. L’Argentina ha la base di risorse per diventare un significativo esportatore di LNG, e se tale infrastruttura si riunisce nel prossimo decennio, rappresenta una fonte significativa di valore che non si riflette ancora nell’attuale valutazione dello stock.
L'angolo più immediato e tattico è geopolitico. Se le tensioni nello Stretto di Hormuz escalate o le trattative USA-Iran crollano, i prezzi del petrolio potrebbero muoversi nettamente più in alto. In questo scenario, gli investitori che cercano un'esposizione all'energia gravitarebbero naturalmente verso i produttori isolati dal rischio di conflitti diretti. YPF, operante interamente in Sud America, si adatta a quel profilo. Detto questo, questo è un commercio condizionale. Se la situazione geopolitica si stabilizza, il razionale indebolisce notevolmente, e la volatilità dei mercati petroliferi durante i periodi di incertezza non è qualcosa da prendere alla leggera. Se la situazione si deteriora ulteriormente, perseguiamo questa configurazione.
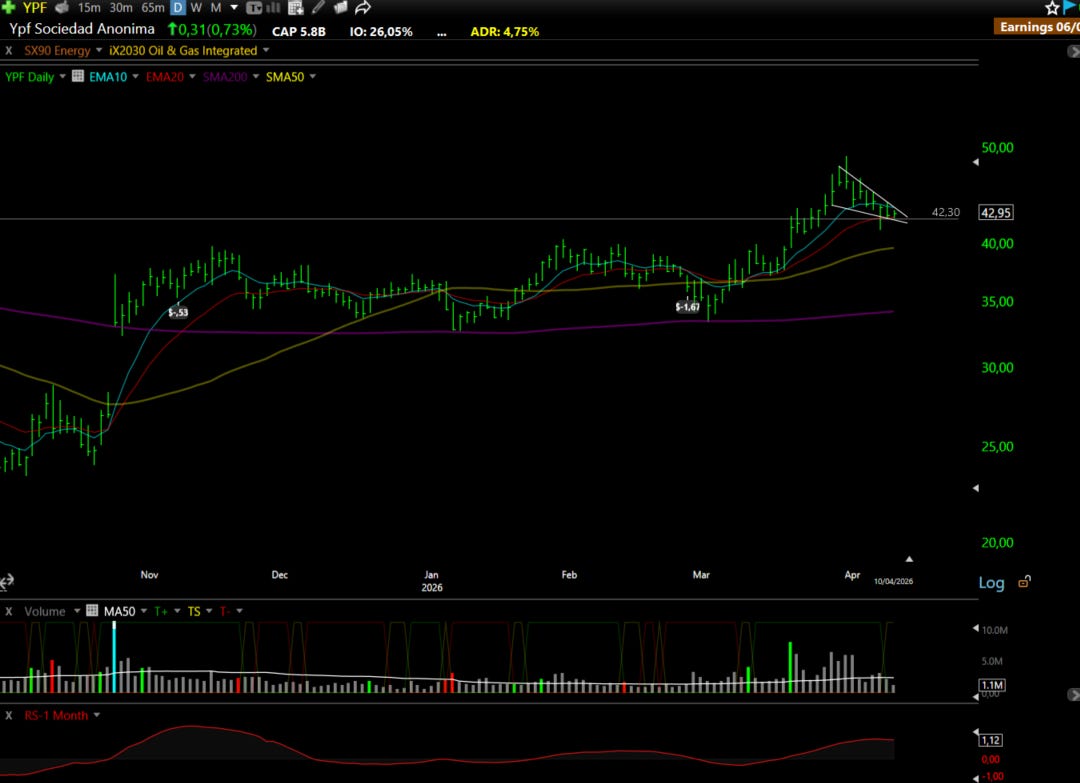
Prospettive tecniche: Lo stock sta formando una chiara zeppa bulla vicino al livello $42.00, un prezzo che ha agito come supporto e resistenza in più occasioni negli ultimi mesi. Una pausa pulita e sostenuta sopra $43.50 sarebbe il segnale di guardare, potenzialmente aprire la porta a una nuova gamba più alta dopo un recente calo del 15% di prezzo. La configurazione è condizionata sia sul trigger tecnico che sullo sfondo macro allineando contemporaneamente.
CWST: Casella Waste Systems Inc 🛡️
Cosa fanno: Una società regionale di gestione dei rifiuti solidi
Perche' guardare? La gestione dei rifiuti è raramente il settore più emozionante da discutere, ma Casella ha tranquillamente costruito una delle storie di crescita più avvincenti nello spazio medio-cap. L'azienda sta eseguendo bene attraverso più fronti contemporaneamente, e dopo aver tirato indietro circa il 30% dal suo picco di maggio 2025, la valutazione ha resettato a un livello in cui il rischio-ritorno sembra veramente attraente di nuovo.
L'ultimo trimestre ha illustrato la coerenza del business sottostante. I ricavi sono ammontati a 469.1 milioni di dollari, con una crescita del 9,7% su base annua. Ciò che vale la pena notare è la composizione di tale crescita: $23.1 milioni provengono da acquisizioni e $18,5 milioni da crescita dello stesso piano, il che significa che l'azienda organica si sta espandendo a una clip sana anche prima del contributo da offerte. I ricavi Solid Waste, il nucleo del business, sono cresciuti dal 9,9% a $376 milioni, mentre il segmento Resource Solutions ha aggiunto $93 milioni, in crescita del 9,1%.
Il catalizzatore più importante a breve termine, tuttavia, è il completamento dell'integrazione Mid-Atlantic. All'inizio dell'anno, un ritardo nella ricezione di 40 camion automatizzati ha creato un collo di bottiglia operativo che pesava sui margini. Questi camion sono ora arrivati, e la gestione si aspetta la combinazione della nuova flotta, efficienze del lavoro, e l'ottimizzazione del percorso per generare più di $5 milioni di risparmi annuali a partire dal 2026. Su una base di dollaro assoluta, che potrebbe sembrare modesto, ma nel contesto della struttura dei margini di Casella, si traduce in circa un punto percentuale totale del miglioramento del margine EBITDA corretto. La società ha storicamente operato con un tetto di margine EBITDA rettificato intorno al 23%, e questo sbloccaggio operativo è uno dei percorsi più chiari per rompere attraverso quella soglia.
La strategia di acquisizione merita pari attenzione. Nel 2025, Casella completò nove acquisizioni che rappresentano circa 15 milioni di dollari in ricavi annuali, con un ulteriore aumento di 30 milioni di dollari attraverso l'accordo sui rifiuti di Stato di montagna. Quella cifra di 15 milioni di dollari rappresenta una crescita del 7% rispetto ai ricavi del 2024 a tutto l'anno, originati interamente da M&A piuttosto che dall'espansione organica. Forse più raccontare è la dimensione del gasdotto: la gestione ha indicato che attualmente sta a oltre $500 milioni di entrate annuali, suggerendo che la pista di acquisizione rimane sostanziale. In un settore regionale frammentato come la gestione dei rifiuti, la capacità di identificare, acquisire e integrare operatori più piccoli è un vantaggio competitivo durevole che i composti nel tempo.
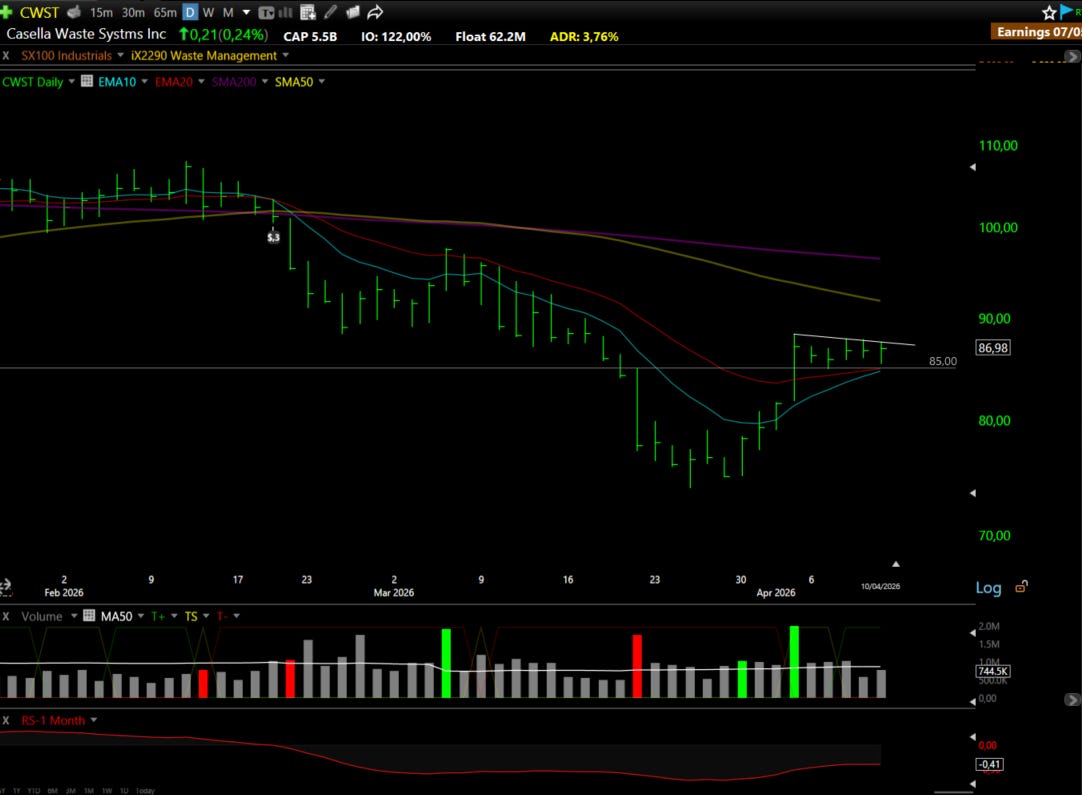
Prospettive tecniche: Lo stock ha scavato un fondo a $75.00 e si è spinto verso $90.00 in solo un paio di sessioni, prima di tirare indietro in modo ordinato e costruttivo su volume in declino. Le medie di spostamento esponenziali di 10 giorni e 20 giorni hanno fornito un supporto coerente durante il pullback, che è esattamente il comportamento che si desidera vedere in un consolidamento sano. Il modello ha l'aspetto di una breve maniglia di libro di testo che si forma dopo una base di tazza, e una pausa pulita sopra $ 88,00 su volume significativo sarebbe il grilletto per quello che potrebbe essere una gamba successiva significativa superiore. La natura a basso volume dell'attuale pullback è un segno incoraggiante che i venditori non sono in controllo e che il percorso di minor resistenza rimane verso l'alto una volta che il consolidamento si risolve.
Questi ticker sottostanti non hanno fatto il taglio principale, ma sono sul nostro radar per un motivo. Li abbiamo vetted; ora decidi se si adattano al tuo gioco.
Altre opportunità, meno rumore.
⚡📋Scanned Stocks: scelte rapide
KOD - Kodiak Sciences Inc
FC -Franklin Covey Co
CBIO - Crescent Biopharma Inc
APEI - American Public Education Inc
JAGU - Jaguar Uranium Corp
“I mercati sono costantemente in uno stato di incertezza e flusso.”
George Soros
Disclaimer: Questa analisi è a scopo informativo e non deve essere considerata consulenza finanziaria. Condurre sempre la vostra ricerca e consultare un consulente finanziario autorizzato prima di prendere decisioni di investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Dieci nomi con i livelli, la lettura del mercato, la chat con le posizioni in diretta. Con l'abbonamento leggi tutto; senza, ricevi la parte gratuita via email.Ten names with their levels, the market read, the chat with live positions. Subscribers read everything; free readers get the free part by email.