Circle (CRCL), ARM e i rischi di inseguire il rally | Radar 83
Volume 83
Il Rally di aprile che ha lasciato nessuna stanza
Per coloro che si aspettano un pullback, era un'altra settimana spietata.
Invece della pausa molti stavano aspettando, il mercato ha continuato a spingere più in alto con pochissimo attrito. Quello che stiamo vedendo assomiglia sempre più a un classico rally di lockout, il tipo che lascia i partecipanti sottoesposti e lotta per trovare punti di ingresso razionali.
Queste fasi sono rare, ma non senza precedenti.
Storicamente, gli ambienti simili si sono verificati durante periodi di estremo slancio, in particolare in indici tech-heavy come il Nasdaq. Ci sono stati casi in cui il Nasdaq ha avanzato vicino al 20% nell'arco di un solo mese, con solo ritratti minimi lungo il percorso. Durante questi tratti, le immersioni erano poco profonde, di breve durata, e spesso acquistate immediatamente, bloccando efficacemente chiunque aspettasse le impostazioni più pulite.
Questo è ciò che rende questo tipo di mercato così impegnativo.
Quando il prezzo si muove in modo quasi lineare, senza struttura costruttiva o offrendo consolidamento, interrompe il ritmo naturale più approcci sistematici si affidano. Non c'è alcuna vera opportunità di dimensionare correttamente senza accettare rischio elevato.
Dal punto di vista della gestione del portafoglio, diventa un compromesso difficile.
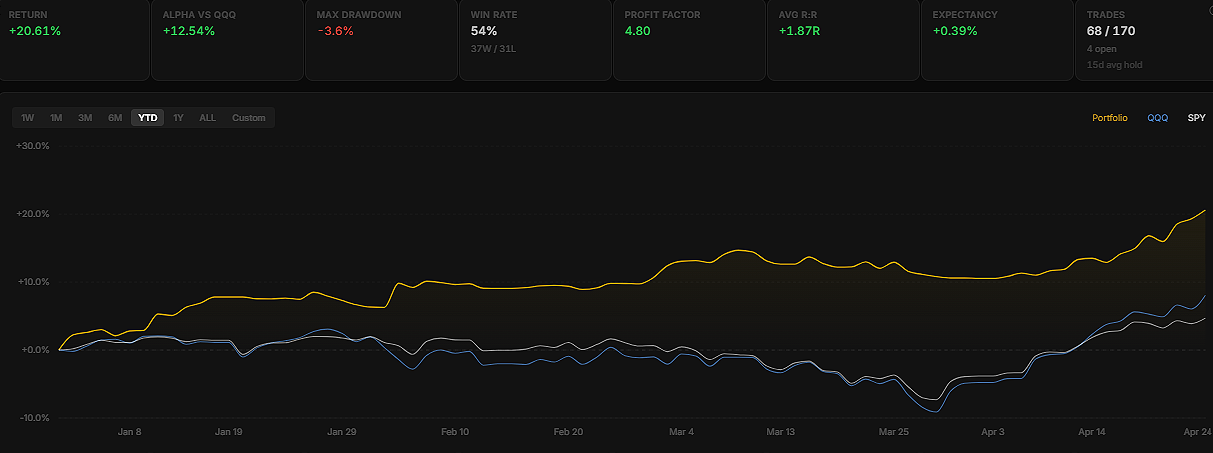
La settimana di trading è stata abbastanza intensa dai nostri standard.
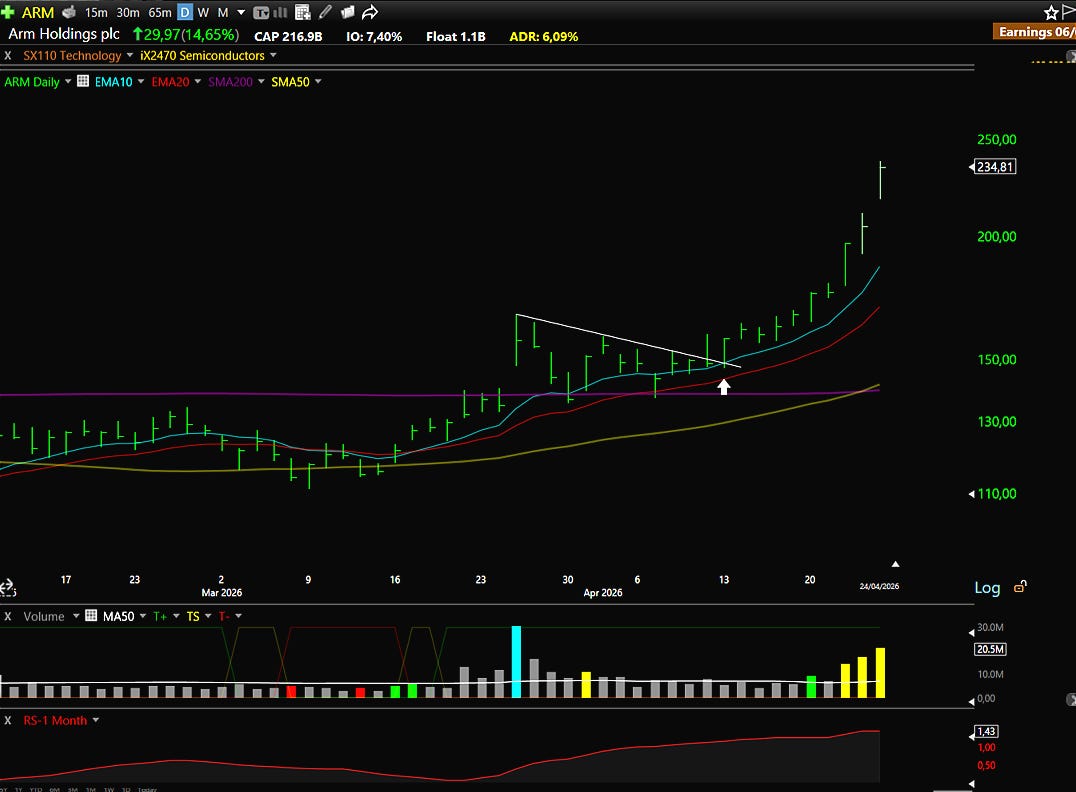
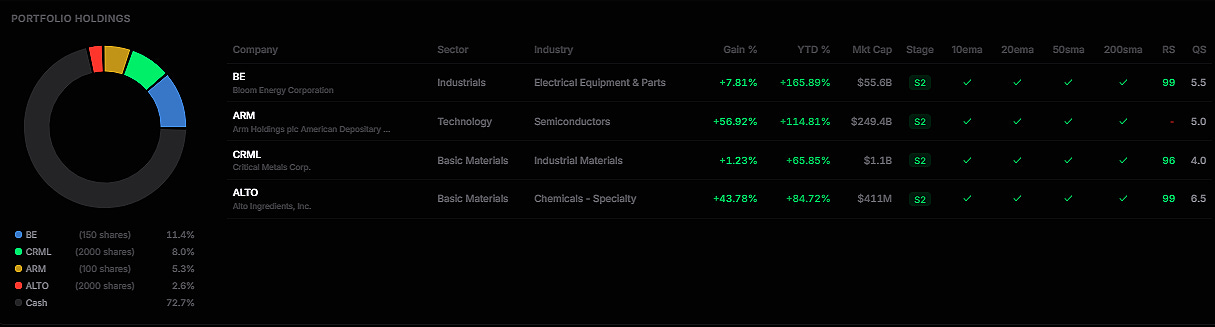
Tre posizioni sono state chiuse, due nuove sono state avviate, e abbiamo ridotto in modo significativo ciò che è finito per essere il principale contributore alla performance di questa settimana: Arm Holdings plc (ARM).
Attualmente abbiamo circa il 25% della posizione originale. Abbiamo scalato in tre tranches, ciascuno che rappresenta il 25% della dimensione iniziale, catturando guadagni di 11%♪ 17%e 47% oltre 11 giorni di trading.
Un risultato eccezionale.
Probabilmente una delle esecuzioni più pulite che abbiamo avuto negli ultimi mesi. Il dimensionamento della posizione era fin dall'inizio, il rischio era ben definito, e il mercato più ampio fornito il vento di coda. Il tema era allineato alle attuali narrazioni intorno ai vincoli della CPU, e il settore, semiconduttori, era chiaramente in una posizione di forza.
Quando tutti questi elementi si uniscono, il risultato può essere potente.
Detto questo, stiamo ora appoggiando più difensiva.
Non perché abbiamo una vista direzionale forte, ma perché il mercato sta mostrando segni di bisogno di una pausa. Le estensioni attraverso lo spazio semiconduttore, in particolare, stanno diventando difficili da giustificare da un punto di vista della sostenibilità.
Il nostro sistema sta attualmente segnando quello che definiamo come un segnale di sovratensione massimo in tutto il settore. Storicamente, quando questa condizione appare, un pullback tende a seguire entro tre a cinque sessioni di trading.
Non è garantito, ma è abbastanza coerente da richiedere rispetto.
Il che ci riporta allo stesso principio.
Non prevediamo. Mettiamo in posizione.
E in questo momento, la pazienza rimane il commercio più razionale.
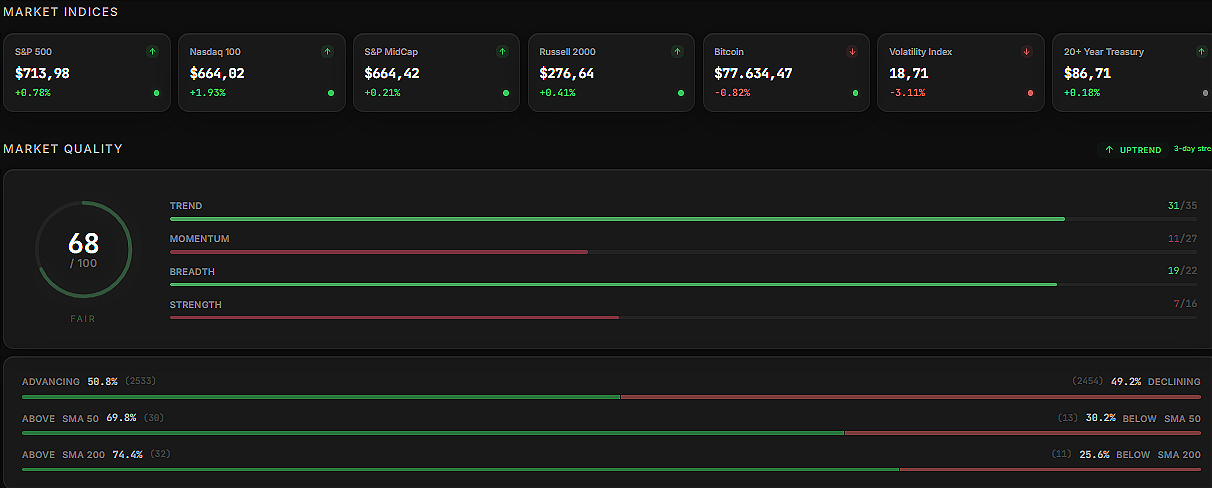
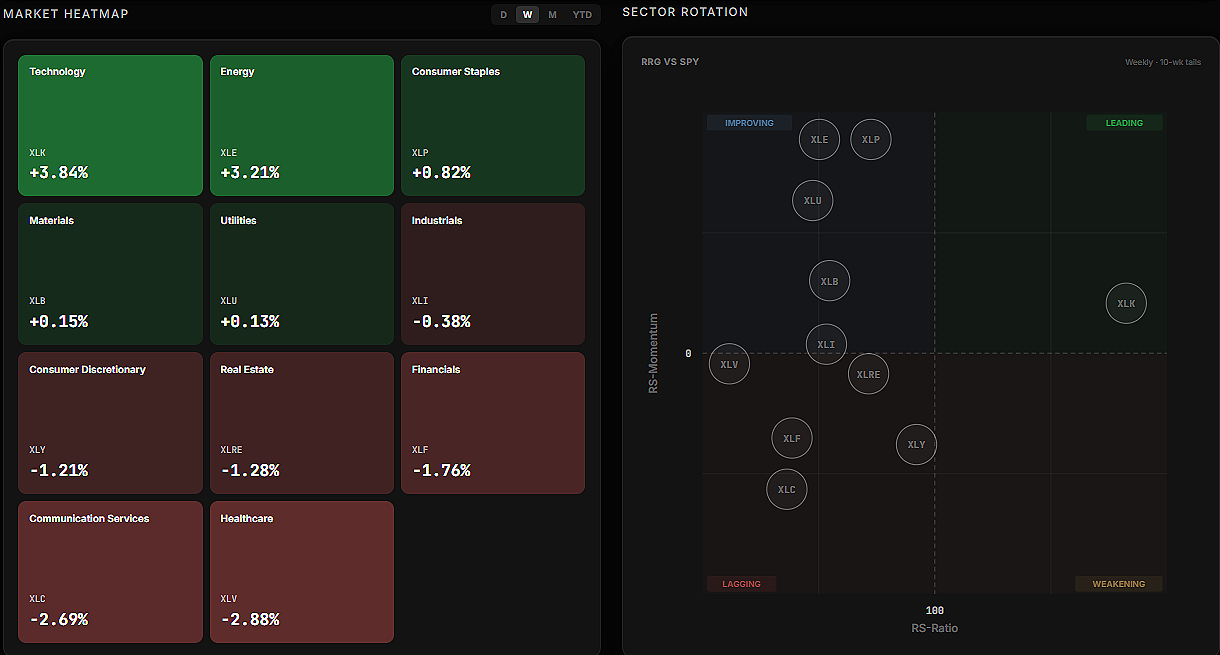
Ecco uno sguardo alla salute del mercato di questa settimana, con una ripartizione dell'indice e delle prestazioni del settore.
Stiamo costruendo la versione beta della nostra app, ed è già vivo.
Non è una soluzione generica per ogni partecipante di mercato, ma una piattaforma costruita specificamente per swing trading, strategie di slancio e investimenti a breve e medio termine.
È già possibile iscriversi, accedere alla beta, e iniziare a utilizzarlo oggi.
Come detto in precedenza, tutti abbonati pagati riceverà l'accesso completo alla piattaforma senza alcun costo aggiuntivo.
Gli ultimi articoli:
Ogni azione ha un distintivo di rischio: ⚠️ Traduzione: 📊 Media | 🛡️ Basso.
Sulla base della volatilità, del galleggiamento, della tecnica e dei fondamenti. Tagliare le posizioni di conseguenza.
📈 Configurazione gratuita: Fare Contare
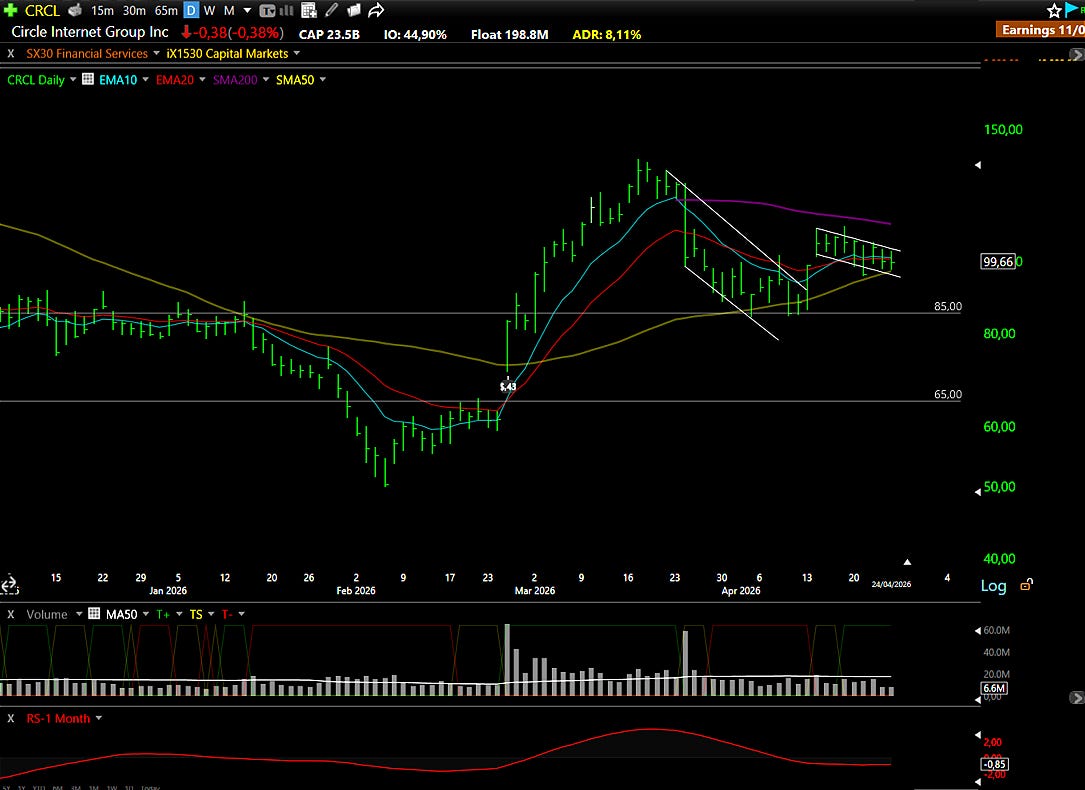
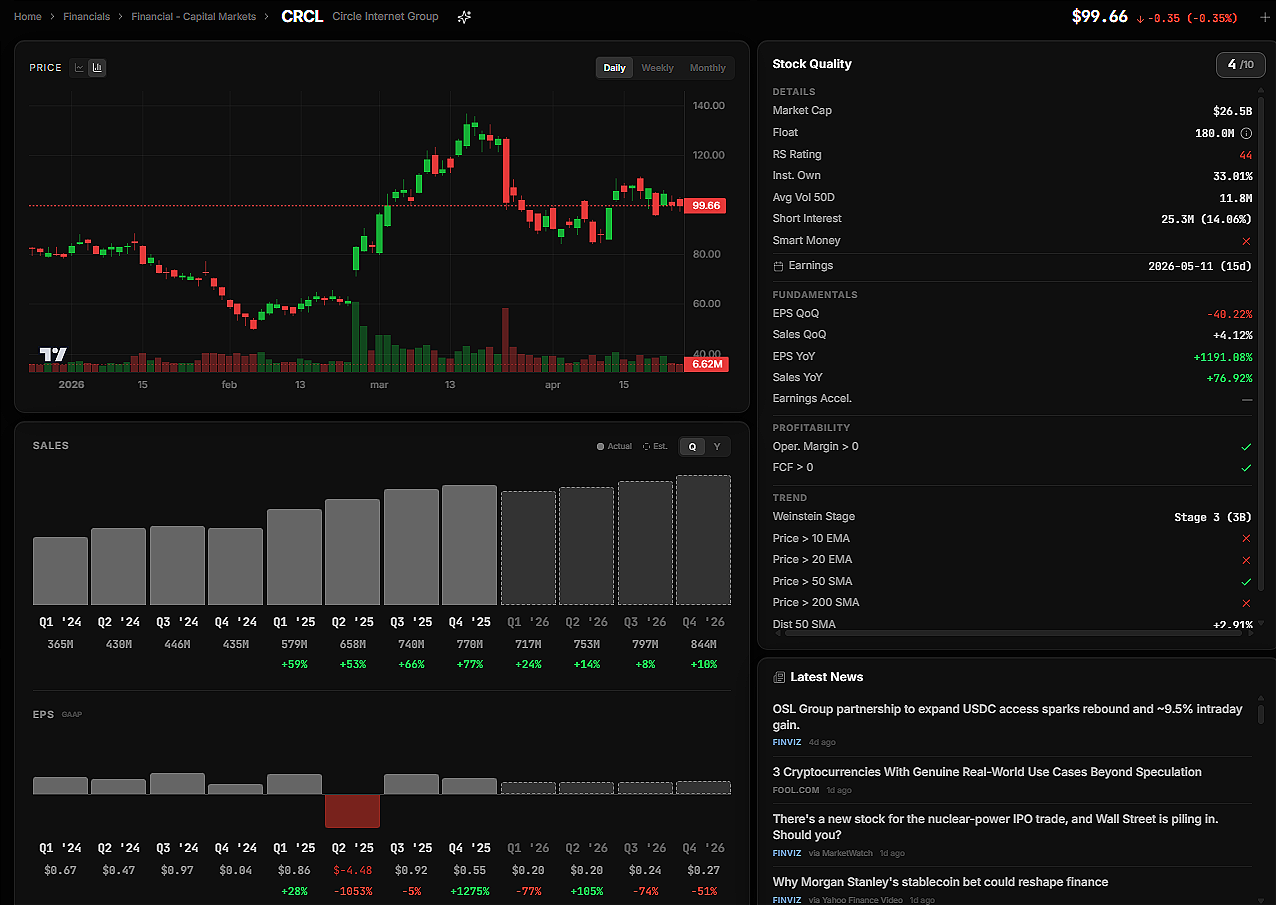
CRCL: Circle Internet Group Inc ⚠️
Cosa fanno: Una società di tecnologia finanziaria che emette e gestisce USDC
Perche' guardare? Il modello di business del cerchio è decisamente semplice in un settore spesso caratterizzato da complessità. L'azienda prende i veri dollari statunitensi, li converte in token digitali chiamati stablecoins (USDC essendo il loro prodotto di punta), e parcheggia il denaro sottostante in Treasury Bills. L'interesse guadagnato su quei T-bills è il flusso di ricavi primario di Circle. Pensate come un fondo di mercato del denaro con un wrapper digitale: semplice, trasparente e altamente dipendente dai tassi di interesse.
Anche il lato di distribuzione dell'equazione conta. Circle si basa su scambi di cripto e altre piattaforme per mettere USDC di fronte agli utenti, e quei distributori ricevono una parte del reddito di interesse come compensazione. La redditività, quindi, si riduce al fatto che l'interesse guadagnato superi sia i costi di distribuzione che i costi operativi.
L'elefante nella stanza è Tether, il leader globale nelle stalle impacchettate in dollari. La distinzione chiave tra i due concorrenti è filosofica: Circle ha costruito il suo intero marchio intorno alla conformità normativa e alla trasparenza, mentre Tether ha annunciato solo recentemente i piani per avere le sue riserve controllate indipendentemente. Per anni, le domande si sono preoccupate se Tether in realtà detiene le fatture del Tesoro che sostiene di appoggiare i suoi gettoni. L’USDC di Circle comporta un rischio significativamente più basso di perdere il proprio dollaro proprio a causa di questo impegno per le riserve verificabili, una distinzione che conta enormemente per gli investitori istituzionali e regolatori.
Due catalizzatori di crescita strutturale meritano attenzione. Il primo è la tokenizzazione delle risorse: il processo di rappresentare beni del mondo reale come beni immobili, obbligazioni o azioni come gettoni digitali su un blockchain. Le stime dell'industria mettono le dimensioni possibili di questo mercato nei trilioni di dollari, e le stalloni servirebbero come valuta di regolamento per queste transazioni, aumentando notevolmente la domanda di USDC. Il secondo catalizzatore è l'ascesa di agentic AI. I sistemi AI autonome che eseguono transazioni finanziarie per conto degli utenti gravitano naturalmente verso contratti intelligenti, che si stabiliscono istantaneamente e programmaticamente. Stablecoins sono la valuta nativa di quell'ecosistema, e Circle siede al centro di esso.
Prospettive tecniche: Lo stock ha restituito la maggior parte dei suoi guadagni dall'aumento di guadagno-driven all'inizio di quest'anno, ma ha trovato un supporto coerente al livello $85.00 in più occasioni, una linea chiara nella sabbia che coincide anche con la media mobile semplice di 50 giorni. Per uno stock con una gamma media di 8% al giorno, la mossa più recente della sessione di appena 0.38% è una compressione notevole. Questo tipo di quiete in un nome volatile precede tipicamente una mossa direzionale significativa. Il rischio-ricompenso in questa formazione maniglia è attraente, e la configurazione diventa fattibile su una rottura convincente sopra la gamma $100 a $102 su volume elevato. Se il mercato più ampio si stabilizza e la narrativa di stablecoin continua a svilupparsi favorevolmente, questo potrebbe essere uno dei temi più importanti dei prossimi mesi.
Perché non aspettiamo domenica
I mercati non si spostano sul vostro programma. Le migliori voci a basso rischio non si annunciano educatamente e aspettano la newsletter del fine settimana.
Si presentano quando si presentano. E se non sei posizionato, ti mancano.
I membri pagati ottengono avvisi in tempo reale: voci esatte, fermate, posizionamento dimensionale e tesi dietro ogni mestiere. Le stesse informazioni che utilizziamo per gestire il nostro capitale.
I membri gratuiti ricevono solo una scelta la domenica.
Ti sembra un vantaggio?
Cosa c'è dentro Premium
Accesso gratuito TradeDeck
I membri Premium ottengono l'accesso anticipato a TradeDeck, la piattaforma di trading che stiamo costruendo. Il valore della piattaforma da solo supera già il costo dell'abbonamento.
Watchlist Elite (5-7 titoli)
Ogni selezione subisce analisi finanziarie rigorose, valutazione tecnica e valutazione strategica.
Trasparenza completa del portafoglio
Ogni posizione che abbiamo. Prezzo d'ingresso. L'attuale livello P&L. Stop. Soldi veri, rischio reale.
Avvisi commerciali in tempo reale (Accesso al cliente)
Qui vive il bordo. Entrate esatte, fermate e dimensionamento posizione. In tempo reale. No.
Raccoglitori rapidi (5 nomi)
Configurazioni aggiuntive che hanno appena perso i nostri criteri principali, ma vale la pena guardare.
Accesso chat
Vedere il nostro processo di pensiero in tempo reale. Fai domande. Guarda come gestiamo il rischio.
Gli strumenti che realmente usiamo
Sconti degli Stati membri TC2000♪ Fiscal.ai, e altre piattaforme. Stessi strumenti, migliori prezzi.
Cosa dicono i membri pagati:
Siamo imprenditori prima, commercianti secondo. Ci siamo seduti nella sedia CEO. Sappiamo com'è la vera esecuzione e come individuarla.
€39/mese o 299€/anno. Meno di uno scambio perdente. Cancellare in qualsiasi momento.
Aggiornamenti Portfolio e nuove posizioni:
💎📈 Watchlist Elite: Premium Market Movers
FWRD: Forward Air Corporation 📊
Cosa fanno: Una società di logistica e trasporto merci
Perche' guardare? Il mercato del trasporto sta tranquillamente entrando quello che alcuni analisti stanno chiamando un superciclo di camion, e il mercato sta solo cominciando a riconoscerlo. La costruzione del Data Center rappresenta ora circa il 10% del volume totale del mercato delle merci, e i prezzi elevati dell'energia stanno aggiungendo ulteriore pressione della domanda sulla capacità di trasporto. Forward Air è posizionata per beneficiare di entrambe le tendenze, anche se il suo percorso a questo punto è stato tutt'altro che liscio.
Una breve storia è necessaria per capire l'opportunità. Nell'agosto del 2023, Forward Air annunciò l'acquisizione di Omni Logistics, una società di trasporto privato, e il mercato rispose duramente: le azioni caddero da $110 a $70 quasi immediatamente. L'accordo ha attraversato la soglia di diluizione dell'azionista, innescando un voto obbligatorio degli azionisti, e la successiva controversia è stata significativa: il CEO si è dimesso, le cause sono state depositate, e lo stock alla fine è crollato a circa $ 15. È stato un episodio disordinato e doloroso che ha lasciato molti investitori in modo permanente spaventato dal nome.
Ma sotto tutto quel rumore, il business sottostante non ha mai smesso di funzionare. La proposta di valore centrale di Forward Air nella spedizione LTL (dove più clienti condividono lo spazio su un singolo camion in movimento nella stessa direzione) è costruita intorno alla qualità piuttosto che al prezzo. L'azienda si rivolge al minor numero di consegne perse, danneggiate o tardive del settore, un posizionamento che comanda prezzi premium e fidelizzazione del cliente. Anche attraverso la turbolenza del recente passato, l'azienda ha generato circa 30 milioni di dollari in free cash flow.
Il caso di valutazione è interessante. Forward Air ha storicamente scambiato circa 2,5 volte Enterprise Value to Sales, e il prezzo attuale rappresenta uno sconto significativo a quella norma storica. Se i volumi di trasporto recuperano nel corso dei prossimi due anni come previsto, la società potrebbe pagare $250+ milioni di debito entro la fine del 2028 mentre i ricavi crescono: una combinazione che potrebbe spingere lo stock 50% o più sopra i livelli attuali.
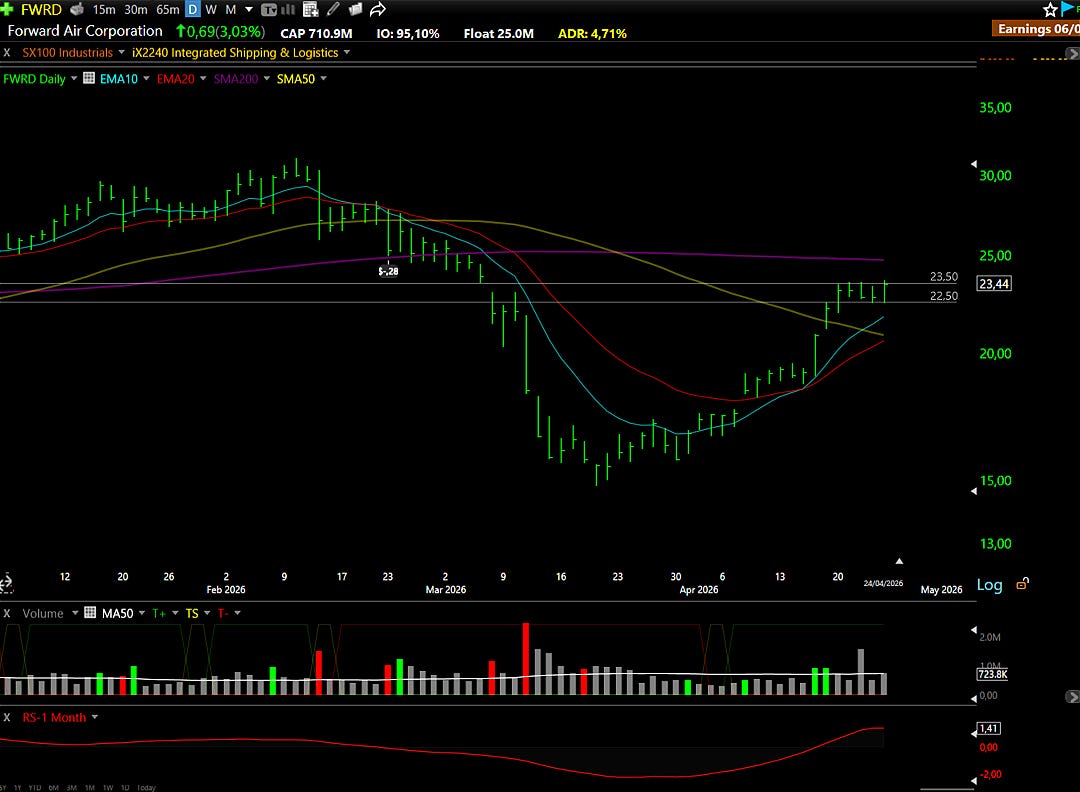
Prospettive tecniche: Il modello di coppa è completo, e lo stock sta ora formando una maniglia all'interno di una gamma estremamente stretta di un dollaro tra supporto e resistenza. Questo non è il settore più emozionante (freight e logistica raramente generano l’entusiasmo che la tecnologia o i nomi AI fanno), ma è proprio lì che vive l’opportunità. Il mercato non ha ancora pienamente ricompensato questa ripresa, il che significa che il rischio-ricompenso rimane favorevole. La configurazione ideale coinvolgerebbe un'altra settimana di consolidamento, permettendo all'EMA di 10 giorni di raggiungere il prezzo, seguita da una pausa pulita sopra i 23,50 dollari su volume significativo. Questo segnalerebbe che la maniglia sta risolvendo al lato superiore e la gamba successiva del recupero è in corso.
LOCO: El Pollo Loco Holdings Inc 🛡️
Cosa fanno: Una catena di fast-casual ristorante
Perche' guardare? Il settore del ristorante è stato sotto pressione sin dall'inizio dell'anno, con un'ampia rotazione di rischio che colpisce i nomi discrezionali dei consumatori particolarmente difficili. In questo contesto difficile, El Pollo Loco sta tranquillamente eseguendo una svolta che merita più attenzione di quanto stia ricevendo.
Il punto di dati più suggestivo del recente rapporto di guadagno dell’azienda è il recupero del margine lordo: dal 19,8% nel secondo trimestre al 45,4% nel quarto trimestre. Questo tipo di miglioramento sequenziale non avviene per caso; riflette cambiamenti operativi deliberati in corso. La gestione ha tirato contemporaneamente diverse leve: l'innovazione del menu incentrata su polli e bocce, gli aggiornamenti del programma di fidelizzazione progettati per guidare le visite ripetute, e una generale rifocus su ciò che il marchio fa meglio. Il commento del CEO ha colpito un tono particolarmente fiducioso, descrivendo “susto slancio” che “valida la nostra strategia di crescita a lungo termine”, lingua che suggerisce la gestione crede che il peggio è dietro di loro.
Il contesto più ampio conta qui. El Pollo Loco sta tentando di differenziarsi in un paesaggio frenetico affollato in un momento in cui i consumatori stanno diventando sempre più selettivi su dove spendono dollari discrezionali. La concentrazione sudoccidentale è sia una forza (riconoscimento del marchio profondo nei mercati del nucleo) che una limitazione (corsa di espansione geografica limitata). Ma per una storia di turnaround, il focus in questo momento dovrebbe essere sul se i miglioramenti operativi sono durevoli, e la traiettoria dei margini suggerisce che sono.
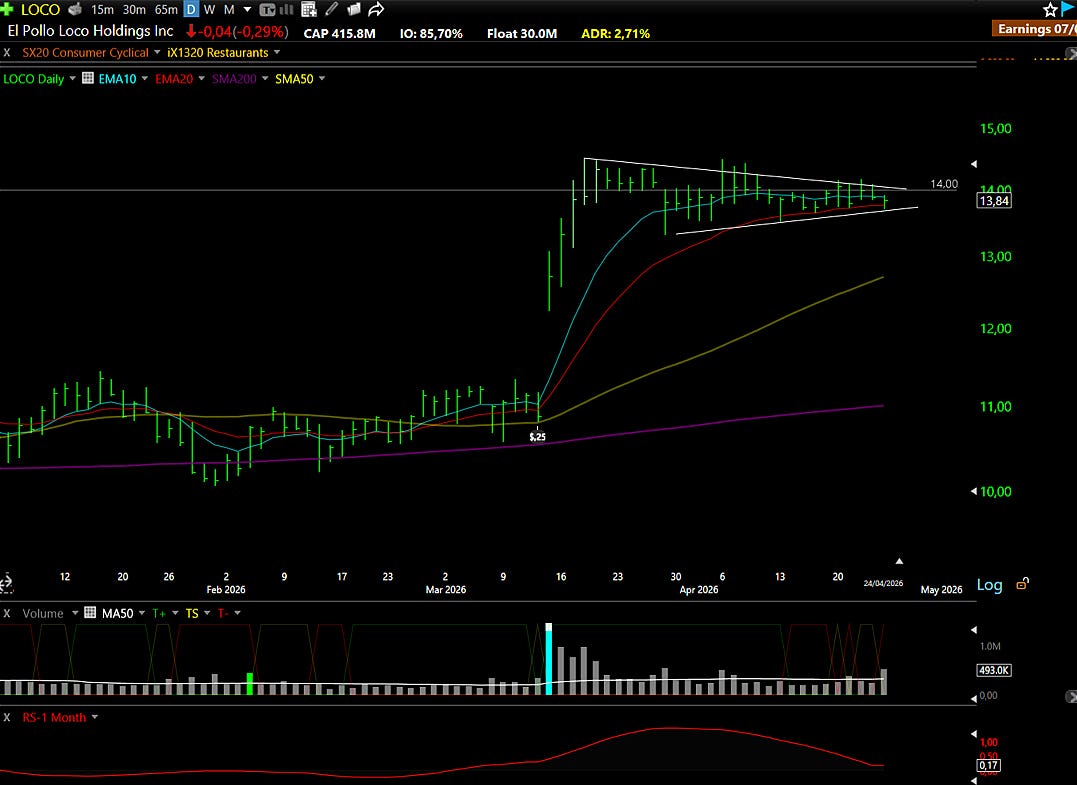
Prospettive tecniche: Il livello $14.00 è la caratteristica tecnica di definizione di questo grafico. Guardando indietro al periodo temporale mensile, questo prezzo ha funzionato come resistenza durante il 2022 e ancora nel 2024; lo stock ripetutamente testato e non ha sostenuto una pausa sopra. Questo tipo di resistenza multi-anno, quando alla fine liquidata con convinzione, spesso diventa altrettanto forte sostegno e segnala un cambiamento reale nel carattere dello stock. Lo stock si sta consolidando intorno a questo livello per circa cinque settimane, e sul grafico giornaliero sta navigando l’EMA di 20 giorni, che ora fornisce supporto molto vicino ai prezzi attuali. Questa vicinanza al supporto crea un'attrattiva entrata a rischio. Il grilletto è semplice: una pausa convincente superiore a $14.00 accompagnato da un pick-up significativo in volume sarebbe il segnale che qualcosa di significativo sta sviluppando.
MRLN: Merlin Inc ⚠️
Cosa fanno: Uno sviluppatore del software e dei sistemi di volo autonomi
Perche' guardare? La maggior parte degli investitori che controllano il paesaggio AI sono focalizzati su piattaforme software, infrastrutture di data center o società semiconduttori. Merlino rappresenta qualcosa di diverso: un'azienda di prima fase che applica l'autonomia AI ad uno degli ambienti più esigenti e consequenziali immaginabili: aviazione commerciale e militare.
Fondata nel 2017 da Matt George, che in precedenza ha costruito una società di mobilità chiamata Burdge, Merlin Labs ha sviluppato un prodotto chiamato Merlin Pilot: un sistema hardware e software integrato che gestisce la busta di volo completa, dal decollo attraverso la navigazione e la comunicazione del traffico aereo all'atterraggio. L'azienda è stata recentemente pubblica e rimane in gran parte sotto il radar per la maggior parte degli investitori istituzionali, che fa parte di ciò che lo rende interessante.
Ciò che separa Merlin dal campo più ampio delle startup di autonomia aeronautica è dove si concentra la sua tecnologia. I veri colli di bottiglia in volo autonomo non sono la meccanica di base di tenere un aereo in aria. È la consapevolezza della situazione (indipendentemente dall’ambiente completo intorno all’aereo in tempo reale) e la comunicazione del controllo del traffico aereo (il complesso, spesso ambiguo scambio radio tra piloti e controllori). Merlin Pilot si rivolge a entrambi, tra cui la comunicazione autonoma con il controllo del traffico aereo, una capacità che la maggior parte dei concorrenti non ha rotto.
La validazione del mondo reale è ciò che eleva questo oltre la fase del concetto. Merlin detiene già un contratto quadro da 105 milioni di dollari per integrare la tecnologia di volo autonoma negli aerei C-130J utilizzati dalle Forze Operative Speciali statunitensi, uno degli ambienti operativi più esigenti nell'aviazione militare. GE Aerospace ha anche collaborato con Merlin per incorporare AI in avionica GE, con un occhio verso il programma di aggiornamento per la flotta di petroliere KC-135. Rappresentano ore di volo reali e impegni governativi reali.
In aviazione, la barriera critica non è se la tecnologia funziona in un ambiente controllato. È se è in grado di ottenere la certificazione di regolamentazione, un processo che è notoriamente lento, costoso e indifeso. Merlin è una delle pochissime startup che navigano attivamente quel percorso di certificazione, il che significa che se riescono, non saranno solo un'altra società di software AI. Potrebbero diventare lo strato di autonomia fondamentale per l'intera industria aeronautica, militare e commerciale allo stesso modo.
Si tratta di un investimento di alto rischio nel primo stadio. La società è pre-profitabilità, il percorso normativo è lungo, e il rischio di esecuzione è sostanziale. Ma il mercato affrontabile, i contratti governativi esistenti, e la qualità delle partnership suggeriscono che questa è una storia che vale la pena seguire da vicino.
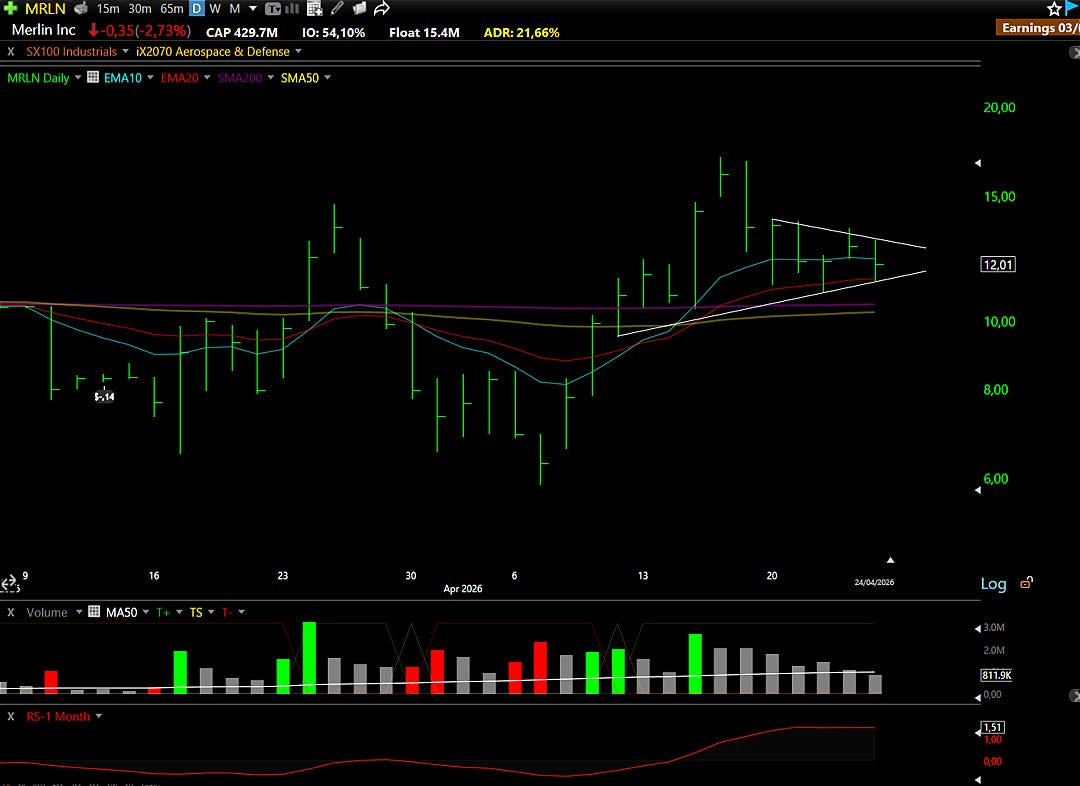
Prospettive tecniche: Come IPO recente, la storia del grafico è limitata, che rende l'analisi tecnica più arte che scienza. Monitorare i modelli di volume e il comportamento dei prezzi intorno ai livelli chiave di riferimento post-IPO per i segnali iniziali sull'accumulo o la distribuzione istituzionali. Ora 11.50 è il supporto, 13.00 è la resistenza. Volume molto basso nelle ultime tre sessioni.
AMBQ: Ambiq Micro Inc ⚠️
Cosa fanno: Una società semiconduttore che progetta chip ultra-bassi
Perche' guardare? C'è un cambiamento strutturale in corso nel modo in cui il calcolo dell'IA viene fatto, e ha significative implicazioni di investimento. Oggi, la maggior parte dell'elaborazione dell'IA avviene in centri di dati di massa nel cloud. Ma quel modello ha limitazioni reali: latenza (il ritardo tra l'invio di una richiesta e la ricezione di una risposta), i costi, le preoccupazioni sulla privacy e la semplice realtà che molti dispositivi operano in ambienti senza una connettività affidabile. L'inevitabile passo successivo sta spostando l'inferenza dell'IA (il processo di esecuzione di un modello AI per generare uscite) direttamente sul dispositivo stesso.
I numeri dietro questo turno sono sorprendenti. L'inferenza dell'intelligenza artificiale è prevista per i due terzi di tutta la computazione dell'intelligenza artificiale entro il 2027, fino a circa un terzo nel 2023. Il mercato dei chip ottimizzati per le inferenze dovrebbe superare i $50 miliardi in questo momento. Tuttavia le opzioni di mercato pubblico per gli investitori che desiderano l'esposizione a questa specifica tendenza rimangono sorprendentemente limitate.
Ambiq è andato pubblico nel luglio 2025, aumentando $110 milioni. L'azienda ha già spedito chip ultra-bassa potenza in 280 milioni di dispositivi, dandogli una base installata significativa e comprovate relazioni di produzione. Al CES 2026, Ambiq ha presentato Atomiq, descritto come la prima unità di elaborazione neurale al mondo ad ultra-bassa potenza. Il dispositivo offre oltre 200 miliardi di operazioni al secondo delle prestazioni dell'IA on-device, consumando una minima potenza della batteria: una combinazione che si rivolge ai wearables, agli occhiali di realtà aumentata e ai mercati di monitoraggio industriale in cui la durata della batteria è un vincolo duro.
I margini lord si sono espansi al 44,8%, una traiettoria sana per un'azienda in questa fase, anche se la redditività rimane avanti. Il rischio di concentrazione del cliente è reale; perdere un cliente importante avrebbe un impatto enorme sui ricavi, e come con qualsiasi IPO recente, lo stock trasporta una elevata volatilità. Gli obiettivi dei prezzi analisti variano da $40 a $48, suggerendo un significativo lato rispetto ai livelli attuali. Lo stock è attualmente in commercio intorno $31, circa il 40% sotto il suo alto 52-settimana.
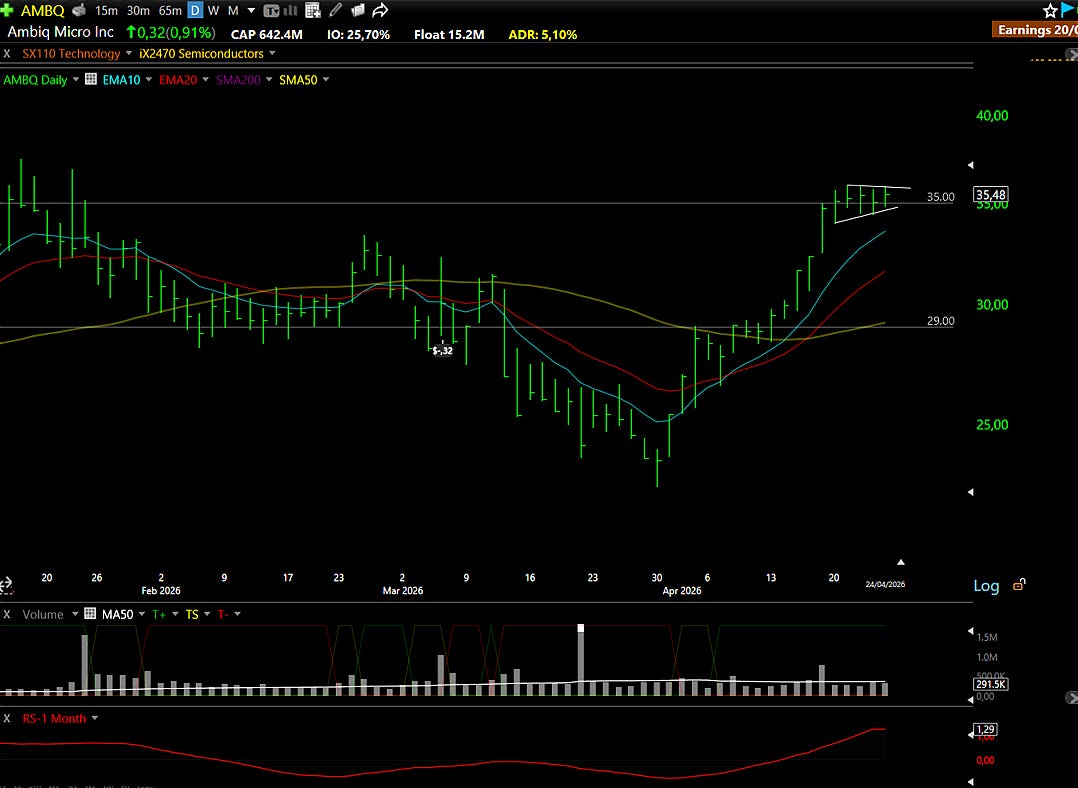
Prospettive tecniche: Lo stock si sta consolidando tranquillamente su volume in calo al di sopra del livello di $35.00: un punto di prezzo che serviva come resistenza significativa sia alla fine del 2025 che ancora all'inizio del 2026. Quando un ex livello di resistenza diventa supporto, spesso segna un cambiamento significativo nello stock. Una presa sostenuta sopra i $35.00 avrebbe istituito un potenziale correre verso gli alti IPO-day. Il consolidamento a basso volume è costruttivo, suggerendo che i venditori sono stati in gran parte assorbiti. Si tratta di una posizione speculativa data l'annata IPO e la base clienti concentrata, ma per gli investitori che credono bordo AI è un tema durevole, Ambiq offre uno dei pochi punti di ingresso puro-gioco disponibili nei mercati pubblici oggi
Questi ticker sottostanti non hanno fatto il taglio principale, ma sono sul nostro radar per un motivo. Li abbiamo vetted; ora decidi se si adattano al tuo gioco.
Altre opportunità, meno rumore.
⚡📋Scanned Stocks: scelte rapide
NEWP - Nuove holding del Pacifico Corp
UNH - UnitedHealth Group Inc
GLXY - Galaxy Digital Inc
HIMS - Hims & Hers Health Inc
PLOW - Douglas Dynamics Inc
“Non c’è niente di nuovo su Wall Street.”
Jesse Livermore
Disclaimer: Questa analisi è a scopo informativo e non deve essere considerata consulenza finanziaria. Condurre sempre la vostra ricerca e consultare un consulente finanziario autorizzato prima di prendere decisioni di investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Dieci nomi con i livelli, la lettura del mercato, la chat con le posizioni in diretta. Con l'abbonamento leggi tutto; senza, ricevi la parte gratuita via email.Ten names with their levels, the market read, the chat with live positions. Subscribers read everything; free readers get the free part by email.