
Corvus Pharma (CRVS), biotech e catalizzatori | Radar 72
Volume 72
Quando gli dei sanguinano: il massacro dell’argento e l’illusione che «questa volta sia diverso»
Venerdì ha colpito come un treno merci senza freni.
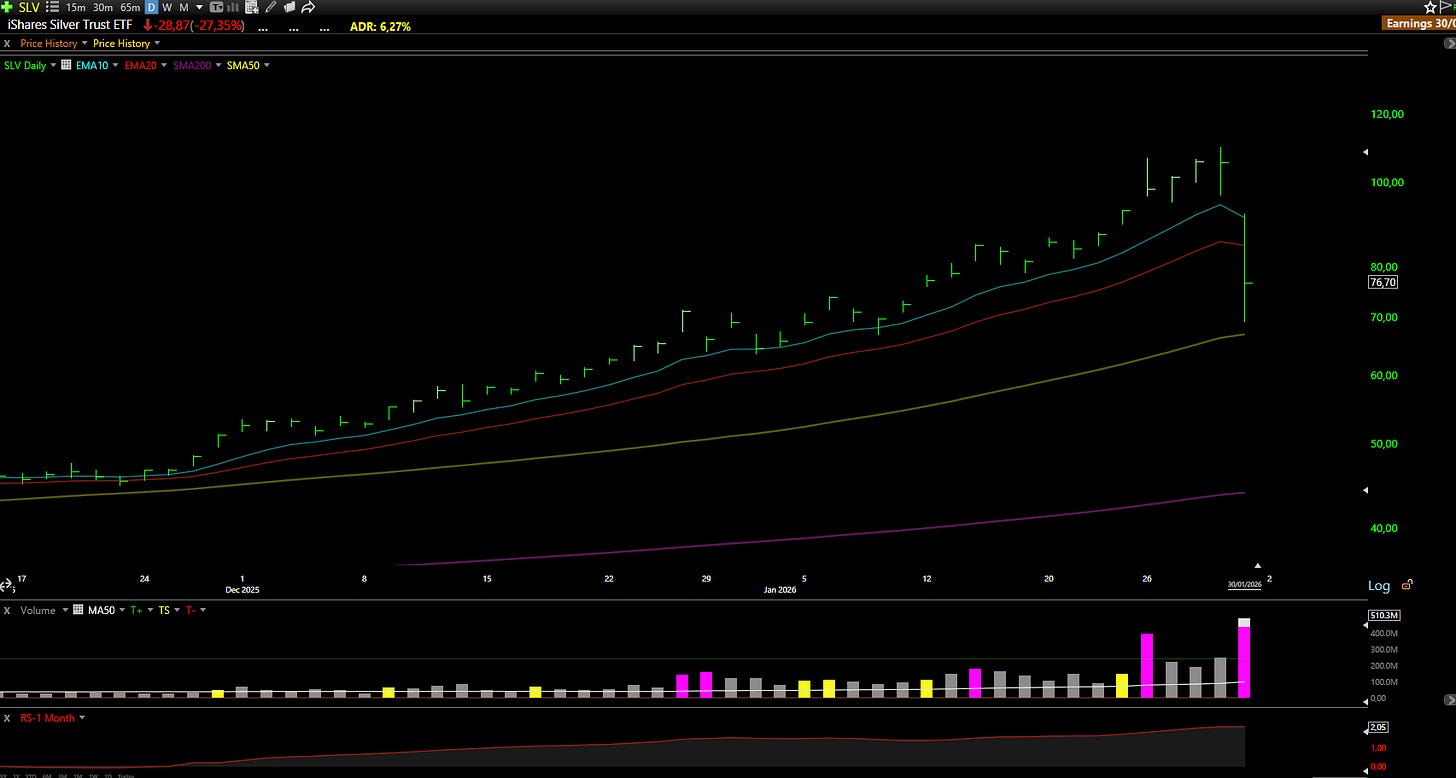
Oro e argento, antiche riserve di valore e presunte protezioni dalla follia, su cui tutti si erano riversati come sull’ultima scialuppa del Titanic, sono stati massacrati. Una delle peggiori sedute degli ultimi decenni, da far controllare il conto due volte perché sicuramente lo schermo deve mentire.
Ventiquattro ore prima avevano segnato record. Tutti si sentivano geni: protezione dall’inflazione, svalutazione monetaria, scelta di Trump per la Fed e denaro facile per sempre. L’operazione sembrava ovvia.
Poi Kevin Warsh è stato scelto per la presidenza della Fed e la storia è cambiata più in fretta delle frittate in una cucina durante il brunch domenicale.
Sono cambiate le attese sulla politica monetaria.
Il sentiment si è ribaltato.
E la folla che urlava “alla luna” si è ritrovata con metallo rovente in mano e conti in perdita in tempo reale.
La Meccanica di un Massacro
Guardiamo la dinamica: non è stato un riposizionamento ordinato del capitale.
È stato un fuggi fuggi.
Panico da calpestare perfino tua nonna pur di raggiungere l’uscita.
L’argento è una bestia volatile e piena di leva. Il mercato dei futures ha meno liquidità dell’oro. Persi i livelli tecnici, sono partiti algoritmi, stop e richieste di margine. Chi usava leve di 10 o 20 volte ha dovuto liquidare controvoglia a prezzi da sentirsi male.
I sistemi momentum hanno sentito il sangue e si sono aggiunti alle vendite. Le prese di profitto sono diventate una maledetta valanga, da New York a Shanghai.
L’argento ha perso quasi il 30% in un giorno. Se eri esposto al rialzo con leva, non hai soltanto perso denaro.
Sei stato spazzato via.
C’è una citazione che spiega tutto meglio di quanto abbia mai potuto:
«L’investitore che dice “questa volta è diverso”, quando la situazione ripete quasi una precedente, pronuncia quattro tra le parole più costose nella storia degli investimenti».
Tutti compravano metalli pensando di aver trovato una scala mobile verso la luna. Ignoravano segnali, precedenti e allarmi di movimento parabolico.
Perché questa volta, si sono detti, davvero era diverso.
Non lo è mai.
Il comportamento umano non cambia. L’avidità del 1929 è quella del 2026; la paura è la stessa con cilindro o felpa. Il grafico diventa verticale, tutti si sentono geni, poi la gravità torna a funzionare.
Ogni singola volta.
Il tempismo è tutto, e quasi impossibile
Indovinare il momento di questa operazione era quasi impossibile. È una verità scomoda per l’ego che pochi nel settore ammettono.
Ci abbiamo provato. Seguivamo l’argento come un falco, vedendolo salire oltre ogni attesa. Il 26 gennaio la falsa candela di esaurimento sembrava un massimo; poi è salito ancora, prima di crollare fuori dagli orari di mercato.
Come ti posizioni su un movimento che sfida la logica, ti inganna e poi implode a mercati chiusi?
A inizio settimana abbiamo provato ZSL, ETF inverso a leva sull’argento, nel portafoglio swing. Stop a 1,50 dollari, minimo a 1,44: siamo usciti e abbiamo guardato da fuori il successivo +65% in un giorno.
Succede anche ai professionisti che hanno visto ogni trappola: il mercato sa ridimensionarti.
Studiamo questi movimenti perché dobbiamo capirli per la prossima volta, non perché li abbiamo centrati.
Serve un’immaginazione ampia, quasi delirante, su ciò che è possibile. I movimenti diventano più grandi, violenti e rapidi: liquidità più profonda, leva maggiore e algoritmi più veloci trasformano settimane in ore.
Se non immagini che l’argento perda il 30% in un giorno, non sarai pronto. Se non immagini un «bene rifugio» trasformarsi in un campo di battaglia, rischi di uscirne in barella.
Cosa significa per te
Devi solo capire il gioco.
Quando tutti comprano perché “può solo salire”, è il momento di cercare le uscite. Tratta la leva con il rispetto che avresti per una pistola carica.
Devi definire il tuo rischio prima di entrare, non dopo.
E soprattutto, ricorda che al mercato non interessano le tue emozioni, il tuo mutuo o la tua pensione.
Può portarti via tutto e poi mandarti anche il conto.
Affrontare il mercato con umiltà e disciplina, accettando di sbagliare anche spesso, può aiutarti a sopravvivere. E, col tempo, a ottenere risultati.
Il massacro d'argento era una lezione. La domanda è: stai prestando attenzione?
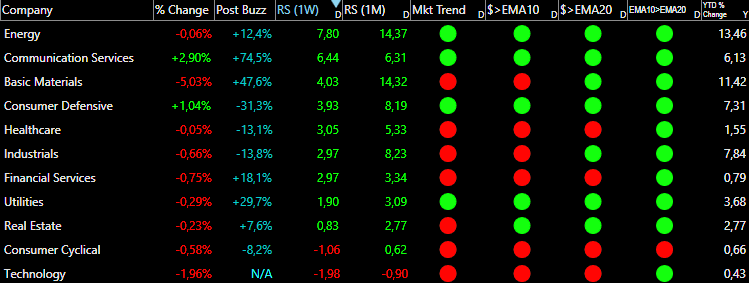
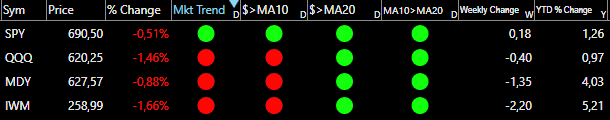
Gli ultimi articoli:
Ogni titolo ha un indicatore di rischio: ⚠️ Alto | 📊 Medio | 🛡️ Basso.
Dipende da volatilità, flottante, quadro tecnico e fondamentali. Dimensionate le posizioni di conseguenza.
📈 La configurazione gratuita: sfruttiamola al meglio
CRVS: Corvus Pharmaceuticals Inc ⚠️
Cosa fanno: Un’azienda biofarmaceutica con prodotti in sperimentazione clinica
Perché seguirla? I dati di fase 1 su soquelitinib, inibitore orale di ITK per la dermatite atopica moderata-grave, hanno portato attenzione su Corvus. La coorte 4 ha mostrato risultati molto positivi e potenziale come trattamento orale. La dermatite atopica colpisce milioni di persone e le cure restano frammentate, con bisogno di alternative orali efficaci e comode ai biologici iniettabili.
L’inibizione di ITK può agire su malattie immunomediate e alcuni tumori, aprendo più indicazioni. Dopo i dati, Corvus ha ampliato l’offerta pubblica a 22,15 dollari per azione, raccogliendo circa 201 milioni lordi: risorse per portare avanti i programmi clinici.
Corvus mostra forza relativa eccezionale nonostante la volatilità e le vendite sul mercato. Raccogliere capitale a premio mantenendo la fiducia sostiene la lettura positiva dei dati clinici e del potenziale commerciale.
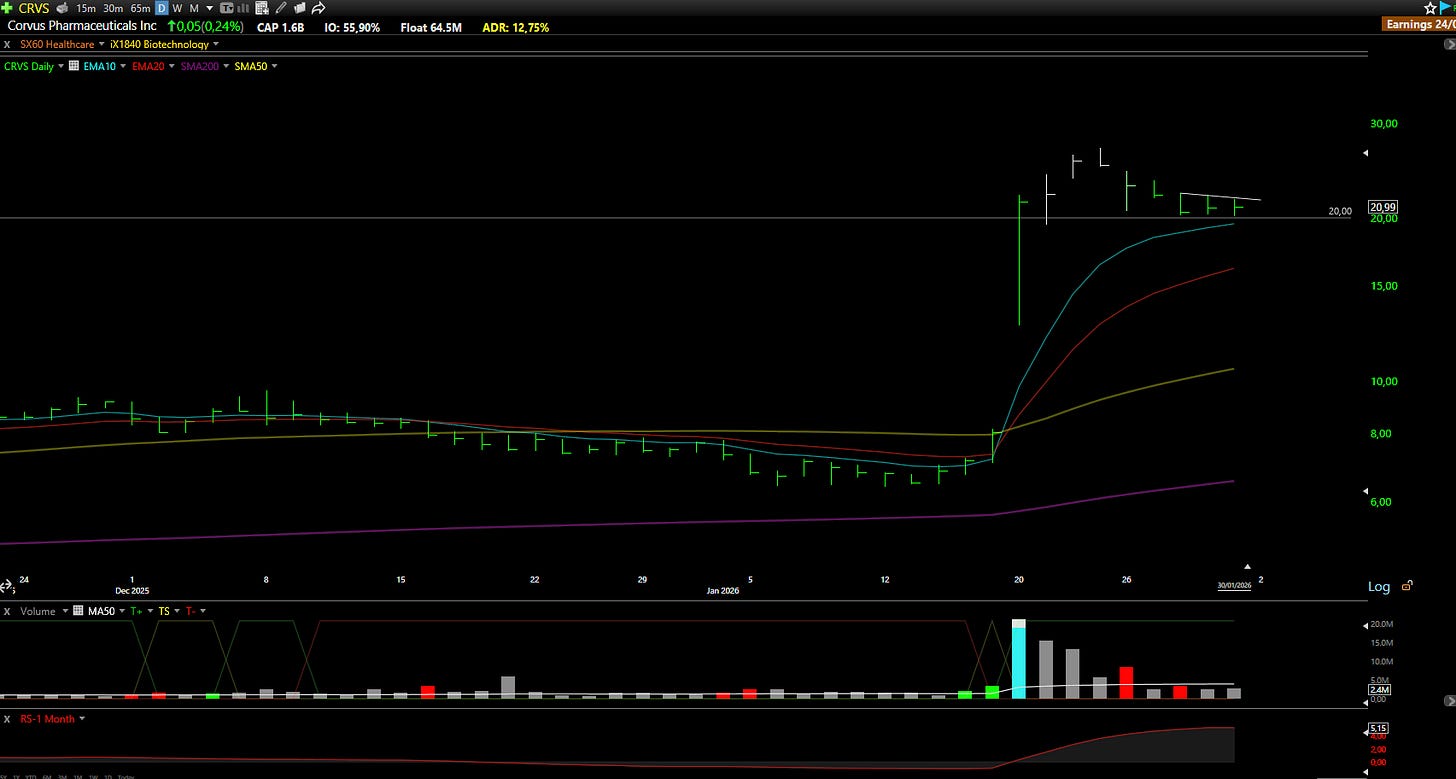
Quadro tecnico: Dopo l’offerta il titolo ha corretto con volumi molto bassi, suggerendo prese di profitto più che problemi fondamentali. Si avvicina alla media esponenziale crescente a 10 giorni. I 20 dollari sono il supporto per definire il rischio, 22 il livello del breakout. Vorremmo un altro paio di sedute di consolidamento, o un breve passaggio sotto 20 seguito da recupero, prima della ripartenza.
Perché non aspettiamo domenica
I mercati non seguono i nostri orari. Gli ingressi migliori a basso rischio non aspettano educatamente la newsletter del fine settimana.
Si presentano quando si presentano. Se non siete pronti, li perdete.
Gli abbonati ricevono avvisi in tempo reale: ingressi precisi, stop, dimensioni delle posizioni e ragioni di ogni operazione. Le stesse informazioni con cui gestiamo il nostro capitale.
Chi segue gratuitamente riceve una sola selezione la domenica.
Ti sembra un vantaggio?
Cosa comprende Premium
📊 Watchlist Elite (7-9 titoli)
Ogni selezione passa attraverso un’analisi finanziaria, una valutazione tecnica e un esame strategico.
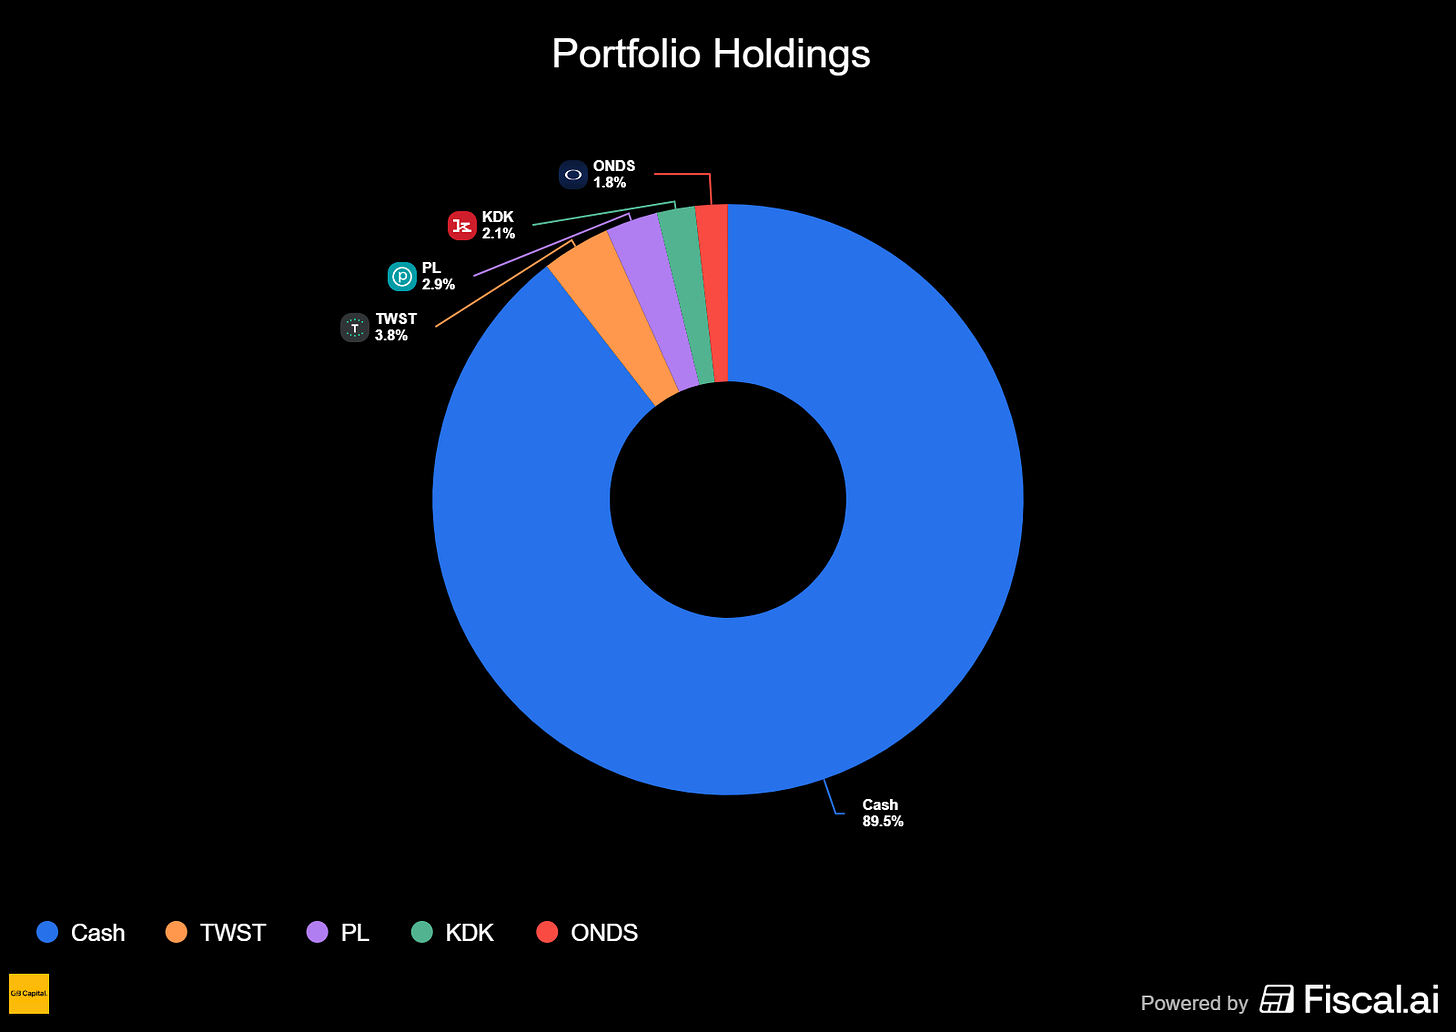
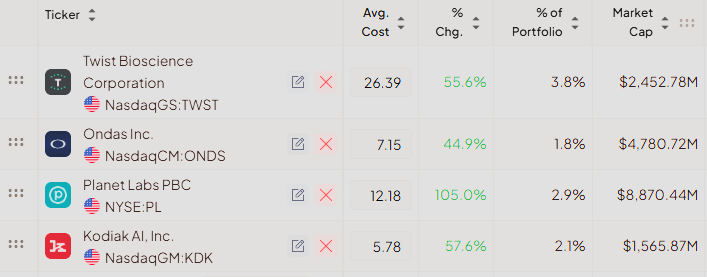
💼 Trasparenza completa del portafoglio
Tutte le nostre posizioni, prezzi d’ingresso, profitti e perdite attuali e livelli di stop. Denaro vero, rischio reale.
⚡ Avvisi operativi in tempo reale (accesso alla chat)
Qui si vede il nostro vantaggio operativo: ingressi precisi, stop e dimensionamento delle posizioni. In tempo reale, senza ritardi.
🎯 Selezione rapida (5 titoli)
Altre configurazioni che non soddisfano del tutto i criteri della selezione principale, ma meritano attenzione.
💬 Accesso chat
Segui il nostro ragionamento in tempo reale, fai domande e osserva come gestiamo il rischio.
🛠️ Gli strumenti che utilizziamo
Sconti riservati agli abbonati su TC2000, Fiscal.ai e altre piattaforme. Gli stessi strumenti, a condizioni migliori.
Chi siamo
Prima imprenditori, poi trader. Abbiamo ricoperto il ruolo di CEO: sappiamo riconoscere un’azienda capace di realizzare i propri obiettivi.
39 euro al mese o 299 all’anno. Meno di un’operazione in perdita. Disdite quando volete.
Aggiornamenti del portafoglio e nuove posizioni:
⚡ Analisi supportata dall’AI e verificata dal team: informazioni di mercato selezionate dai dati Premium di Fiscal.ai. Esplora ora →
💎📈 Watchlist Elite: i titoli principali per gli abbonati
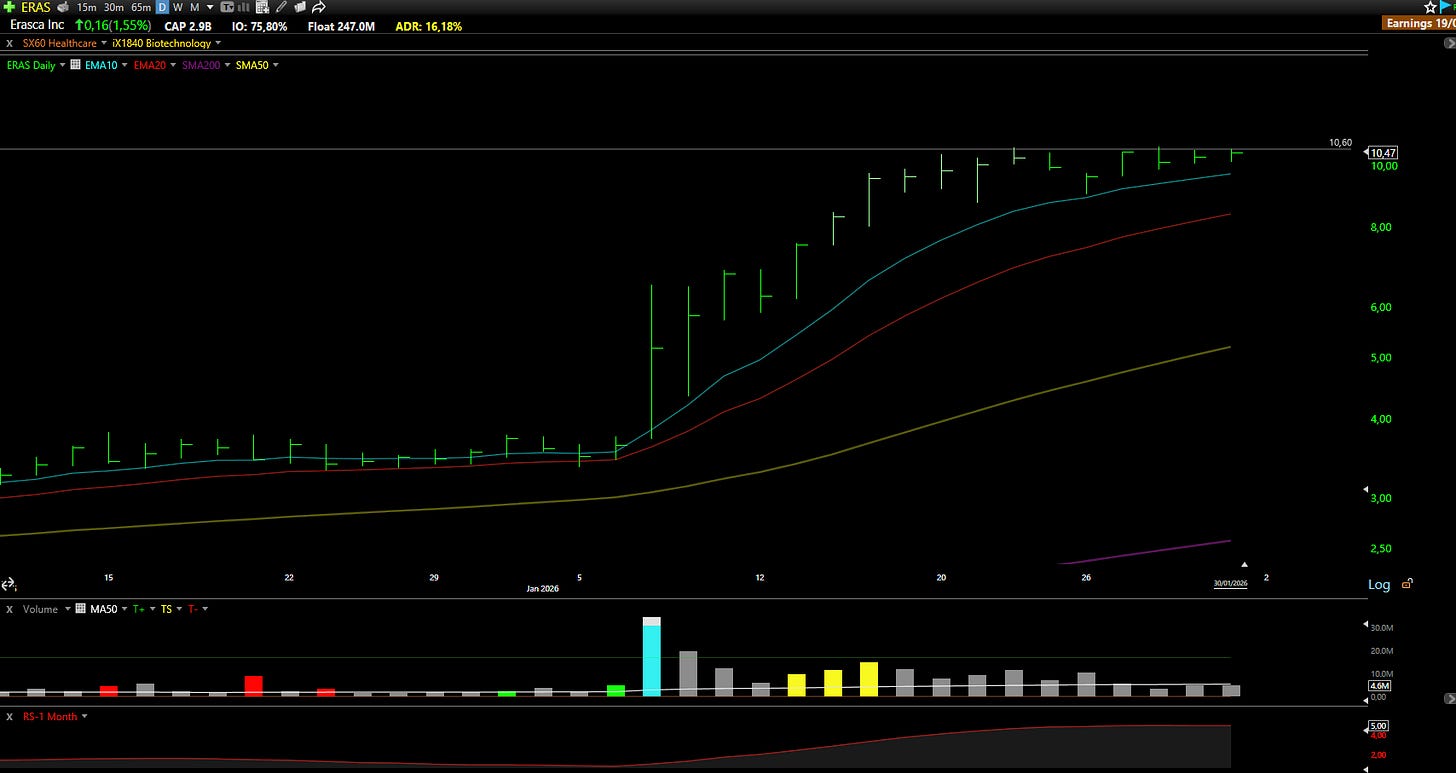
ERAS: Erasca Inc ⚠️
Cosa fanno: Un'azienda biotecnologica focalizzata sull'oncologia
Perché seguirla? A inizio gennaio sono circolate notizie di trattative tra AbbVie e Revolution Medicines per un’acquisizione da almeno 20 miliardi di dollari, contro un valore di mercato di circa 16. Le trattative possono fallire, ma la prospettiva ha confermato l’interesse commerciale delle terapie dirette contro RAS e avviato un rialzo del settore oncologico. Erasca ne ha beneficiato.
Erasca offre esposizione diretta al pan-RAS, sostenuta dai primi dati di fase 1 ERAS-0015: efficacia e risposte confermate in più tumori solidi con mutazioni RAS. Queste mutazioni sono tra le cause genetiche più comuni dei tumori e a lungo sono sembrate non trattabili con farmaci. I progressi recenti aprono un mercato da miliardi di dollari nella precisione oncologica.
Il 23 gennaio Erasca ha ampliato un’offerta pubblica a 10 dollari per azione. La cassa sostiene le attività fino al 2028, limitando il rischio di diluizione immediata. Nel 2026 sono attesi dati importanti in monoterapia per ERAS-0015 ed ERAS-4001, possibili snodi di creazione di valore.
Quadro tecnico: La configurazione è lineare e pulita. Anche dopo l’offerta il prezzo tiene e segue la media esponenziale a 10 giorni, suggerendo domanda e accumulazione istituzionale. Il supporto decisivo è 10,60 dollari. Altro consolidamento renderebbe la base più forte prima del breakout; i prossimi dati clinici completano il potenziale.
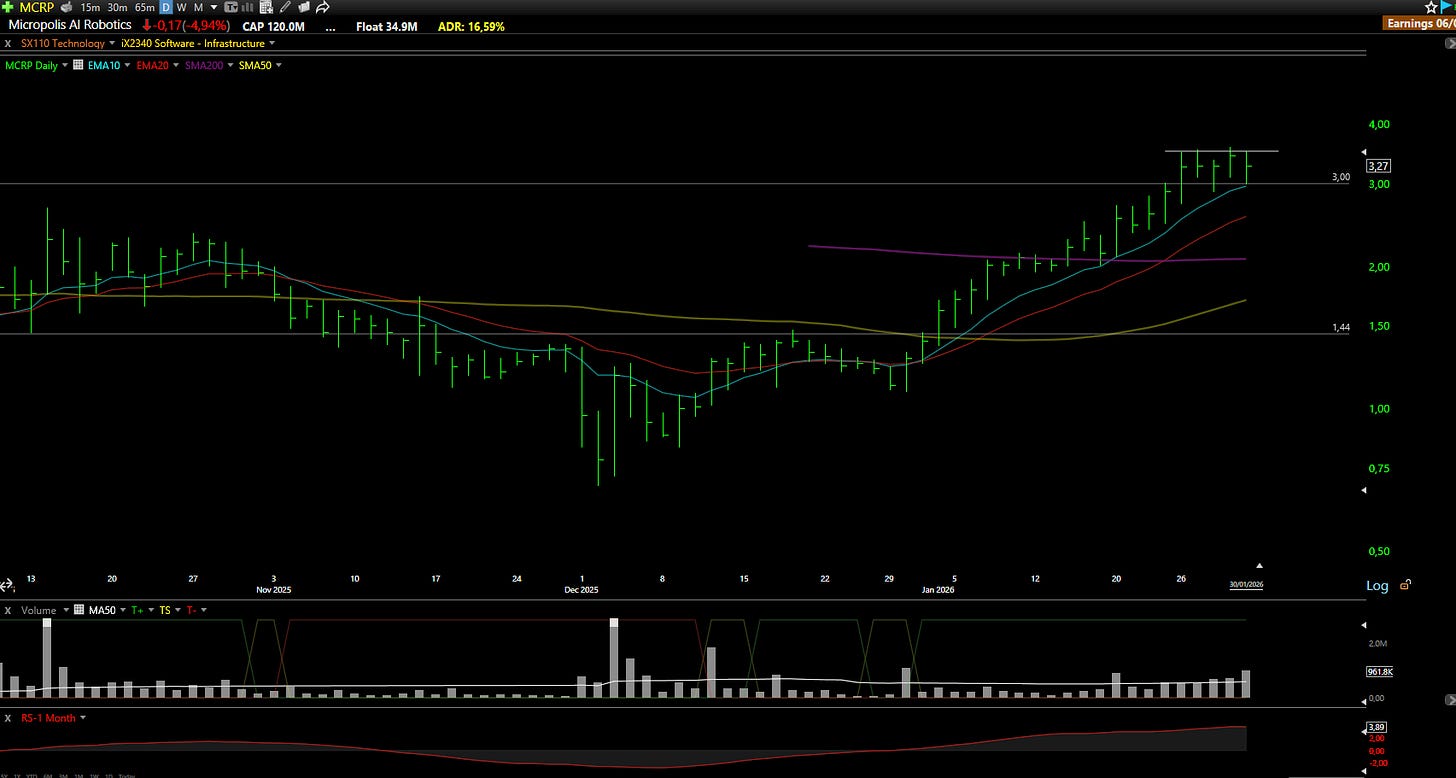
MCRP: Micropolis AI Robotics ⚠️
Cosa fanno: Sviluppatore di robot mobili autonomi (AMRs)
Perché seguirla? È una scommessa speculativa, senza la profondità fondamentale che cerchiamo di solito. Micropolis mostra però slancio e forza relativa. A UMEX 2026 ad Abu Dhabi, nello stand EDGE Group, ha presentato un robot logistico industriale pesante autonomo sulla piattaforma M01, per stabilimenti, aree industriali e corridoi logistici controllati, dove l’automazione diventa necessaria.
Il titolo tiene molto meglio del mercato. Abbiamo visto una dinamica simile su KDK, già in portafoglio, nello stesso settore della robotica a piccola capitalizzazione. Temi di nicchia e momentum possono produrre grandi movimenti anche con indici in discesa.
Non è la configurazione su cui abbiamo più convinzione: mancano visibilità sugli utili e sostegno istituzionale. La seguiamo come possibile operazione momentum. Queste small cap possono muoversi violentemente anche con pochi scambi, se continua l’interesse speculativo sul settore.
Quadro tecnico: Il consolidamento sopra 3 dollari è centrale. Finché regge, la struttura resta intatta. La media esponenziale a 10 giorni sostiene il prezzo e i volumi calano. Aspettiamo: maggiore compressione con supporto difeso potrebbe preparare un breakout. La natura speculativa richiede rischio e dimensioni controllati.
Metti il mercato sul pilota automatico e scopri la piattaforma TC2000
Esplora ora →
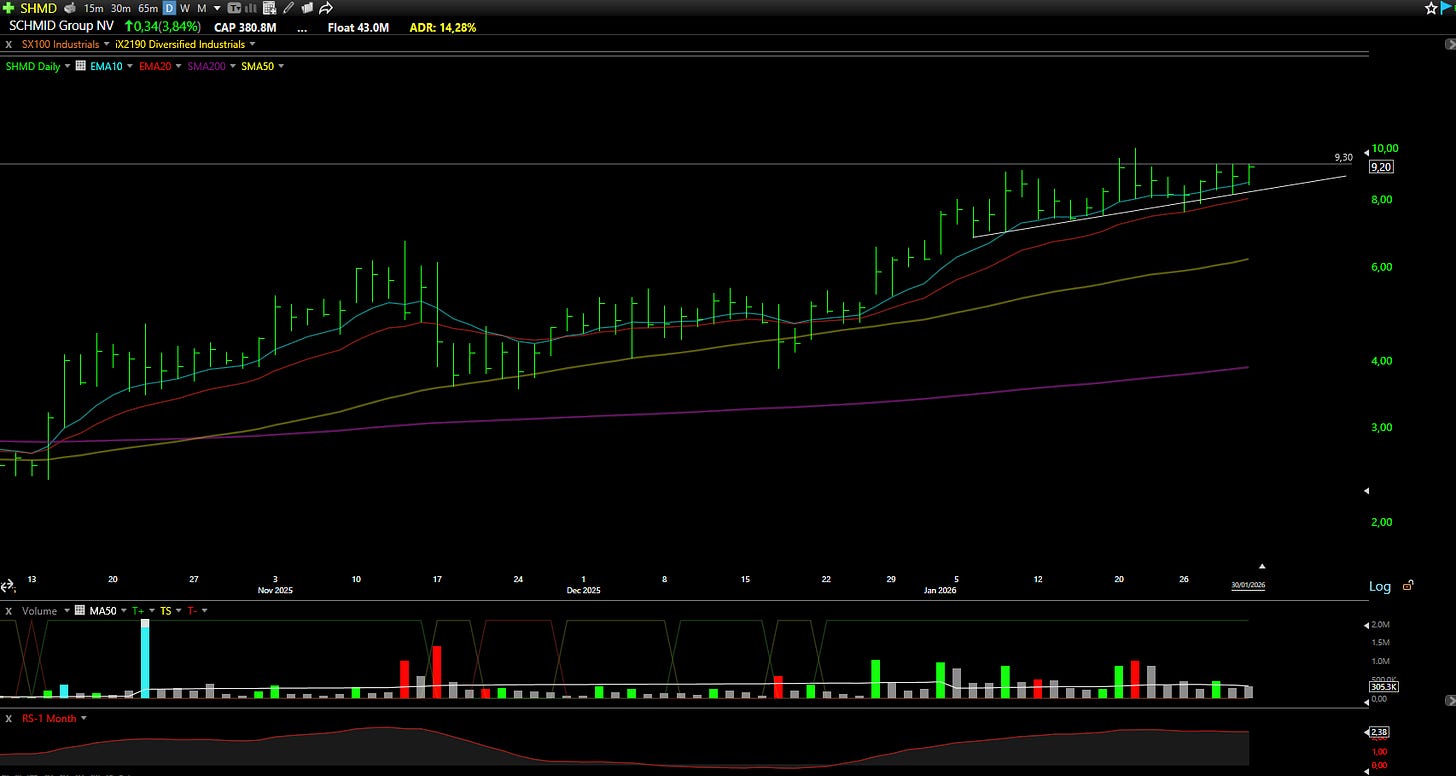
SHMD: SCHMID Group NV ⚠️
Cosa fanno: Un fornitore di apparecchiature tecnologiche per i processi produttivi
Perché seguirla? SCHMID è un fornitore poco notato della filiera dei semiconduttori, posizionato sul passaggio ai substrati in vetro. I chip più potenti combinano piccoli chiplet su una base simile a una scheda elettronica. Resina e silicio tradizionali iniziano a incontrare limiti fisici.
Con più chiplet, i substrati tradizionali si deformano o surriscaldano. Il vetro resta piatto, gestisce meglio il calore e permette maggiore densità. AI e calcolo avanzato rendono questo passaggio cruciale. SCHMID offre l’intera gamma di strumenti per vetro e substrati organici; è l’unica società quotata negli USA interamente specializzata a fornire un kit completo per il vetro su larga scala. È anche l’unico partner quotato specializzato negli strumenti coinvolto nell’impianto americano con Calumet, mentre localizzare la filiera diventa una priorità nazionale.
La società prevede oltre 100 milioni di dollari di ricavi nel 2026, sostenuti dalle tendenze del packaging avanzato. Lo sconto riflette anche la recente fusione SPAC e i bilanci certificati ancora in chiusura con KPMG. Nuova CFO e KPMG affrontano i dubbi contabili: per chi accetta lo stigma SPAC, è un’esposizione alla prossima generazione di chip.
Quadro tecnico: Il prezzo segue le medie esponenziali a 10 e 20 giorni e si avvicina ai massimi storici verso 10 dollari. Sopra non ci sarebbero resistenze storiche. L’escursione media del 15% si è circa dimezzata nelle ultime due sedute, possibile preparazione di un movimento più ampio. Anche la forza relativa è favorevole.
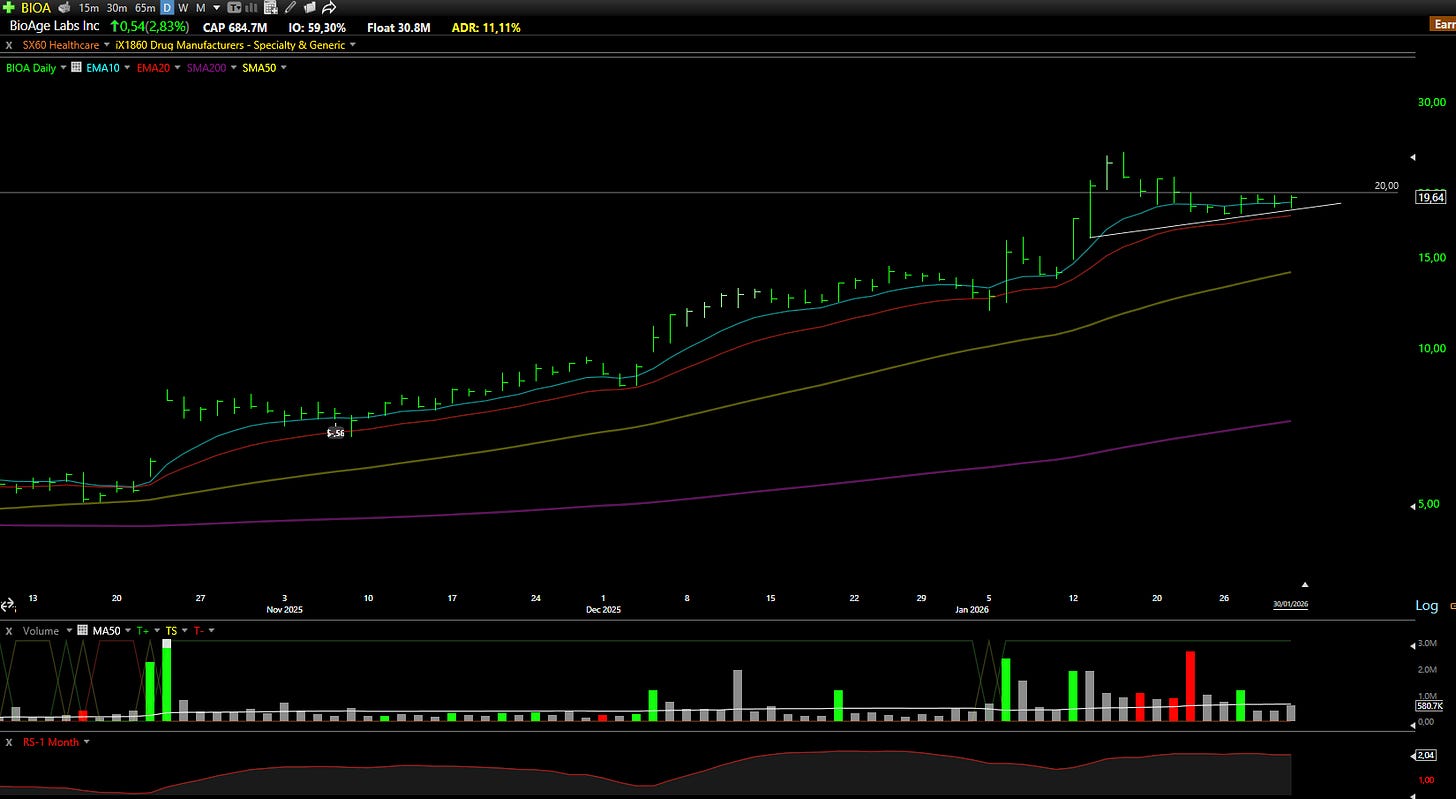
BIOA: BioAge Labs Inc ⚠️
Cosa fanno: Un'azienda biofarmaceutica a stadio clinico focalizzata sulla biologia dell'invecchiamento
Perché seguirla? BioAge sale da tre mesi grazie a due catalizzatori. A dicembre i dati intermedi di fase 1 hanno mostrato che BGE-102, inibitore orale di NLRP3, riduce i marcatori infiammatori. NLRP3 è un componente dell’inflammasoma, complesso proteico che attiva risposte infiammatorie. L’infiammazione cronica è associata a molte malattie dell’invecchiamento, offrendo possibili applicazioni ampie.
Poco dopo Eli Lilly ha annunciato l’intenzione di comprare Ventyx Biosciences per gli inibitori NLRP3 VTX2735 e VTX3232 e altri candidati antinfiammatori, rafforzando l’interesse nel meccanismo. BioAge sviluppa anche agonisti APJ, piattaforme di ricerca e collaborazioni con Novartis ed Eli Lilly.
A gennaio Piper Sandler ha avviato la copertura con Overweight e obiettivo a 73 dollari, descrivendo BioAge come un «titolo importante da avere». Ha sottolineato i forti dati di fase 1 negli obesi di BGE-102, inibitore NLRP3 orale giornaliero che penetra nel sistema nervoso centrale. Il 21 gennaio BioAge ha ampliato un’offerta pubblica da 115 milioni a 19,50 dollari, sostanzialmente al prezzo di mercato.
Quadro tecnico: Dopo un rialzo superiore al 350%, il titolo consolida sotto 20 dollari con volumi in calo e supporto delle medie esponenziali crescenti a 10 e 20 giorni. Un superamento deciso di 20 potrebbe avviare il prossimo movimento. Il consolidamento offre un secondo ingresso a chi ha perso il primo, con rischio definito sotto le medie.
LGIH: LGI Homes Inc 📊
Cosa fanno: Un costruttore di abitazioni accessibili, rivolto soprattutto a chi compra la prima casa
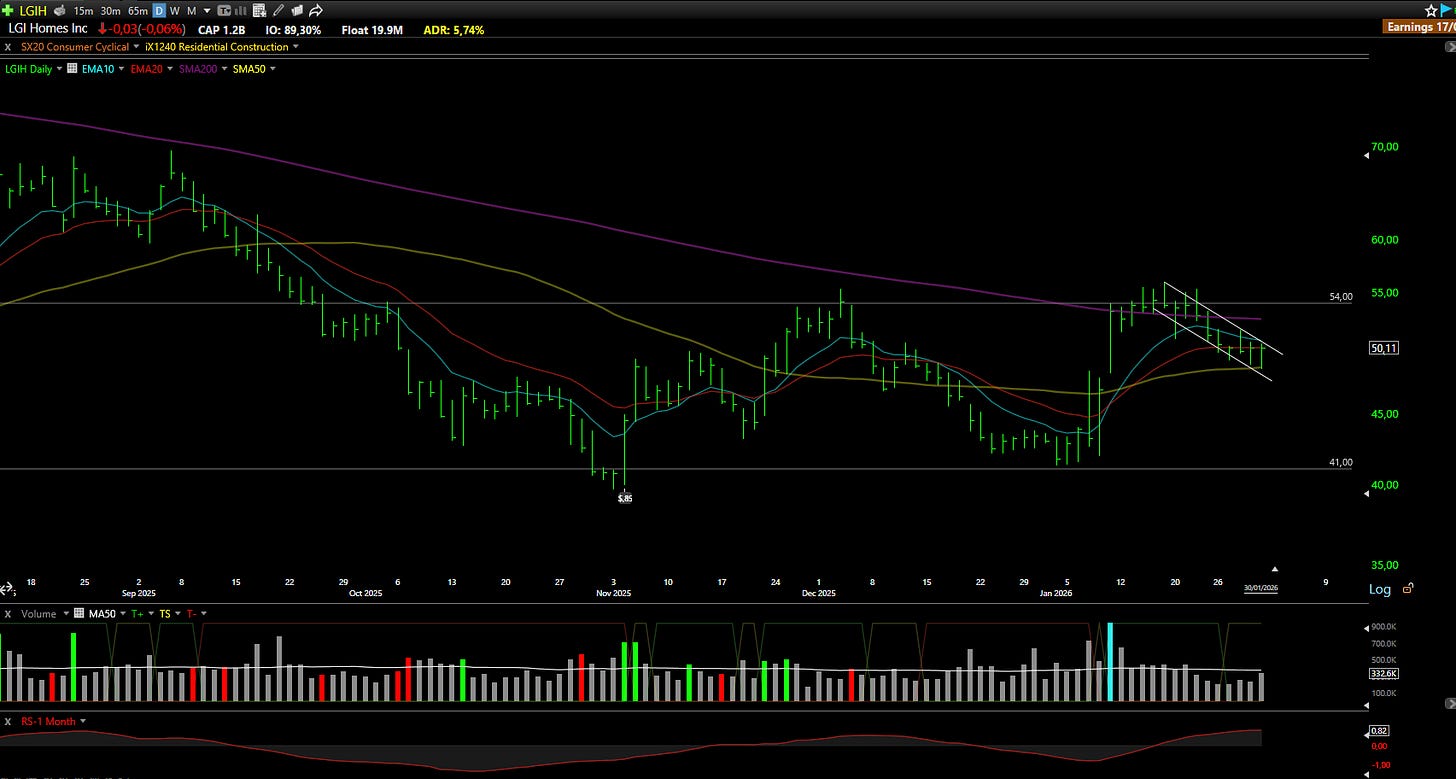
Perché seguirla? Per LGI Homes gli ultimi mesi sono stati duri. Mutui e prezzi elevati hanno escluso molti compratori e rallentato le costruzioni. I ricavi sono scesi del 35% annuo e il debito cresce: il management continua a finanziarsi per mantenere ampie riserve di terreni, mentre i costi aumentano, comprimendo margini e flessibilità.
Il mercato guarda avanti e ci sono primi segnali di stabilità: nuovi ordini netti e portafoglio ordini migliorano, suggerendo che la domanda possa aver toccato il fondo. Norme, incentivi per la prima casa o investimenti infrastrutturali potrebbero inoltre stimolare le costruzioni.
Se tassi più bassi o salari maggiori migliorano l’accessibilità, la specializzazione nelle prime case favorisce LGI. Modello operativo collaudato e buone posizioni nei mercati principali potrebbero consentire un recupero di fondamentali e sentiment se la macro si stabilizza.
Quadro tecnico: Un doppio minimo, a novembre 2025 e gennaio 2026, suggerisce una possibile inversione. Venerdì il titolo ha chiuso quasi invariato nonostante le vendite sul mercato, rimbalzando sulla media semplice a 50 giorni. Potrebbe essere l’ultimo scossone prima della svolta. I risultati tra due settimane potrebbero dare impulso con indicazioni positive su ordini e margini.
WSO: Watsco Inc
Cosa fanno: Il più grande distributore di apparecchiature HVAC (riscaldamento, ventilazione e aria condizionata) negli Stati Uniti
Perché seguirla? Watsco nasce nel 1956 come produttore HVAC. Nel 1972 Albert H. Nahmad, oggi CEO e presidente, acquisì il 38% e portò poi l’azienda nella distribuzione, iniziando da Gemaire nel 1989. Ha acquistato oltre 70 distributori indipendenti, spesso familiari e radicati localmente. I rapporti con gli installatori durano decenni o generazioni, un vantaggio difficile da replicare.
Con il 20% del mercato, Watsco guida la distribuzione HVAC davanti a Lennox e Ferguson. Il titolo perde però quasi il 50% dai massimi per gli utili stagnanti e vendite stabili, coerenti con il rallentamento di edilizia e ristrutturazioni.
La tesi controcorrente parte dalle sostituzioni: su circa 100 milioni di abitazioni americane, ogni anno 6-7 milioni di impianti HVAC vanno cambiati per età e usura. Le nuove norme favoriscono sistemi più efficienti, meno inquinanti e più costosi. Anche con volumi stabili, prezzi medi superiori possono sostenere ricavi e margini. Tassi sui mutui più bassi e ripresa immobiliare aiuterebbero ulteriormente.
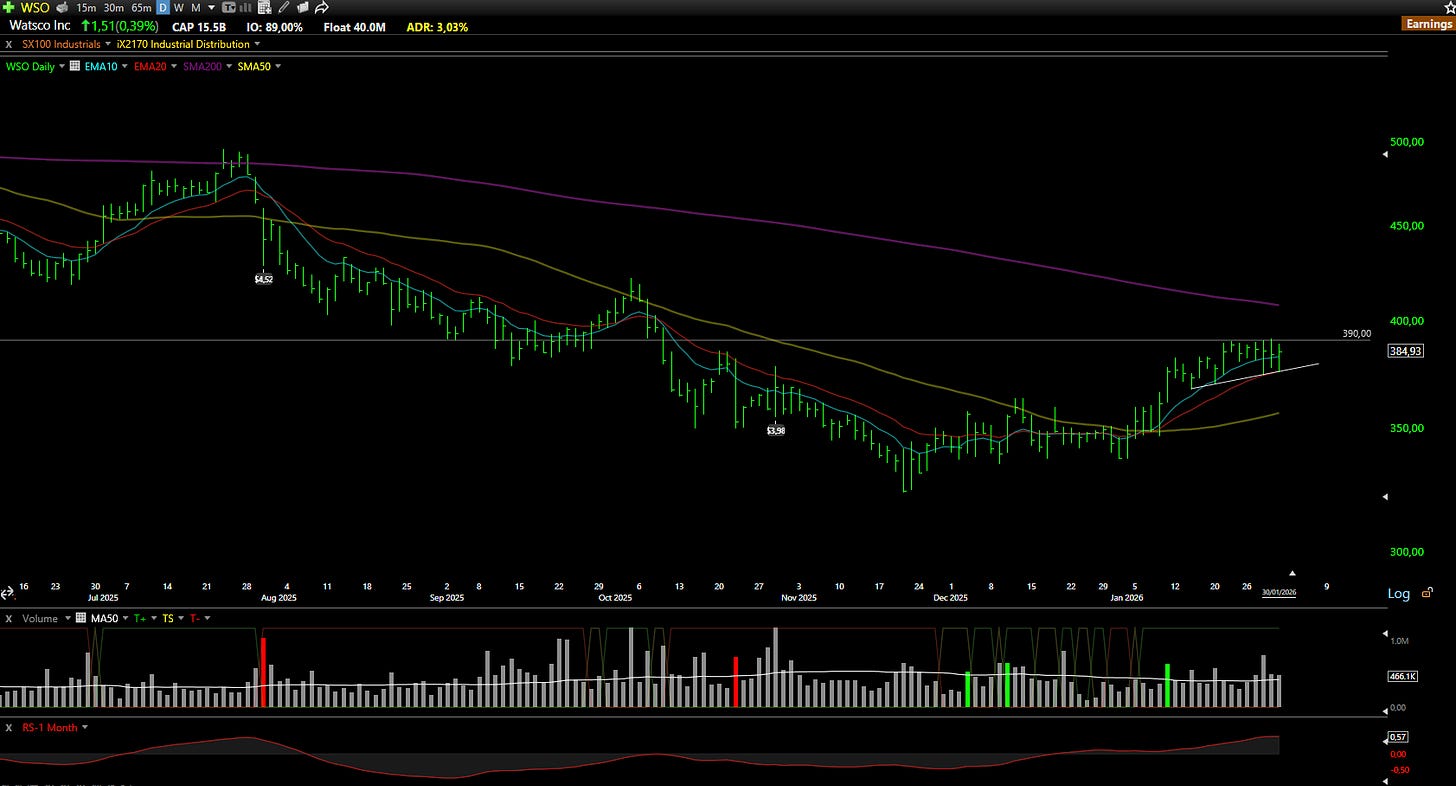
Quadro tecnico: Sul giornaliero è già formata una tazza, con manico in costruzione. La media esponenziale a 20 giorni sostiene il consolidamento e i volumi sono favorevoli. Superare 390 dollari completerebbe la figura e potrebbe far ripartire il titolo. I risultati arrivano tra due settimane.
PEW: GrabAGun Digital Holdings Inc ⚠️
Cosa fanno: Un rivenditore di armi e accessori online
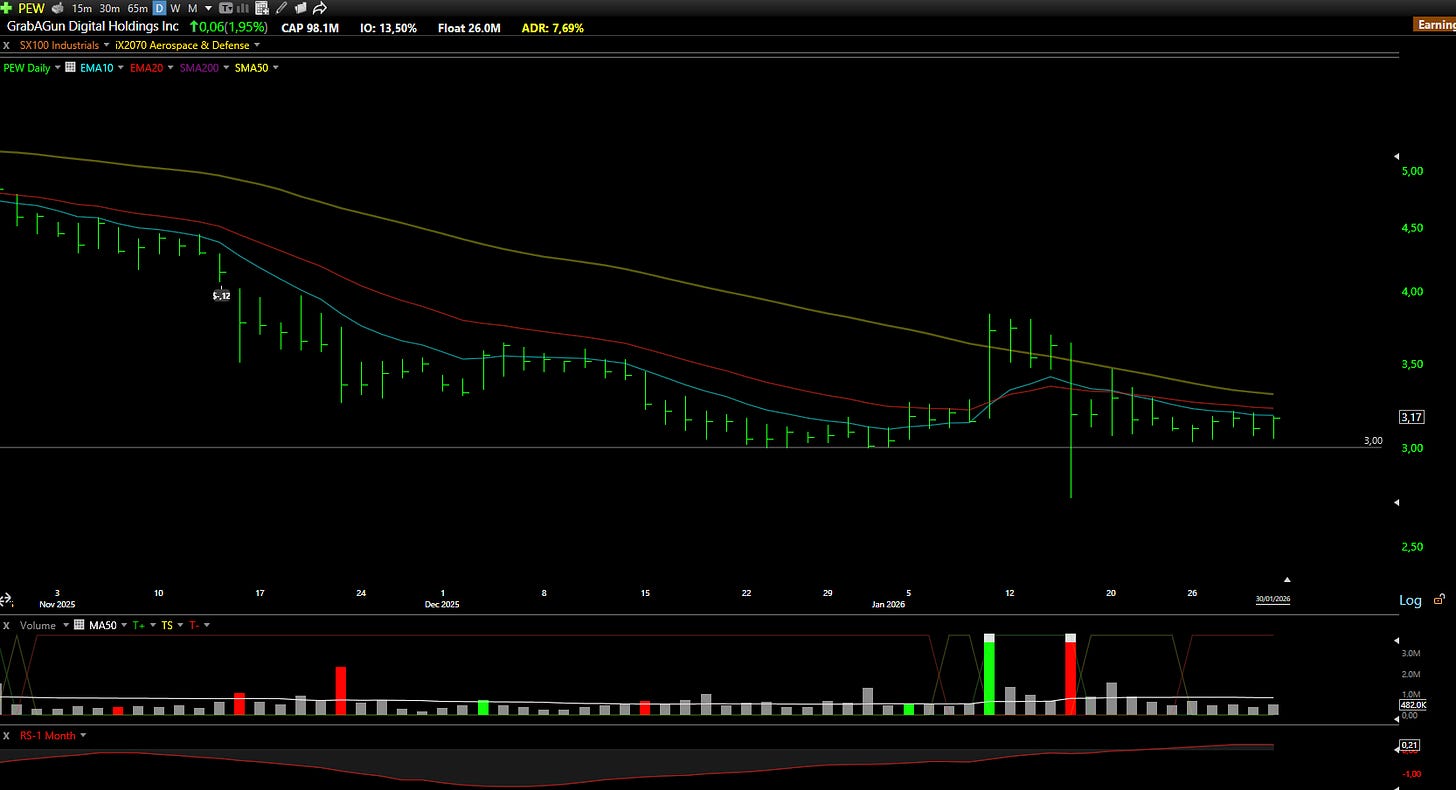
Perché seguirla? È una speculazione ad alto rischio, con segnali d’allarme. Donald Trump Jr. siede nel consiglio e il titolo è crollato dall’IPO. La fusione con Colombier Acquisition Corp. sembra strutturata più a favore dei promotori, che hanno incassato 50 milioni, che degli azionisti. Molti considerano la SPAC un pump-and-dump. Il prezzo vicino alla cassa sembra economico, ma non basta a farne un buon investimento.
La speculazione può però prevalere sui fondamentali. Notiamo flussi insoliti sulle call a 5 dollari con scadenza a fine febbraio: rumore o qualcuno informato? Con le elezioni di metà mandato si avvicinano tensioni politiche. Conflitti o violenza possono far aumentare gli acquisti di armi per timore di restrizioni, come è già accaduto.
Ruger (RGR) e Smith & Wesson (SWBI) mostrano forza relativa nonostante il mercato debole. PEW appartiene allo stesso gruppo ma è molto più volatile e speculativa: una possibilità tattica su eventi o slancio del settore, non una posizione centrale o di lungo periodo.
Quadro tecnico: Il supporto settimanale a 3 dollari ha retto più test. Le due grandi barre di volume di gennaio suggeriscono accumulazione istituzionale o di operatori informati. Il rischio è definito sotto 3; la prima resistenza sono le medie esponenziali a 10 e 20 giorni intorno a 3,30. Superarle potrebbe avviare un rialzo. Dimensioni prudenti, considerate speculazione e storia controversa.
I titoli qui sotto non sono entrati nella selezione principale, ma li seguiamo per un motivo. Li abbiamo esaminati: ora valutate se sono adatti al vostro metodo.
Altre opportunità, meno rumore.
⚡📋 Titoli selezionati dai filtri: Quick Picks
EVTV - Envirotech Vehicles Inc
IBRX - ImmunityBio Inc
OSS - One Stop Systems Inc
EKSO - EKSO Bionics Inc
WLFC - Willis Lease Finance Cp
«Arrivano recessioni e cali di Borsa. Se non capisci che succederà, non sei pronto e non andrai bene sui mercati».
Peter Lynch
Avvertenza: questa analisi ha finalità informative e non costituisce consulenza finanziaria. Svolgi sempre le tue verifiche e consulta un consulente finanziario abilitato prima di prendere decisioni d’investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Ogni domenica analizziamo fino a dieci titoli e pubblichiamo la lettura del mercato. L’abbonamento include tutte le analisi, i livelli operativi e le nostre posizioni in diretta nella chat. La parte gratuita arriva via email.Every Sunday, we analyze up to ten stocks and publish our market view. A subscription includes the full research, price levels and our live positions in the chat. The free section arrives by email.