
Brinker International (EAT) e la pazienza nel trading | Radar 71
Volume 71
L’arte dell’attesa (tanto, prima o poi, moriremo)
Questa settimana il rumore, qualunque cosa urlassero i titoli, è passato in secondo piano. Chi aveva venduto nel panico si è ripulito il mento, ha guardato gli schermi e ha deciso che forse il mondo non stava finendo.
Le azioni hanno recuperato le perdite e tutti si sono dati una pacca sulla spalla.
Ma non rilassarti troppo.
Mentre sulla CNBC lampeggiano frecce verdi e sorrisi da squalo, nessuno ti dice che questa macchina non è costruita per te. È fatta per logorarti, consumare capitale ed equilibrio mentale. La volatilità ci sta macinando. Il denaro facile è finito: ora siamo in trincea e conta sopravvivere.
Anche gli operatori bravi vengono travolti dalle proprie reazioni: paura quando il mercato cede, euforia quando sale, ansia quando il risultato non si muove. Un vortice emotivo che può trascinarti a fondo.
Per capirlo guardiamo più indietro di Buffett e Soros: a Marco Aurelio e agli stoici. Avevano capito che il mondo è caotico.
«Hai potere sulla tua mente, non sugli eventi esterni. Comprendilo e troverai la forza».
Questo è il punto. Non controlli la Fed, le incursioni degli algoritmi o il mercato che ti strappa la faccia all’apertura. Controlli soltanto il tuo processo e il modo in cui incassi il colpo.
Ma andiamo più a fondo.
Memento Mori.
Ricorda che morirai.
Fermati davvero su quel pensiero. Sembra macabro, ma nel trading può liberarti. Quando lo schermo è tutto rosso, la tesi crolla e ti senti di merda per un’occasione persa o una perdita, ricorda che sei polvere.
Abbiamo una vita. Una sola. Ed è terribilmente breve. Vuoi davvero lasciare che un numero su uno schermo decida quanto vali, nel poco tempo su questa roccia che gira?
Il trading è il nostro mestiere. Amiamo l’azione, il rompicapo, la lotta.
Ma non è ciò che siamo.
Se lasci che un’operazione rovini la cena in famiglia o il gusto di una buona bottiglia, il mercato ti ha già battuto.
Rimetti le cose in prospettiva. Morirai. Il mercato resterà qui, a lampeggiare per la prossima generazione di sprovveduti.
Rilassati. Respira. Prendi le distanze.
Ora guardiamo il mercato.
Abbiamo iniziato dalla filosofia perché questa settimana il mercato è stato un casino.
Abbiamo aperto una posizione, ma per il resto siamo rimasti fuori, senza intervenire.
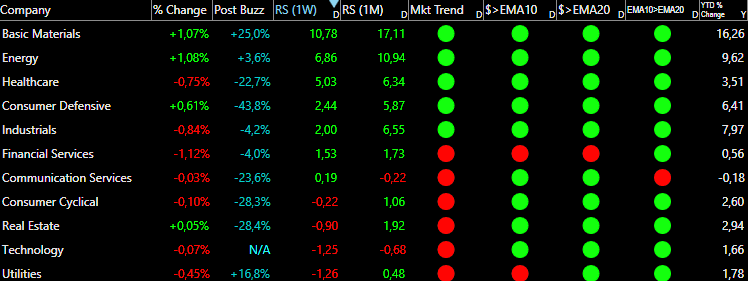
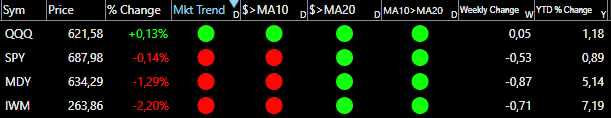
Venerdì è stata una lezione d’illusione: pochi titoli hanno sostenuto tutto il peso.
I "Big Boys" (Netflix, Microsoft, i generali di questo esercito) hanno tenuto la linea. Hanno trascinato gli indici più in alto. Questo è importante. Mantiene vivo il sogno per la prossima settimana. Ma guarda sotto il cofano.
La watchlist è scarna. Esaminiamo migliaia di grafici cercando il punto in cui le probabilità girano a nostro favore, ma troviamo poco. I buoni titoli sono sempre più difficili da individuare.
Allora, che facciamo? Aspettiamo.
La stagione delle trimestrali arriva come un treno merci e sarà il prossimo snodo decisivo.
Fino ad allora, versa un drink. Abbraccia i tuoi figli. Ricordati Memento Mori. E preparati a reagire quando suona la campanella.
Gli ultimi articoli:
Ogni titolo ha un indicatore di rischio: ⚠️ Alto | 📊 Medio | 🛡️ Basso.
Dipende da volatilità, flottante, quadro tecnico e fondamentali. Dimensionate le posizioni di conseguenza.
📈 Configurazione gratuita: sfruttala al meglio
EAT: Brinker International Inc🛡️
Cosa fanno: Un gruppo della ristorazione che gestisce marchi di casual dining
Perché seguirla? Brinker ha rilanciato Chili’s, tra i marchi migliori della ristorazione negli ultimi due anni. Il settore ed EAT risentono però dei consumatori più selettivi e della pressione sui margini. I rincari hanno compensato parte del calo delle visite, ma la strategia ha limiti. I costi dei fattori produttivi dei ristoranti sembrano attenuarsi: soprattutto sulla carne bovina riteniamo che il peggio sia passato. L’eliminazione dei dazi sulla carne brasiliana e maggiori importazioni dall’Argentina dovrebbero aumentare l’offerta. Maggiano’s è invece all’inizio del rilancio, seguendo Chili’s con menu centrato sui classici, servizio migliore e locali rinnovati. Brinker ha prodotto 72 milioni di dollari di free cash flow nonostante 47 milioni di assorbimento stagionale del capitale circolante. Debito a lungo termine e leasing finanziari sono 526 milioni, meno di una volta l’EBITDA.
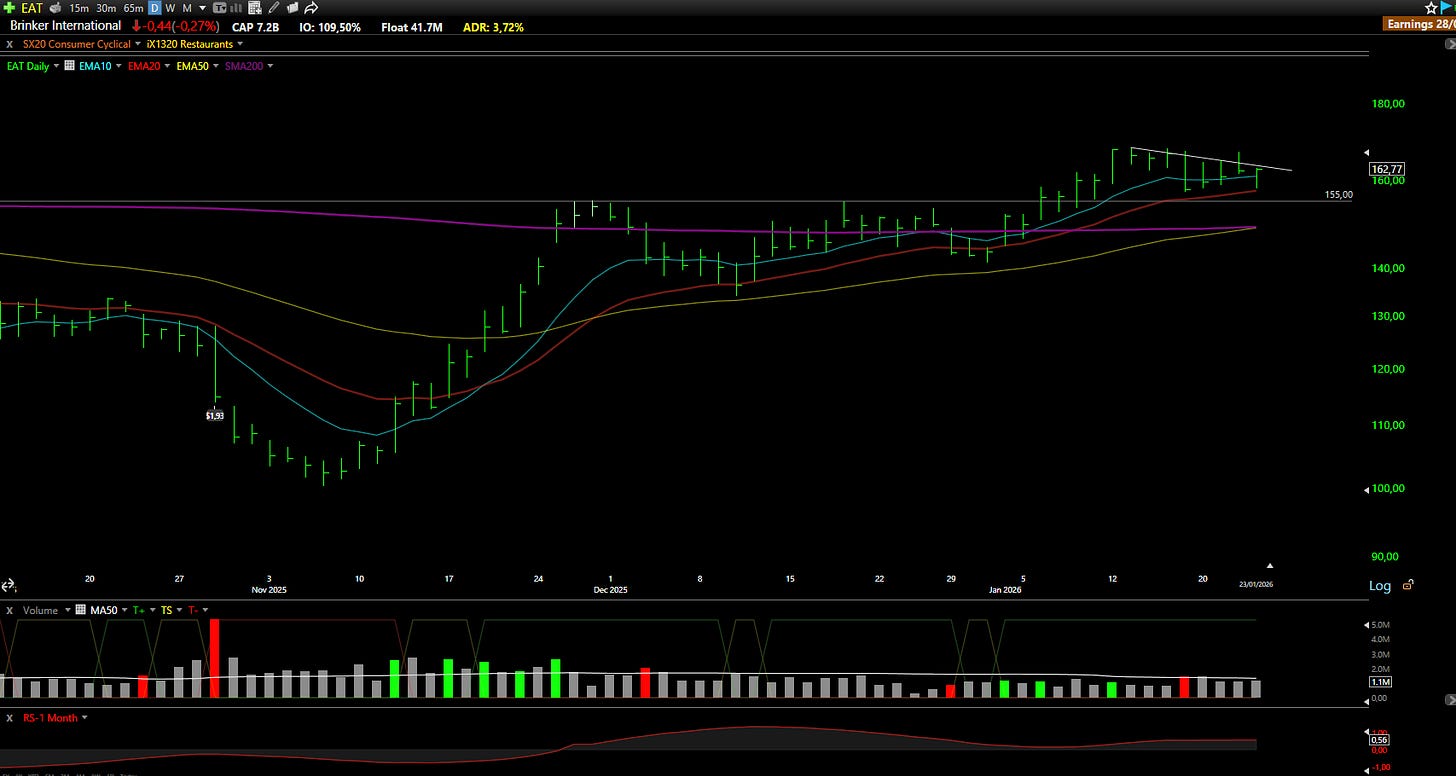
Quadro tecnico: Il titolo è salito del 60% dal minimo. Dopo il superamento di 155 dollari, che ci siamo persi, ha ritestato il livello e trovato supporto sulla media esponenziale a 10 giorni. Ora forma una bandiera stretta. Uno stop sotto la 20 giorni offre un rapporto rischio/rendimento interessante in un settore depresso, dove EAT appare leader. Un’uscita rialzista dal consolidamento potrebbe aprire un movimento significativo.
Perché non aspettiamo domenica
I mercati non seguono i nostri orari. Gli ingressi migliori a basso rischio non aspettano educatamente la newsletter del fine settimana.
Si presentano quando si presentano. Se non siete pronti, li perdete.
Gli abbonati ricevono avvisi in tempo reale: ingressi precisi, stop, dimensioni delle posizioni e ragioni di ogni operazione. Le stesse informazioni con cui gestiamo il nostro capitale.
Chi segue gratuitamente riceve una sola selezione la domenica.
Ti sembra un vantaggio?
Cosa comprende Premium
📊 Watchlist Elite (7-9 titoli)
Ogni selezione passa attraverso un’analisi finanziaria, una valutazione tecnica e un esame strategico.
💼 Trasparenza completa del portafoglio
Tutte le nostre posizioni, prezzi d’ingresso, profitti e perdite attuali e livelli di stop. Denaro vero, rischio reale.
⚡ Avvisi operativi in tempo reale (accesso alla chat)
Qui si vede il nostro vantaggio operativo: ingressi precisi, stop e dimensionamento delle posizioni. In tempo reale, senza ritardi.
🎯 Selezione rapida (5 titoli)
Altre configurazioni che non soddisfano del tutto i criteri della selezione principale, ma meritano attenzione.
💬 Accesso chat
Segui il nostro ragionamento in tempo reale, fai domande e osserva come gestiamo il rischio.
🛠️ Gli strumenti che utilizziamo
Sconti riservati agli abbonati su TC2000, Fiscal.ai e altre piattaforme. Gli stessi strumenti, a condizioni migliori.
Chi siamo
Prima imprenditori, poi trader. Abbiamo ricoperto il ruolo di CEO: sappiamo riconoscere un’azienda capace di realizzare i propri obiettivi.
39 euro al mese o 299 all’anno. Meno di un’operazione in perdita. Disdite quando volete.
Aggiornamenti del portafoglio e nuove posizioni:
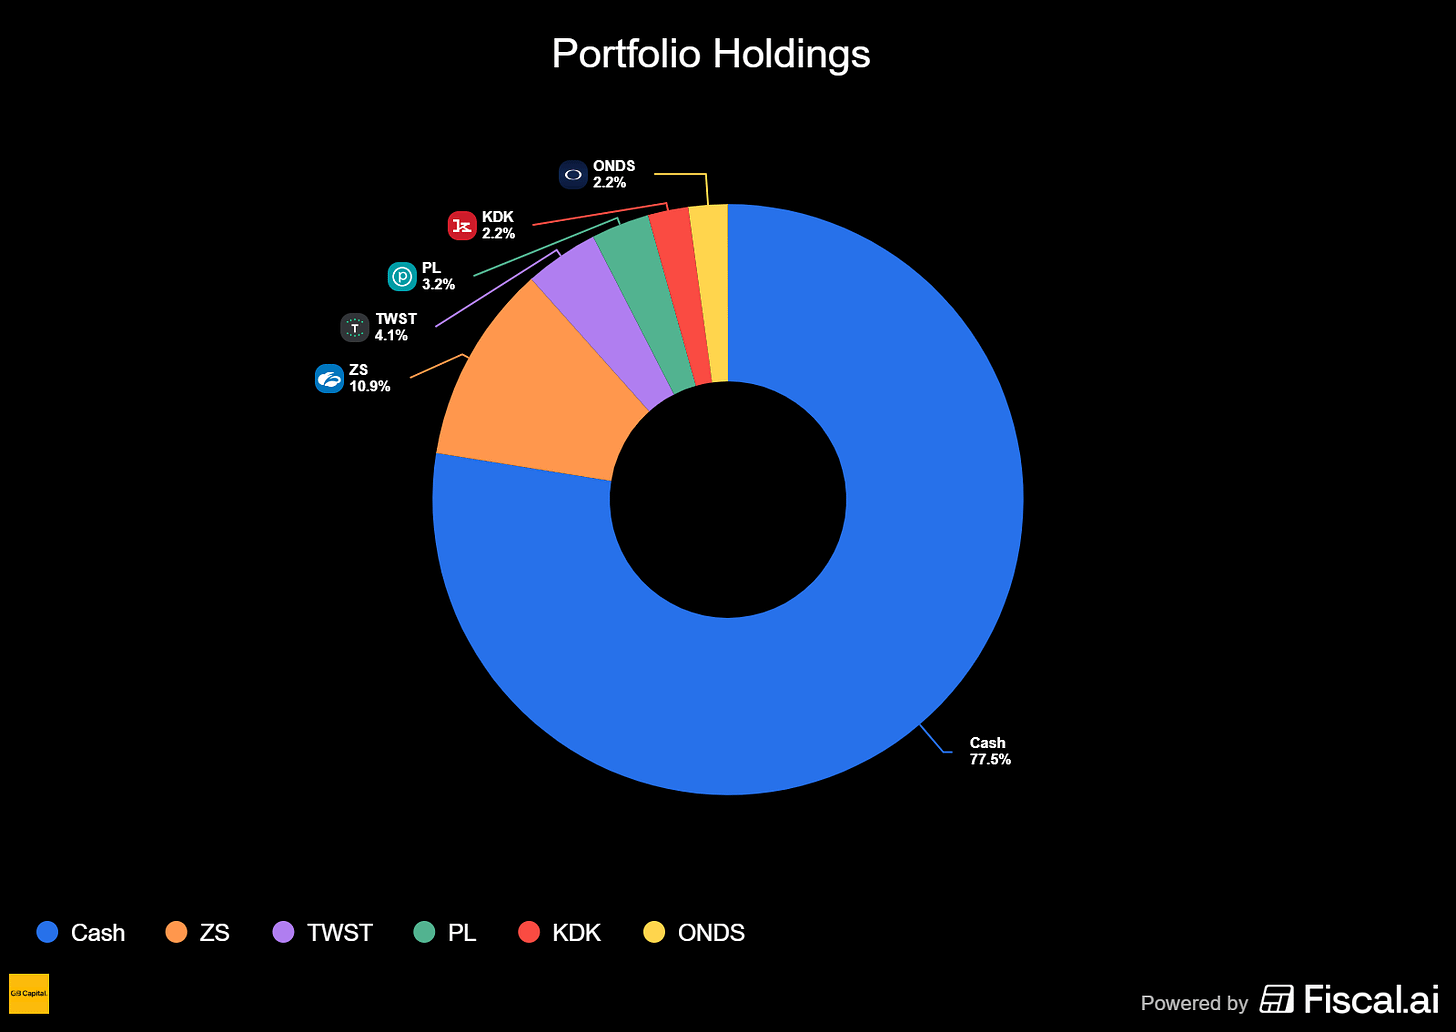
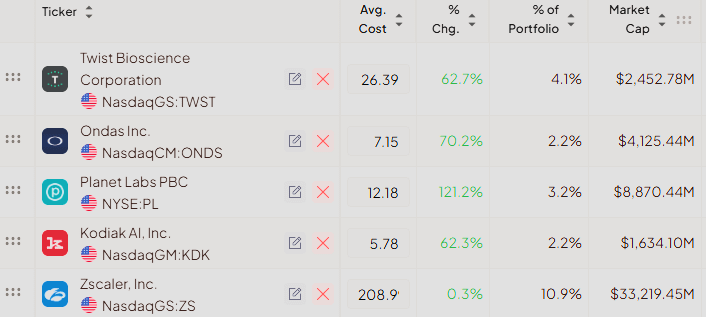
⚡ Analisi supportata dall’AI e verificata dal team: informazioni di mercato selezionate dai dati Premium di Fiscal.ai. Esplora ora →
💎📈 Watchlist Elite: i titoli principali per gli abbonati
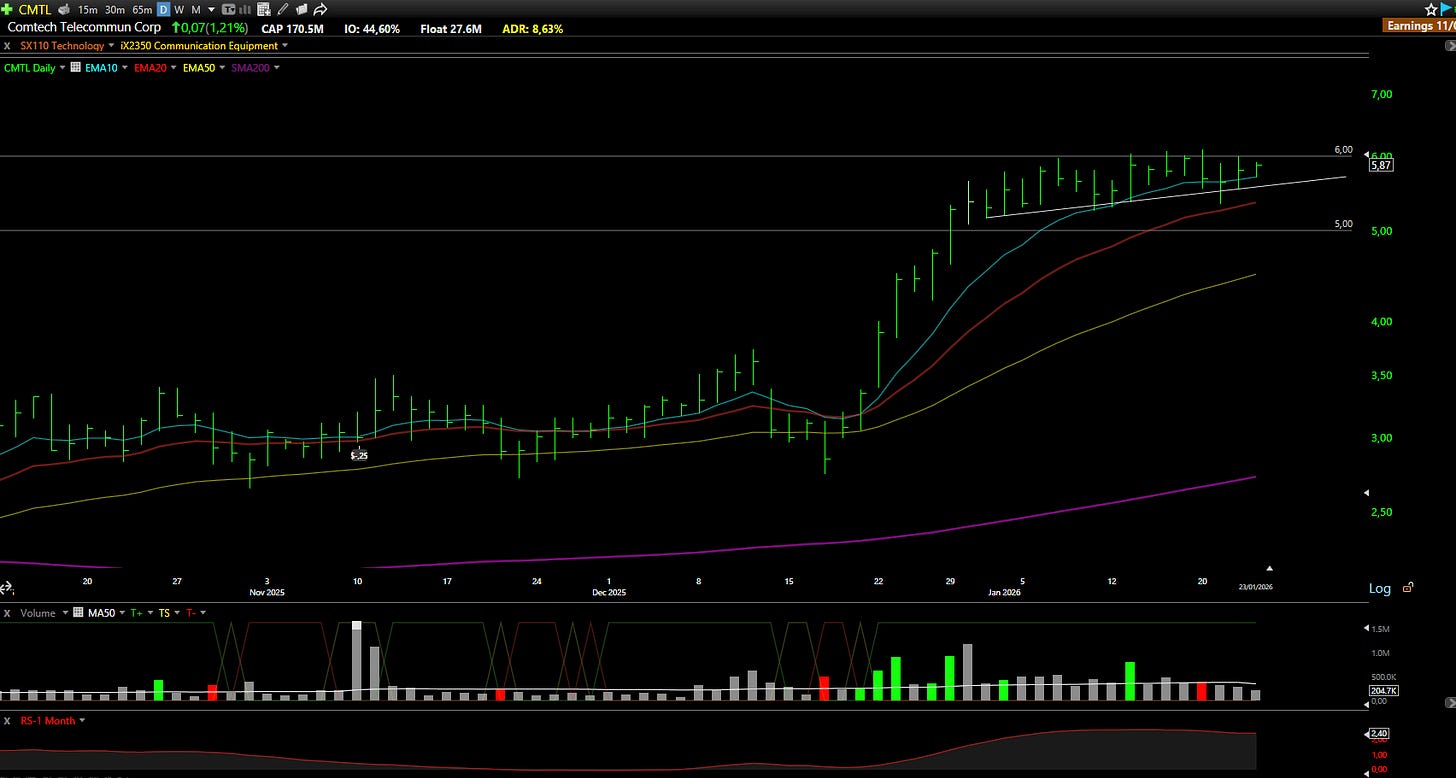
CMTL: Comtech Telecommunications Corp ⚠️
Cosa fanno: Una società di tecnologia di difesa specializzata in sistemi di comunicazione via satellite avanzati
Perché seguirla? Con 150 milioni di dollari di capitalizzazione, Comtech ci sembra sottovalutata: la sola divisione Space & Satellite ristrutturata potrebbe valere circa 500 milioni. Nel 2025 ha consolidato gli impianti, cambiato dirigenti e focalizzato l’offerta sui prodotti militari a margine maggiore. COMET è una piattaforma troposcatter compatta per comunicare oltre l’orizzonte, installabile in 15 minuti anziché ore. Opera oltre 25 miglia e in condizioni meteo avverse, con esperienza reale in combattimento. A marzo 2025 Comtech ha ottenuto da L3Harris 26 milioni di contratti aggiuntivi a fornitore unico per Anti-Jam Modem (A3M), con funzionalità definite dal software e resistenti alle interferenze per reti satellitari militari. È inoltre fornitore qualificato per i gateway terrestri del Project LEO di Amazon, ex Kuiper, ora in dispiegamento accelerato. Le ipotesi del suo coinvolgimento risalgono al 2020, ma il mercato sembra ignorare questo potenziale mentre il progetto cresce.
Quadro tecnico: Da fine dicembre CMTL consolida tra 5 e 6 dollari in un box di Darvas. Le medie esponenziali a 10 e 20 giorni salgono e offrono sostegno, suggerendo accumulazione. I 6 dollari sono la resistenza importante su giornaliero e settimanale. Superarla con volumi forti potrebbe avviare una nuova salita e ridurre la distanza tra capitalizzazione e valore degli attivi.
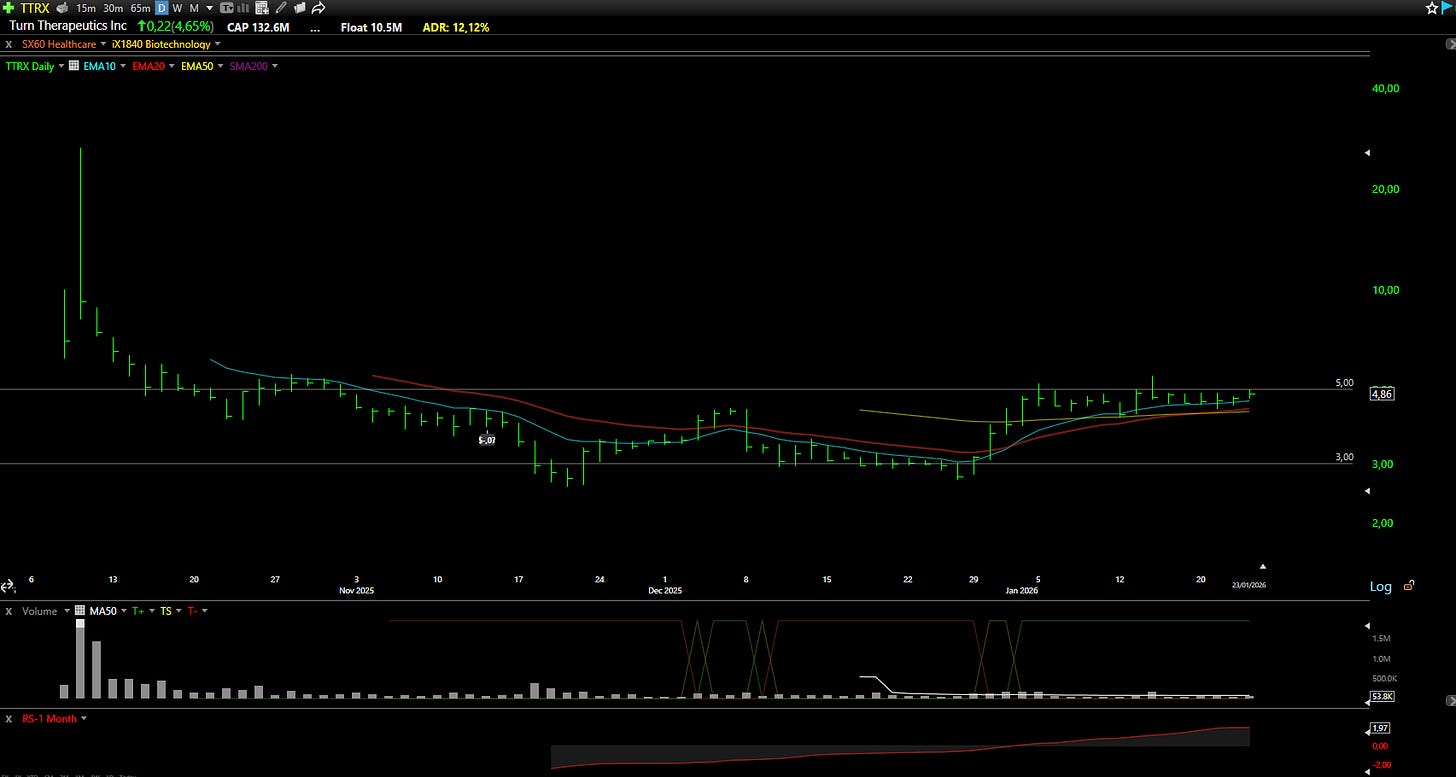
TTRX: Turn Therapeutics ⚠️
Cosa fanno: Un'azienda biofarmaceutica che sviluppa trattamenti dermatologici innovativi
Perché seguirla? Patient Care Online Magazine ha incluso il principale candidato di Turn Therapeutics tra i «Cinque nuovi meccanismi che cambiano il trattamento della dermatite atopica». La menzione dà visibilità a GX-03 tra i medici. L’efficacia clinica va dimostrata con i risultati degli studi. Hexagen Derm ha una clearance FDA 510(k) come dispositivo medico per la secchezza cutanea e la gestione dei sintomi di condizioni tra cui la dermatite atopica. Lo sviluppo di GX-03 come farmaco per eczema da moderato a grave e onicomicosi segue un percorso clinico e regolatorio distinto. Il candidato GX-03, con somministrazione locale per bisogni clinici insoddisfatti, potrebbe beneficiare del grande mercato dell’eczema se gli studi riusciranno. L’accordo globale con Medline può sostenere la distribuzione quando i prodotti arriveranno sul mercato. Gli insider hanno comprato tra ottobre e dicembre 2025 a 3-4 dollari, vicino ai prezzi attuali.
Quadro tecnico: Durante gennaio il titolo ha consolidato sopra tutte le medie principali, avvicinandosi alla resistenza a 5 dollari. La base dopo la volatilità dell’IPO suggerisce accumulazione. Un breakout con volumi potrebbe aprire un movimento verso 8-8,50 dollari, obiettivo derivato dall’ampiezza della figura. Serve attendere conferma.
Metti il mercato sul pilota automatico e scopri la piattaforma TC2000
Esplora ora →
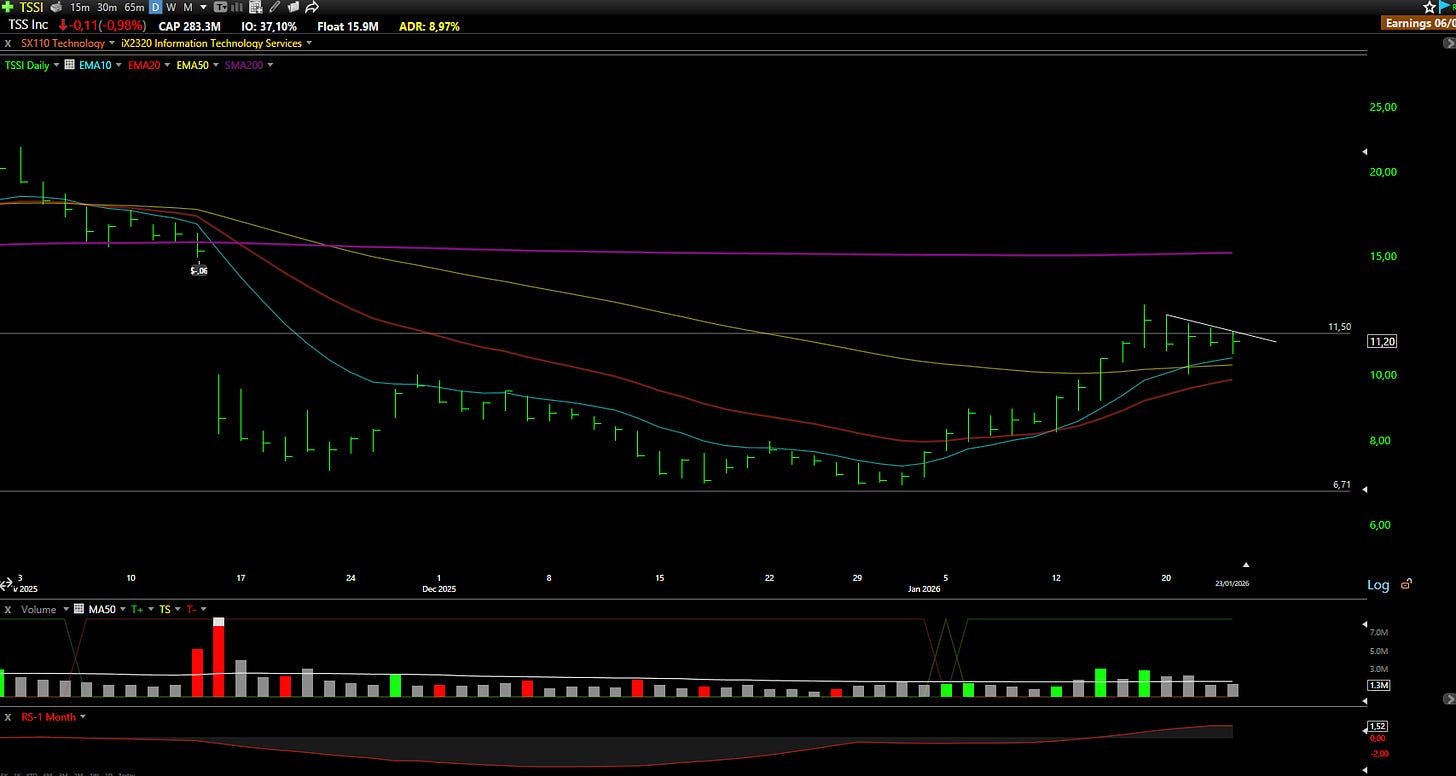
TSSI: TSS, Inc ⚠️
Cosa fanno: Un integratore di sistemi specializzato focalizzato sull'integrazione dei rack AI e sull'infrastruttura dei data center
Perché seguirla? L’accordo quinquennale con Dell sostiene l’espansione di TSS nelle infrastrutture AI. I ricavi combinano acquisto di apparecchiature a basso margine, integrazione AI a margine maggiore e gestione degli impianti in declino. Il terzo trimestre ha deluso, sollevando dubbi sul management, ma le previsioni indicano forte crescita di EBITDA e utile netto nell’esercizio 2026. Il management attribuisce i problemi all’avvio dell’impianto ampliato di Georgetown e li considera risolti. Restano concentrazione su Dell e incertezze sulle acquisizioni, ma capacità maggiore e miglioramenti operativi possono favorire il recupero. La forza di titoli come IREN venerdì mostra inoltre interesse crescente per i data center, possibile tema guida se il mercato resta rialzista.
Quadro tecnico: La settimana scorsa il titolo ha trovato sostegno sulla media esponenziale a 50 giorni. I 10 dollari, ex resistenza diventata supporto, devono reggere. Dopo una grande tazza si forma il manico: il superamento di 11,50 completerebbe la figura e potrebbe avviare il prossimo rialzo. Seguiamo diversi titoli simili nel tema data center.
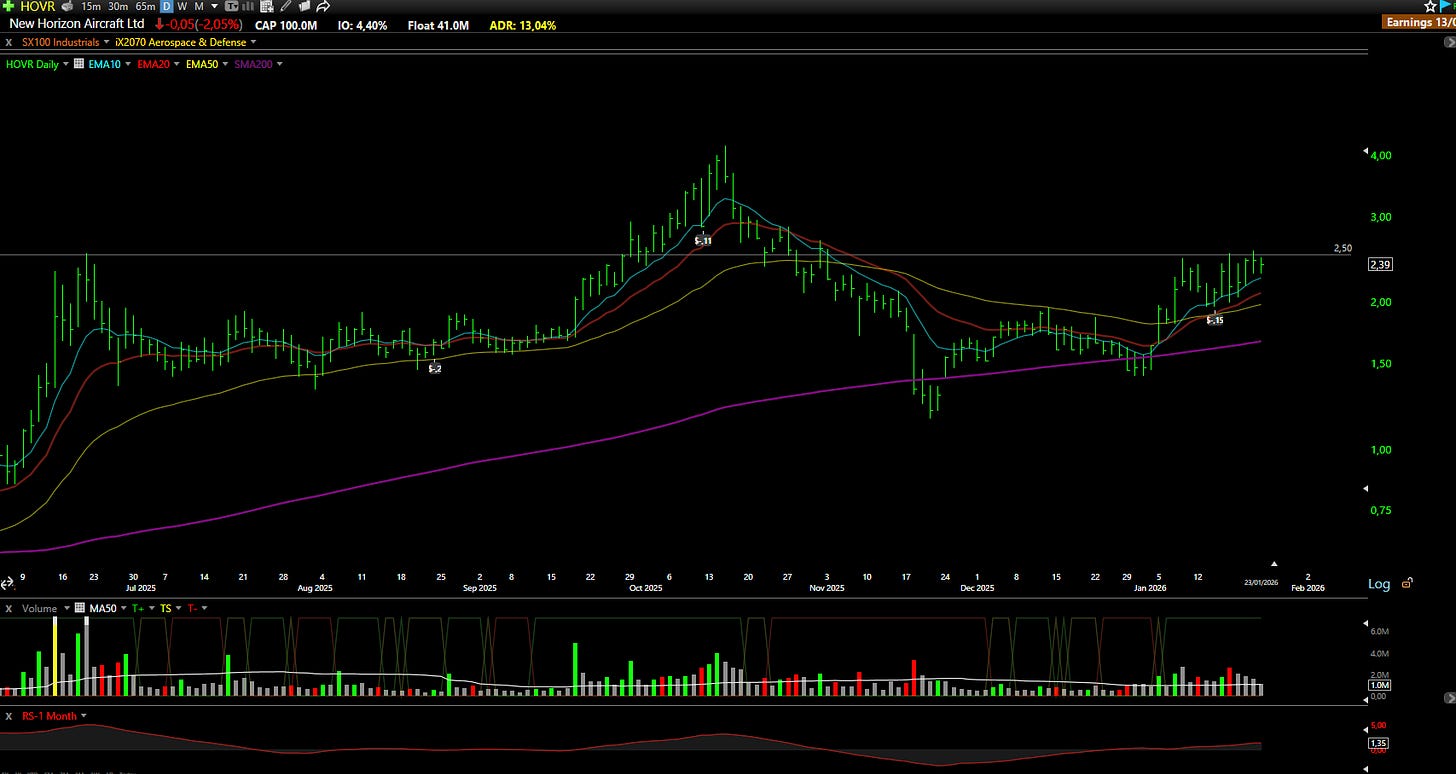
HOVR: New Horizon Aircraft Ltd ⚠️
Cosa fanno: Un’azienda aerospaziale canadese che sviluppa velivoli ibridi elettrici a decollo e atterraggio verticale (eVTOL)
Perché seguirla? New Horizon Aircraft, a Toronto, è passata da modifiche per l’aviazione generale e applicazioni militari a eVTOL pensati per superare i limiti degli elicotteri: più velocità, meno costi e maggiore durata. A maggio 2025 il prototipo ha completato il primo volo di transizione al mondo con sistema fan-in-wing: ventole nelle ali, aperte solo per decollo e atterraggio, poi richiuse per volare come un aereo convenzionale, consumando meno e aumentando la sicurezza. Il prototipo a grandezza naturale è previsto a fine 2026, con test da inizio 2027 e certificazioni FAA e Transport Canada. Cavorite X7 combina turbina Pratt & Whitney PT-6A e sistemi elettrici, riducendo la dipendenza dalle batterie e consentendo impieghi con meteo difficile. Vola per il 98% del tempo come un aereo convenzionale. Il costo stimato è 1,93 dollari per passeggero-miglio contro 4,64 per il Bell 429, una riduzione indicata del 58-64% e velocità quasi il 90% maggiore. La possibile certificazione Flight Into Known Icing permetterebbe il volo con formazione di ghiaccio nota, essenziale in Canada e Nord Europa.
Quadro tecnico: HOVR mostra forza relativa rispetto a JOBY e ACHR. Da inizio gennaio segna minimi crescenti e si avvicina a 2,50 dollari, resistenza respinta circa tre volte questo mese. La media esponenziale a 10 giorni offre sostegno: finché regge, il quadro resta rialzista e suggerisce accumulazione prima di un possibile breakout.
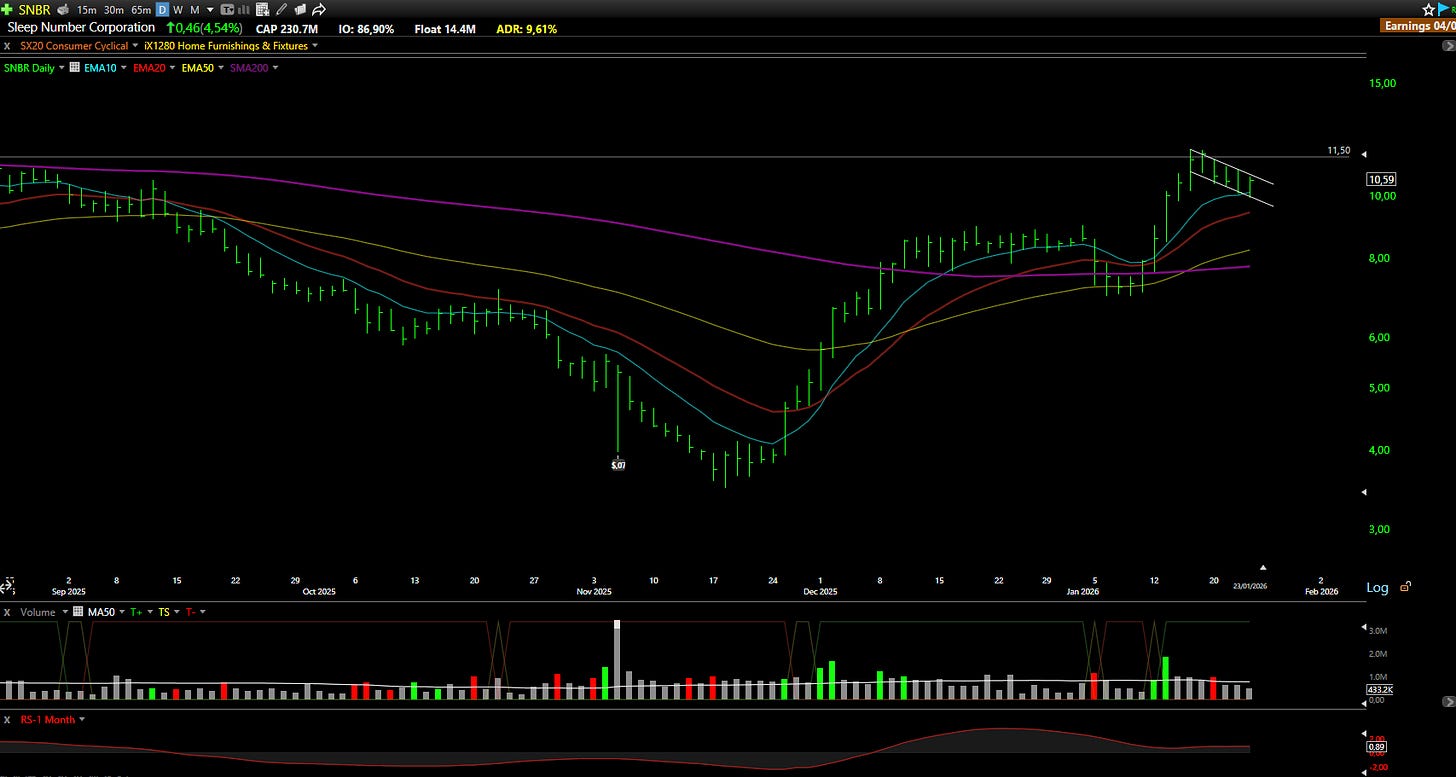
SNBR: Sleep Number Corporation ⚠️
Cosa fanno: Un’azienda specializzata in materassi ad aria regolabili di fascia alta, che progetta, produce e vende direttamente
Perché seguirla? Il nuovo management di Sleep Number taglia i costi e cerca di riavviare la crescita in un contesto difficile per i consumi. Rivede gamma e strategia commerciale per raggiungere clienti più sensibili al prezzo. Una modifica all’accordo di credito dà flessibilità, ma serve tornare redditizi per rispettarne i vincoli. Alla ICR Conference il CEO ha confermato l’obiettivo di margine EBITDA pro forma dell’8%, con potenziale oltre i precedenti massimi se ripartono i ricavi. Un letto a prezzo inferiore può ampliare la clientela. Il grafico riflette il possibile rilancio; le numerose posizioni short sul flottante potrebbero amplificare i rialzi.
Quadro tecnico: Il titolo sale circa il 200% in due mesi, con cedimento e recupero a inizio gennaio. Lo seguiamo dal consolidamento di fine dicembre 2025. Ora corregge verso la media esponenziale a 10 giorni con volumi inferiori al rialzo precedente. È volatile e difficile da trattare; il livello del breakout settimanale è 11,50 dollari. Mantenerlo confermerebbe la tendenza e preparerebbe un’altra salita.
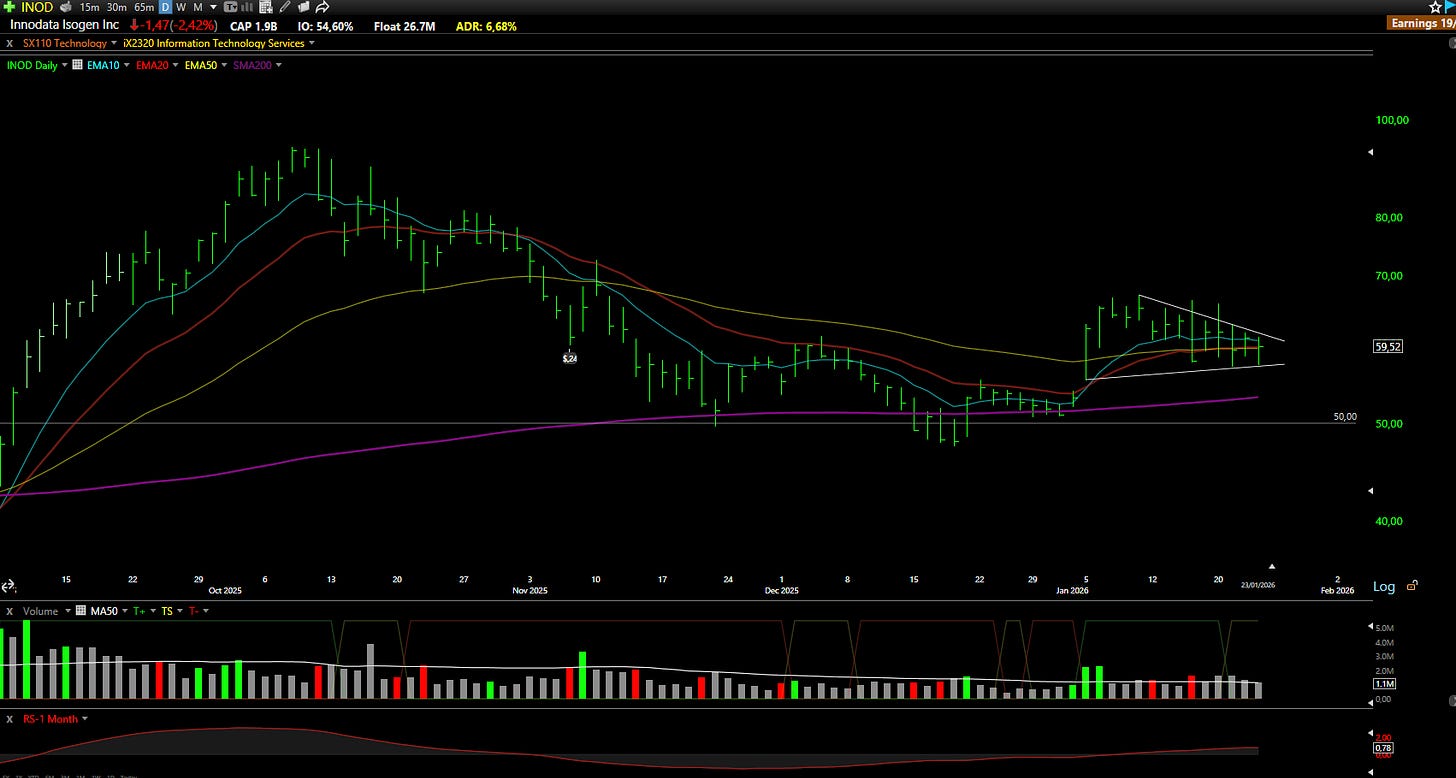
INOD: Innodata Inc 📊
Cosa fanno: Un'azienda di data engineering e servizi AI
Perché seguirla? Innodata cresce con forza, ma interessano soprattutto le prospettive. Nel terzo trimestre i ricavi sono stati 62,6 milioni di dollari, +20% annuo. DDS (Digital Data Solutions), l’attività AI, pesa l’88% dei ricavi ed è cresciuta del 23%; gli altri segmenti sono Synodex e Agility. L’84% dei ricavi è americano e un cliente vale il 56% del trimestre. Le stime sono 247 milioni nel 2025 e potenzialmente 350 nel 2026, grazie a nuovi contratti e diversificazione. Il management cita sette aree strategiche, tra cui dati per preaddestramento, settore federale, AI sovrana, Enterprise AI, AI agentica e Modal Safety. Le opportunità includono conferme verbali di espansione con il cliente principale e di un contratto da 6,5 milioni con un’altra grande società tecnologica; cinque nuovi clienti Big Tech in chiusura; un contratto firmato da 42 milioni e uno atteso da 26 per dati di preaddestramento; un contratto federale da 25 milioni. Da monitorare le vendite di azioni degli insider negli ultimi mesi.
Quadro tecnico: INOD offre esposizione a software e dati AI nel tema dei data center. Ha formato un minimo a 50 dollari, supporto settimanale importante. Le medie principali convergono intorno a 60, la resistenza decisiva. Il supporto ripetuto a 57 la settimana scorsa permette un rischio definito se supera 60 con volumi, confermando una nuova fase rialzista.
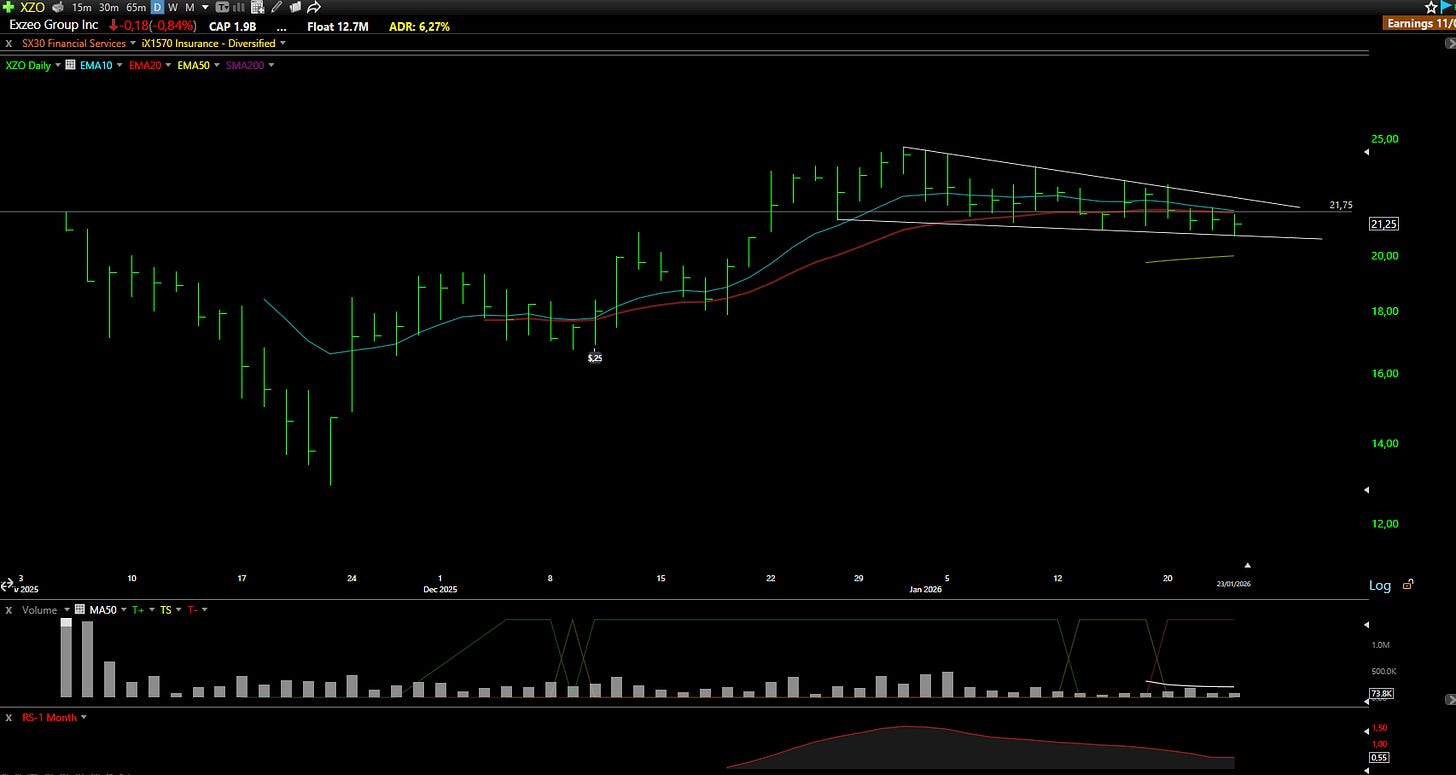
XZO: Exzeo Group Inc ⚠️
Cosa fanno: Una società tecnologica per le assicurazioni danni e responsabilità civile
Perché seguirla? Exzeo nasce nel 2012 nell’unità tecnologica di HCI Group, assicuratore delle abitazioni. Gestisce preventivi, polizze, sinistri, dati e rendicontazione per compagnie e agenti del ramo danni, con analisi avanzata del rischio. Dopo l’IPO, oltre 90 milioni di azioni danno una valutazione di circa 1,89 miliardi di dollari al prezzo d’offerta. I ricavi passano da 45 milioni nel 2022, con perdita operativa di 37 milioni, a 88 milioni nel 2023, con utile operativo di 2, e a 134 milioni nel 2024, +52%, con utile operativo di 38. Nel 2025 i ricavi crescono dell’80% e il margine operativo GAAP raggiunge il 48%. Crescita, redditività, valutazione relativamente ragionevole e management esperto ne fanno una nuova quotata interessante.
Quadro tecnico: Dopo il debutto e il calo successivo il titolo forma il primo manico. È appena sotto il prezzo di IPO, con medie esponenziali a 10 e 20 giorni come resistenza. Serve superarle nettamente prima di puntare ai massimi iniziali verso 25 dollari: una configurazione con rischio contenuto per chi attende conferma.
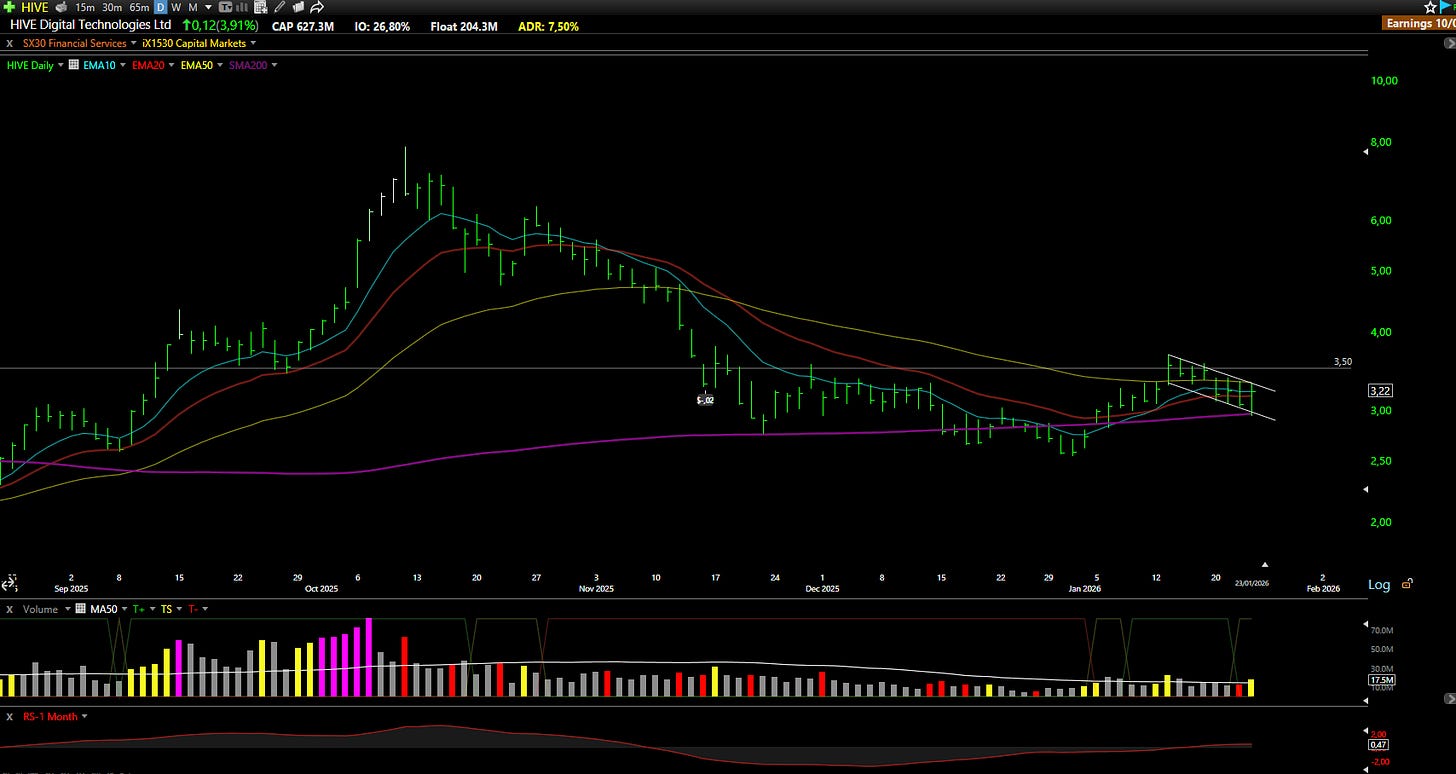
HIVE: HIVE Digital Technologies Ltd
Cosa fanno: Una società di infrastrutture digitali che unisce mining di Bitcoin su larga scala e attività emergenti di calcolo ad alte prestazioni (HPC)
Perché seguirla? HIVE gestisce mining e HPC in Paraguay, Svezia e Canada e investe in data center per AI generativa, apprendimento automatico ed elaborazione in tempo reale. Gestione dell’energia, raffreddamento e infrastrutture del mining sono competenze trasferibili ai data center HPC Tier III. Nel breve, però, il Bitcoin resta centrale. A novembre 2025 la capacità di mining raggiungeva 23 EH/s, oltre il 250% in più da inizio anno; a dicembre HIVE ha estratto oltre 300 BTC. La capitalizzazione di 600 milioni di dollari rispetto a ricavi previsti di 479,7 milioni nel 2027 appare ragionevole. La diluizione storica ha pesato sulla valutazione. La consideriamo un’operazione di swing trading, non una posizione di lungo periodo, esposta sia a data center sia a crypto. Un mercato crypto più caldo potrebbe favorire un secondo rialzo come nell’autunno 2025.
Quadro tecnico: La settimana scorsa il titolo ha trovato supporto sulla media semplice a 200 giorni e recuperato le esponenziali a 10 e 20. Resta sotto la 50 giorni esponenziale, resistenza attuale. Una bandiera stretta permette di anticipare il breakout con rischio relativamente contenuto; il livello decisivo è però la resistenza settimanale a 3,50 dollari. Superarla con volumi potrebbe portare verso il primo obiettivo a 5.
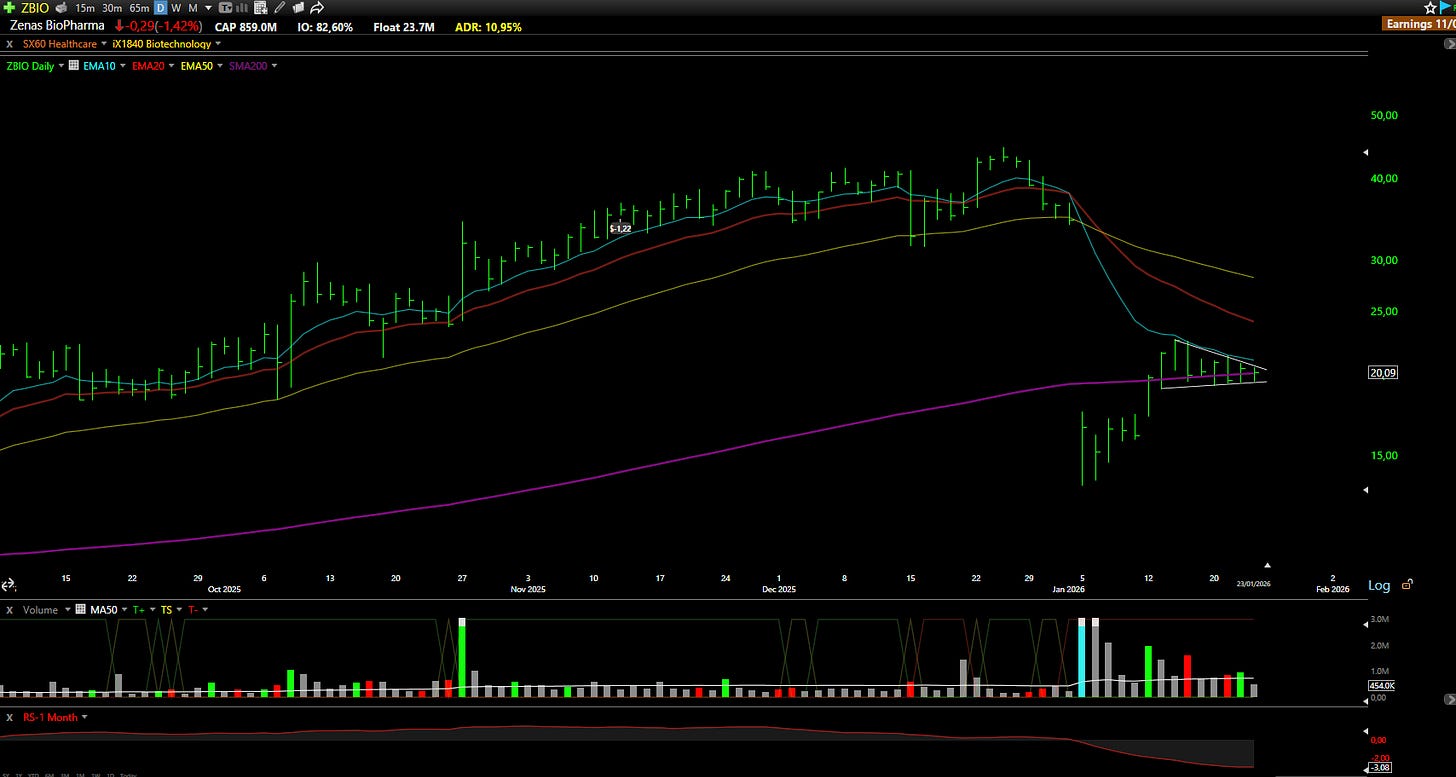
ZBIO: Zenas BioPharma Inc 📊
Cosa fanno: Un'azienda biofarmaceutica che sviluppa nuove terapie immunologiche
Perché seguirla? Zenas BioPharma resta interessante dopo il calo seguito ai risultati di fase 3 INDIGO. Obexelimab ha raggiunto l’obiettivo primario nella malattia correlata alle IgG4, ma il confronto tra studi con UPLINZA di Amgen ha indicato una riduzione inferiore delle riacutizzazioni. L’azienda prepara la domanda BLA nel secondo trimestre 2026 e la MAA nella seconda metà dell’anno. I dati positivi di fase 2 Moonstone nella sclerosi multipla recidivante sono un altro catalizzatore. La cassa, equivalenti e investimenti ammontano a circa 300 milioni di dollari. A ottobre 2025 un collocamento privato ha raccolto 120 milioni a 19 dollari, vicino ai prezzi attuali. Gli insider hanno comprato a ottobre e gennaio; il 7 gennaio 2026 il CEO ha acquistato oltre 1,5 milioni di dollari di azioni.
Quadro tecnico: Il titolo consolida sul supporto della media semplice a 200 giorni, con rischio molto stretto. Fondamentali, acquisti degli insider e quotazione recente offrono elementi per un possibile breakout. Un’uscita rialzista renderebbe il rapporto rischio/rendimento particolarmente favorevole a chi sa attendere.
I titoli qui sotto non sono entrati nella selezione principale, ma li seguiamo per un motivo. Li abbiamo esaminati: ora valutate se sono adatti al vostro metodo.
Altre opportunità, meno rumore.
⚡📋 Titoli selezionati dai filtri: Quick Picks
EKSO - Ekso Bionics Holdings Inc
XTIA - XTI Aerospace Inc
ABAT - American Battery Technology Company
FND - Floor & Decor Holdings Inc
RMTI - Rockwell Medical Inc
«La scelta più controcorrente non è opporsi alla folla, ma pensare con la propria testa».
Peter Thiel
Avvertenza: questa analisi ha finalità informative e non costituisce consulenza finanziaria. Svolgi sempre le tue verifiche e consulta un consulente finanziario abilitato prima di prendere decisioni d’investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Ogni domenica analizziamo fino a dieci titoli e pubblichiamo la lettura del mercato. L’abbonamento include tutte le analisi, i livelli operativi e le nostre posizioni in diretta nella chat. La parte gratuita arriva via email.Every Sunday, we analyze up to ten stocks and publish our market view. A subscription includes the full research, price levels and our live positions in the chat. The free section arrives by email.