
Enphase (ENPH) e rotazione dai tecnologici ai difensivi | Radar 73
Volume 73
La Gerarchia del Dolore
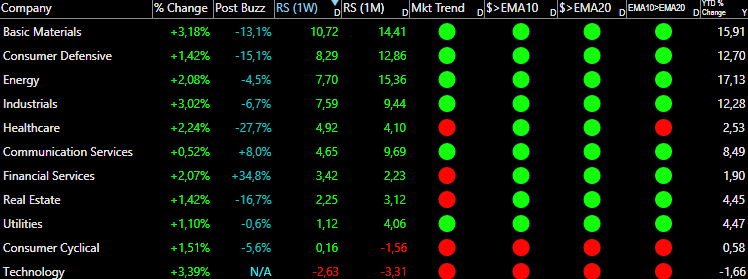
I mercati, come ogni organismo sotto stress, mostrano la loro natura quando la pressione aumenta. Ora vediamo l’ordine naturale completamente rovesciato: qualcosa che dovrebbe farti drizzare le orecchie anche se sei mezzo ubriaco ed esausto.
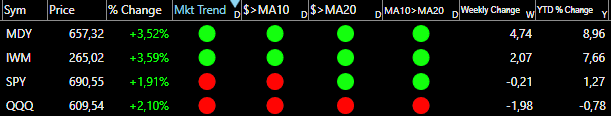
Le small cap, quei bastardi combattivi che nessuno ama e che di solito vengono massacrati per primi quando le cose vanno male, tengono il fronte. Le medie capitalizzazioni seguono, ammaccate ma in piedi. Poi arriva l’S&P 500, zoppicante come un animale ferito che cerca di restare nel branco.
E in fondo, a perdere sangue? Il Nasdaq. I tuoi adorati tecnologici. Quelli che per tre anni tutti ti hanno venduto come «il futuro». Li stanno facendo a pezzi.
È una rotazione: il capitale cerca sicurezza. Il mercato sta dicendo qualcosa, se sei abbastanza sobrio da ascoltare.
I nostri indicatori, quelli che abbiamo costruito e su cui rischiamo denaro nostro, sono in allarme rosso. Rosso pieno.
Fermati, guarda da entrambe le parti e, per l’amor di Dio, non pensare di essere immortale oggi solo perché ieri sei sopravvissuto.
Le criptovalute hanno vissuto una settimana da rimettere in discussione le proprie scelte di vita. Bitcoin ha perso il supporto, le altcoin sono evaporate. I book degli ordini sembravano una città fantasma alle tre del mattino: nessun compratore, solo vento nelle strade vuote.
Tre elementi hanno creato questa tempesta:
L'effetto Warsh. Kevin Warsh viene proposto alla presidenza della Fed e l’euforia speculativa che sosteneva le crypto comincia a vacillare. Il mercato teme una linea monetaria più restrittiva e la fine del denaro facile. Quel bellissimo, ridicolo casinò costruito su liquidità e umori non reagisce bene quando chiudono i rubinetti.
Esaurimento degli ETF. Ricordi quando il denaro istituzionale doveva salvarci, portando stabilità e legittimità? I flussi si sono invertiti. Gli investitori professionali entrati nell’euforia ora escono senza voltarsi.
Book degli ordini sottili. Quando i grandi investitori hanno deciso di vendere, dall’altra parte non c’era nessuno. Le proposte d’acquisto sono scomparse e il mercato è sceso in gap, come una botola sotto i piedi. Succede quando la liquidità è un’illusione, tutti sono esposti al rialzo e nessuno vuole restare con le perdite.
Vuoi capire dove si posizionano gli operatori importanti? Guarda i settori più forti. Non sono sexy e non ti faranno invitare ai cocktail negli Hamptons, ma il segnale è chiaro.
Materiali di base. Beni di consumo difensivi. Energia.
Questi sono i settori in cui si ruota quando si ha paura. Quando vuoi un valore tangibile. Quando vuoi qualcosa di reale che puoi toccare, qualcosa che non evapora se la narrazione cambia.
Attività del mondo fisico che generano cassa, a prescindere dal giudizio di qualche investitore di venture capital sulla loro capacità di «rivoluzionare» il settore.
Vale il principio taoista di seguire la corrente. Combattere il mercato è il modo di farsi strappare la faccia. L’ego costa caro e l’ostinazione è un lusso che non possiamo permetterci.
La settimana scorsa siamo usciti da posizioni speculative ad alto beta che perdevano slancio. Non ci sposiamo le operazioni: quando il grafico cede, usciamo. Senza drammi o ripensamenti, eseguiamo il piano.
Abbiamo aperto due nuove posizioni nel petrolio e gas e nei consumi ciclici.
Seguiamo la forza relativa, anziché AI, data center e altri oggetti del desiderio. Andiamo dove il denaro scorre davvero, non dove vorremmo che scorresse.
Sono posizioni entusiasmanti? No. Faranno colpo durante una cena? Nemmeno.
Le violente inversioni di venerdì hanno distrutto molte configurazioni pulite. Ora i rapporti rischio/rendimento fanno schifo e i grafici sembrano scene del crimine.
Potremmo riempire lo spazio con una lista di idee mediocri e configurazioni incomplete dai risultati dubbi.
Potremmo darti qualcosa da fare, solo per farti sentire occupato.
A volte la scelta migliore è non intervenire, osservare e aspettare che il mercato offra una configurazione pulita.
Gli ultimi articoli:
Ogni titolo ha un indicatore di rischio: ⚠️ Alto | 📊 Medio | 🛡️ Basso.
Dipende da volatilità, flottante, quadro tecnico e fondamentali. Dimensionate le posizioni di conseguenza.
📈 La configurazione gratuita: sfruttiamola al meglio
ENPH: Enphase Energy 📊
Cosa fanno: Un fornitore leader di sistemi di energia solare basati su microinverter
Perché seguirla? Enphase ha superato le attese di Wall Street su ricavi e redditività nel quarto trimestre, una sorpresa positiva in un settore in difficoltà da anni. L’Europa resta debole, con vendite ai minimi pluriennali, ma il mercato americano mostra stabilizzazione e crescita.
Negli Stati Uniti gli acquisti effettivi dei clienti finali, non soltanto le spedizioni ai distributori, sono cresciuti di oltre il 20% sul trimestre, ai massimi da oltre due anni. È domanda reale, non semplice accumulo di scorte nei canali. Il management cita acquisti anticipati per beneficiare delle regole safe harbor prima di possibili cambi normativi, nuove soluzioni di finanziamento, nuovi prodotti, elettricità più cara che favorisce il solare e attese di tassi più bassi per finanziare gli impianti.
L’AI aumenta enormemente la domanda elettrica dei data center. L’urgenza di ampliare la capacità energetica può favorire il solare: se lo scenario si concretizza, l’intero settore potrebbe beneficiare di sostegno nel 2026 e oltre.
Il 5 febbraio 2026 il CEO di Enphase ha inoltre comprato circa 250.000 dollari di azioni. Non è una garanzia di rendimento, ma segnala fiducia: difficilmente un dirigente investe capitale personale senza ritenere favorevole il rapporto rischio/rendimento.
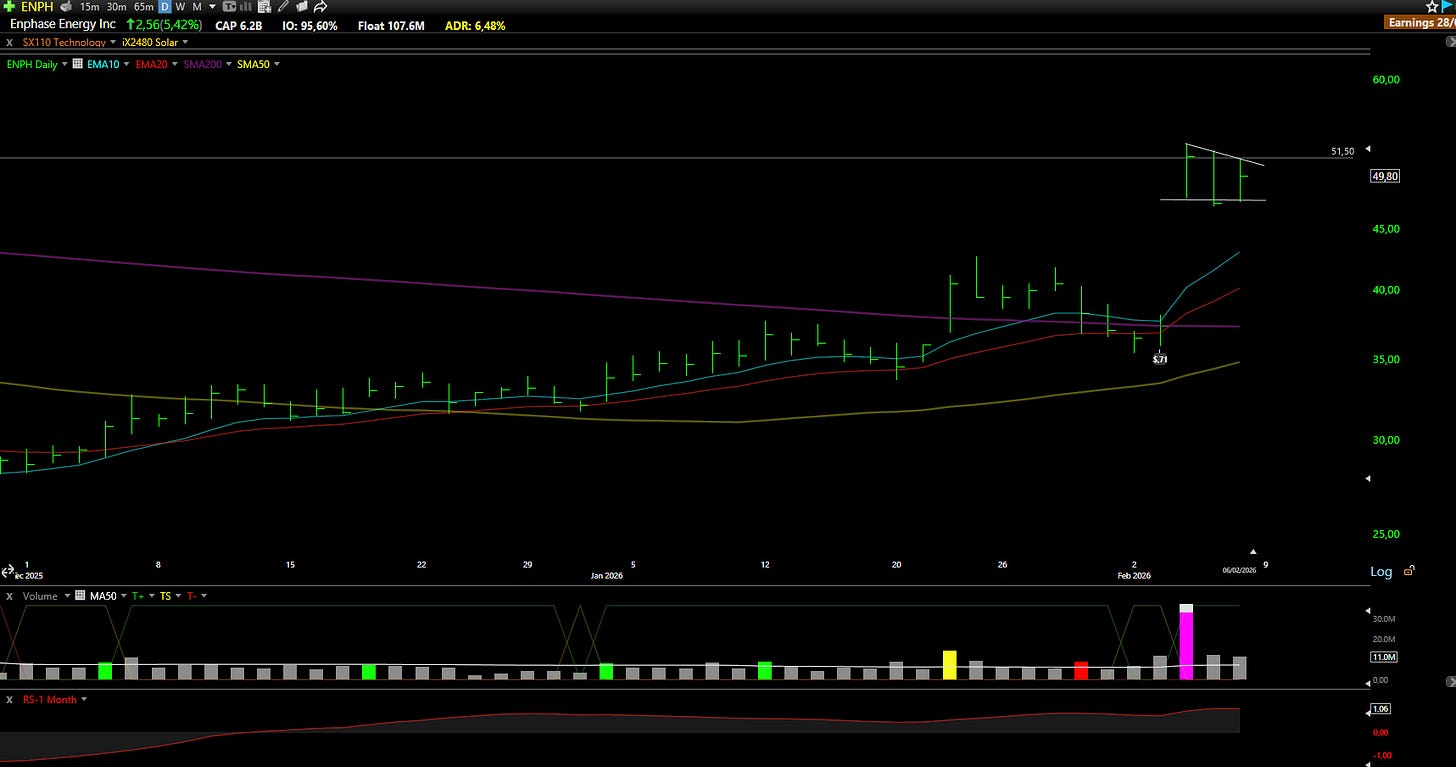
Quadro tecnico: La trimestrale ha prodotto volumi quasi cinque volte la media giornaliera, evidenziati dalla barra viola: interesse istituzionale consistente. Il gap rialzista lascia supporto a 47,50 dollari e resistenza immediata a 51,50. Il prezzo è distante dalle medie: sarebbe salutare un breve consolidamento. Altre due sedute laterali con volumi in calo e un dimezzamento dell’escursione media giornaliera permetterebbero un ingresso a rischio minore e uno stop più stretto.
Perché non aspettiamo domenica
I mercati non seguono i nostri orari. Gli ingressi migliori a basso rischio non aspettano educatamente la newsletter del fine settimana.
Si presentano quando si presentano. Se non siete pronti, li perdete.
Gli abbonati ricevono avvisi in tempo reale: ingressi precisi, stop, dimensioni delle posizioni e ragioni di ogni operazione. Le stesse informazioni con cui gestiamo il nostro capitale.
Chi segue gratuitamente riceve una sola selezione la domenica.
Ti sembra un vantaggio?
Cosa comprende Premium
📊 Watchlist Elite (7-9 titoli)
Ogni selezione passa attraverso un’analisi finanziaria, una valutazione tecnica e un esame strategico.
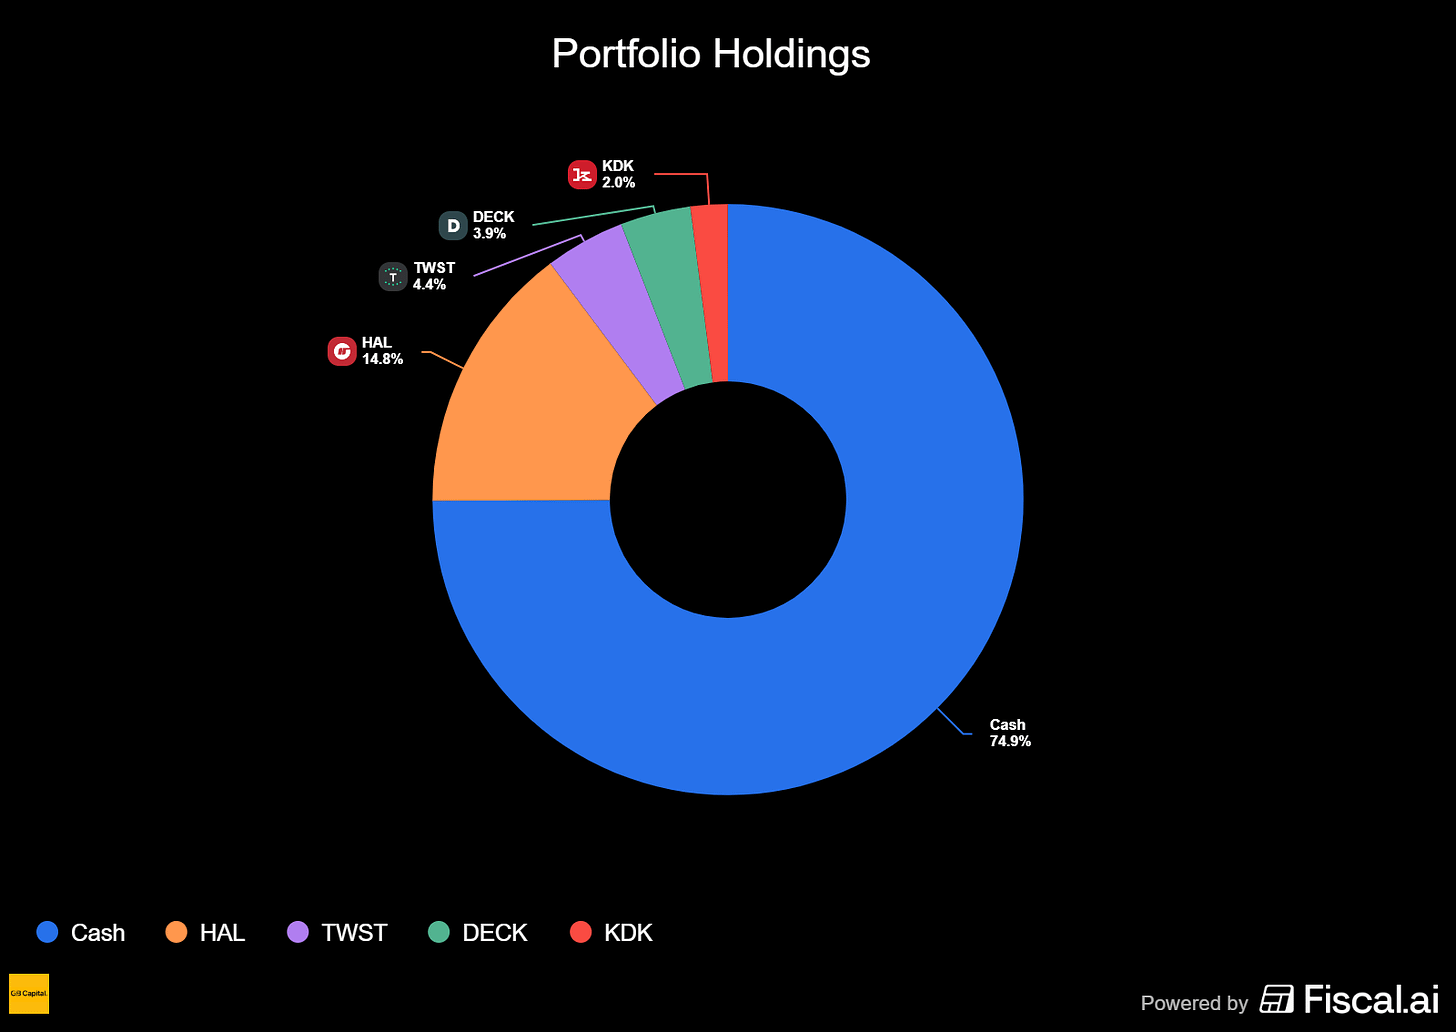
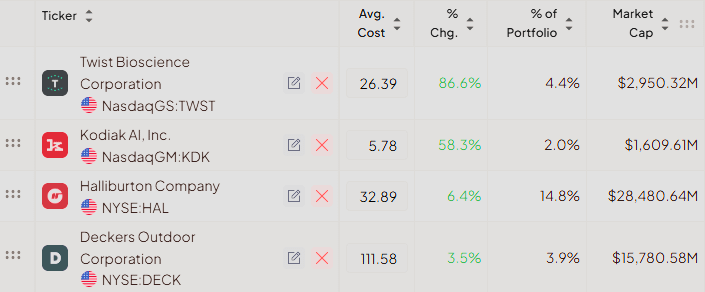
💼 Trasparenza completa del portafoglio
Tutte le nostre posizioni, prezzi d’ingresso, profitti e perdite attuali e livelli di stop. Denaro vero, rischio reale.
⚡ Avvisi operativi in tempo reale (accesso alla chat)
Qui si vede il nostro vantaggio operativo: ingressi precisi, stop e dimensionamento delle posizioni. In tempo reale, senza ritardi.
🎯 Selezione rapida (5 titoli)
Altre configurazioni che non soddisfano del tutto i criteri della selezione principale, ma meritano attenzione.
💬 Accesso chat
Segui il nostro ragionamento in tempo reale, fai domande e osserva come gestiamo il rischio.
🛠️ Gli strumenti che utilizziamo
Sconti riservati agli abbonati su TC2000, Fiscal.ai e altre piattaforme. Gli stessi strumenti, a condizioni migliori.
Chi siamo
Prima imprenditori, poi trader. Abbiamo ricoperto il ruolo di CEO: sappiamo riconoscere un’azienda capace di realizzare i propri obiettivi.
39 euro al mese o 299 all’anno. Meno di un’operazione in perdita. Disdite quando volete.
Aggiornamenti del portafoglio e nuove posizioni:
⚡ Analisi supportata dall’AI e verificata dal team: informazioni di mercato selezionate dai dati Premium di Fiscal.ai. Esplora ora →
💎📈 Watchlist Elite: i titoli principali per gli abbonati
ANL: Adlai Nortye Ltd ⚠️
Cosa fanno: Un'azienda biofarmaceutica a stadio clinico che sviluppa terapie di oncologia mirate, con un focus sugli inibitori di pan-RAS per i tumori difficili da trattare.
Perché seguirla? I recenti successi clinici hanno riacceso l’interesse per le terapie dirette contro RAS. La settimana scorsa abbiamo analizzato Erasca (ERAS), che segue un approccio simile. Adlai Nortye lavora su una tecnologia comparabile, ma capitalizza circa un decimo: un rapporto rischio/rendimento da approfondire.
L’azienda ha chiuso un collocamento privato da 140 milioni di dollari a 6,50 per azione. Hanno partecipato Cormorant Asset Management, Columbia Threadneedle, Balyasny Asset Management, Point72 e Casdin Capital: investitori istituzionali esperti nella sanità. La loro presenza suggerisce un esame approfondito della base scientifica.
Il principale candidato, AN9025, è un inibitore pan-RAS. Lucid Capital ha avviato la copertura con Buy e obiettivo a 11 dollari, indicando il valore potenziale dei dati clinici nel ridurre l’incertezza. I dati preclinici appaiono competitivi, per alcuni potenzialmente i migliori della categoria. Ma il passaggio dal laboratorio a una terapia approvata è lungo e pieno di possibili fallimenti.
Adlai Nortye ha sede in Cina: trasparenza contabile, supervisione normativa e tensioni geopolitiche aggiungono rischi da valutare. La qualità degli investitori del finanziamento offre comunque qualche elemento rassicurante.
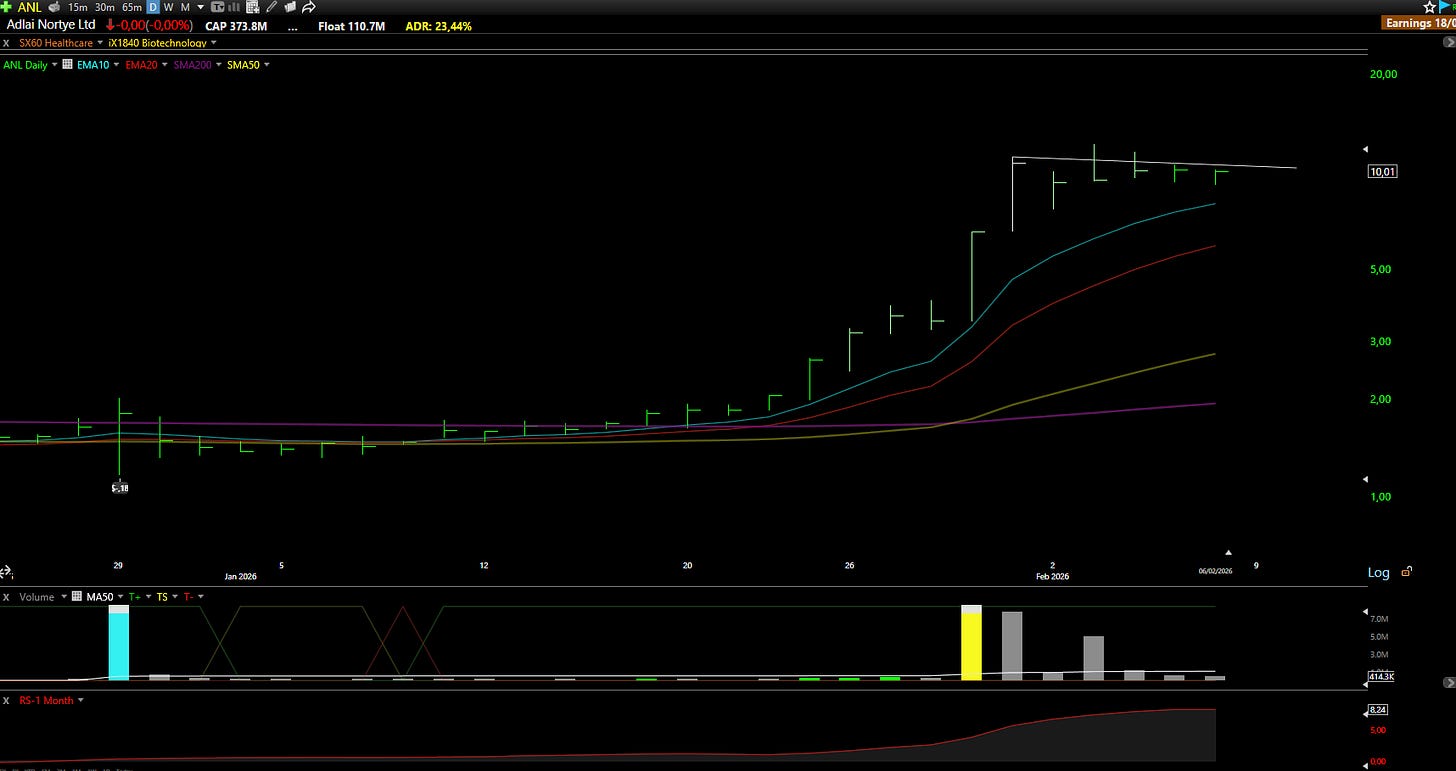
Quadro tecnico: Il titolo forma una bandiera stretta con volumi in calo. Nelle ultime due sedute l’escursione media giornaliera si è quasi dimezzata, suggerendo accumulazione. Il supporto a 9 dollari ha retto più test. Altri due o tre giorni di consolidamento, o un ultimo movimento sotto il supporto seguito da recupero, migliorerebbero l’ingresso. È una delle configurazioni più compresse delle small cap biotech, ma la volatilità richiede dimensioni prudenti.
IBRX: ImmunityBio Inc ⚠️
Cosa fanno: Una società di immunoterapia con un prodotto commercializzato e altri programmi in sperimentazione clinica
Perché seguirla? ANKTIVA, il prodotto principale di ImmunityBio, è un superagonista del recettore IL-15, primo della sua classe. Il complesso proteico attiva cellule natural killer e linfociti T contro i tumori, potenziando la capacità del sistema immunitario di combattere il cancro.
Ad aprile 2024 la FDA ha approvato ANKTIVA per il tumore della vescica non muscolo-invasivo (NMIBC) non responsivo al BCG. Sono pazienti con opzioni terapeutiche limitate dopo l’esaurimento delle cure standard. L’approvazione ha trasformato ImmunityBio da azienda di sola ricerca clinica a società con ricavi commerciali.
Nei primi tre trimestri del 2025 i ricavi da prodotti sono stati 74,7 milioni di dollari. I preliminari del quarto trimestre, pari a 38,3 milioni, portano l’anno a circa 113 milioni, +700% annuo. La crescita del 20% sul trimestre suggerisce però che lo slancio iniziale stia rallentando. I volumi venduti aumentano del 750% annuo: a sostenere i ricavi è l’adozione dei pazienti, non il prezzo.
L’Arabia Saudita ha autorizzato ANKTIVA per tumore della vescica e carcinoma polmonare non a piccole cellule metastatico (NSCLC). È la prima autorizzazione nel tumore al polmone e per una formulazione sottocutanea, potenzialmente più comoda per i pazienti. Espandere Paesi e indicazioni d’uso è essenziale per un’azienda con un solo prodotto.
Il deficit accumulato di ImmunityBio supera però 3 miliardi di dollari. Nei nove mesi 2024 la perdita netta è stata oltre 250 milioni, rispetto a una cassa di pari importo. Restano dubbi sulla redditività e sulla necessità di raccogliere altro capitale diluendo gli azionisti. Il fondatore ha sostenuto finanziariamente l’azienda, ma non si può presumere che lo farà per sempre.
Con queste incertezze ci concentriamo sul grafico, senza cercare di prevedere la sostenibilità finanziaria di lungo periodo.
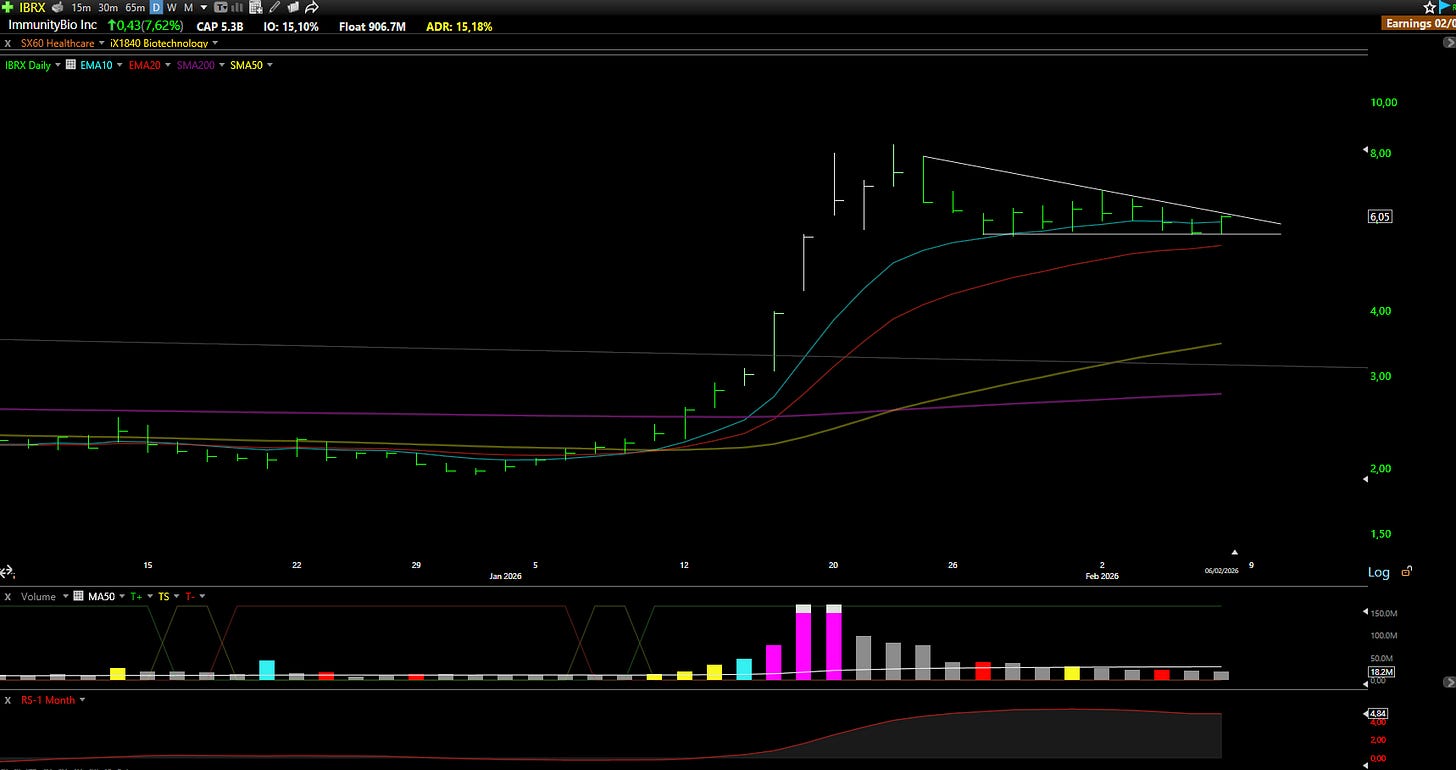
Quadro tecnico: Il titolo ha corretto circa il 30% dai massimi e trova sostegno sulla media esponenziale a 10 giorni, con la 20 poco sotto. È il primo cuneo discendente importante dopo un rialzo superiore al 300%, avvenuto con i maggiori volumi della sua storia e tre sedute eccezionali consecutive, indicate dalle barre viola. Le barre bianche segnalano l’estensione eccessiva al picco; la correzione ha riportato il prezzo a livelli tecnici più ragionevoli. Ora l’escursione media si è dimezzata: la configurazione si stringe e sembra quasi pronta. Sotto 5,50 dollari sarebbe invalidata, con rischio di ulteriore discesa.
Metti il mercato sul pilota automatico e scopri la piattaforma TC2000
Esplora ora →
AAON Inc 📊
Cosa fanno: Un produttore di soluzioni HVAC per applicazioni commerciali e industriali
Perché seguirla? La settimana scorsa abbiamo trattato Watsco (WSO), anch’essa nel riscaldamento e condizionamento. AAON ha però modello e crescita diversi. Vanta uno storico solido di ricavi, utili e cassa, con tre segmenti distinti.
Il primo produce sistemi HVAC parzialmente o interamente su misura, controlli e ricambi: è l’attività tradizionale. Il secondo realizza anch’esso sistemi personalizzati, oltre a batterie specializzate di riscaldamento e raffreddamento. Entrambi generano cassa stabile; l’interesse maggiore riguarda il terzo segmento, BASX.
BASX è specializzata in sistemi di raffreddamento ad alte prestazioni progettati specificamente per i data center iperscala. Queste strutture generano enormi quantità di calore e richiedono soluzioni di raffreddamento sofisticate per mantenere temperature operative ottimali. Mentre l'adozione AI accelera, la domanda di capacità del data center (e dei sistemi di raffreddamento che lo supportano) sta crescendo esponenzialmente.
AAON offre ciò che alcuni definirebbero un’esposizione all’AI «a basso rischio»: le infrastrutture necessarie a prescindere dal software vincente. Se data center e settori collegati continuano a espandersi, BASX dovrebbe sostenere la crescita nei prossimi anni.
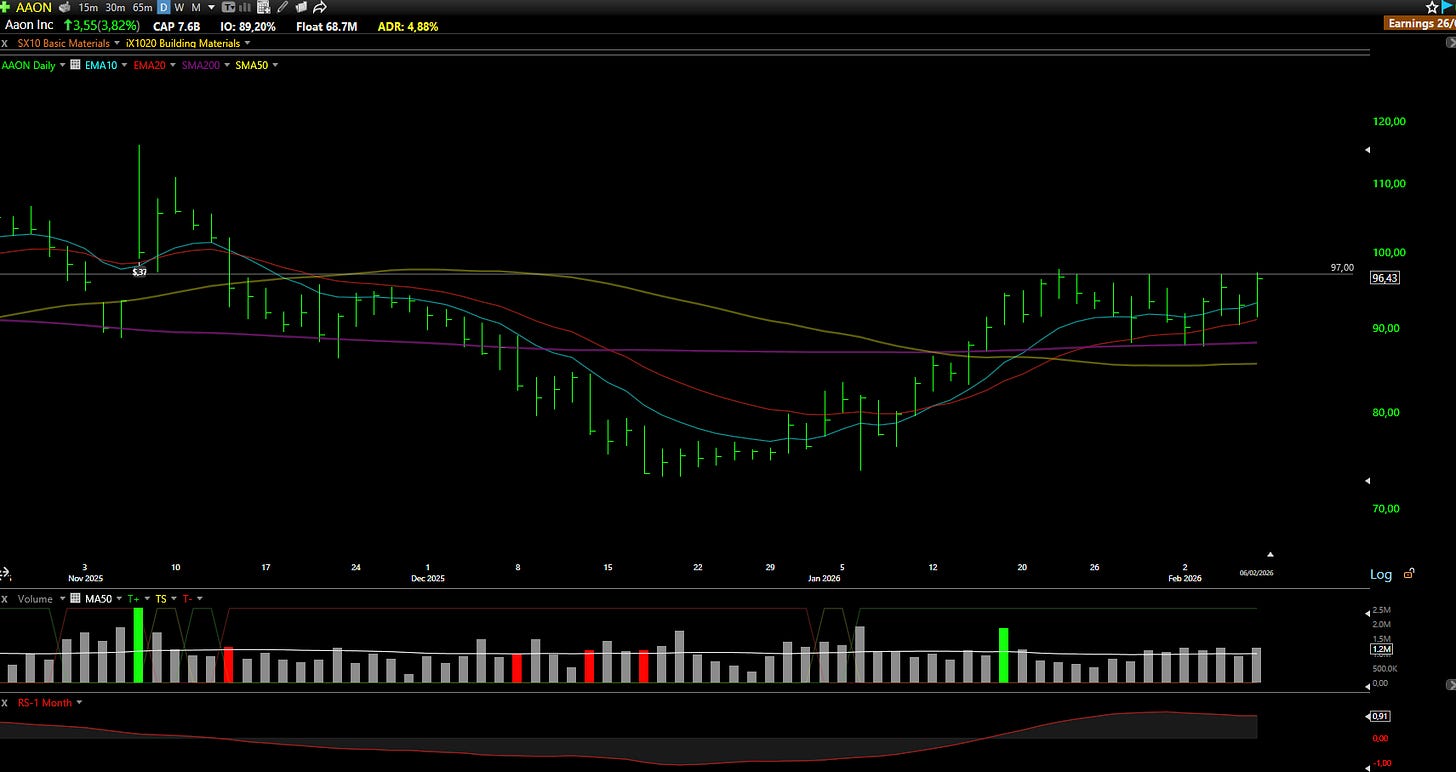
Quadro tecnico: Il titolo ha completato una tazza e forma il manico, con livello decisivo a 97 dollari. La liquidità limitata rende però i movimenti irregolari e soggetti a inversioni. Tra supporto a 88 e resistenza a 97 c’è circa il 10%, troppo per una configurazione a rischio stretto.
Si può attendere un superamento netto di 97 dollari con stop sotto l’ultimo minimo giornaliero, o sotto quello del giorno precedente per limitare il rischio, oppure aspettare un ingresso migliore. La scarsa liquidità richiede tolleranza alla volatilità e stop più ampi rispetto ai titoli liquidi: la posizione va dimensionata di conseguenza.
MOS: The Mosaic Company 🛡️
Cosa fanno: Uno dei maggiori produttori mondiali di fosfati concentrati e fertilizzanti di potassa
Perché seguirlo? I fertilizzanti che produce sono fondamentali per garantire i raccolti e mantenere la catena alimentare globale. Senza questi prodotti, non potevamo utilizzare la terra in modo efficiente o raggiungere i raccolti affidabili che alimentano miliardi di persone.
Mosaic opera in un settore ciclico, con utili sensibili ai prezzi spot delle materie prime. Il business dei fosfati richiede molti capitali e ha recentemente portato i flussi di cassa in negativo. Le restrizioni commerciali globali aggiungono incertezza. La valutazione è molto bassa rispetto a concorrenti e media storica, ma le trappole di valore esistono: un titolo economico può scendere ancora.
Il grafico, però, suggerisce una lettura diversa dai fondamentali.
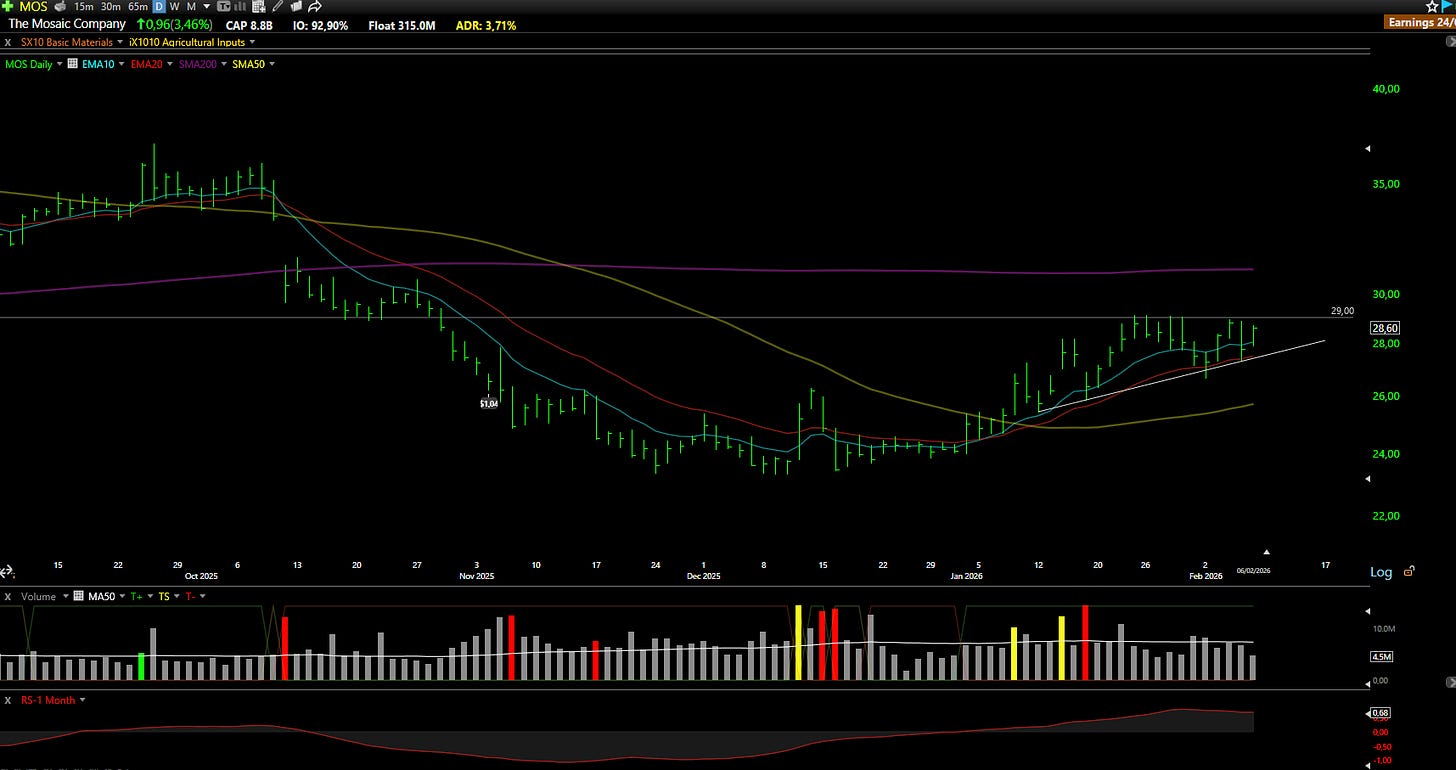
Quadro tecnico: Da novembre 2025 si forma una figura a piattino con manico. Il prezzo ha recuperato le medie esponenziali a 10 e 20 giorni e la semplice a 50; le prime due offrono sostegno costante nelle correzioni.
Il livello decisivo è 29 dollari. Vorremmo una o due inside day, con escursione contenuta in quella della seduta precedente, e volumi ancora in calo: segnali di esaurimento dei venditori e preparazione del prossimo movimento.
La rotazione potrebbe favorire materiali e agricoltura, penalizzati da anni, se i capitali uscissero dai costosi titoli di crescita per cercare settori economici e trascurati. Mosaic potrebbe beneficiarne anche con dubbi fondamentali nel breve.
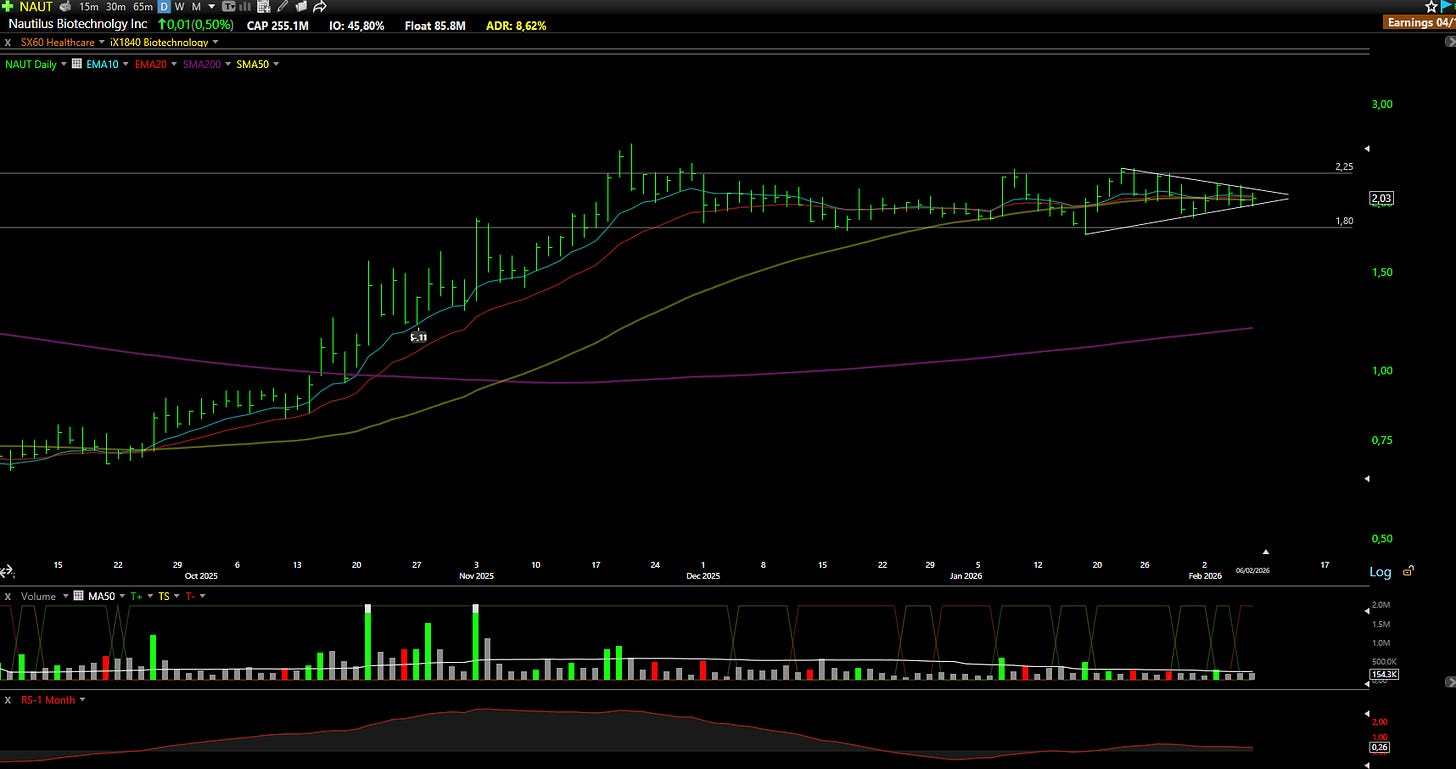
NAUT: Nautilus Biotechnology Inc ⚠️
Cosa fanno: Una società di scienze della vita che sviluppa una piattaforma proteomica di nuova generazione
Perché seguirla? Le proteine sono centrali nelle malattie e bersaglio della maggior parte dei farmaci, ma le tecnologie esistenti forniscono dati incompleti, distorti e di qualità limitata. Nautilus affronta questo ostacolo, che ha rallentato lo studio di Alzheimer, tumori e patologie cardiovascolari.
La tecnologia proprietaria Iterative Mapping analizza contemporaneamente miliardi di singole proteine intatte e converte i segnali biologici in conteggi utilizzabili dai modelli AI. Consente ai ricercatori di studiare reti proteiche e individuare cambiamenti associati alle malattie difficili da rilevare con i metodi convenzionali.
La genomica, lo studio del DNA, è diventata più rapida, economica e accessibile in vent’anni. La proteomica, lo studio delle proteine, vive ora una trasformazione simile. Nautilus punta a guidarla con differenziazione scientifica, proprietà intellettuale e dati di qualità per la ricerca di farmaci assistita dall’AI.
Il mercato potenziale è ampio e cresce, ma i rischi di esecuzione sono elevati. Nautilus passa dai programmi di accesso anticipato alla commercializzazione completa. A novembre 2025 ha installato e collaudato la prima unità per valutazione sul campo al Buck Institute for Research on Aging: un progresso positivo, ma ancora iniziale.
Quadro tecnico: Consolida da circa tre mesi: sul mensile forma una bandiera, sul settimanale un box di Darvas. Prezzi e tre medie principali sono molto compressi. Di solito segue un movimento ampio, ma la direzione non è ancora chiara. Volumi e prezzi delle prossime sedute offriranno indicazioni: qui si osserva e si aspetta.
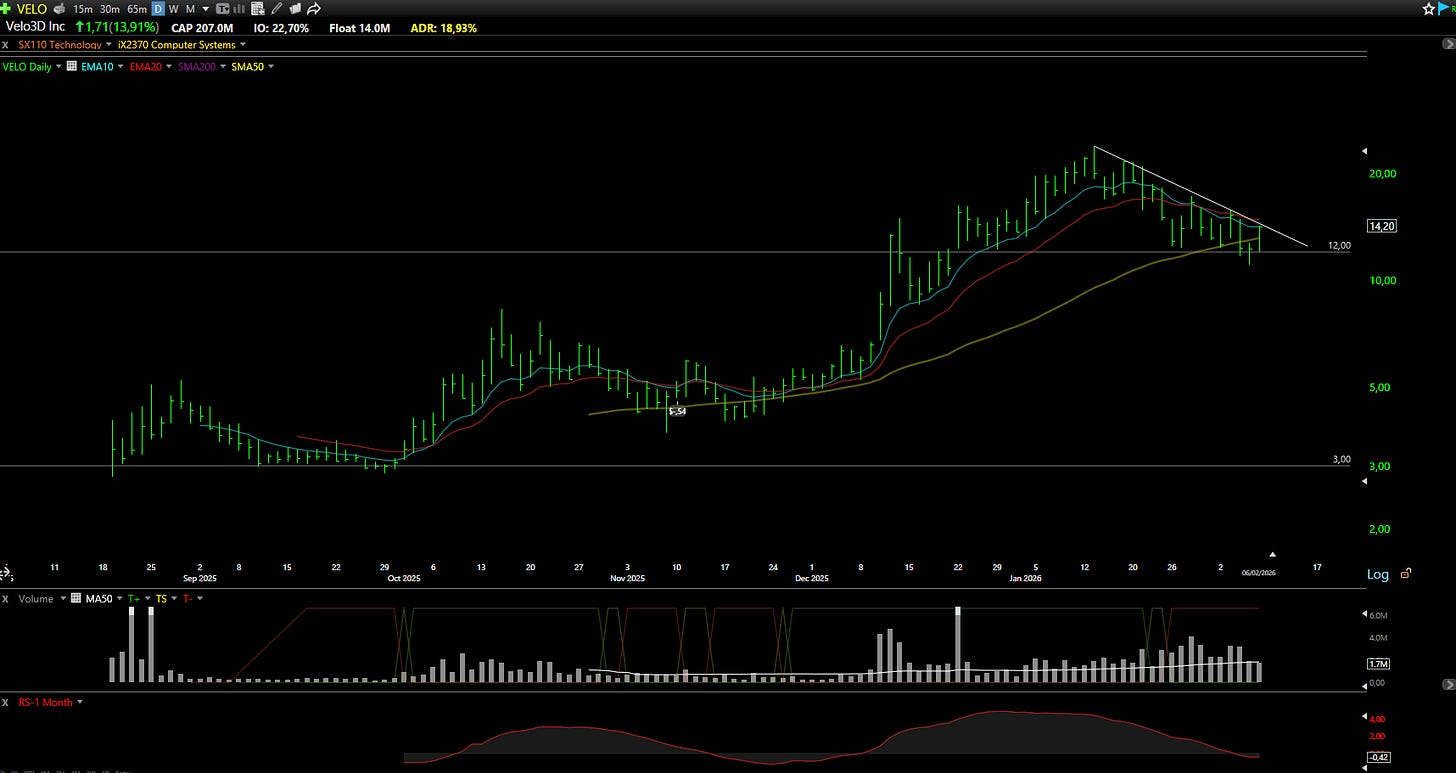
VELO: Velo3D Inc
Cosa fanno: Un fornitore di soluzioni di stampa 3D metalliche avanzate
Perché seguirla? Velo3D offre un sistema completo per produrre componenti metallici impossibili da realizzare con metodi convenzionali. Serve difesa, aerospazio, esplorazione spaziale, energia e apparecchiature per semiconduttori, dove precisione e affidabilità sono essenziali.
Questi clienti si affidano alle capacità uniche di Velo3D per produrre componenti con estrema complessità: pensare ai motori a razzo con intricati canali di raffreddamento interni, parti aerospaziali che devono essere incredibilmente leggere senza sacrificare l'integrità strutturale, o componenti semiconduttori con geometrie interne impossibili da raggiungere con la lavorazione CNC tradizionale. La proposta di valore è chiara: Velo3D permette ai suoi clienti di costruire cose che semplicemente non potevano esistere altrimenti.
L’azienda tenta di passare da ricavi volatili legati all’hardware a un modello più stabile, scalabile e basato su servizi ricorrenti. Se il management riesce nella transizione, e ci sono primi segnali positivi, potrebbe ottenere crescita redditizia e maggiore leva operativa.
Recenti sviluppi sottolineano il posizionamento strategico dell’azienda. Velo3D ha approfondito il suo ruolo nella produzione aerospaziale e di difesa, evidenziando partnership allargate con SpaceX e Anduril, due delle aziende più innovative e ben finanziate nei rispettivi settori. Queste relazioni forniscono sia la visibilità dei ricavi che la convalida delle capacità della tecnologia.
Quadro tecnico: Dopo un rialzo esplosivo il titolo corregge molto, ma la misura è relativa: l’escursione media giornaliera è del 19%. È estremamente volatile e trovare un rischio stretto è difficile. Come un cavallo selvatico, è potente e veloce ma poco controllabile.
Chi considera una posizione dovrebbe usare dimensioni inferiori al solito e stop più ampi per la volatilità. Non è un titolo da portafoglio prudente; per chi tollera il rischio e dimensiona con disciplina, il potenziale può essere rilevante. La volatilità vale in entrambe le direzioni.
I titoli qui sotto non sono entrati nella selezione principale, ma li seguiamo per un motivo. Li abbiamo esaminati: ora valutate se sono adatti al vostro metodo.
Altre opportunità, meno rumore.
⚡📋 Titoli selezionati dai filtri: Quick Picks
CRVS - Corvus Pharmaceuticals Inc
VG - Venture Global Inc
LRN - Stride Inc
CGEM - Cullinan Therapeutics Inc
DIOD - Diodes Inc
«Il mercato azionario racconta i cicli e il comportamento umano che genera reazioni eccessive in entrambe le direzioni».
Seth Klarman
Avvertenza: questa analisi ha finalità informative e non costituisce consulenza finanziaria. Svolgi sempre le tue verifiche e consulta un consulente finanziario abilitato prima di prendere decisioni d’investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Ogni domenica analizziamo fino a dieci titoli e pubblichiamo la lettura del mercato. L’abbonamento include tutte le analisi, i livelli operativi e le nostre posizioni in diretta nella chat. La parte gratuita arriva via email.Every Sunday, we analyze up to ten stocks and publish our market view. A subscription includes the full research, price levels and our live positions in the chat. The free section arrives by email.