
Phibro Animal Health (PAHC) e il calo dei software | Radar 74
Volume 74
Quando la cucina scotta, te ne costruisci una tua
Questa settimana il mercato ha fatto ciò che gli riesce meglio: ha smentito tutti.
Gennaio era iniziato con una Wall Street tanto sbilanciata in avanti da sfiorare il marciapiede. Liquidità ai minimi storici. Coperture? Quali coperture? L’AI era la certezza assoluta, l’operazione per cui avresti ipotecato la casa di tua madre.
Poi, nel giro di poche settimane, il copione si è ribaltato.
Non perché l’AI avesse smesso di funzionare: funziona benissimo, grazie. Qualcuno ha finalmente posto la domanda che nessuno voleva sentire: chi viene travolto da questa tecnologia?
Il problema, a quanto pare, non sono i robot. Sono gli esseri umani che si credevano insostituibili.
La resa dei conti nel software
L’S&P 500 Software Index non ha semplicemente inciampato: è stato trascinato in un vicolo e pestato. Intanto il paniere Goldman di società “resistenti all’AI” sovraperforma come se avesse informazioni riservate. Il messaggio del mercato è chiarissimo: il software non è morto, ma l’epoca dei guadagni facili è finita.
Se il tuo prodotto è poco più di un’interfaccia per un database, una funzione che un ragazzo con un portatile può replicare in un fine settimana usando Claude o ChatGPT, hai un problema.
Sopravvivranno le aziende che gestiscono le attività complicate e delicate, non quelle con l’interfaccia più elegante o la migliore presentazione per il Series B: sistemi di registrazione ufficiali, infrastrutture dati essenziali, processi in cui un errore porta a una causa legale, non a una recensione negativa su Yelp.
La complessità è il nuovo vantaggio competitivo. La responsabilità legale rende un’attività più difficile da sostituire. Il resto è rumore che aspetta di essere compresso in una chiamata API.
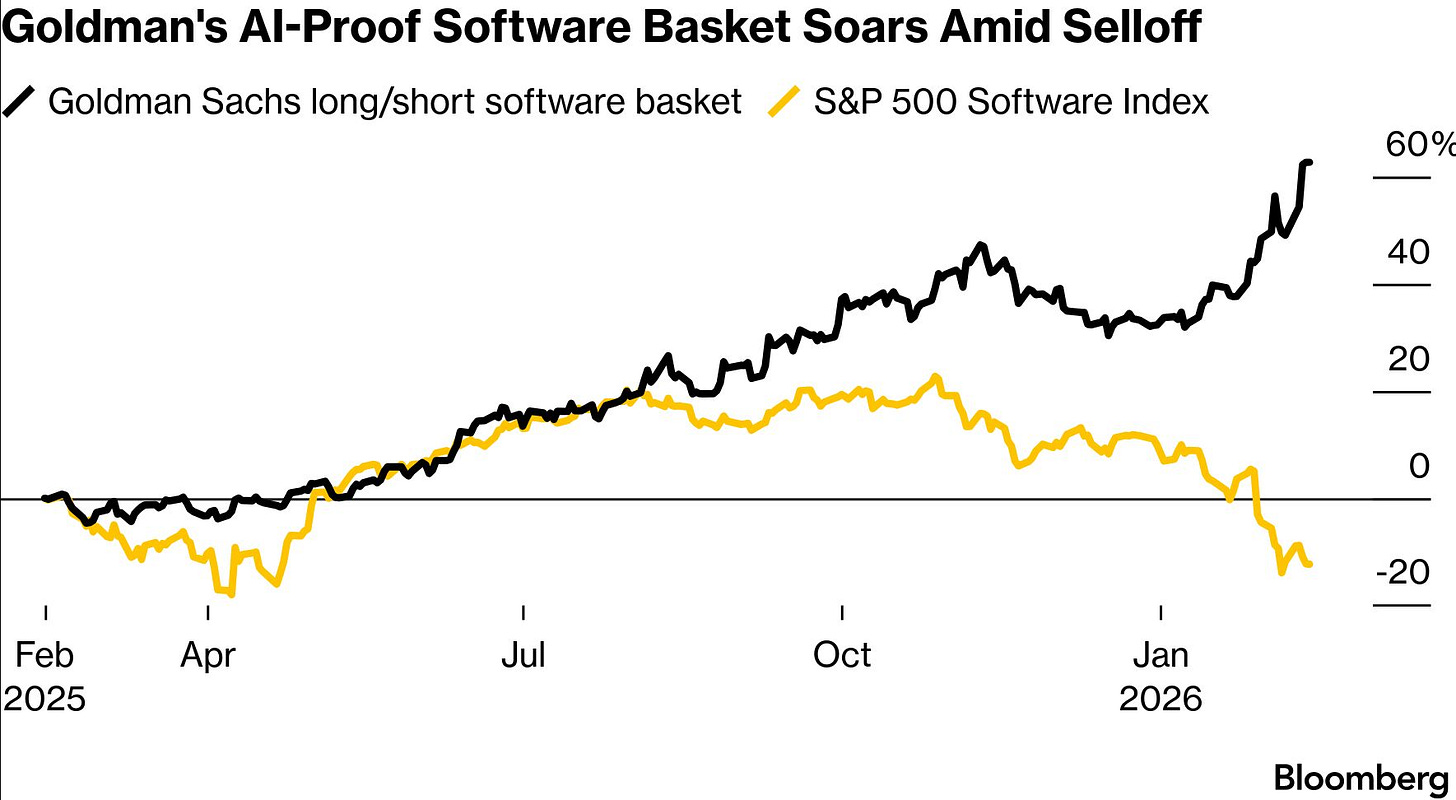
Il contagio si allarga
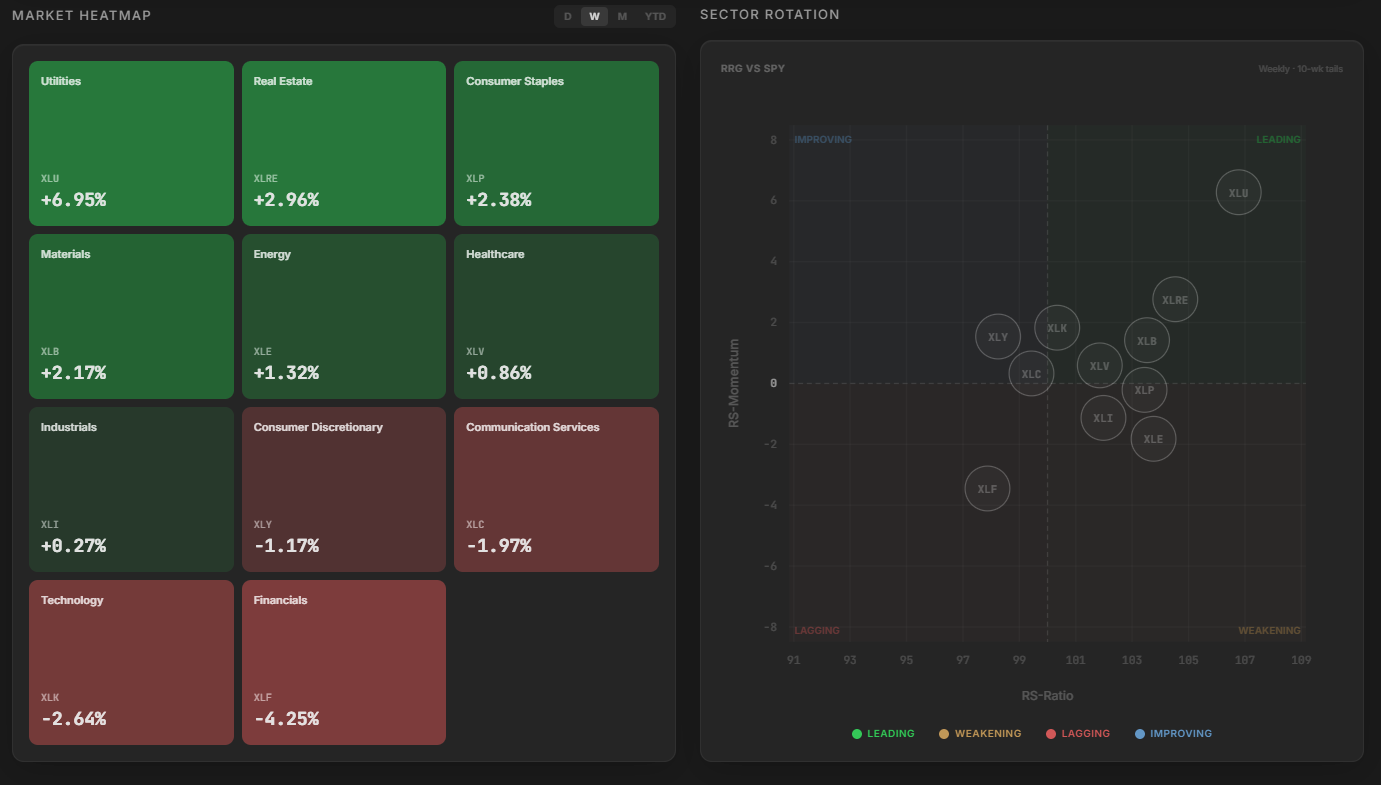
La paura non si è fermata al software. Si è diffusa a gestori patrimoniali, broker e consulenti fiscali: l’intero mondo dei colletti bianchi, prosperato per un decennio grazie all’espansione dei margini, è apparso improvvisamente vulnerabile.
Dieci anni di ottimismo sono stati rimessi in discussione in poche settimane.
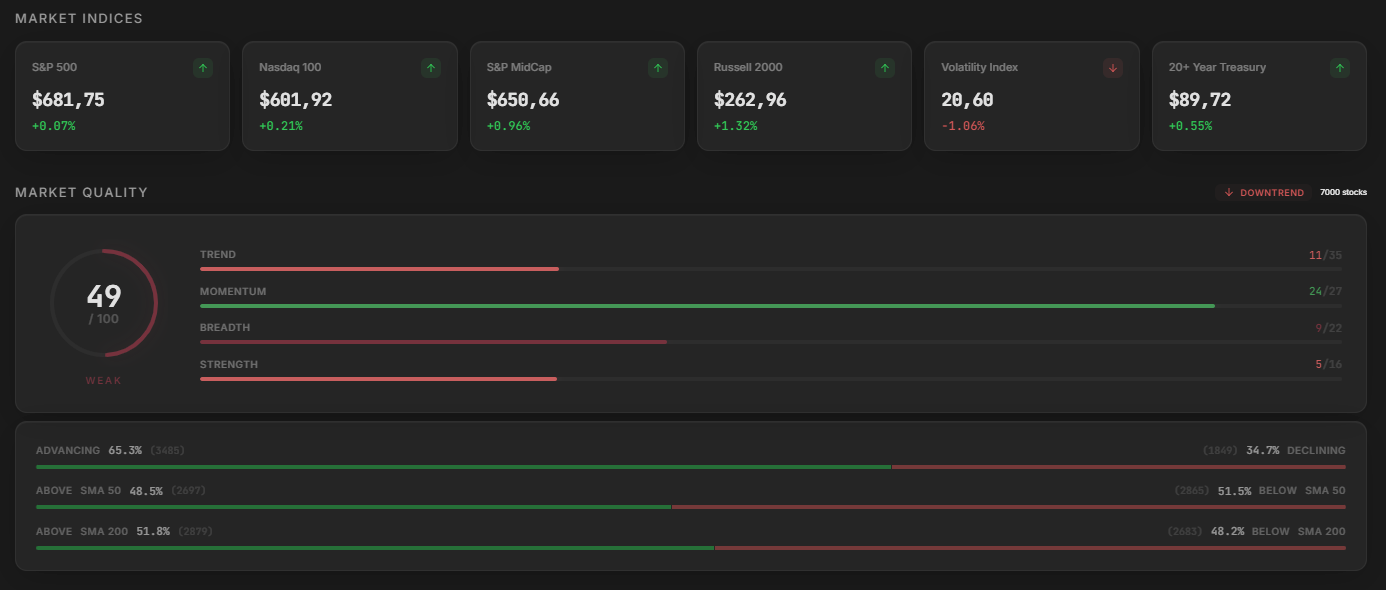
I mercati del debito privato, molto esposti a queste attività, hanno iniziato a sudare freddo. L’S&P 500 ha vissuto una delle fasi peggiori degli ultimi mesi, prima che un dato sull’inflazione più moderato fermasse l’emorragia.
Ora il mercato si muove in un intervallo laterale. È irregolare, difficile. Il genere di mercato in cui forzare un’operazione può costarti carissimo.
Anche la liquidità è una posizione, di nuovo
Abbiamo fatto ciò che fa un operatore ragionevole quando la cucina prende fuoco: un passo indietro. Un’altra posizione chiusa. Più liquidità.
Quando i setup non trovano seguito e manca un vantaggio operativo, non operi tanto per operare. Aspetti, osservi, proteggi il capitale.
C’è un momento per essere aggressivi. Questo non lo è.
Costruire tra le macerie
Mentre il mercato si divorava da solo, abbiamo deciso di mettere alla prova in prima persona la tesi dell’AI che sconvolge le imprese.
Stiamo costruendo la nostra app: riscriviamo e integriamo algoritmi e indicatori proprietari sviluppati originariamente su TC2000, in un ambiente progettato apposta per il nostro modo di operare.
(Shhh… resti tra noi: sarà gratuita per i nostri abbonati a pagamento su Substack! 😉)
Setup di swing trading. Operazioni sul momentum. Segnali in tempo reale. Senza funzioni superflue.
E sapete una cosa? Oggi è sorprendentemente facile!
Non senza intoppi: ci sono ancora problemi tecnici e momenti in cui fissi lo schermo chiedendoti che cosa diavolo si sia rotto. Ma la capacità degli strumenti AI di moltiplicare il lavoro è innegabile. Un piccolo gruppo con idee solide e curiosità può costruire ciò che tre anni fa avrebbe richiesto un intero reparto di sviluppo.
Sembra di costruire un videogioco, solo che questo ci aiuta davvero a lavorare meglio. E sì, alcune aziende saranno travolte dal cambiamento.
Lo vediamo accadere in tempo reale, perché stiamo contribuendo noi stessi al cambiamento.
Insostituibili a tutti i costi
Ecco dove siamo. Il mercato è passato dalla “crescita a tutti i costi” alla “insostituibilità a tutti i costi”. Da qui vinceranno le aziende troppo radicate nei processi, troppo complesse e troppo importanti da sostituire, non quelle con la storia più convincente.
Restiamo prudenti: più liquidità, esposizione selettiva. E mentre gli altri si fanno prendere dal panico per l’AI, costruiamo strumenti che ci aiutino ad affrontare ciò che verrà.
Alla fine, il modo migliore per sopravvivere al cambiamento non è scommettere su chi vincerà.
È assicurarsi di non essere quelli che verranno sostituiti.
Iscriviti gratuitamente alla lista d’attesa di TradeDeck e facci sapere che ti interessa!
Se la domanda sarà forte, anticiperemo la beta pubblica e apriremo un numero limitato di accessi al software che stiamo provando internamente.
Gli ultimi articoli:
Ogni titolo ha un indicatore di rischio: ⚠️ Alto | 📊 Medio | 🛡️ Basso.
Dipende da volatilità, flottante, quadro tecnico e fondamentali. Dimensionate le posizioni di conseguenza.
📈 La configurazione gratuita: sfruttiamola al meglio
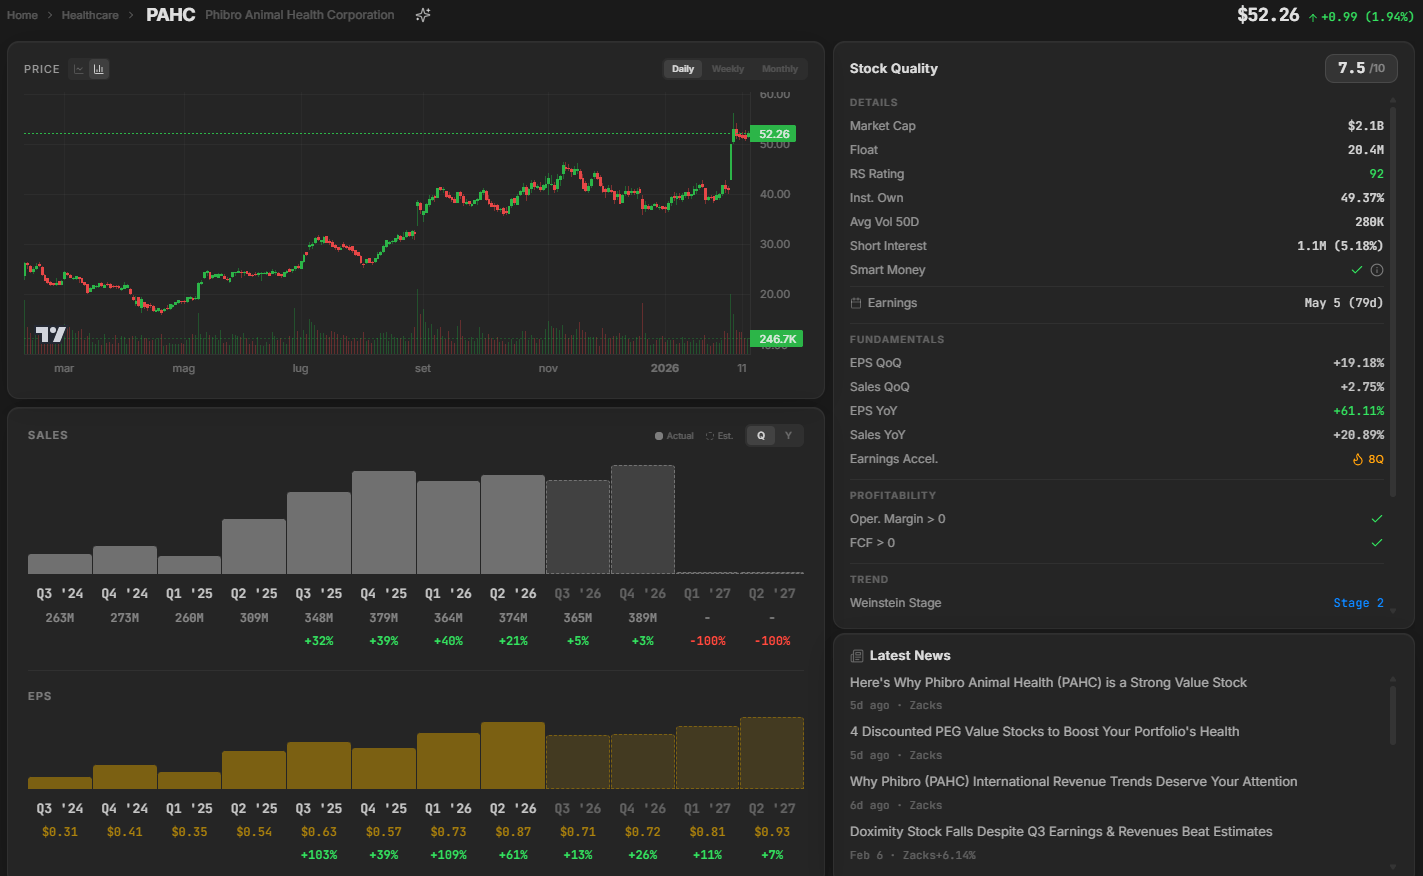
PAHC: Phibro Animal Health Corp 📊
Cosa fanno: Sviluppa e produce a livello globale prodotti per la salute animale e soluzioni di nutrizione minerale.
Perché seguirla? L’acquisizione delle attività di Zoetis negli additivi medicati per mangimi (MFA) ha trasformato la divisione Animal Health di Phibro e dato una spinta importante alla crescita. Gli MFA si mescolano ai mangimi per prevenire malattie, favorire la crescita e migliorare l’efficienza alimentare del bestiame: sono una componente importante della zootecnia moderna.
La società sta attuando la “Phibro Forward Initiative”, un programma pluriennale per migliorare l’efficienza con interventi strutturali. Tre i pilastri: un’organizzazione globale degli acquisti, per ottenere prezzi migliori grazie alla scala e ridurre i costi; una rete commerciale più efficace e minore ricambio del personale, con strumenti CRM e maggiore attenzione ai clienti; infine nuovi prodotti per animali da allevamento e da compagnia, per diversificare e far crescere i ricavi.
I risultati recenti mostrano che la strategia funziona. Nel secondo trimestre Phibro ha registrato vendite nette di 373,9 milioni di dollari, +21% annuo, e un aumento del 41% dell’EBITDA rettificato. Il management ha alzato le previsioni per l’esercizio 2026 a 1,45–1,5 miliardi di vendite, 245–255 milioni di EBITDA rettificato e 120–127 milioni di utile netto rettificato: revisioni significative, segno di fiducia nell’andamento dell’attività.
Animal Health ha guidato la crescita: vendite +26% a 290 milioni di dollari, soprattutto grazie alle attività MFA acquisite. Queste hanno contribuito per 94,1 milioni nel trimestre, con una crescita complessiva degli MFA del 34%. Le vendite delle attività MFA già esistenti sono scese di circa il 5%, soprattutto per un effetto di circa 10 milioni legato ai tempi delle scorte, che il management prevede si riassorba nel trimestre successivo.
Negli ultimi dodici mesi la società ha generato 47 milioni di dollari di free cash flow e ha chiuso il trimestre con 74,5 milioni tra liquidità e investimenti a breve. La leva lorda è 3,1 volte, quella netta 2,8: livelli gestibili considerando crescita e generazione di cassa. È inoltre previsto per luglio il passaggio di Jack Bendheim al ruolo di presidente esecutivo, con Donnie Bendheim che assume quello di CEO.
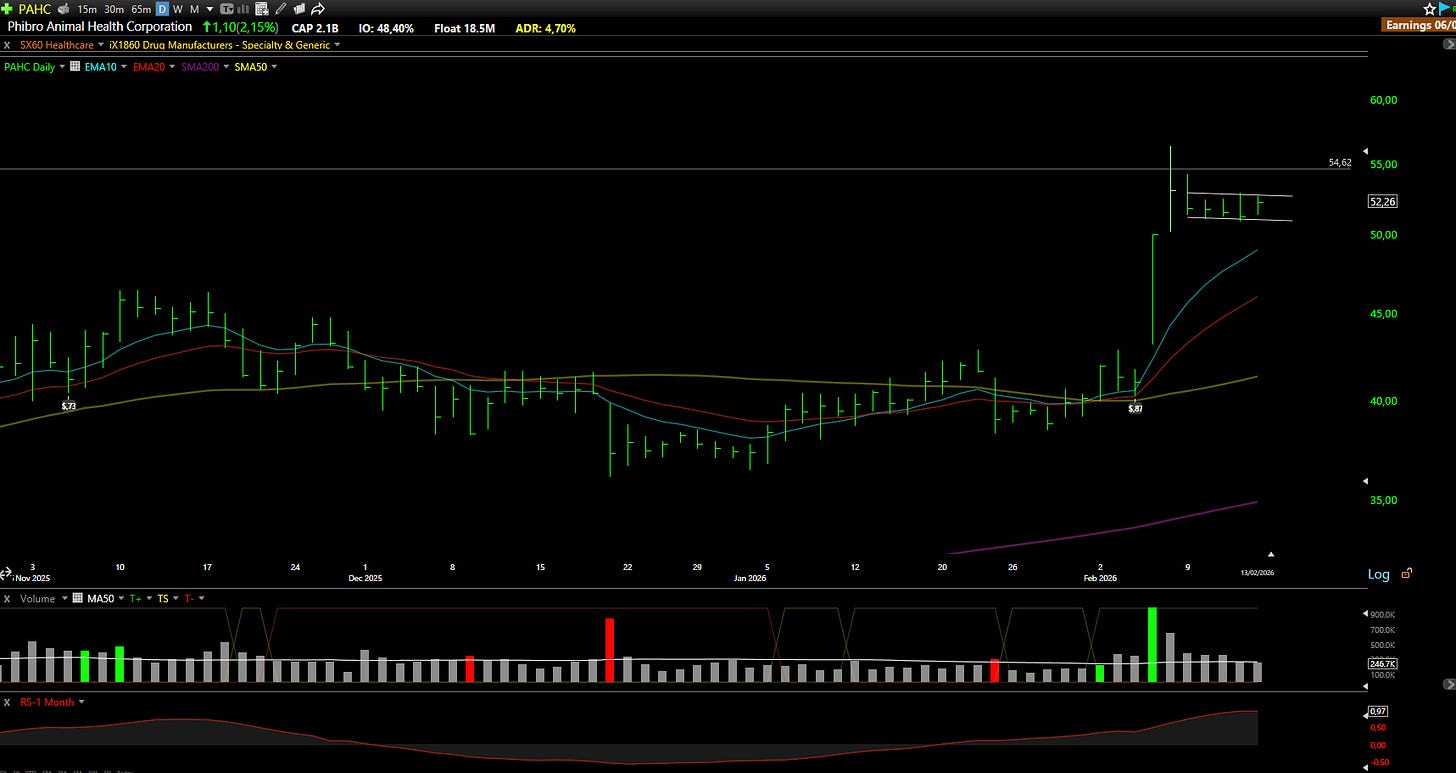
Quadro tecnico: Il titolo è stato respinto dai massimi storici a 54,62 dollari e ha formato un box di Darvas molto stretto, appena 2 dollari tra minimo e massimo. L’intervallo indica indecisione ma anche compressione, spesso precedente a un movimento importante. Preferiamo però più di un paio di giorni di consolidamento prima di entrare: le basi troppo brevi falliscono più facilmente. Qualche altra seduta laterale aumenterebbe le probabilità di riuscita del breakout. Sopra 54,62 dollari non ci sarebbero precedenti resistenze né offerta riconducibile a vecchi livelli di prezzo: una condizione che può favorire movimenti esplosivi.
Perché non aspettiamo domenica
I mercati non seguono i nostri orari. Gli ingressi migliori a basso rischio non aspettano educatamente la newsletter del fine settimana.
Si presentano quando si presentano. Se non siete pronti, li perdete.
Gli abbonati ricevono avvisi in tempo reale: ingressi precisi, stop, dimensioni delle posizioni e ragioni di ogni operazione. Le stesse informazioni con cui gestiamo il nostro capitale.
Chi segue gratuitamente riceve una sola selezione la domenica.
Ti sembra un vantaggio?
Cosa comprende Premium
📊 Watchlist Elite (7-9 titoli)
Ogni selezione passa attraverso un’analisi finanziaria, una valutazione tecnica e un esame strategico.
💼 Trasparenza completa del portafoglio
Tutte le nostre posizioni, prezzi d’ingresso, profitti e perdite attuali e livelli di stop. Denaro vero, rischio reale.
⚡ Avvisi operativi in tempo reale (accesso alla chat)
Qui si vede il nostro vantaggio operativo: ingressi precisi, stop e dimensionamento delle posizioni. In tempo reale, senza ritardi.
🎯 Selezione rapida (5 titoli)
Altre configurazioni che non soddisfano del tutto i criteri della selezione principale, ma meritano attenzione.
💬 Accesso chat
Segui il nostro ragionamento in tempo reale, fai domande e osserva come gestiamo il rischio.
🛠️ Gli strumenti che utilizziamo
Sconti riservati agli abbonati su TC2000, Fiscal.ai e altre piattaforme. Gli stessi strumenti, a condizioni migliori.
Chi siamo
Prima imprenditori, poi trader. Abbiamo ricoperto il ruolo di CEO: sappiamo riconoscere un’azienda capace di realizzare i propri obiettivi.
39 euro al mese o 299 all’anno. Meno di un’operazione in perdita. Disdite quando volete.
Aggiornamenti del portafoglio e nuove posizioni:
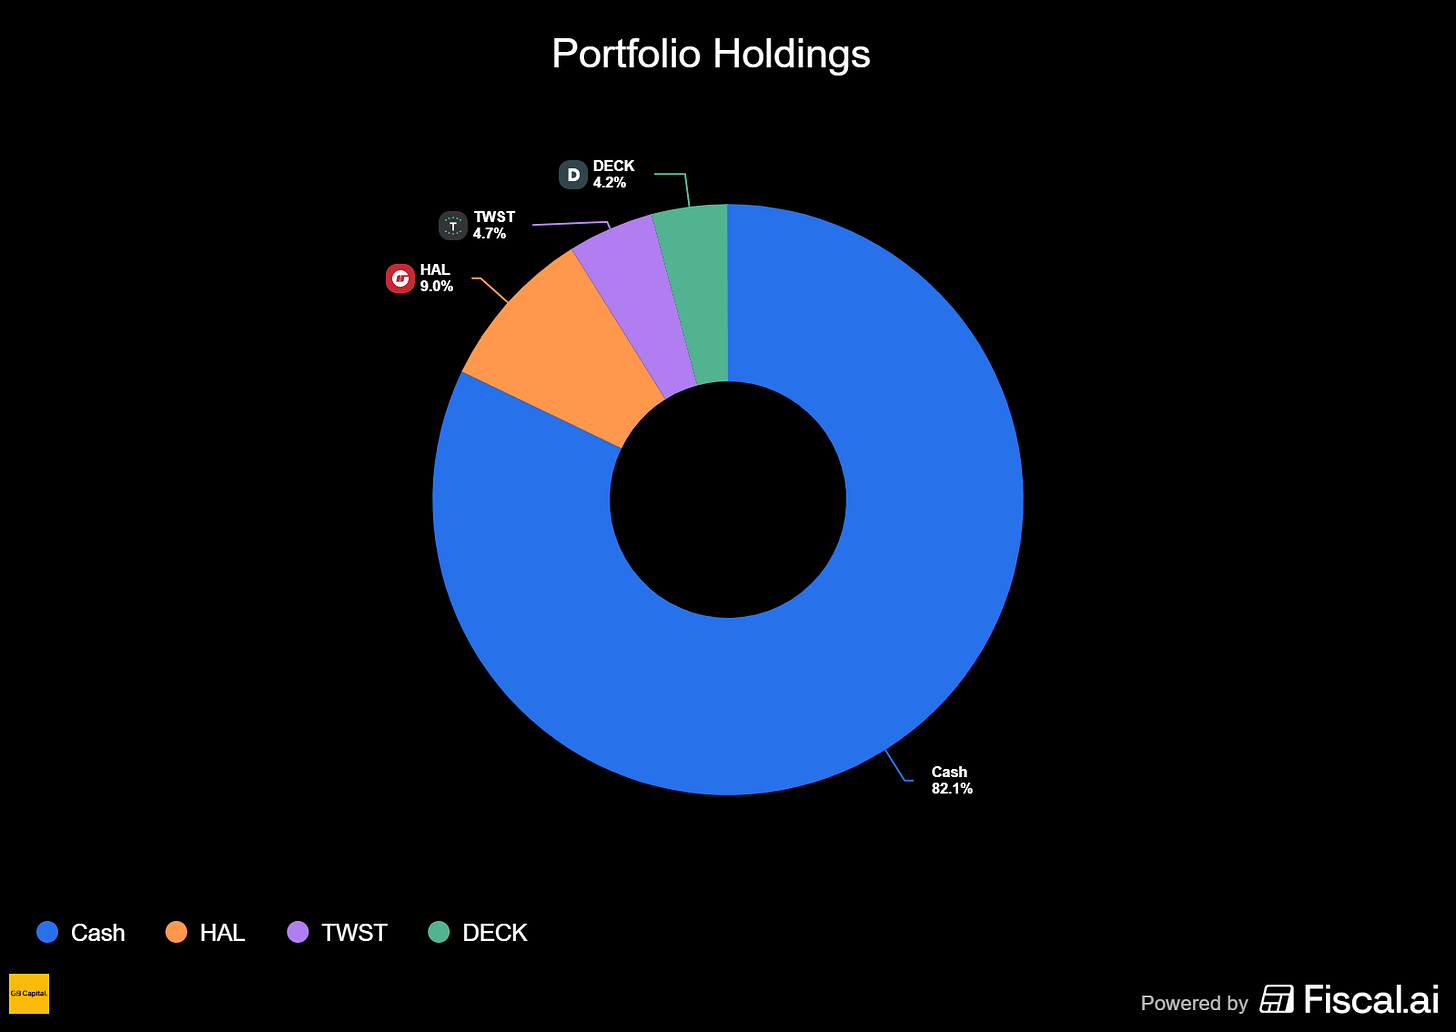
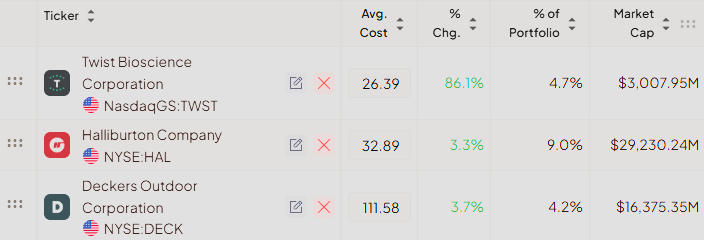
⚡ Analisi supportata dall’AI e verificata dal team: informazioni di mercato selezionate dai dati Premium di Fiscal.ai. Esplora ora →
💎📈 Watchlist Elite: i titoli principali per gli abbonati
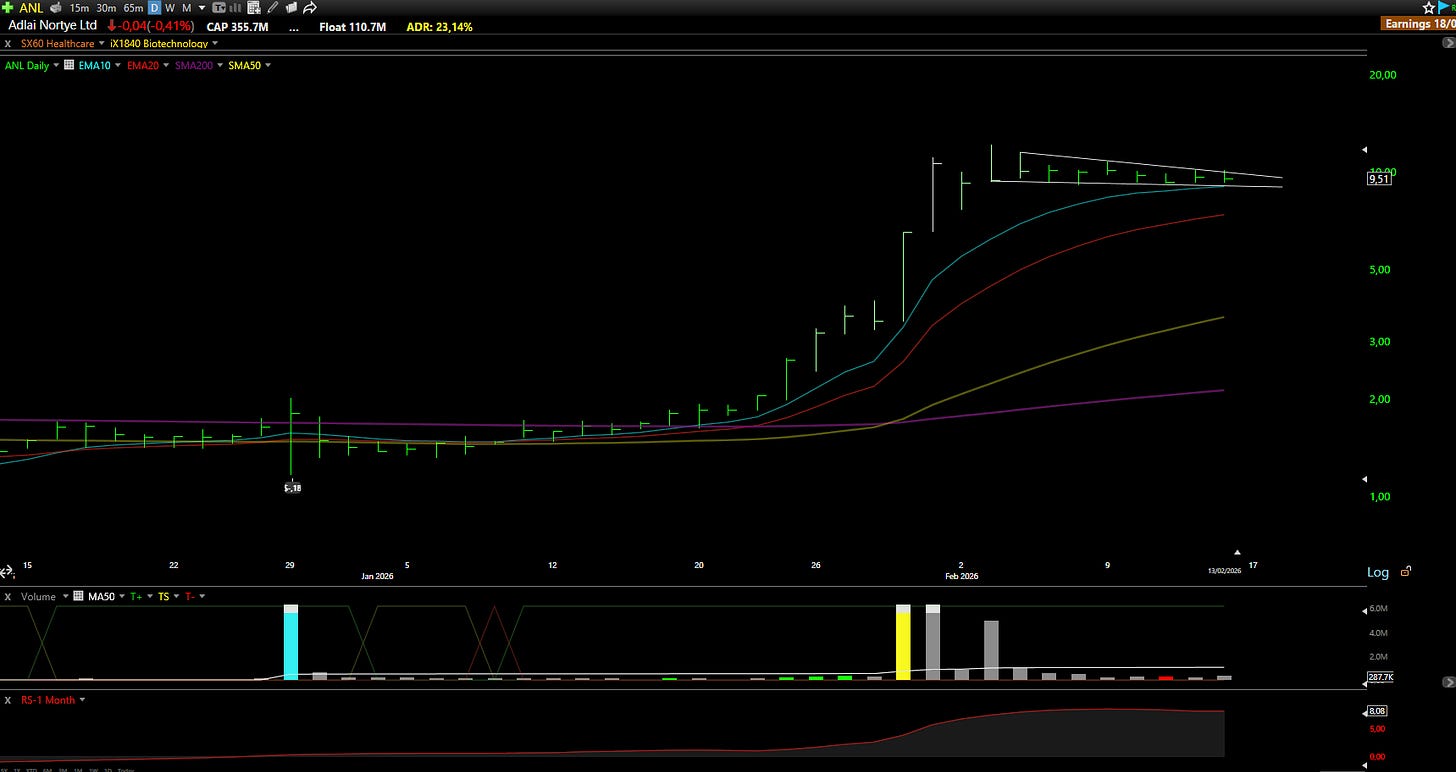
ANL: Adlai Nortye Ltd ⚠️
Cosa fanno: Un'azienda biofarmaceutica a stadio clinico che sviluppa terapie di oncologia mirate, con un focus sugli inibitori di pan-RAS per i tumori difficili da trattare.
Perché seguirla? I recenti successi clinici hanno riacceso l’interesse per le terapie dirette contro RAS. La settimana scorsa abbiamo analizzato Erasca (ERAS), che segue un approccio simile. Adlai Nortye lavora su una tecnologia comparabile, ma capitalizza circa un decimo: un rapporto rischio/rendimento da approfondire.
L’azienda ha chiuso un collocamento privato da 140 milioni di dollari a 6,50 per azione. Hanno partecipato Cormorant Asset Management, Columbia Threadneedle, Balyasny Asset Management, Point72 e Casdin Capital: investitori istituzionali esperti nella sanità. La loro presenza suggerisce un esame approfondito della base scientifica.
Il principale candidato, AN9025, è un inibitore pan-RAS. Lucid Capital ha avviato la copertura con Buy e obiettivo a 11 dollari, indicando il valore potenziale dei dati clinici nel ridurre l’incertezza. I dati preclinici appaiono competitivi, per alcuni potenzialmente i migliori della categoria. Ma il passaggio dal laboratorio a una terapia approvata è lungo e pieno di possibili fallimenti.
Adlai Nortye ha sede in Cina: trasparenza contabile, supervisione normativa e tensioni geopolitiche aggiungono rischi da valutare. La qualità degli investitori del finanziamento offre comunque qualche elemento rassicurante.
Quadro tecnico: Il titolo forma una bandiera stretta con volumi in calo. Nelle ultime due sedute l’escursione media giornaliera si è quasi dimezzata, suggerendo accumulazione. Il supporto a 9 dollari ha retto più test. Altri due o tre giorni di consolidamento, o un ultimo movimento sotto il supporto seguito da recupero, migliorerebbero l’ingresso. È una delle configurazioni più compresse delle small cap biotech, ma la volatilità richiede dimensioni prudenti.
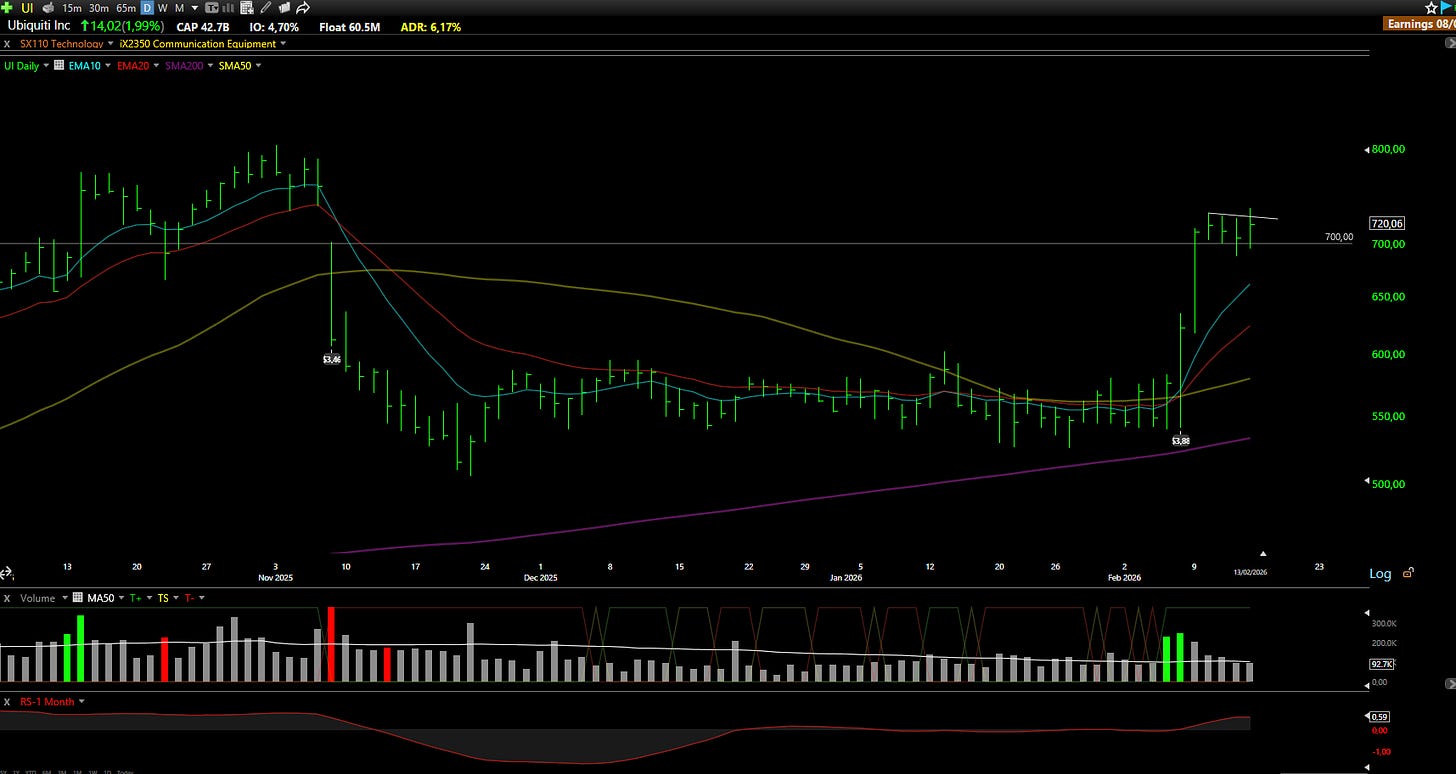
UI: Ubiquiti Inc ⚠️
Cosa fanno: Un'azienda tecnologica specializzata nei prodotti di networking
Perché seguirla? Ubiquiti comunica pochissimi dettagli sui segmenti di attività e sugli indicatori dei clienti: un’opacità insolita. Le spinte alla crescita appaiono però solide e diversificate. La migliore disponibilità dei prodotti, dopo i vincoli di fornitura, favorisce nuovi clienti; l’ampliamento della gamma aumenta la spesa di quelli esistenti. Crescono inoltre i ricavi ricorrenti da telefonia, sicurezza e identità digitale, mentre la piattaforma si estende a più dispositivi dell’Internet of Things (IoT).
La crescita dei ricavi ha accelerato negli ultimi trimestri. Se proseguisse, la valutazione attuale potrebbe presto risultare superata. Gli ultimi risultati hanno battuto nettamente le attese: ricavi +35,8% annuo a 814,9 milioni di dollari, contro un consenso di 717 milioni; utile diluito non-GAAP di 3,88 dollari per azione, contro 3,08 attesi. Il margine lordo è salito al 45,9%, grazie alla domanda delle imprese e dei fornitori di servizi, segnale di forza sui prezzi ed efficienza. Il consiglio ha anche deliberato un dividendo di 0,80 dollari per azione, affiancando reddito alla crescita.
Per un’azienda delle dimensioni di Ubiquiti, ricavi in aumento del 35,8% sono eccezionali: suggeriscono guadagni di quota o una domanda strutturalmente favorevole per le infrastrutture di rete. L’espansione dei margini mostra che la crescita non avviene sacrificando la redditività.
Quadro tecnico: Dopo un rialzo del 30% in tre sedute successivo ai risultati, il titolo consolida sopra 700 dollari, cifra tonda psicologicamente importante che sembra agire da supporto. Dopo una corsa simile, la pausa è sana e necessaria. Vorremmo ancora un po’ di lateralità, per consentire alle medie mobili esponenziali a 10 e 20 giorni di avvicinarsi al prezzo: offrirebbero supporto e un ingresso meno rischioso. La tenuta dei 700 dollari conferma la forza; aspettare un setup più stretto potrebbe migliorare il rapporto rischio/rendimento prima di aprire o aumentare una posizione.
Metti il mercato sul pilota automatico e scopri la piattaforma TC2000
Esplora ora →
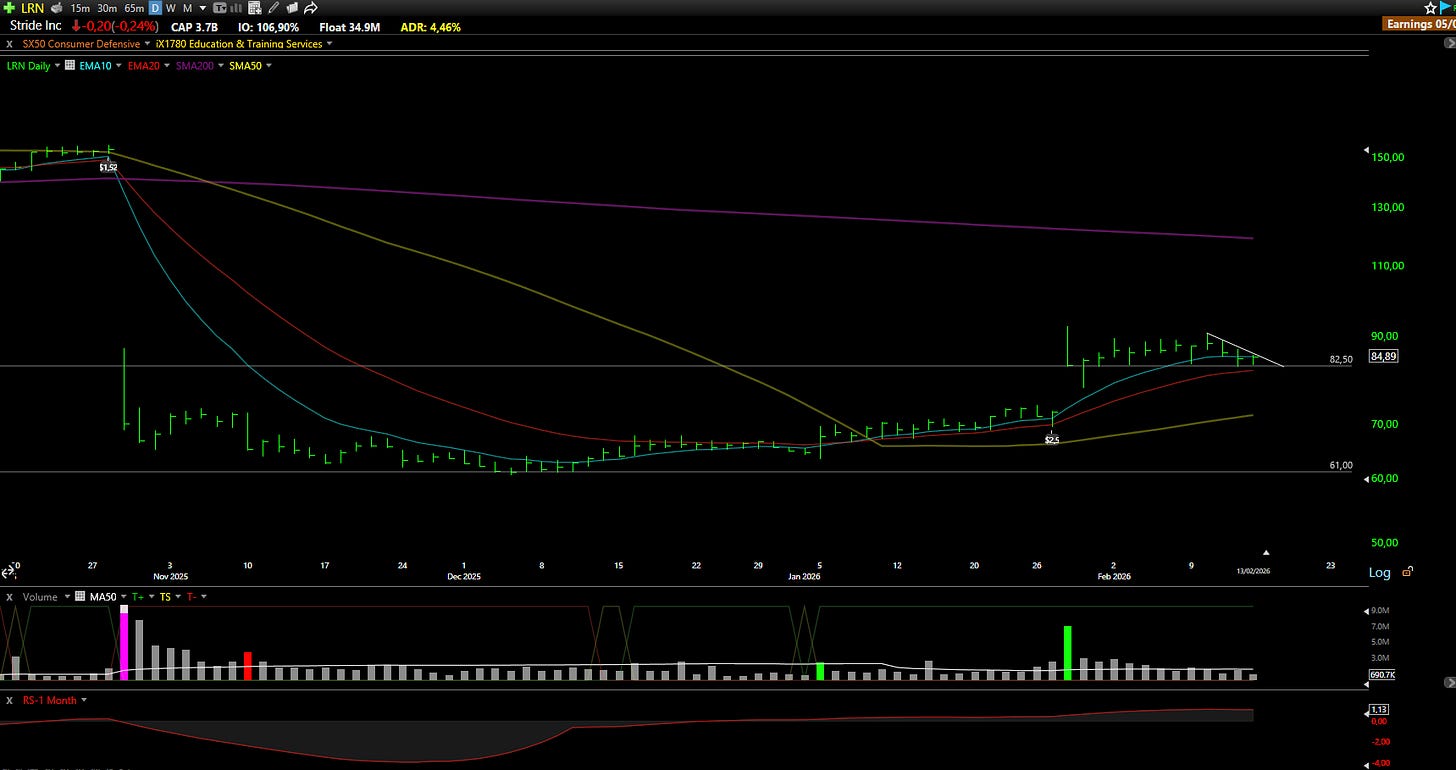
LRN: Stride Inc 📊
Cosa fanno: Offre programmi didattici online e misti, in presenza e a distanza.
Perché seguirla? Dopo i risultati del secondo trimestre fiscale, Stride appare più solida, superata una fase difficile. Le iscrizioni ai programmi per adulti e di formazione professionale sono robuste; i problemi tecnici del segmento scolastico K-12 sono stati risolti, stabilizzando l’attività. Il titolo ha guadagnato oltre il 30% dopo i conti del Q2: potrebbe essere l’inizio di una ripresa duratura.
I problemi nascevano dal tentativo troppo ambizioso di integrare in piattaforma diversi partner tecnologici esterni. Le difficoltà d’integrazione avevano interrotto l’operatività e frenato le iscrizioni. Il management le ha risolte e ora sceglie le partnership con più misura e selettività. Una lezione costosa, ma importante per la stabilità operativa nel lungo periodo.
Con i problemi tecnici risolti e le iscrizioni tornate in crescita, gli investitori possono concentrarsi meglio sui fondamentali. La valutazione in rapporto agli utili appare ragionevole, considerate le prospettive. La crescita aggiuntiva arriva soprattutto dalla formazione professionale e tecnica: un mercato ampio, in cui sempre più adulti cercano nuove competenze o aggiornano quelle esistenti per un lavoro che cambia rapidamente.
Quadro tecnico: Dal giorno dei risultati il titolo consolida e ha testato più volte 82,50 dollari. È il minimo della seduta con gap rialzista successiva ai conti, quindi un supporto importante. Anche le medie esponenziali a 10 e 20 giorni sostengono il prezzo: la convergenza di più supporti aumenta la probabilità di tenuta. Il rischio è ben definito: sotto 82,50 dollari la tesi rialzista verrebbe meno; una tenuta seguita da rimbalzo potrebbe aprire una nuova salita con uno stop ravvicinato.
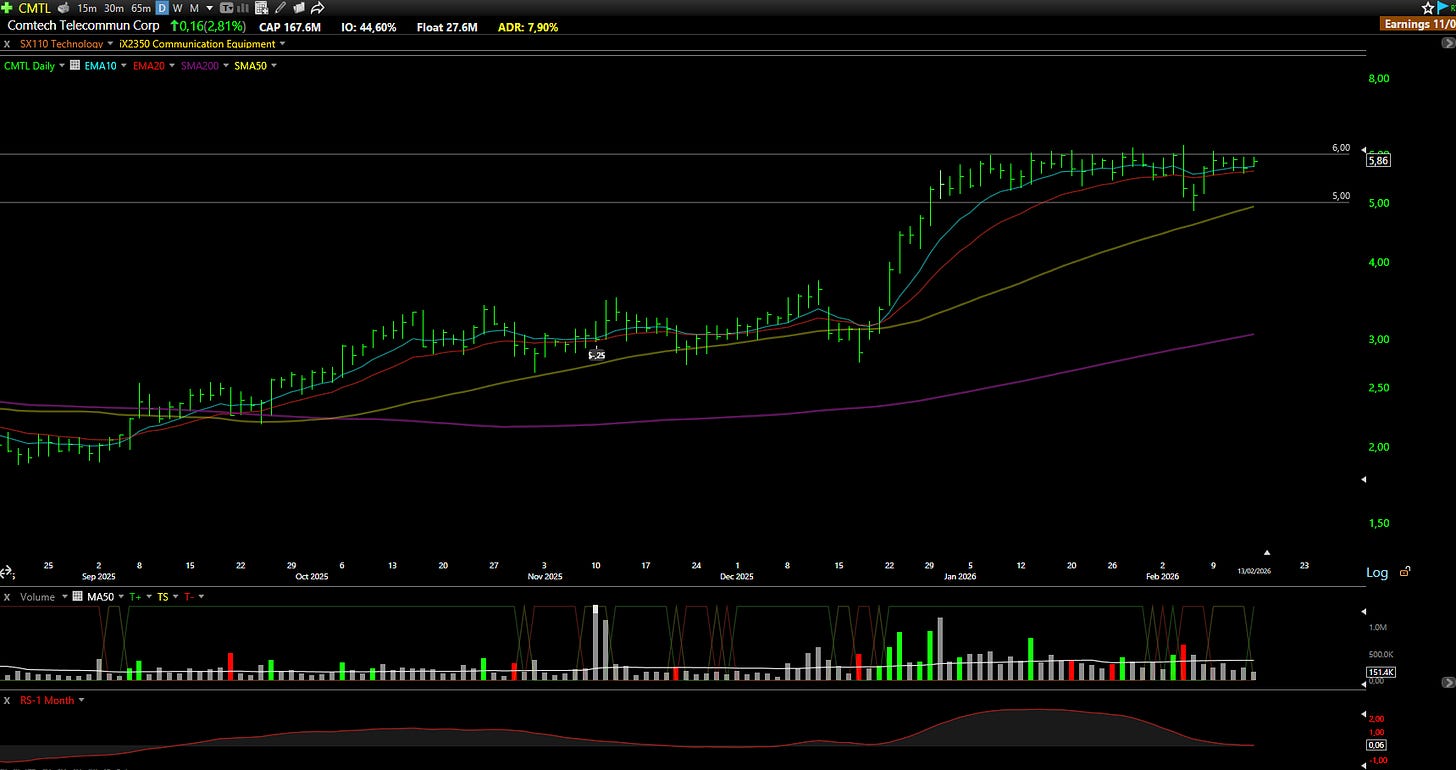
CMTL: Comtech Telecommunications Corp ⚠️
Cosa fanno: Una società di tecnologia di difesa specializzata in sistemi di comunicazione via satellite avanzati
Perché seguirla? Con 150 milioni di dollari di capitalizzazione, Comtech ci sembra sottovalutata: la sola divisione Space & Satellite ristrutturata potrebbe valere circa 500 milioni. Nel 2025 ha consolidato gli impianti, cambiato dirigenti e focalizzato l’offerta sui prodotti militari a margine maggiore. COMET è una piattaforma troposcatter compatta per comunicare oltre l’orizzonte, installabile in 15 minuti anziché ore. Opera oltre 25 miglia e in condizioni meteo avverse, con esperienza reale in combattimento. A marzo 2025 Comtech ha ottenuto da L3Harris 26 milioni di contratti aggiuntivi a fornitore unico per Anti-Jam Modem (A3M), con funzionalità definite dal software e resistenti alle interferenze per reti satellitari militari. È inoltre fornitore qualificato per i gateway terrestri del Project LEO di Amazon, ex Kuiper, ora in dispiegamento accelerato. Le ipotesi del suo coinvolgimento risalgono al 2020, ma il mercato sembra ignorare questo potenziale mentre il progetto cresce.
Quadro tecnico: Da fine dicembre CMTL consolida in un intervallo stretto tra 5 e 6 dollari, formando un box di Darvas. Di recente ha trovato supporto sulle medie esponenziali a 10 e 20 giorni, entrambe in salita: un segnale positivo di accumulazione. La resistenza decisiva è 6 dollari, barriera evidente sui grafici giornaliero e settimanale. Un superamento con volumi forti potrebbe avviare un nuovo rialzo e ridurre lo scarto tra capitalizzazione attuale e valore degli attivi.
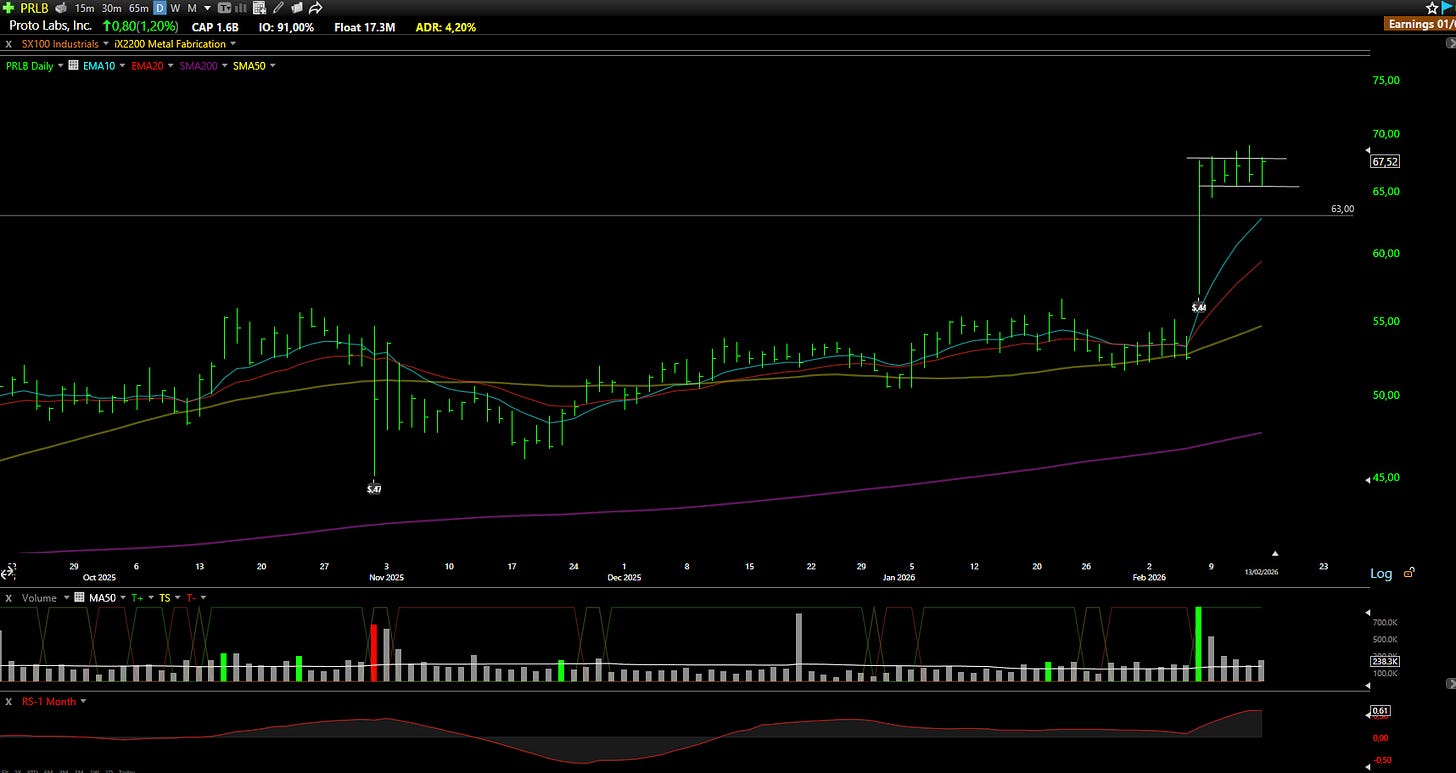
PRLB: Proto Labs Inc 📊
Cosa fanno: Pioniere della produzione come servizio, offre soluzioni di manifattura digitale su richiesta.
Perché seguirla? Proto Labs aiuta i clienti a evitare scorte eccessive, carenze, tempi lunghi e vincoli di progettazione tipici della manifattura tradizionale. La piattaforma digitale accelera produzione e consegna; la stampa 3D permette geometrie impossibili o troppo costose con i metodi convenzionali. Serve oltre 50.000 clienti in numerosi mercati finali, con un’offerta completa di tecnologie produttive.
Negli ultimi anni i ricavi avevano ristagnato e gli investitori, persa fiducia nella crescita, avevano ridotto i multipli riconosciuti al titolo. I trimestri recenti suggeriscono però una svolta. Il nuovo CEO, arrivato da poco, ha portato la crescita dei ricavi a due cifre: il rilancio potrebbe essere iniziato.
Gli ultimi risultati sono incoraggianti: ricavi record del quarto trimestre a 136,5 milioni di dollari, +11% a cambi costanti, e 533,1 milioni nell’intero anno. È la crescita organica più forte dal 2018. Gli Stati Uniti sono cresciuti, mentre l’Europa è arretrata: una divergenza geografica da affrontare.
La domanda di lavorazioni CNC e di lamiera ha trainato la crescita a due cifre. Negli Stati Uniti i ricavi CNC sono aumentati di circa il 25% nell’anno e del 35% nel solo quarto trimestre, accelerando sensibilmente. Stampaggio a iniezione e stampa 3D di plastica sono invece scesi leggermente: la domanda sembra spostarsi verso la produzione in metallo.
La società ha generato 74,5 milioni di dollari di cassa operativa, restituito 43 milioni agli azionisti con riacquisti e chiuso l’anno con 142,4 milioni di liquidità e nessun debito. Un bilancio molto solido, che lascia flessibilità. Tra i mercati serviti figurano droni, esplorazione spaziale, satelliti e data center, tutti sostenuti da tendenze strutturali favorevoli.
Quadro tecnico: Il titolo ha superato una resistenza di lungo periodo e ora consolida in un box di Darvas stretto. Come per gli altri titoli, una pausa più lunga aumenterebbe le probabilità di prosecuzione del rialzo. Proto Labs è però poco liquido: lo spread denaro-lettera può essere ampio e lo slippage significativo. Per costruire una posizione servono ordini limite, pazienza nell’esecuzione e ingressi distribuiti nel tempo. Il quadro tecnico è costruttivo, ma la scarsa liquidità richiede cautela e posizioni potenzialmente più piccole rispetto a un titolo più scambiato.
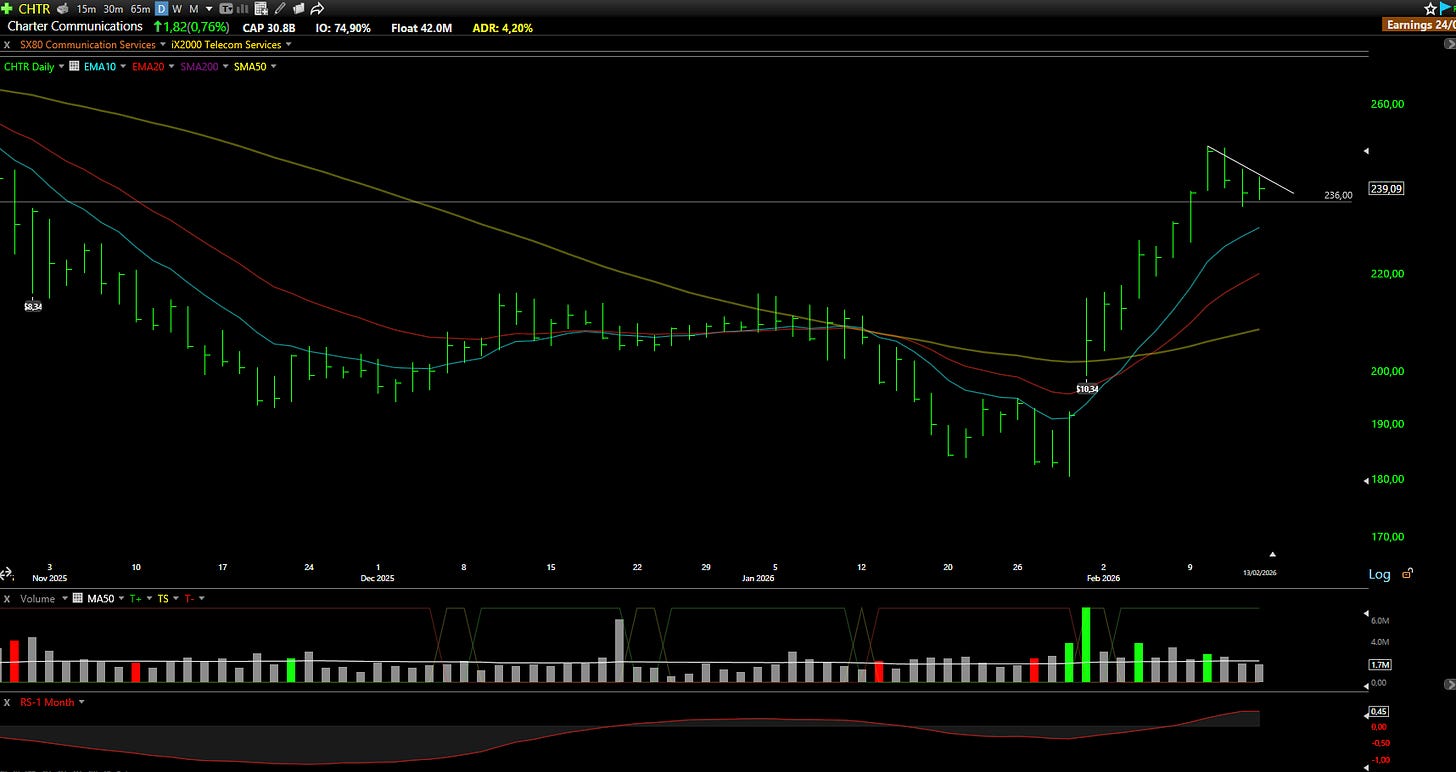
CHTR: Charter Communications 📊
Cosa fanno: Uno dei principali fornitori statunitensi di connettività a banda larga.
Perché seguirla? Con questa volatilità cerchiamo titoli che non siano già troppo saliti e offrano valore in settori meno alla moda dell’AI, dove possono nascondersi opportunità. Charter Communications risponde a questo profilo.
Charter sta passando dalla tradizionale TV via cavo a un’offerta integrata di connettività. La strategia a banda larga “mobile first” mette al centro la telefonia mobile per difendersi da fibra e accesso wireless fisso offerto dalle telecom. Sembra funzionare: le perdite di abbonati internet si sono attenuate negli ultimi trimestri e le linee mobili continuano a crescere rapidamente. Sono sempre più importanti nel pacchetto complessivo.
Charter non paga dividendi, ma restituisce capitale con robusti programmi di riacquisto. Nei soli ultimi cinque anni ha ridotto di oltre il 30% le azioni in circolazione. Per gli investitori, questi riacquisti rappresentano una restituzione di capitale fiscalmente efficiente.
Le infrastrutture a banda larga non fanno necessariamente notizia, ma forniscono una connettività essenziale all’economia digitale. Lavoro da casa, crescita dello streaming e maggiore domanda di banda rendono più preziosa la rete Charter. La valutazione appare ragionevole considerando generazione di cassa e restituzioni di capitale.
Quadro tecnico: Il quadro tecnico è costruttivo, ma serve pazienza. Il titolo consolida e deve formare una base chiara prima di ripartire. Per la natura difensiva dell’attività e i riacquisti in corso, si può valutare un accumulo nelle fasi di debolezza anziché inseguire i rialzi. Da osservare i supporti sulle medie principali, costruendo eventualmente la posizione nel tempo invece di cercare l’ingresso perfetto.
GIS: General Mills Inc 🛡️
Cosa fanno: Multinazionale che produce e commercializza alimenti di marca per i consumatori.
Perché seguirla? Le priorità strategiche di General Mills rispondono alle difficoltà attuali. La prima è riportare a crescere i volumi del commercio al dettaglio nordamericano, di gran lunga il segmento maggiore. Invertirne il calo è essenziale per l’intero gruppo. La seconda è accelerare negli alimenti per animali, il comparto con la maggiore crescita organica delle vendite nette: insistere dove c’è slancio ha senso. La terza è migliorare l’efficienza operativa, vista la pressione recente sui margini.
General Mills soffre il contesto macroeconomico e i dazi. I produttori di beni confezionati sono stretti tra costi crescenti e consumatori più attenti ai prezzi, che scelgono alternative a marchio del distributore. La valutazione attuale potrebbe però offrire un’opportunità a chi ha pazienza. Nel 2026, se l’incertezza persisterà o aumenterà, gli investitori potrebbero tornare su aziende difensive come General Mills, con stabilità, dividendi ed esposizione a consumi essenziali.
Il portafoglio marchi resta forte e la domanda alimentare è relativamente rigida: le persone devono mangiare a prescindere dall’economia. La crescita può essere contenuta, ma rendimento da dividendo e caratteristiche difensive rendono General Mills interessante nelle fasi di tensione sui mercati.
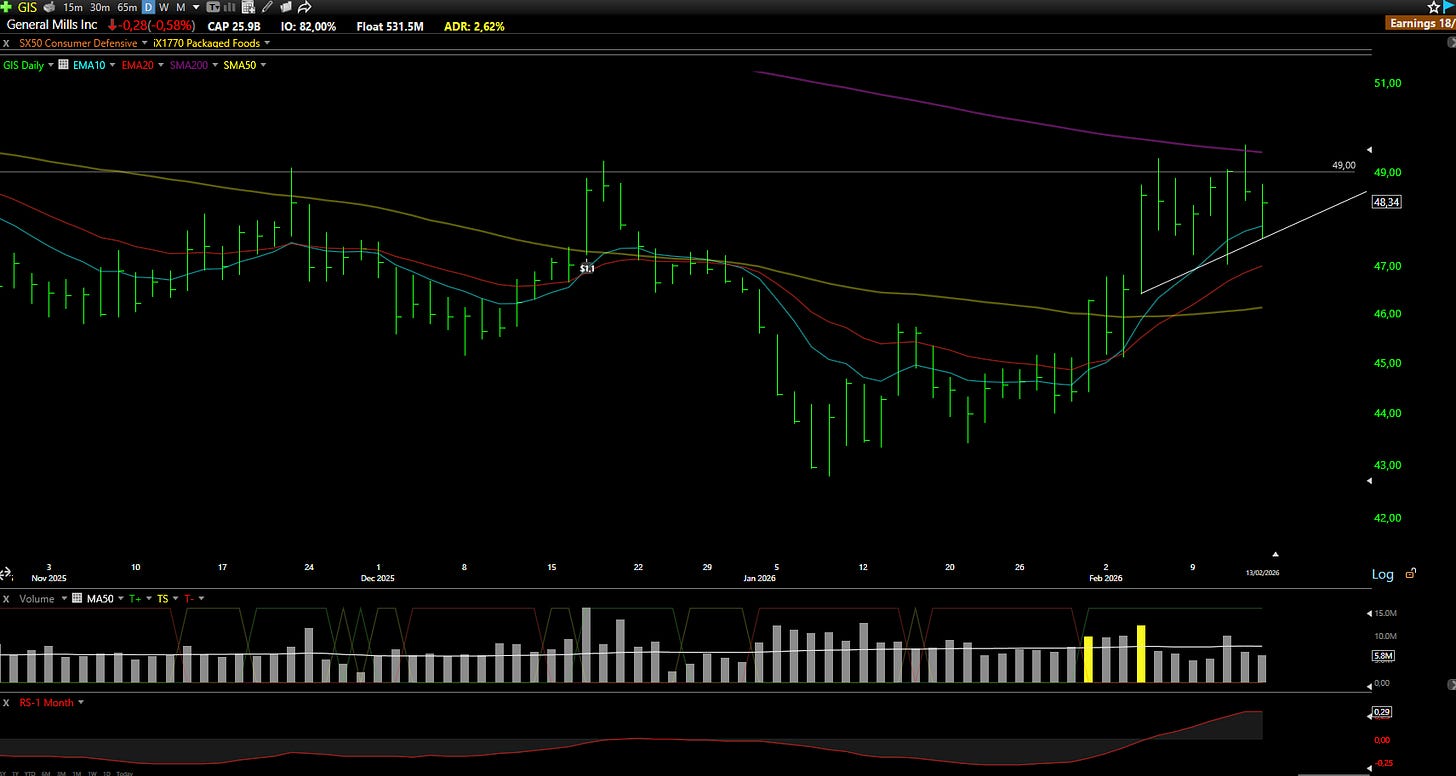
Quadro tecnico: Il titolo sembra aver trovato un minimo vicino a 43 dollari e completato una figura a tazza. Ha provato un paio di volte a superare 49 dollari, senza riuscirci. È una resistenza importante sui grafici settimanale e mensile e coincide circa con la media semplice a 200 giorni, l’ultima grande media ancora sopra il prezzo. Un superamento netto con volumi sarebbe un segnale tecnico rilevante e potrebbe avviare un rialzo duraturo. Fino ad allora resta laterale, ma la tenuta dei supporti e la costruzione della base rendono più favorevole il rapporto rischio/rendimento.
CI: The Cigna Group 🛡️
Cosa fanno: Una società globale di servizi sanitari
Perché seguirla? Cigna è un’infrastruttura essenziale della sanità statunitense, con quasi 180 milioni di relazioni con i clienti. Ha annunciato un modello di gestione dei benefici farmaceutici senza rebate, ossia rimborsi retroattivi dei produttori. Più trasparenza per i consumatori e risparmi medi di circa il 30% sui farmaci di marca dovrebbero attenuare le pressioni regolamentari su Cigna e sugli altri gestori. Gli effetti dovrebbero emergere nei prossimi trimestri e, se l’iniziativa riuscirà, potrebbero diventare un catalizzatore importante.
Al di là delle oscillazioni di breve periodo, la tesi di lungo termine appare ancora valida. Gli americani vivono più a lungo e la popolazione invecchia, aumentando l’uso dei servizi sanitari. La diffusione di farmaci specialistici e biosimilari offre opportunità nella gestione dei benefici farmaceutici, attraverso la scelta dei farmaci rimborsabili e l’ottimizzazione dei costi. Sono spinte concrete e strutturali. Il management prevede di tornare dal 2027 al proprio obiettivo di crescita annua dell’utile rettificato per azione superiore al 10%.
La valutazione appare contenuta. Cigna ha registrato 275 miliardi di dollari di ricavi rettificati, +11%, e 29,84 dollari di utile rettificato per azione, +9%. Nel quarto trimestre ha contabilizzato un onere straordinario dopo le imposte di 483 milioni, pari a 1,82 dollari per azione: va considerato, anche se l’andamento operativo sottostante resta solido.
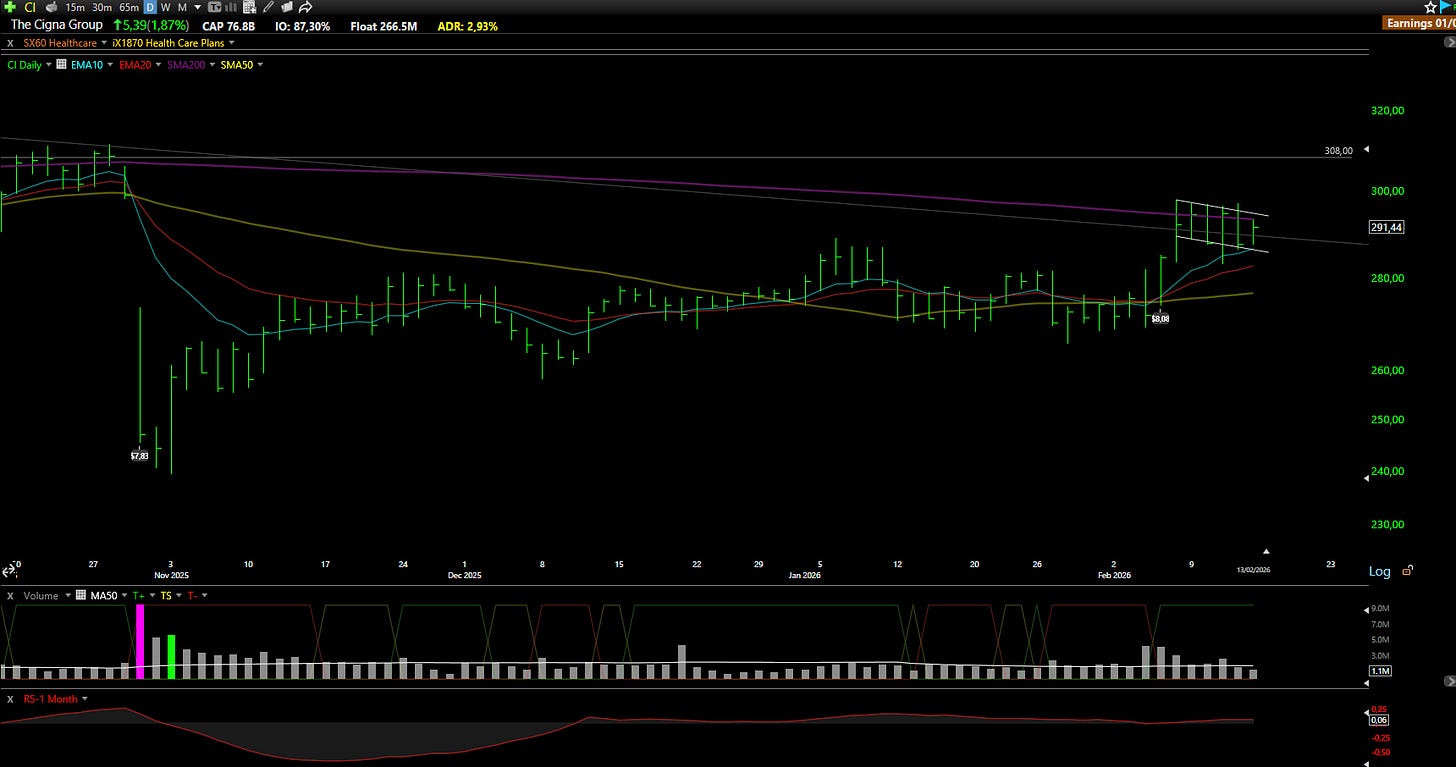
Quadro tecnico: Il titolo si confronta con una linea di tendenza ribassista importante sul grafico settimanale, indicata in grigio, ma sta consolidando al di sopra: un elemento costruttivo. Anche la media semplice a 200 giorni fa resistenza e deve essere superata per avviare un rialzo duraturo. Oltre queste barriere, i prossimi obiettivi sarebbero 308–312 dollari, dove si trovano resistenze settimanali. Serve pazienza, ma un superamento netto con volumi potrebbe innescare un movimento significativo.
I titoli qui sotto non sono entrati nella selezione principale, ma li seguiamo per un motivo. Li abbiamo esaminati: ora valutate se sono adatti al vostro metodo.
Altre opportunità, meno rumore.
⚡📋 Titoli selezionati dai filtri: Quick Picks
XPOF - Xponential Fitness Inc
EGHT - 8x8 Inc
DRTS - Alpha Tau Medical Ltd
SPB - Spectrum Brands Holdings Inc
WULF - TeraWulf Inc
“Possedere azioni è come avere figli: non occuparti di più titoli di quanti tu riesca a gestire.”
Peter Lynch
Avvertenza: questa analisi ha finalità informative e non costituisce consulenza finanziaria. Svolgi sempre le tue verifiche e consulta un consulente finanziario abilitato prima di prendere decisioni d’investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Ogni domenica analizziamo fino a dieci titoli e pubblichiamo la lettura del mercato. L’abbonamento include tutte le analisi, i livelli operativi e le nostre posizioni in diretta nella chat. La parte gratuita arriva via email.Every Sunday, we analyze up to ten stocks and publish our market view. A subscription includes the full research, price levels and our live positions in the chat. The free section arrives by email.