
Twist Bioscience (TWST): sintesi del DNA
La stampante del DNA che alimenta la ricerca di farmaci con l’AI
Introduzione
Ritengo che Twist Bioscience (NASDAQ: TWST) sia un’ottima opportunità di lungo periodo e avvio la copertura con giudizio Buy. Il mercato, ancora scottato dalla bolla della genomica del 2021, non riconosce abbastanza la capacità operativa dimostrata dall’azienda, il vicino passaggio alla redditività e il suo ruolo di infrastruttura per l’AI nelle biotecnologie. Mentre molti concorrenti hanno deluso, Twist ha costruito un’attività solida ad alto margine, pronta per una nuova fase di crescita composta.
🌱 Sostieni il nostro lavoro: offrici un caffè🌱
Un piccolo gesto ci aiuta a portare avanti i nostri progetti. Puoi sostenerci dal link qui sotto.
Twist Bioscience ha costruito l’equivalente di una macchina da stampa per il codice genetico. Per rendere la biologia una disciplina ingegneristica programmabile, serviva poter «scrivere» DNA, sintetizzandolo da zero, con la facilità e i costi con cui si producono microchip. Twist sintetizza il DNA su chip di silicio anziché sulle tradizionali piastre di plastica, cambiando velocità, scala e costo del processo. È così diventata un partner per l’innovazione nella sanità, nella chimica industriale e nella ricerca accademica.
Stimo un fair value di $65 per azione, con un potenziale rialzo significativo rispetto alla quotazione attuale.
Le origini e l’attività dell’azienda
Per capire la tesi su Twist bisogna partire dal problema che voleva risolvere. Per decenni la biotecnologia ha vissuto uno squilibrio: grazie al sequenziamento di nuova generazione, gli scienziati sapevano «leggere» il DNA, il manuale degli esseri viventi scritto con quattro lettere, A, T, C e G. Potevano decodificare i genomi e comprendere le basi genetiche delle malattie. «Scrivere» DNA da zero per costruire nuovi strumenti biologici restava invece lento, costoso e artigianale.
Era il principale collo di bottiglia per lo sviluppo delle biotecnologie. Per progettare sistemi biologici, gli scienziati dovevano poter scrivere oltre che leggere. Serviva una macchina da stampa per il DNA. Nel 2013 la dottoressa Emily Leproust fondò Twist Bioscience con gli ingegneri Bill Banyai e Bill Peck proprio per costruirla.
L’innovazione centrale: scrivere DNA sul silicio
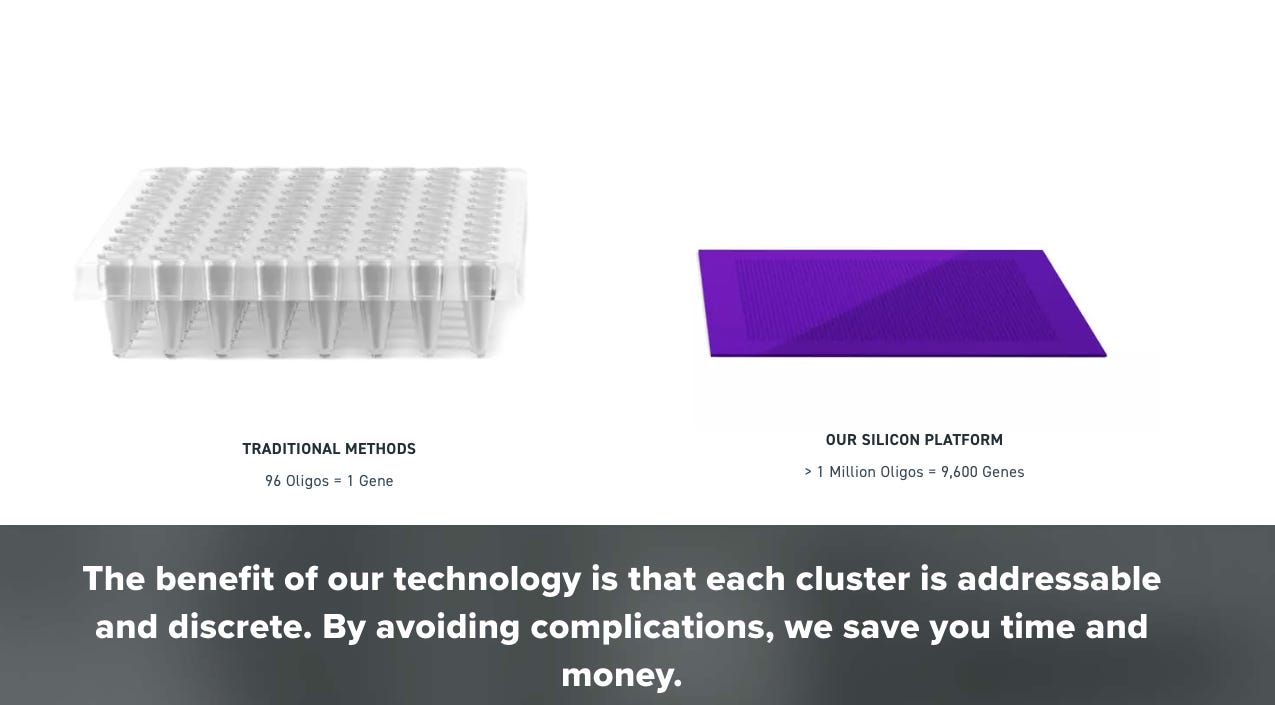
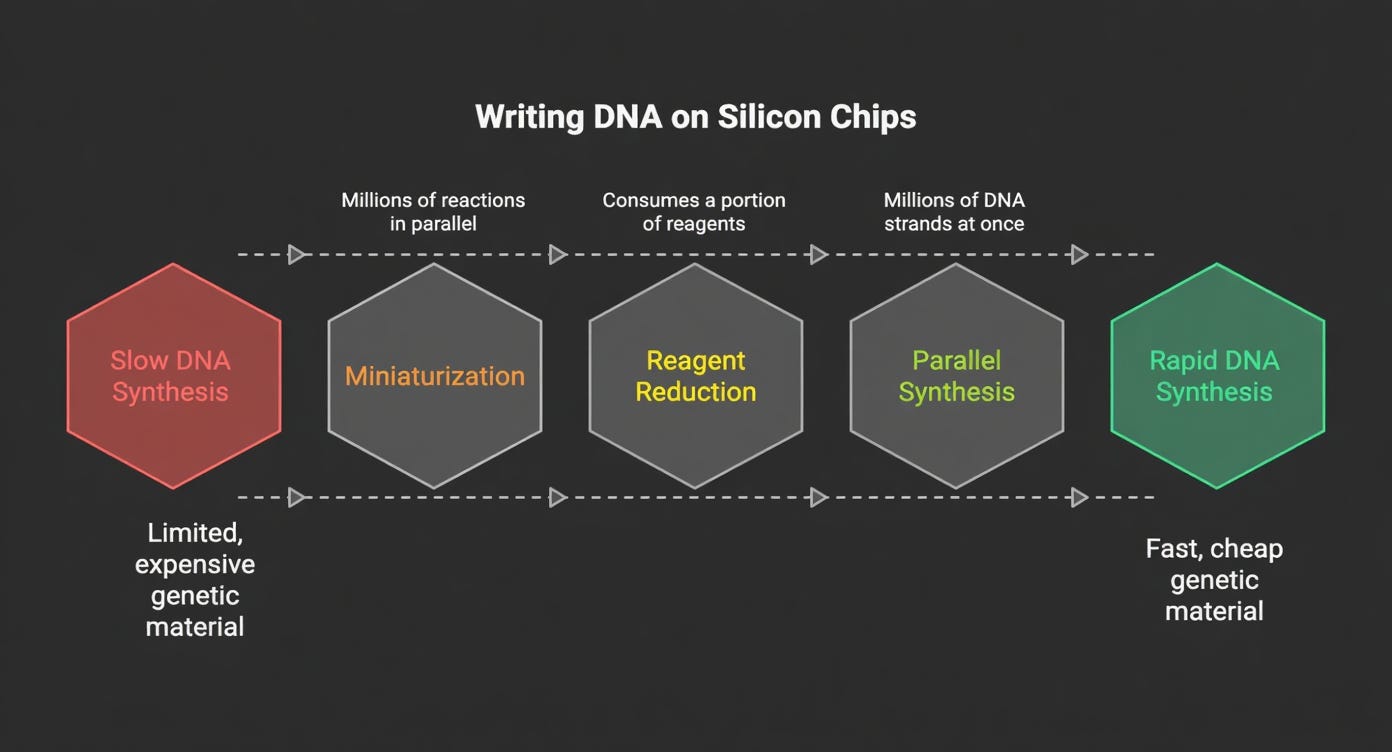
Il vantaggio tecnologico di Twist si capisce confrontandolo con la rivoluzione informatica. Per anni si è sintetizzato DNA in piastre di plastica da 96 pozzetti: come costruire un orologio a mano, pezzo per pezzo. Il processo era lento, costoso e produceva poco materiale genetico. Twist lo ha ripensato secondo i principi della produzione di semiconduttori, scrivendo DNA direttamente su chip di silicio.
È una svolta completa.
Ogni chip contiene milioni di pozzetti microscopici che funzionano come camere di reazione parallele. Twist può così sintetizzare contemporaneamente milioni di filamenti diversi di DNA. La miniaturizzazione riduce il consumo dei costosi reagenti, abbassa i costi e aumenta la produzione di diversi ordini di grandezza. Uno scienziato che prima poteva provare poche decine di progetti genetici può ora testarne migliaia, o milioni, in quattro o cinque giorni e a costi minimi. Diventano affrontabili anche problemi che prima non si potevano risolvere.
Questa piattaforma è il motore dell’intera attività di Twist.
Cosa fa la società: le applicazioni del DNA sintetico
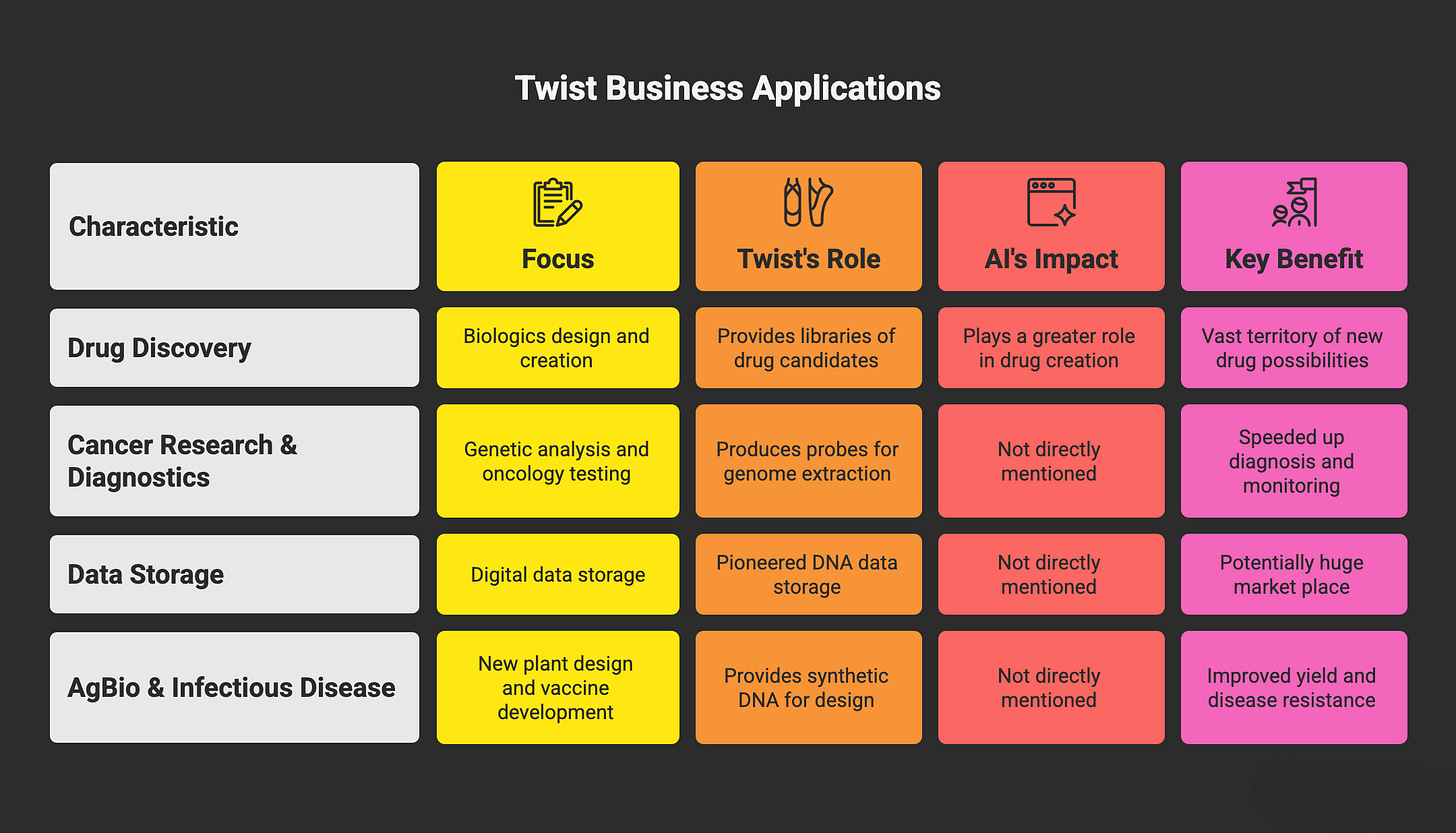
Con questa piattaforma di sintesi del DNA, Twist ha costruito un’attività diversificata che fornisce l’infrastruttura di base a diversi settori delle scienze della vita in rapida crescita.
Ricerca di nuovi farmaci: è forse il cuore dell’attività. Le aziende farmaceutiche e biotech progettano sempre più farmaci biologici, soprattutto anticorpi capaci di agire con precisione su una malattia. Per trovare quello giusto devono creare enormi raccolte di candidati. Twist fornisce librerie sintetizzabili in miliardi di varianti, permettendo ai partner di esplorare molte possibilità. L’AI nella ricerca di nuovi farmaci ha già raggiunto risultati notevoli: gli algoritmi producono grandi quantità di progetti digitali. È poi Twist a trasformarli in molecole da testare in laboratorio, collegando l’algoritmo al mondo reale.
Ricerca oncologica e diagnostica: Twist fornisce strumenti per l’analisi genetica e i test oncologici. Quelli per il sequenziamento di nuova generazione (NGS) aiutano a leggere geni esistenti con rapidità e precisione. Nel genoma umano, un’enciclopedia di tre miliardi di lettere, trovare il piccolo errore responsabile di un tumore è difficilissimo. Twist produce sonde, brevi sequenze di DNA sintetico, che estraggono dalla libreria genomica le sezioni che interessano al medico. Concentrando l’analisi sui geni tumorali noti, rendono più rapidi, economici e precisi i test per individuare un tumore da un campione di sangue, la biopsia liquida, o controllarne la ricomparsa attraverso la malattia minima residua (MRD).
Archiviazione dei dati: è un’applicazione futuristica, ma mostra il potenziale della piattaforma. La quantità di dati digitali cresce a ritmi difficili da gestire. Il DNA, l’hard disk della natura, può offrire un supporto ad alta densità, con basso consumo energetico e stabilità di secoli anziché decenni.
Twist è stata pioniera nel dimostrare che immagini, testi e video possono passare dal codice binario alle quattro lettere del DNA, per poi essere sintetizzati. Per concentrarsi sull’attività principale e conservare la strategia di lungo periodo, ha separato la divisione in Atlas Data Storage, mantenendo una quota di minoranza. Gli investitori conservano così un’«opzione gratuita» su un mercato potenzialmente enorme, senza sostenerne in questa fase i costi di ricerca e sviluppo.
Biotecnologie agricole e malattie infettive: la piattaforma va oltre la salute umana. I ricercatori usano il DNA sintetico di Twist per progettare piante più produttive e resistenti a siccità e insetti. La capacità di sintetizzare parti di genomi virali o batterici aiuta inoltre a sviluppare vaccini e test diagnostici, come è emerso durante la recente pandemia.
Dopo la quotazione nel 2018, Twist ha investito molto nella Factory of the Future a Wilsonville, in Oregon. Lo stabilimento altamente automatizzato di 110.000 piedi quadrati ha portato la sintesi del DNA su scala industriale.
Lo stabilimento è centrale nella tesi: opera ben al di sotto del 50% della capacità, lasciando ampio spazio alla crescita con pochi ulteriori investimenti.
Aumentando la produzione, la leva operativa è considerevole. Il titolo salì durante il boom della genomica del 2021, ma anche dopo lo scoppio della bolla l’azienda ha tenuto. Ha diversificato i ricavi verso oltre 3.500 clienti, nessuno dei quali supera il 10% del totale. Da società di crescita speculativa si è trasformata in un’attività più disciplinata e orientata ai margini, riuscendo a rispettare o superare le proprie previsioni in un settore esigente.
Dati finanziari
I conti mostrano un cambiamento strategico in corso. Dopo l’espansione aggressiva e la conquista di quote di mercato, Twist si concentra sull’efficienza operativa e su un modello sostenibile. Sta passando da una crescita costosa a un percorso più ordinato verso una redditività ancora da raggiungere.
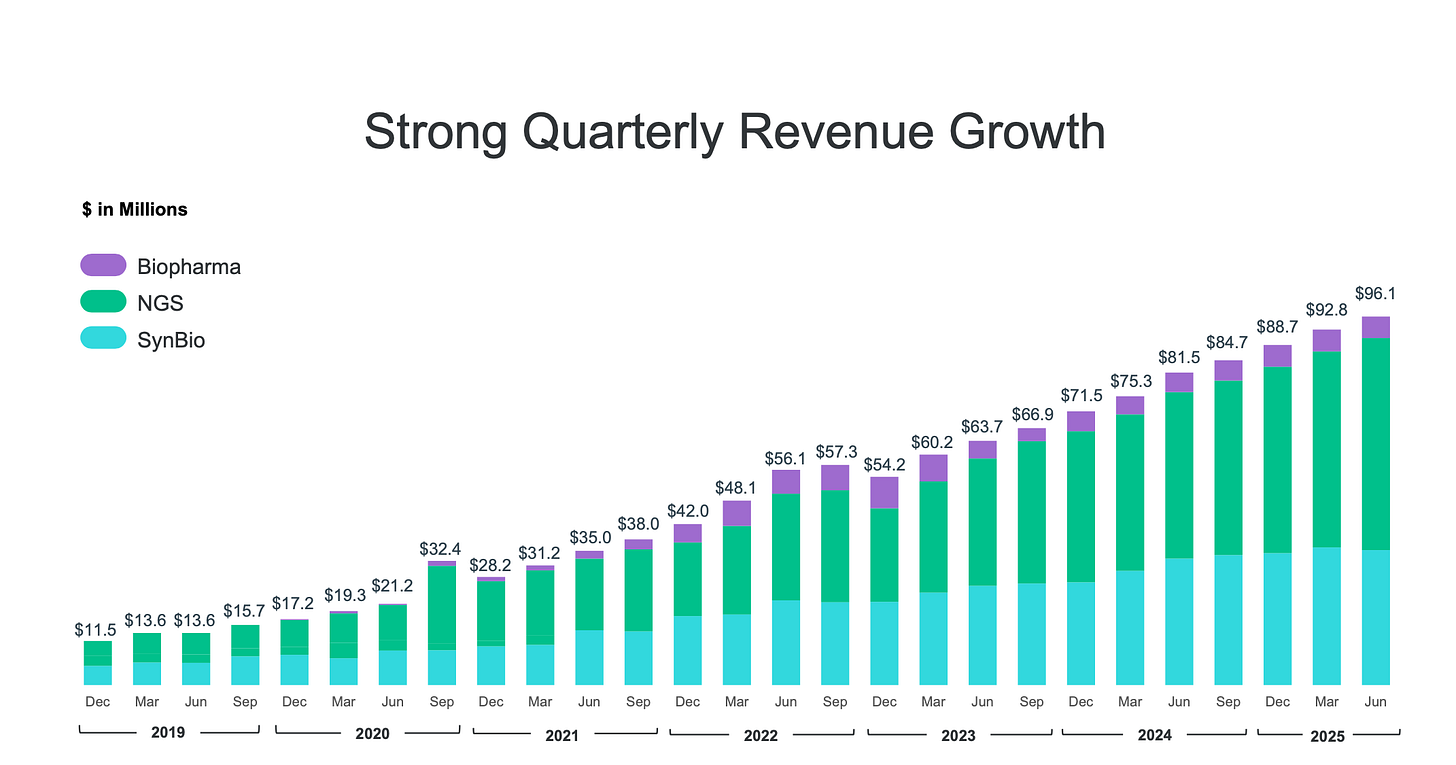
Nel terzo trimestre dell’esercizio 2025 il margine lordo ha raggiunto il 53,4%, contro il 34,3% dello stesso trimestre 2023. Il miglioramento sostiene la tesi di distribuire i costi della fabbrica su volumi maggiori.
I ricavi sono cresciuti del 18% annuo. Le spese operative sono state 81,4 milioni di dollari, contro 124,2 milioni un anno prima, quando una svalutazione di 44,9 milioni aveva appesantito il confronto. Escludendola, le spese sono aumentate di circa il 2,7%.
La redditività operativa non era ancora raggiunta. Il terzo trimestre dell’esercizio 2025 ha registrato una perdita operativa di 30,1 milioni di dollari, pur chiudendo con 20,4 milioni di utile netto grazie anche alla plusvalenza di 48,8 milioni sull’operazione Atlas.
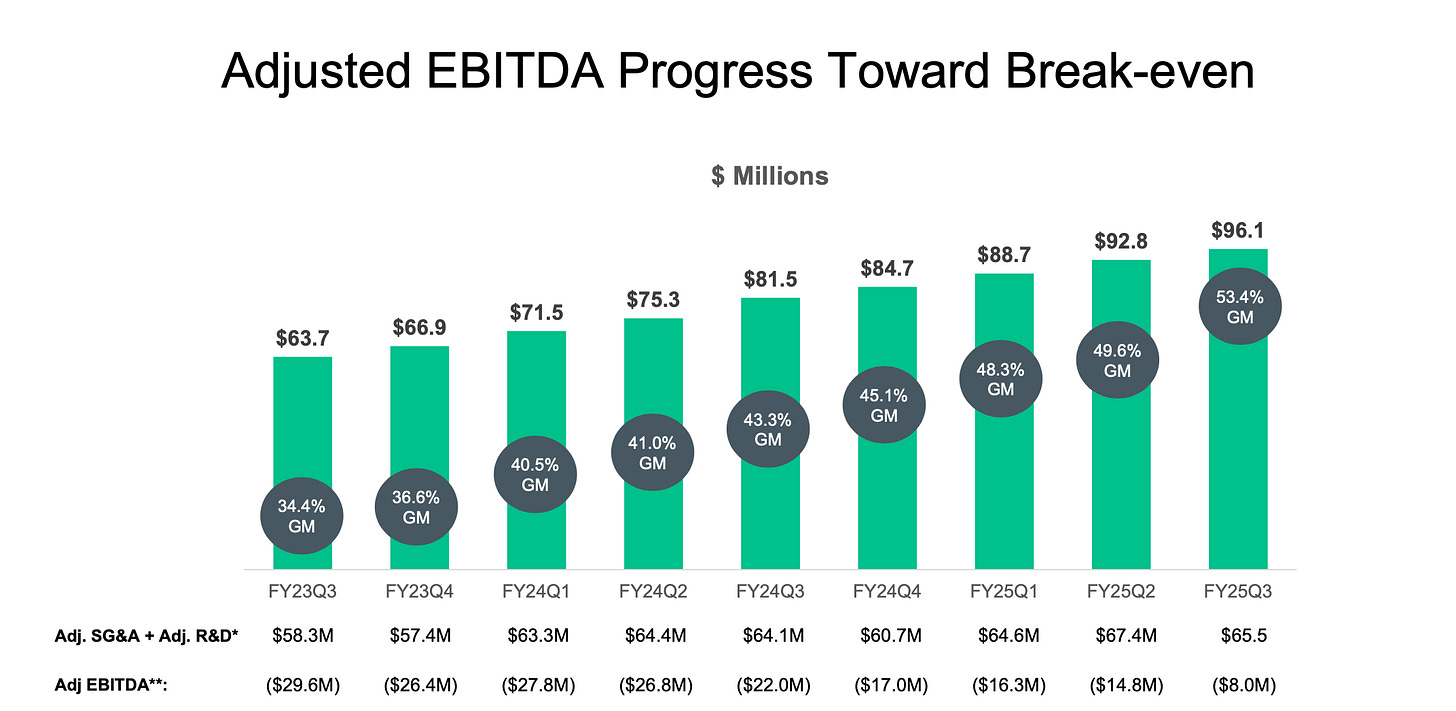
Investire oggi significa puntare sui risultati futuri. I progressi rendono credibile la previsione di pareggio dell’EBITDA rettificato entro il quarto trimestre dell’esercizio 2026. A sostenere il percorso è il bilancio: 250,8 milioni di dollari tra cassa e investimenti a breve a fine trimestre. La liquidità sembra sufficiente a finanziare l’attività fino al pareggio, riducendo il rischio di nuovi aumenti di capitale nel breve.
La tesi finanziaria dipende dalla capacità di esecuzione. La valutazione presuppone che il management gestisca bene l’ultima fase della transizione e trasformi i vantaggi operativi e la crescita in free cash flow. I dati sostengono un piano di sviluppo ambizioso e ben impostato, ma chi compra investe in un potenziale finanziario promettente che deve ancora realizzarsi.
Valutazione
In questa fase di svolta, i multipli storici sono poco adatti a valutare Twist, perché la forte leva operativa inizia appena a emergere nei risultati. Uso quindi un’analisi simile a un modello di flussi di cassa attualizzati (DCF), stimando la capacità di generare utili fino al 2030 e riportandone il valore a oggi.
Le ipotesi derivano dalle previsioni del management, dall’andamento dell’attività e dalle tendenze del settore. Sono proiezioni: la loro validità dipende dalla capacità di attuare il piano strategico.
Passaggio 1: stimare i ricavi al 2030
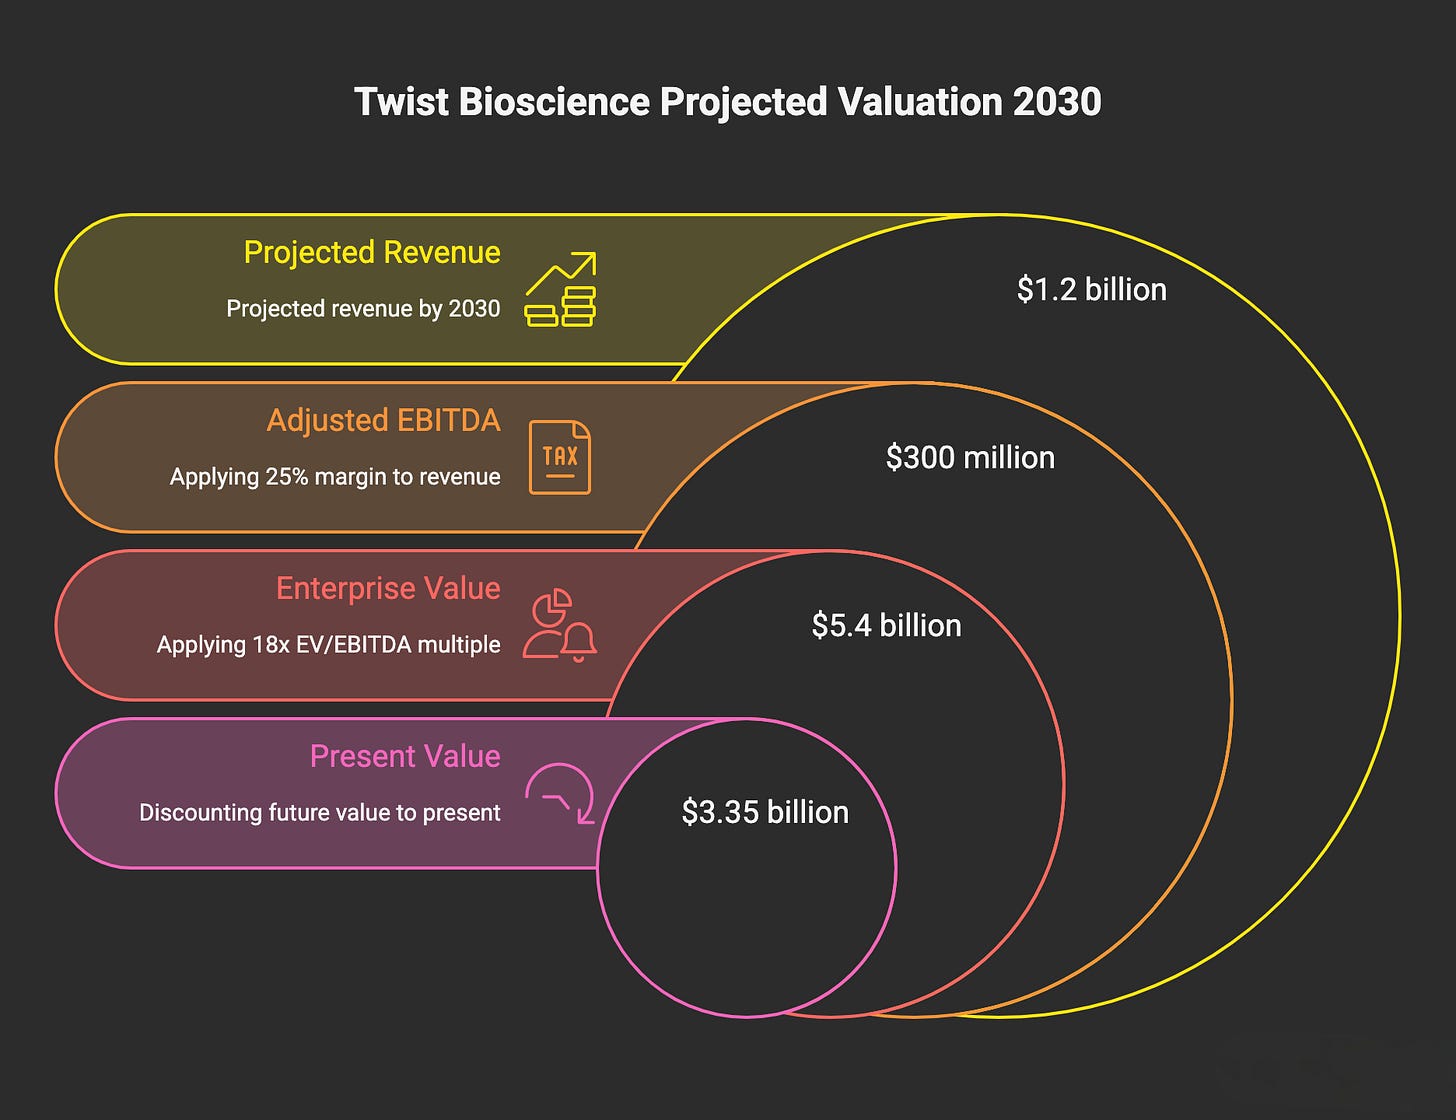
Il mio modello prevede ricavi per 1,2 miliardi di dollari entro il 2030.
Settore sanitario: è il principale motore di crescita. Secondo i risultati del terzo trimestre dell’esercizio 2025, cresce almeno del 30% annuo. Nel modello assumo un tasso annuo composto (CAGR) del 30% fino al 2030, sostenuto dalla crescita strutturale della diagnostica clinica, tra biopsia liquida e test MRD, e dall’uso del DNA sintetico nella ricerca di farmaci assistita dall’AI.
Altri segmenti (industriale, accademico, ecc.): sono mercati più maturi; per l’insieme di queste attività assumo un CAGR più prudente del 15%.
Ritengo che questa previsione sia realistica, bilanciando l'opportunità clinica ad alta crescita con la natura più stabile della ricerca e dei mercati industriali.
Passaggio 2: stimare la redditività al 2030
Prevedo un margine EBITDA rettificato del 25% entro il 2030, sulla base di due indicazioni del management:
Percorso verso il pareggio: il management prevede un EBITDA rettificato in pareggio entro il quarto trimestre dell’esercizio 2026.
Leva operativa: il 75-80% dei ricavi aggiuntivi dei prodotti SynBio principali contribuisce direttamente all’utile lordo.
Con l’aumento dei volumi e dell’utilizzo della Factory of the Future, caratterizzata da costi fissi elevati, la leva operativa dovrebbe permettere ai margini di superare nettamente il pareggio. Il 25% è coerente con quello delle migliori aziende mature di strumenti e infrastrutture per le scienze della vita.
Applicando il 25% a 1,2 miliardi di dollari di ricavi previsti, si ottiene un EBITDA rettificato 2030 di circa 300 milioni.
Passaggio 3: valore terminale e attualizzazione
Applico ai 300 milioni di EBITDA un multiplo EV/EBITDA di 18 volte, adeguato a un leader con vantaggio tecnologico difendibile, margini elevati e posizione dominante in un settore in crescita strutturale. Ne deriva un enterprise value al 2030 di 5,4 miliardi di dollari.
Attualizzando il valore terminale ipotizzato di 5,4 miliardi di dollari al 10% per cinque anni si ottengono circa 3,353 miliardi. È il valore terminale attualizzato, prima dei flussi intermedi e delle rettifiche necessarie per passare dal valore operativo a quello del capitale.
Passaggio 4: obiettivo di prezzo
Al 30 luglio 2025 Twist riportava 60.360.925 azioni in circolazione. Il solo valore terminale attualizzato equivale a circa 55,55 dollari per azione, prima delle rettifiche al valore del capitale. L’obiettivo originale di 65 dollari resta il giudizio storico dell’autore. Questa sola divisione non lo ricostruisce.
La valutazione non attribuisce valore a due «opzioni gratuite»: la quota in Atlas Data Storage e gli eventuali pagamenti per il raggiungimento di obiettivi o royalty dagli oltre 100 accordi biofarmaceutici. Se commercializzati con successo, potrebbero offrire ulteriore potenziale rispetto all’obiettivo.
Confronto con i concorrenti
La posizione competitiva di Twist viene spesso fraintesa.
Il confronto con Ginkgo Bioworks (DNA) trascura che i modelli sono complementari: Ginkgo è un cliente di Twist. Gestisce laboratori industriali che usano DNA sintetico come materia prima per progettare organismi su commissione.
Twist fornisce quella materia prima di qualità a Ginkgo e a migliaia di altri clienti.
I veri concorrenti sono i produttori tradizionali di DNA sintetico, molti ancora legati alle piastre di plastica. Il vantaggio di Twist poggia su tre pilastri.
Tecnologia proprietaria e brevetti: la piattaforma su silicio, protetta da oltre 700 brevetti, offre scala e struttura dei costi difficili da eguagliare con gli altri metodi.
Infrastrutture di scala industriale: la Factory of the Future automatizzata è difficile da replicare: ha richiesto grandi capitali e anni di esperienza per essere costruita e ottimizzata.
Integrazione nei processi dei clienti: Twist entra profondamente nelle attività dei clienti. Se un test diagnostico ottiene l’approvazione regolamentare usando i suoi componenti, cambiarli con quelli di un concorrente diventa costoso e richiede molto tempo. Ne derivano forte fidelizzazione e ricavi di lungo periodo.
Principali rischi della tesi di investimento
La tesi è convincente, ma presenta rischi. Il principale resta la capacità di esecuzione.
Il management deve mantenere la stessa attenzione alla disciplina operativa, aumentando i margini man mano che cresce l’utilizzo dello stabilimento. Imprevisti produttivi potrebbero ritardare il raggiungimento della redditività.
In un settore così dinamico, il rischio tecnologico è sempre presente. Ritengo che l’ecosistema integrato di Twist sia avanti di anni, ma va considerata la possibilità di una nuova tecnologia di sintesi dirompente, per esempio enzimatica.
L’azienda mantiene inoltre un’esposizione al ciclo dei finanziamenti biotech: alcuni clienti minori sono startup dipendenti dal venture capital. Credo che il rischio sia attenuato dai ricavi consistenti, crescenti e meno ciclici dei grandi clienti medici e diagnostici.
E se? Le idee del curatore
Qui esploriamo scenari ipotetici di crescita e possibili cambi di strategia oltre l’attività attuale. Sono idee speculative sul potenziale ancora inesplorato e sui modi in cui l’azienda potrebbe evolvere per creare valore futuro.
La ricerca con l’AI aumenta strutturalmente la domanda di DNA
L’AI nella ricerca di farmaci, nell’ingegneria proteica e nella diagnostica porta a sperimentare librerie più grandi e complesse. Ogni validazione richiede più DNA e di migliore qualità. La piattaforma di Twist beneficia di questa accelerazione: aumentano idee verificabili ed esperimenti, mentre il collo di bottiglia si sposta sulla produzione di DNA di qualità in tempi prevedibili, il suo punto di forza.
La leva operativa sostiene il percorso verso la redditività
Twist ha già ampliato il margine lordo passando dalla crescita a ogni costo alla disciplina operativa. Con costi fissi distribuiti su volumi maggiori e meno scarti produttivi, ogni dollaro aggiuntivo di ricavi dovrebbe contribuire di più all’utile lordo. Insieme al controllo delle spese operative, questo sostiene un percorso verso una redditività duratura.
Un servizio di sintesi del DNA nei laboratori
Un sistema compatto di sintesi a cartucce installato presso aziende farmaceutiche, centri di biodifesa o laboratori BSL-3/4 potrebbe completare in giornata i programmi sensibili, con controllo delle sequenze nel cloud e verifica centralizzata della qualità. Twist potrebbe fornire hardware a basso margine o sovvenzionato per generare decenni di ricavi da consumabili e servizi, rafforzare il legame con i clienti e diversificare il rischio geografico, mantenendo biosicurezza e qualità.
L’integrazione nella diagnostica crea ricavi simili a royalty
Twist fornisce già pannelli di cattura personalizzati e strumenti NGS. Sviluppando insieme ai clienti pannelli integrati nei nuovi test, potrebbe ottenere contratti con volumi garantiti, prezzi minimi o compensi legati ai risultati. La crescita dei partner nella biopsia liquida, nella MRD o nel monitoraggio dei patogeni alimenterebbe ricavi ricorrenti da consumabili su cicli lunghi, simili a royalty sui volumi di test.
I programmi pubblici di biosicurezza definiscono fornitori di DNA affidabili
Il rafforzamento della biosicurezza potrebbe portare gli acquisti pubblici a selezionare fornitori di DNA con controlli, provenienza e logistica verificabili. Infrastruttura e conformità di Twist la posizionano per accordi quadro pluriennali di ricerca, sorveglianza e risposta rapida. Questi contratti duraturi migliorerebbero il mix dei ricavi e attenuerebbero la ciclicità della ricerca commerciale, rafforzando la fiducia dei clienti.
La valutazione finale
Nelle corse all’oro dell’Ottocento, le fortune più affidabili le fecero i venditori di picconi, pale e jeans, più che i cercatori che puntavano tutto su una scoperta fortunata. È così che vedo Twist. I cercatori di oggi sono aziende biotech e startup AI a caccia di un farmaco decisivo o una diagnostica rivoluzionaria. Twist non scommette su una singola azienda. Vende il materiale necessario, il DNA sintetico, a tutto il settore.
Distribuire i costi della fabbrica in Oregon su più ordini di DNA può migliorare i margini. Volumi maggiori e controllo dei costi devono ancora tradursi in utili duraturi.
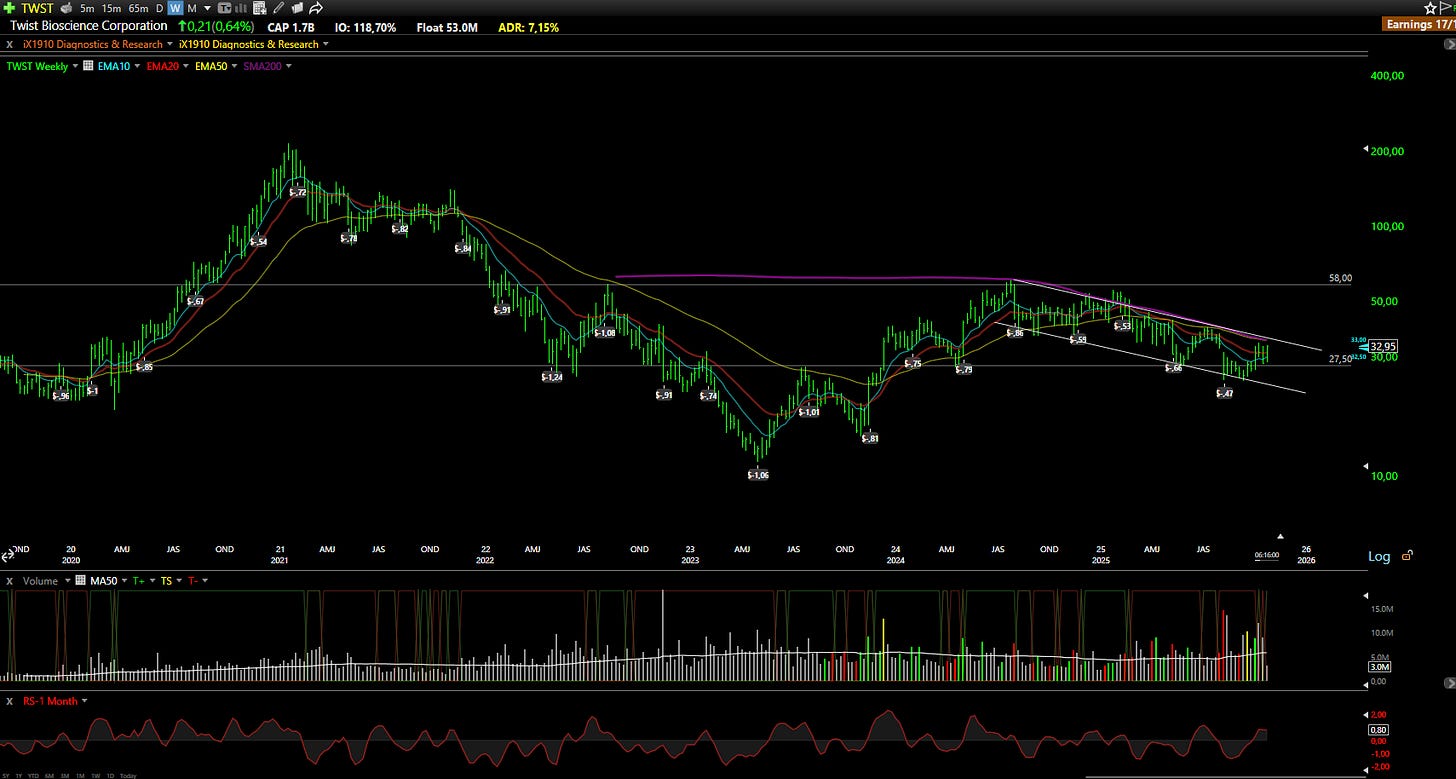
Il quadro si accompagna a un cambiamento del mercato. Dopo anni di mercato ribassista, il biotech mostra segnali di un nuovo ciclo rialzista che può favorire il settore. Su Twist, i minimi crescenti del grafico mensile e il forte aumento dei volumi da agosto 2025 sono i segni classici dell’accumulazione istituzionale. Il mercato sta costruendo posizioni prima che la tesi diventi evidente.

Investire in Twist significa puntare su un modello produttivo collaudato e scalabile, con la fase più redditizia ancora davanti e un possibile nuovo ciclo favorevole nel settore.
Il mio giudizio Buy e l’obiettivo di 65 dollari derivano da questa convinzione: il mercato valuta ancora il fornitore come un cercatore d’oro, senza riconoscere pienamente il suo ruolo di negozio di attrezzature per l’intero settore. Gli investitori possono cogliere questa differenza prima che l’accelerazione dei risultati la renda evidente a tutti.
Avvertenza: questa analisi ha finalità informative e non costituisce consulenza finanziaria. Svolgi sempre le tue verifiche e consulta un consulente finanziario abilitato prima di prendere decisioni d’investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Ogni domenica analizziamo fino a dieci titoli e pubblichiamo la lettura del mercato. L’abbonamento include tutte le analisi, i livelli operativi e le nostre posizioni in diretta nella chat. La parte gratuita arriva via email.Every Sunday, we analyze up to ten stocks and publish our market view. A subscription includes the full research, price levels and our live positions in the chat. The free section arrives by email.