Equity X-Ray: In-Depth Research #24
Palantir: Una grande azienda ad un prezzo divorziato dalla realtà
Introduzione
Sto analizzando le scorte di tecnologia da 10 anni, e posso onestamente dire che non ho mai visto una valutazione che è lontano dalla realtà come Palantir's (NYSE: PLTR) è ora a oltre 180$ una quota. Il prezzo azionario è stato fortemente influenzato dall'entusiasmo del mercato per quanto riguarda l'opportunità AI, e l'azienda si è recentemente trasferita nel regno della speculazione in un modo che nessun modello finanziario, anche quello più bullo dei cieli blu, può forse mai consegnare agli investitori.
Riconosco che Palantir ha una tecnologia di alto livello ed è generativa del flusso di cassa.
Tuttavia, anche una piattaforma tecnologica superiore e una capacità di generare denaro sono insignificanti rispetto ad una capitalizzazione di mercato che ha anteriori dieci anni consecutivi di perfetta esecuzione. Ho cercato di trovare il caso del toro e ho costruito con molta attenzione un certo numero di ipotesi in un modello che era il più generoso che potevo ragionevolmente difendere.
Il mio obiettivo di prezzo era ben sopra dove un caso di orso ti avrebbe lasciato!
Sto iniziando la copertura con una Vendita e target di prezzo di $ 85 una quota.
Sfondo aziendale
Il modo più semplice per pensare a Palantir è pensare a esso come stanno costruendo un sistema nervoso centrale per un'organizzazione.
Considera una grande agenzia governativa o una multinazionale. Le informazioni dell'agenzia o della società sono ovunque: distribuite in un numero illimitato di fogli di calcolo, database legacy, rapporti da agenti di campo, registri dei sensori da apparecchiature di fabbrica e moduli di feedback dei clienti. È come avere un cervello, un cuore e polmoni che ogni funzione indipendentemente. Prendere decisioni intelligenti e veloci è praticamente impossibile perché nessuno può vedere la situazione in totale. Palantir costruisce il software che riempie le lacune tra i dati siloed e collega tutto ciò in una sola realtà operativa. Questa realtà permette a un utente umano, sia analista, esecutivo o generale, di porre domande incredibilmente difficili e ottenere risposte che altrimenti sarebbero sepolte.
Per mettere Palantir in prospettiva, è necessario capire il suo background nei primi anni 2000. Palantir è stata fondata da un gruppo tra cui Peter Thiel, uno dei co-fondatori di PayPal. Thiel e i suoi coetanei innovativi avevano acquisito un'esperienza enorme nella lotta contro le frodi finanziarie internazionali complesse mentre lavoravano a PayPal. Hanno progettato sistemi che potrebbero ingerire flussi enormi di dati delle transazioni, filtrando i dati in tempo reale "come è successo" per trovare i modelli di segnalazione del crimine più sottile sepolti nei dati.
Dopo gli attentati dell'11 settembre, era evidente che gli approcci tecnologici esatti alla lotta contro la criminalità finanziaria potevano essere applicati per combattere il terrorismo. Il noto Rapporto della Commissione dell'11 settembre ha mostrato che diverse agenzie di intelligence degli Stati Uniti avevano i pezzi, ma non potevano collegare i punti. Palantir è stato creato per risolvere il problema di collegare i punti con l'obiettivo di costruire software e integrare i dati da decine di fonti e formati incompatibili.
Da queste radici, l'azienda Palantir è cresciuta fino ad ora con due piattaforme software primarie.
Il primo è Gotham, il sistema operativo originale di Palantir per le comunità di difesa e intelligenza. Gotham prende grandi dataset non strutturati da una varietà di fonti (intelligence di segnale, report informativi, registri finanziari e immagini satellitari) e organizza queste informazioni come una singola mappa o grafico in modo che un analista possa esplorare visivamente le relazioni tra persone, luoghi, eventi e oggetti. Pensate a esso come un detective digitale sughero, con miliardi di punti di dati e la capacità di cercare e analizzarlo in pochi secondi. Il suo uso si estende ben oltre il contro-terrorismo alla logistica militare, alla gestione della risposta alle catastrofi e alle indagini complicate in varie situazioni di applicazione della legge.
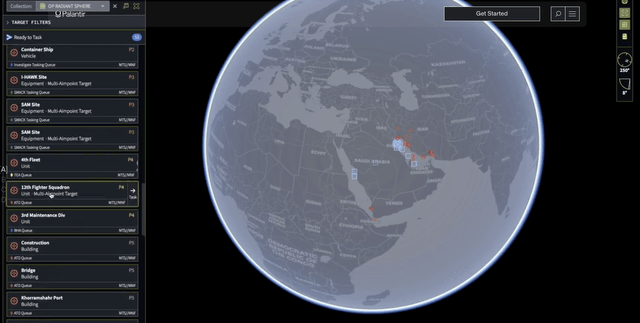
La seconda piattaforma è Fondazioni, che adatta questa tecnologia avanzata al mondo commerciale. La fonderia è a una società ciò che Gotham è a un governo. È il modo per un'organizzazione di collegare il loro intero ecosistema di dati (piano di fabbrica, catena di fornitura, CRM di vendita e finanza) in un unico modello (chiamato "ontologia"), creando una rappresentazione o gemello digitale dell'organizzazione. Come esempio, un dirigente di linea con l'accesso ai dati della società sulla Fonderia potrebbe individuare un guasto di parte cronica e risalire attraverso la supply chain a una specifica fabbrica, in un giorno specifico, quando una specifica macchina stava correndo a una temperatura leggermente errata. Invece di prendere settimane o mesi di indagine, potrebbero risolvere il problema in poche ore. Aziende come Airbus lo utilizzano per ottimizzare la produzione e le aziende energetiche lo utilizzano per gestire le operazioni in modi che minimizzano le emissioni.
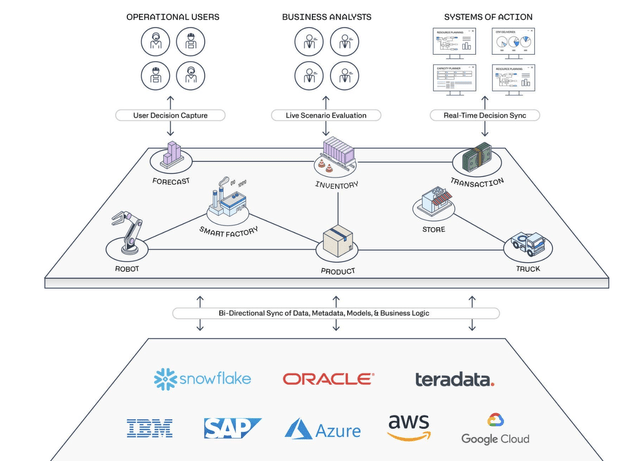
Dove Palantir è diverso da altre società di dati è il loro approccio di base. La loro vera forza è nel impegnativo lavoro di base dell'integrazione dei dati, che sta collegando le "pipe" tra le centinaia e centinaia di sistemi incompatibili. La loro filosofia è di accrescere l'intelligenza umana, NON sostituirla.
Palantir non vende cruscotti semplici ma dà a quelli con le organizzazioni più complesse del mondo un sistema operativo che ha senso della loro particolare realtà e li permette di agire.
Finanziamenti
Per arrivare veramente alla nitty-gritty di Palantir, dobbiamo prendere in considerazione i suoi bilanci e trattarli non come semplici record. Ciò che viene in prospettiva è un'azienda con una macchina ben progettata, che sta chiedendo di alimentare l'equivalente di un veicolo intergalattico mentre sta ancora lavorando per dimostrare che può orbitare in modo affidabile il pianeta (che è abbastanza buono, a proposito).
La dichiarazione di reddito
Il conto economico dà una storia semplice e convincente per l'azienda sulla sua superficie. Q2 2025 ricavi di $712 milioni, in crescita del 21% anno rispetto all'anno è forte. Tuttavia, come sempre, il diavolo è nei dettagli.
Guardare attraverso il Aggiornamento business Q2C'era un'importante divergenza. L'attività del governo legacy, anche se ancora fondamentale, è cresciuta ad un decente ma decelerating 15%. Il segmento commerciale, tuttavia, è cresciuto del 27%, con l'importante segmento commerciale degli Stati Uniti (il campo di battaglia critico per la piattaforma AI) che supera il 40%.
Ciò che mi dice è che Palantir sta eseguendo con successo un perno. La storia non è più uno dei contratti di governo lenti e costanti: è ora una di una presa di terra commerciale ad alte prestazioni.
Il margine lordo, che è rimasto costantemente nel range basso-80%, è notevole e suggerisce che il software è fondamentalmente redditizio. Tuttavia, questo è dove la dissonanza cognitiva inizia il viaggio verso il basso. Palantir ha avuto il diritto di ottenere quattro trimestri consecutivi di redditività GAAP con un utile netto di 98 milioni di dollari. È stato un evento importante e risolve un argomento chiave di caso orso. Tuttavia, come analista, non vedo questo come un punto finale, ma come un unico punto lungo una strada drasticamente lunga. Il margine netto di poco meno del 14% è decente, ma questa non è la figura di classe mondiale che qualcuno si aspetterebbe di una società valutata molto oltre i suoi coetanei software.
Per me, la parte più importante dell'analisi è le spese operative: Compensazione basata sulle azioni (SBC).
In Q2, il reddito di Palantir dalle operazioni era di 81 milioni di dollari; il loro "Adjusted Operating Income" è di $261 milioni, perché hanno aggiunto $180 milioni in SBC!
Lasciate che sia chiaro: non c'è niente di sbagliato, ma questa è una scelta di inquadramento che deve essere considerata dagli investitori. Bulls tout SBC come una spesa non-cash che allinea i dipendenti con gli azionisti.
Tuttavia, vedo SBC come una spesa reale e diluitiva che viene pagato direttamente dagli azionisti esistenti. Consideriamo questo: l'azienda non paga i suoi geniali ingegneri tutti in contanti; l'azienda li paga con piccole frazioni della proprietà della società. Questo ha l'effetto di preservare il denaro sul bilancio, ma ha l'effetto di costringere ogni altro azionista a possedere un po 'meno della società. Questo SBC pesante e coerente è la ragione principale per la grande disconnessione tra le metriche GAAP di Palantir e le metriche "regolate". Racconta la storia di una società che ha raggiunto la redditività, ma solo distribuendo un grande costo di compensazione tra la sua popolazione di azionisti.
Valutazione
Costruire il caso Bull per dimostrare la tesi dell'orso
Valutare un business come Palantir non è solo una questione di mettere i numeri in un foglio di calcolo, è un tentativo di tradurre una potente, quasi-mitica narrazione in un valore di dollaro.
Ho shelved il mio scetticismo e ho effettuato un esercizio specifico: costruire il migliore, più generoso, ma ancora ragionevole, ridotto cash flow (DCF) modello possibile. Volevo stabilire il prezzo più alto che i fondamenti potevano giustificare, assumendo l'esecuzione quasi perfetta. Quello che ho scoperto è che anche la migliore narrazione ha un limite matematico, e lo stock di Palantir è andato oltre quel limite da un margine molto grande.
Prima di costruire il nostro modello, dobbiamo prima guardare le prove davanti ai nostri occhi.
Il grafico Bloomberg qui sotto è probabilmente il singolo punto di dati più importante per qualsiasi vigile investitore Palantir.
Esso mostra il rapporto prezzo-presa in avanti trapiantato contro il rapporto prezzo-vendita in avanti della S&P 500. Quello che vediamo è un denso gruppo di aziende nell'angolo in basso a sinistra, dove identificheremmo le valutazioni normali. Vediamo ben noti high-flyers come Nvidia e Tesla, spingendo fuori dal resto della folla e guadagnando le loro valutazioni premium attraverso la crescita veloce e la leadership di mercato. E poi, tutto da solo, in un quadrante completamente diverso del grafico è Palantir. Questo grafico travolge visivamente lo spettatore con la forte impressione che Palantir viene valutato da un diverso insieme di regole rispetto a qualsiasi altra importante azienda sul mercato.
La mia valutazione, quindi, è un mezzo per determinare quali sono queste regole (o potrebbero essere) e se possono effettivamente essere difese.

Il mio primo passo è quello di tentare di scrivere la storia finanziaria che potenzialmente porta al prezzo azionario Palantir è attualmente valutato a $182.
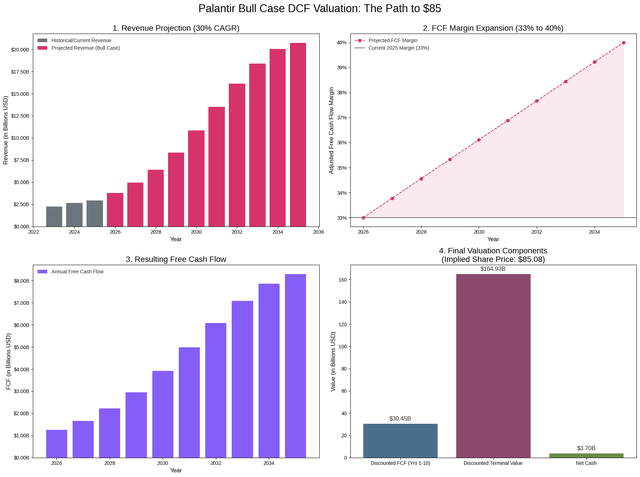
Il primo capitolo di questa storia riguarda la crescita dei ricavi. Il bull-case, disegnando sul Q2 Business Update, giustamente indica la crescita del 40% nel segmento commerciale degli Stati Uniti come prova che la piattaforma AI è un vero cambia-gioco. Per dare il massimo credito alla storia, presumo che questo tipo di crescita non vincolata infetti l'intera azienda. Quindi sto modellando un tasso di crescita annuale composto (CAGR) del 30% per i prossimi 5 anni. Per essere chiari, questo è un'ipotesi eroica. Ciò richiede che Palantir acceler in primo luogo significativamente dal suo attuale tasso di crescita complessiva del 21% e quindi mantenere quel ritmo vescicante per cinque anni.
Poche aziende di qualsiasi scala lo hanno mai sostenuto.
Il prossimo capitolo riguarda la redditività. L'attuale margine di cash flow libero regolato di Palantir del 33% è già molto rispettabile. Tuttavia, per la nostra storia di bull-case essere credibile, ha bisogno di diventare leggendaria. Sto modellando il margine per crescere costantemente nei prossimi 10 anni, con il margine complessivo che effettivamente va da una media del 33% al 40%.
Un margine di flusso di cassa gratuito del 40% rispetto ai ricavi avrebbe messo Palantir tra le aziende software più redditizie a esistere mai. Ciò presuppone non solo che la piattaforma AI sia ampiamente implementata, ma è anche potenzialmente infinitamente più redditizio di qualsiasi altra cosa che Palantir abbia mai venduto, e che Palantir può semplicemente scalare i ricavi senza alcuna crescita significativa nella base dei costi. Questa sarebbe la forma ideale di leva operativa infinita, e di nuovo, metto questo nel mio modello direttamente.
Successivamente, prenderemo questo scenario futuro e lo riduciamo a qualcosa che penseremo nella valutazione di oggi utilizzando un tasso di sconto, che è il tasso di ritorno che un investitore si aspetterebbe da altri investimenti che hanno lo stesso profilo di rischio. Dal momento che Palantir è seduto su un grande bilancio senza debiti, prenderò un costo medio ponderato decisamente rosy del capitale (WACC) del 6,32%. Per essere molto chiaro, questo è un sorprendente basso tasso per uno stock di tecnologia, che implica quasi flussi di cassa futuri senza rischi. Un'altra ipotesi eroica che stiamo facendo nel caso del toro solo per vedere se possiamo spiegare il prezzo attuale.
Poi dobbiamo completare la nostra storia, che è il valore terminale, quindi presumo un tasso di crescita perpetua del 3,5%, il che significa dopo il primo decennio di crescita esteticamente attraente di Palantir, crescerà sempre in dollari nominali, più veloce del tasso di crescita dell'intera economia globale per sempre.
Dopo aver trascorso questo tempo parlando di crescita pura ed estrema, ridicolmente elevata redditività, e rischio scrutato, mi sono impostato a gestire i numeri.
La conclusione della matematica e' come una palpebra che sta sobriando. Alla fine, anche con queste assurdamente buone ipotesi, la valutazione intrinseca dell'attività di Palantir calcola a circa 85 dollari per azione.
Il fatto che oggi sono arrivato consapevolmente ad una valutazione perfettamente ottimistica, bull-case $85, è ora un totale del 53% inferiore rispetto al prezzo attuale di mercato per Palantir e, per me, è la prova più convincente di tutti.
Letteralmente convalida ciò che il grafico di Bloomberg ci mostra visivamente. Se qualcosa, contando un prezzo di mercato di $182, non è solo la perfezione dei prezzi, è i prezzi ad una realtà che è fondamentalmente migliore della perfezione.
Rischi di investimento chiave
Se l'AIP di Palantir diventa il sistema operativo definitivo per l'AI nell'impresa, con conseguente crescita e accelerazione dei margini che sono molto più grandi del mio modello ottimista presuppone, allora la mia tesi può essere sbagliata. Un progetto governativo che si espande rapidamente e in modo significativo o un'acquisizione sono anche possibili cambiamenti nelle finanze.
Tuttavia, queste sono anche improbabilities che non giustificano il prezzo oggi.
Ritiro finale
Palantir è un'azienda incredibile, ma PLTR è pericolosamente valutato su qualsiasi possibile bull tesi posso immaginare.
L'attuale valutazione richiede un livello di successo futuro che è quasi senza precedenti nella storia aziendale.
La mia analisi mostra che anche se credi alla versione più ottimista della storia dell'azienda, lo stock vale ancora meno della metà del suo prezzo attuale. Il divario tra il mio generoso obiettivo di prezzo $85 e il prezzo di mercato $182 è un chasm di pura speculazione. Gli investitori che acquistano a questo livello non investono in fondamenti, sono il gioco d'azzardo su una narrazione. Valuto Palantir un Vendere con 85$ per obiettivo azionario.
È fondamentale vedere l’attuale prezzo azionario di Palantir nel contesto del mercato più ampio. Dall'aprile del 2025, il mercato dei tori sta ruggendo, apparentemente senza sosta, sollevando quasi tutti i beni. Questo raduno è stato sovralimentato da una ipe intensa e pervasiva che circonda l'intelligenza artificiale. Mentre l'IA è indubbiamente una tecnologia trasformativa, l'entusiasmo del mercato ha raggiunto un punto di gelosia, dove le valutazioni sono spesso disconnette da guadagni reali o proiettati di una società. Gli investitori si stanno infilando in qualcosa di collegato all'IA, creando una bolla speculativa che gonfia i prezzi ben oltre le aspettative ragionevoli. PLTR è stato un importante beneficiario di questa tendenza, ma questo lo rende anche vulnerabile ad una forte correzione quando il sentimento di mercato cambia inevitabilmente.
Per gli investitori che attualmente detengono Palantir nei loro portafogli, questo può essere un momento opportuno per rivalutare la posizione. Data l'estrema valutazione, sarebbe prudente considerare vendere la posizione di realizzare guadagni sostanziali o, per lo meno, ridurre l'assegnazione per mitigare il rischio. Bloccare i profitti dopo un così potente run-up è una solida strategia, soprattutto quando il rischio di un significativo pullback è questo pronunciato.
Disclaimer: Questa analisi è a scopo informativo e non deve essere considerata consulenza finanziaria. Condurre sempre la vostra ricerca e consultare un consulente finanziario autorizzato prima di prendere decisioni di investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Dieci nomi con i livelli, la lettura del mercato, la chat con le posizioni in diretta. Con l'abbonamento leggi tutto; senza, ricevi la parte gratuita via email.Ten names with their levels, the market read, the chat with live positions. Subscribers read everything; free readers get the free part by email.