
IREN e infrastrutture AI durante il ribasso | Radar 79
Volume 79
Il generale che non si mosse
C'è un particolare tipo di silenzio che esiste solo nell'ora prima che qualcosa si rompa.
Non è pace. Non è calma. È una tensione diversa. Il silenzio di chi ha preso una decisione e ora aspetta che il mondo gli dia ragione.
Sono stato nelle sale operative quando il mercato comincia a muoversi in modo imprevedibile. Ho visto uomini adulti, intelligenti, con lauree della Ivy League, terminali Bloomberg e vent’anni di esperienza perdere completamente il controllo perché il numero sullo schermo andava nella direzione sbagliata. L’istinto è primordiale, quasi impossibile da contrastare.
Fai qualcosa. Qualsiasi cosa. Muoviti. Riposizionati. Copriti. Chiama qualcuno.
In un mercato volatile, l’ansia di restare fermi somiglia fisicamente alla paura. La maggior parte delle persone non sa distinguere le due cose.
Sun Tzu sapeva farlo.
Lo scrisse venticinque secoli fa, in un capitolo che molti scorrono in fretta perché non ha l’aggressività facile da citare del resto del libro.
«Rifletti e valuta prima di muoverti».
Il generale che descriveva non restava fermo per paura. Aveva capito qualcosa che sfuggiva agli uomini ansiosi attorno a lui: sul campo di battaglia, rivelarsi ha un costo. Ogni mossa prima di essere pronti consegna informazioni gratuite al nemico. Ogni riposizionamento dettato dal panico brucia risorse, espone una posizione, scopre una carta. Il generale che si muove per primo per ansia non ottiene un vantaggio.
Perde più lentamente.
Nello stesso capitolo, quasi a sfidare il lettore a non perdere il punto, Sun Tzu aggiunge l’altra metà: «Quando ti muovi, piomba come un fulmine».
Le due frasi sono inseparabili. La quiete non è la strategia. La quiete è ciò che rende possibile la strategia.
Il mercato sta facendo ciò che fa quando il mondo si complica davvero: punisce tutti. Prudenti e spericolati, chi ha coperture e chi è esposto al rialzo senza protezioni, chi ha studiato e chi ha comprato su consiglio del cognato. Il QQQ perde circa il 5% da inizio anno e lo SPY non è lontano. In Iran è in corso una guerra; la paura attraversa il mercato come fumo in un edificio senza uscite. I media finanziari fanno ciò che fanno sempre in questi momenti: prendono l’interpretazione peggiore di ogni dato e la presentano come l’unica conclusione ragionevole.
Il rumore è assordante. Per intenzione o per il semplice meccanismo con cui si monetizza l’attenzione, ti porta a credere che l’esito peggiore sia l’unico possibile.
Il nostro portafoglio è in aumento circa il sei per cento nello stesso periodo.

Non lo dico per vantarmi. Quello serve a chi cerca conferme. Lo dico perché è il modo più onesto per spiegare che cosa facciamo qui e che cosa stiamo facendo adesso: niente.
Deliberatamente, consapevolmente, strategicamente nulla.
Prima gestiamo il rischio, poi il portafoglio. In un contesto come questo il lavoro è limitare le perdite, prima di cercare la prossima grande operazione. Giocare in difesa senza drammi, per ritrovarci con abbastanza capitale quando il fumo si diraderà. Molti ragionano al contrario: pensano che i soldi si facciano comprando. Nell’attesa, invece, li proteggi. Certo, abbiamo provato qualche posizione qua e là, ma nulla di grande.
Nel mondo finanziario si racconta spesso una versione di questa storia, di solito da parte di chi non l’ha mai vissuta. Quella in cui la disciplina è ordinata, elegante e fa bella figura in una presentazione. Individui il rischio con calma, adegui razionalmente l’esposizione e prosegui la giornata.
Nella pratica la sensazione è diversa.
È guardare una posizione in cui credi scendere soltanto per la paura macroeconomica, e non intervenire. È leggere i titoli dei giornali e sentire quella spinta familiare a fare qualcosa, a dimostrare che stai seguendo, a giustificare con un’operazione il tuo ruolo di gestore. È vedere il vicino al terminale riposizionarsi mentre tu resti fermo e chiederti, per un momento, se l’idiota sia tu.
Non lo sei. Ma devi accettare quella sensazione abbastanza a lungo da scoprirlo.
Il mercato ora mette alla prova proprio questo. Non l’intelligenza, l’analisi o persino la convinzione: la capacità di mantenere il tuo ragionamento mentre tutto intorno cerca di deformarlo. Di restare imperscrutabile mentre il rumore fa il suo lavoro. Di fidarti della preparazione e aspettare il momento, invece di inventartelo per ansia.
Molti falliscono questa prova. Sono esseri umani, non stupidi: il sistema nervoso non è fatto per questo tipo di pazienza.
È fatto per agire. Per reagire.
Per il sollievo che provi facendo qualcosa quando senti che qualcosa non va.
Sun Tzu scriveva per i pochi capaci di superare quell’impulso. I generali che avevano capito che non vince chi si muove per primo.
Vince chi fa la mossa giusta!
Stiamo sviluppando un’applicazione.
È una piattaforma pensata per swing trading, strategie momentum e investimenti di breve e medio periodo, non una soluzione generica per tutti gli operatori.
Se l’interesse sarà significativo, apriremo un numero limitato di posti per i test, consentendo ad alcuni utenti di provarla in anteprima.
Come già annunciato, tutti gli abbonati a pagamento riceveranno l’accesso completo senza costi aggiuntivi.


Gli ultimi articoli:
Ogni titolo ha un indicatore di rischio: ⚠️ Alto | 📊 Medio | 🛡️ Basso.
Dipende da volatilità, flottante, quadro tecnico e fondamentali. Dimensionate le posizioni di conseguenza.
📈 La configurazione gratuita: sfruttiamola al meglio
IREN: IREN Limited ⚠️
Cosa fanno: Un'azienda ibrida di infrastrutture digitali
Perché seguirla? I risultati del secondo trimestre dell’esercizio 2026 di IREN, pubblicati a febbraio, hanno inizialmente scosso gli investitori. I ricavi di circa 184,7 milioni di dollari sono stati inferiori alle stime di Wall Street di quasi il 18%; anche il risultato diluito per azione, pari a -0,52 dollari, ha deluso. Eppure, nel giro di pochi giorni il titolo ha recuperato e superato i livelli precedenti alla trimestrale: il mercato sembra guardare oltre i risultati immediati e scontare una prospettiva più lunga.
I dati operativi erano più incoraggianti dei numeri principali. L’EBITDA rettificato è arrivato a 75,3 milioni di dollari, +20% annuo, mentre l’azienda investe nell’espansione delle infrastrutture. Nell’ultimo anno IREN è passata dall’essere vista soprattutto come un miner di Bitcoin a essere considerata un operatore di data center, con futuri ricavi AI coperti da contratti. Una lettura che comporta multipli di valutazione molto diversi.
Il 27 febbraio 2026 IREN è entrata nell’indice MSCI USA. Numerosi fondi istituzionali e passivi devono replicarne la composizione: quando viene aggiunto un titolo, lo comprano indipendentemente dal proprio giudizio su valutazione e fondamentali. Questa domanda obbligata e poco sensibile al prezzo può sostenere la quotazione e portare una base azionaria più stabile.
Venerdì IREN ha chiuso in positivo mentre gli indici principali erano in forte calo. Quando gli investitori vendono gli attivi rischiosi, un titolo che tiene, o addirittura sale, mostra forza relativa. Il tema dei data center e delle infrastrutture AI sembra offrire un sostegno durevole.
Quadro tecnico: Il titolo ha già testato e recuperato la media mobile semplice a 200 giorni, un livello che storicamente attira compratori nei titoli di qualità. Ora è vicino al VWAP ancorato ai minimi di aprile 2025, riferimento usato da molti operatori istituzionali per valutare il costo medio rispetto a chi detiene le azioni da tempo. Se il mercato si stabilizza la prossima settimana, questa convergenza di supporti potrebbe favorire un rialzo. Lo scenario d’ingresso ideale sarebbe una breve discesa sotto i minimi recenti seguita da un’inversione netta, per far uscire i detentori meno convinti prima della nuova salita.


Perché non aspettiamo domenica
I mercati non seguono i nostri orari. Gli ingressi migliori a basso rischio non aspettano educatamente la newsletter del fine settimana.
Si presentano quando si presentano. Se non siete pronti, li perdete.
Gli abbonati ricevono avvisi in tempo reale: ingressi precisi, stop, dimensioni delle posizioni e ragioni di ogni operazione. Le stesse informazioni con cui gestiamo il nostro capitale.
Chi segue gratuitamente riceve una sola selezione la domenica.
Ti sembra un vantaggio?
Cosa comprende Premium
Accesso gratuito a TradeDeck
Gli abbonati Premium hanno accesso anticipato a TradeDeck, la piattaforma di trading che stiamo costruendo. Il suo valore supera già da solo il costo dell’abbonamento.
📊 Watchlist Elite (7-9 titoli)
Ogni selezione passa attraverso un’analisi finanziaria, una valutazione tecnica e un esame strategico.
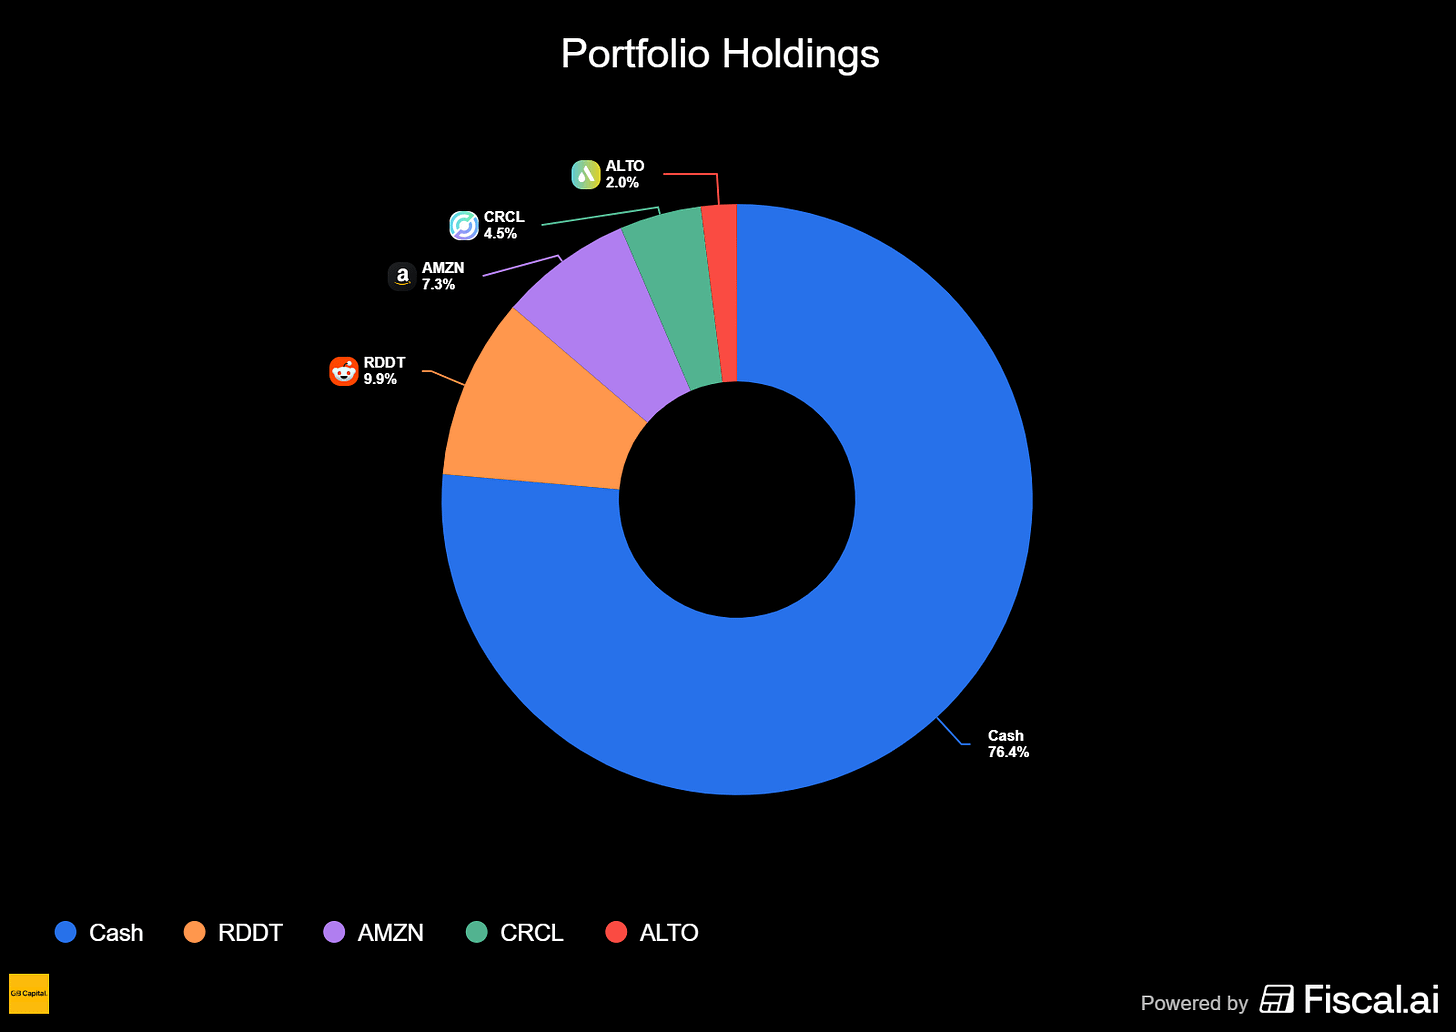
💼 Trasparenza completa del portafoglio
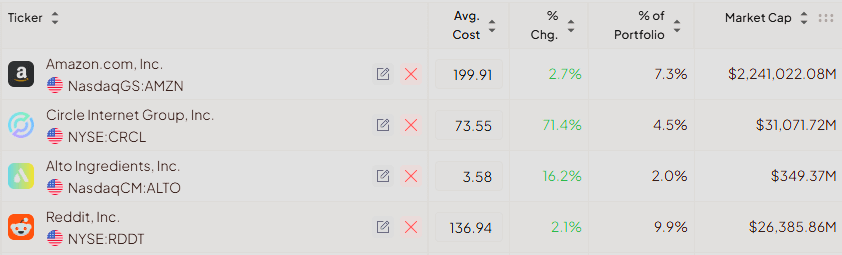
Tutte le nostre posizioni, prezzi d’ingresso, profitti e perdite attuali e livelli di stop. Denaro vero, rischio reale.
⚡ Avvisi operativi in tempo reale (accesso alla chat)
Qui si vede il nostro vantaggio operativo: ingressi precisi, stop e dimensionamento delle posizioni. In tempo reale, senza ritardi.
🎯 Selezione rapida (5 titoli)
Altre configurazioni che non soddisfano del tutto i criteri della selezione principale, ma meritano attenzione.
💬 Accesso chat
Segui il nostro ragionamento in tempo reale, fai domande e osserva come gestiamo il rischio.
🛠️ Gli strumenti che utilizziamo
Sconti riservati agli abbonati su TC2000, Fiscal.ai e altre piattaforme. Gli stessi strumenti, a condizioni migliori.
Chi siamo
Prima imprenditori, poi trader. Abbiamo ricoperto il ruolo di CEO: sappiamo riconoscere un’azienda capace di realizzare i propri obiettivi.
39 euro al mese o 299 all’anno. Meno di un’operazione in perdita. Disdite quando volete.
Aggiornamenti del portafoglio e nuove posizioni:
⚡ Analisi supportata dall’AI e verificata dal team: informazioni di mercato selezionate dai dati Premium di Fiscal.ai. Esplora ora →
💎📈 Watchlist Elite: i titoli principali per gli abbonati
PINS: Pinterest Inc 📊
Cosa fanno: Una piattaforma per la scoperta visiva e il commercio sociale
Perché seguirla? Pinterest mostra una distanza notevole tra valutazione e andamento dell’attività. Da quasi 90 dollari nel 2021, il titolo è crollato a circa 13 a inizio 2026, perdendo circa l’85%, nonostante il coinvolgimento record degli utenti e la redditività in miglioramento. A pesare è stato il timore che ricerca e scoperta basate sull’AI rendano obsoleto il modello prima che l’azienda riesca a monetizzare pienamente il pubblico.
Questa paura potrebbe aver creato un’opportunità interessante tra le grandi società internet. A 18 dollari per azione è difficile ignorare la distanza dai risultati finanziari. Nell’ultimo esercizio Pinterest ha generato 1,25 miliardi di dollari di free cash flow, +33% annuo, con un margine record del 30%: un livello che molte aziende software invidierebbero. L’attività è redditizia e continua ad accelerare.
Il catalizzatore che sembra aver cambiato il sentiment è l’investimento da un miliardo di dollari di Elliott Management, uno degli attivisti più rispettati e temuti a Wall Street. Elliott riceverà obbligazioni senior convertibili quinquennali con cedola dell’1,75%, convertibili in azioni Pinterest a circa 22,72 dollari: un premio del 30% sulla chiusura precedente all’annuncio. Una scommessa di questa dimensione, con conversione sopra il prezzo di mercato, indica dove Elliott ritiene possa arrivare il titolo.
Pinterest intende destinare i proventi a un programma di riacquisto di azioni da 3,5 miliardi di dollari: 2 miliardi nel breve periodo, di cui uno con procedura accelerata. Riacquisti consistenti ai prezzi attuali potrebbero aumentare il valore per azione, riducendo il flottante a una valutazione che il management considera inferiore al valore intrinseco.
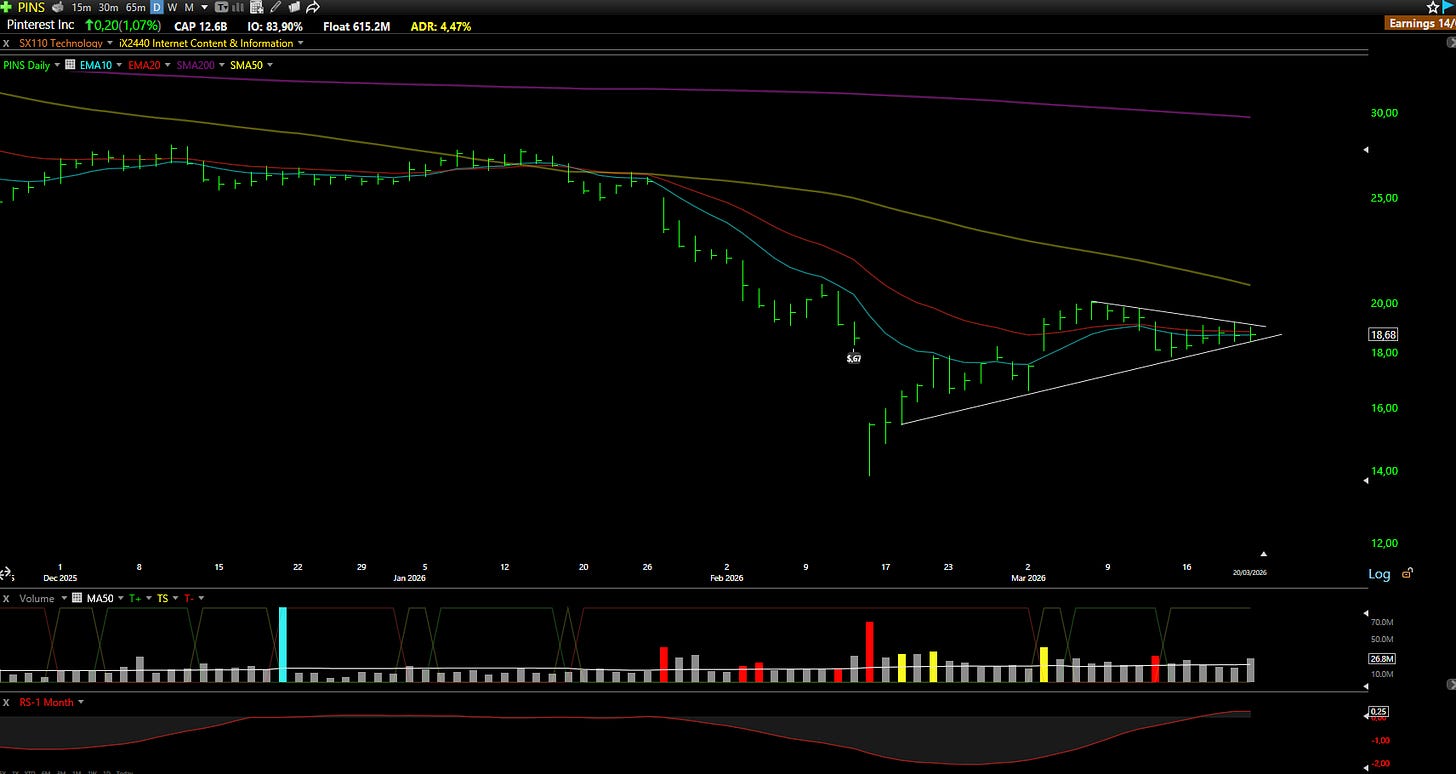
Quadro tecnico: Da metà febbraio il titolo segna minimi crescenti, senza tornare sui precedenti supporti. Consolida vicino alle medie mobili esponenziali a 10 e 20 giorni, che iniziano ad appiattirsi e a girare verso l’alto. Come IREN, venerdì ha resistito, guadagnando circa l’1% mentre il mercato scendeva nettamente. Il livello da seguire è 19 dollari: un superamento netto con volumi in aumento segnalerebbe una risoluzione rialzista del consolidamento e il possibile avvio di un recupero più duraturo.
POWL: Powell Industries Inc 📊
Cosa fanno: Un produttore di apparecchiature e sistemi di distribuzione elettrica
Perché seguirla? Powell Industries è tra i migliori titoli industriali, con un rialzo di circa il 60% da inizio anno. A sostenere il movimento sono i fondamentali e il posizionamento su due grandi temi di investimento: infrastrutture per l’intelligenza artificiale e ammodernamento della rete elettrica.
I risultati del primo trimestre dell’esercizio 2026 hanno confermato l’entusiasmo: nuovi ordini +60% annuo e portafoglio ordini +15%. Il management ha espresso fiducia in tutti i mercati serviti per l’intero esercizio, un tono ottimista per un’azienda solitamente prudente nelle previsioni. I ricavi hanno raggiunto 251,2 milioni di dollari, con contributi rilevanti da servizi elettrici e petrolio e gas. Le utility elettriche rappresentano da sole il 35% dei ricavi, mostrando quanto gli investimenti nelle reti siano centrali per la crescita.
Il management valuta un investimento da 100 milioni di dollari in un nuovo impianto, per sostenere una crescita della domanda che considera pluriennale. La liquidità di circa 500 milioni è sufficiente a finanziarlo senza nuovo debito né diluizione per gli azionisti. Powell può quindi ampliare la capacità produttiva mantenendo un bilancio solido, una combinazione sempre più rara tra i produttori industriali.
Lo sviluppo dell’AI richiede server, chip e grandi infrastrutture elettriche per alimentare i data center. I sistemi specializzati di distribuzione elettrica di Powell sono direttamente esposti a questa spesa. La presenza crescente nei data center suggerisce che il management si stia preparando da tempo a cogliere l’opportunità.
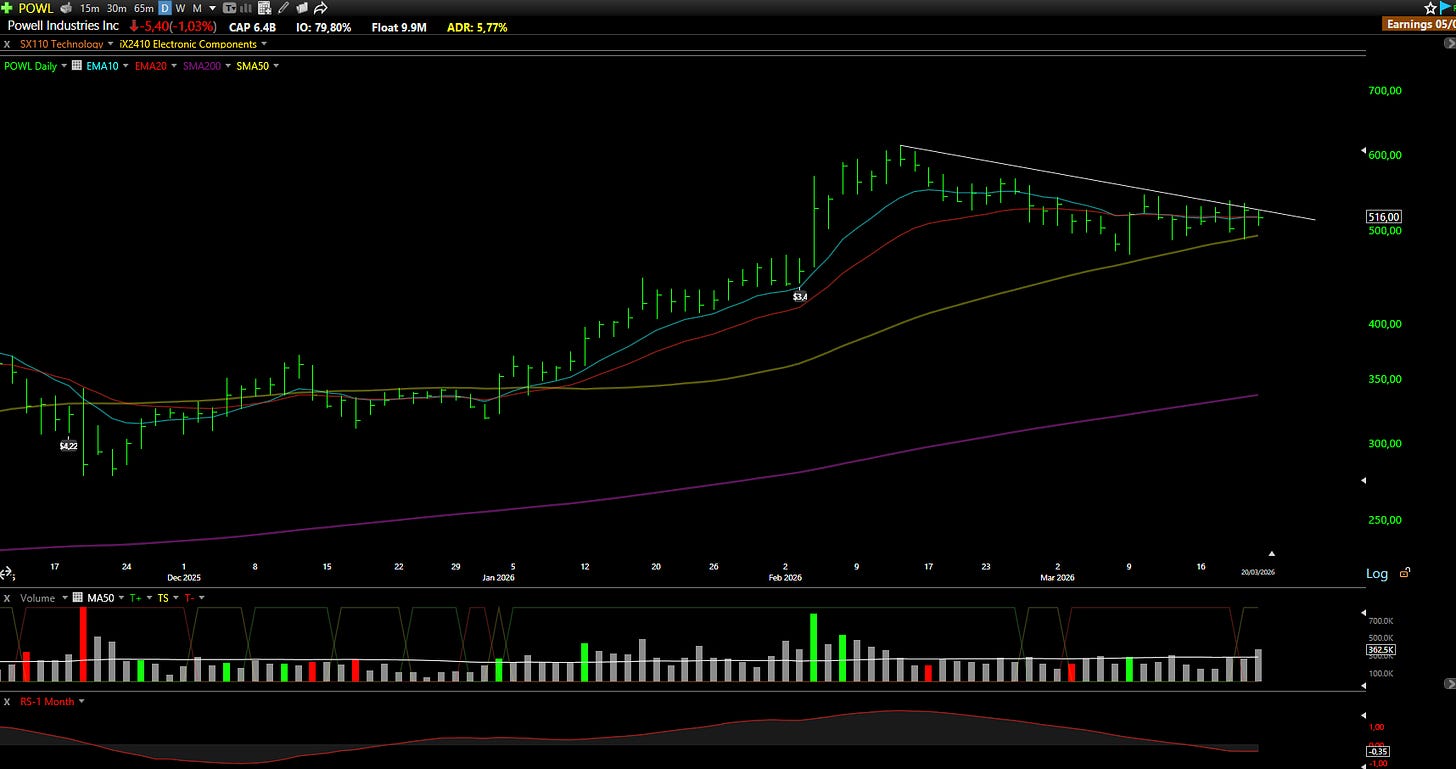
Quadro tecnico: Il titolo ha recentemente trovato due volte sostegno sulla media mobile semplice a 50 giorni, attirando compratori convinti. Giovedì ha formato una candela hammer proprio su quella media, possibile segnale di esaurimento delle vendite. Venerdì è seguita un’inside day, con pausa e compressione prima del prossimo movimento. Anche le medie esponenziali a 10 e 20 giorni convergono nelle vicinanze. Il prezzo si avvicina alla linea discendente che ha frenato i rialzi delle ultime settimane: superarla, soprattutto con un mercato forte, offrirebbe un ingresso con rapporto rischio/rendimento interessante e stop definito sotto i minimi recenti.
Metti il mercato sul pilota automatico e scopri la piattaforma TC2000
Esplora ora →
LMND: Lemonade Inc 📊
Cosa fanno: Una società di assicurazione basata sulla tecnologia
Perché seguirla? A inizio 2026 i mercati temono che l’AI stravolga le imprese consolidate in quasi ogni settore. Questa paura ha penalizzato anche Lemonade, che invece usa da anni l’AI nel proprio modello: apprendimento automatico per sottoscrivere polizze, gestire sinistri e ridurre i costi operativi delle assicurazioni tradizionali. Le vendite hanno colpito una società che dovrebbe beneficiare dell’adozione dell’AI insieme a quelle che potrebbero subirla.
Il percorso verso la redditività è più chiaro. Il management punta a un EBITDA rettificato positivo al più tardi entro l’inizio del 2027, con due sviluppi che accelerano i tempi. Il primo è l’assicurazione per animali domestici, cresciuta del 50% annuo e diventata la seconda linea di prodotto. Da nicchia è passata a contribuire in modo rilevante ai ricavi, con buona fidelizzazione e rischi relativamente poco correlati a quelli delle polizze sugli immobili.
Il secondo riguarda la riassicurazione, cioè la copertura che trasferisce parte del rischio ad altre compagnie in cambio di una quota dei premi. Lemonade cedeva storicamente il 55% dei premi, scelta prudente per una società giovane che stava costruendo il proprio storico attuariale. Dal terzo trimestre di quest’anno ha ridotto la quota al 20% sulle nuove polizze. La crescita, soprattutto in categorie con rischi meno correlati come animali domestici e auto, ha aumentato la fiducia del management nei modelli, permettendo di trattenere una quota maggiore dei ricavi. Il cambiamento sosterrà ricavi e margini fino al terzo trimestre dell’anno prossimo, quando entrerà nella base di confronto annuale.
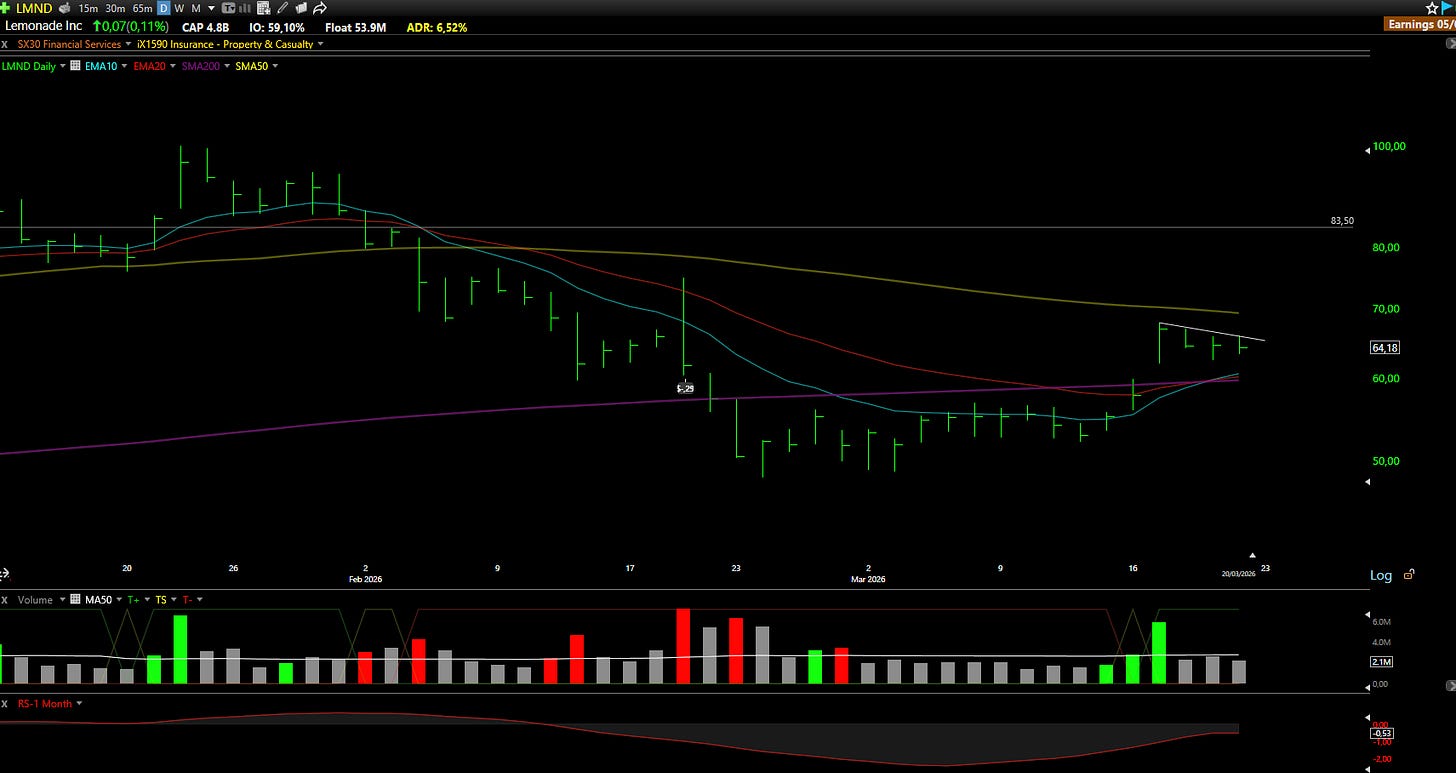
Quadro tecnico: Dopo un lungo calo, il titolo sembra aver trovato un supporto durevole vicino a 50 dollari e consolida sotto la resistenza a 66 con volumi in diminuzione: una fase ordinata che spesso precede un rialzo. Ha recuperato le medie esponenziali a 10 e 20 giorni e la semplice a 200, ora a sostegno dei prezzi. La semplice a 50 giorni, vicino a 70 dollari, è la prossima resistenza importante. Se la stretta bandiera attuale si risolvesse al rialzo con volumi crescenti, potrebbe iniziare un recupero più duraturo verso quell’obiettivo e oltre.
PLYX: Polaryx Therapeutics Inc ⚠️
Cosa fanno: Un’azienda biofarmaceutica con prodotti in sperimentazione clinica
Perché seguirla? Le malattie da accumulo lisosomiale sono patologie genetiche rare che colpiscono più organi; alcuni sottotipi sono molto più frequenti nella popolazione ebraica ashkenazita rispetto alla popolazione generale. Nel complesso rappresentano un mercato rilevante e in crescita. Secondo ricerche del 2025, il mercato globale dei trattamenti valeva circa 4,5 miliardi di dollari nel 2024 e dovrebbe superare i 6,5 miliardi entro il 2033, grazie a diagnosi migliori, innovazione terapeutica e maggiore conoscenza di queste malattie tra medici e pazienti.
Polaryx si è quotata tramite direct listing anziché con un’IPO tradizionale. Per gli investitori significa assenza di periodi di lock-up per insider, azionisti e dirigenti: tutte le azioni sono registrate e vendibili dal primo giorno. Viene così meno il vincolo temporaneo all’offerta che spesso sostiene i titoli dopo un’IPO convenzionale, un elemento da considerare nella valutazione del rischio.
Qui parliamo di un’operazione puramente speculativa, fondata sulla configurazione tecnica. Mancano uno storico finanziario significativo e ricavi commerciali, mentre i prodotti sono nelle prime fasi cliniche. Detenere il titolo per ragioni fondamentali sarebbe difficile da giustificare a questo stadio. L’eventuale opportunità è tutta nel grafico.
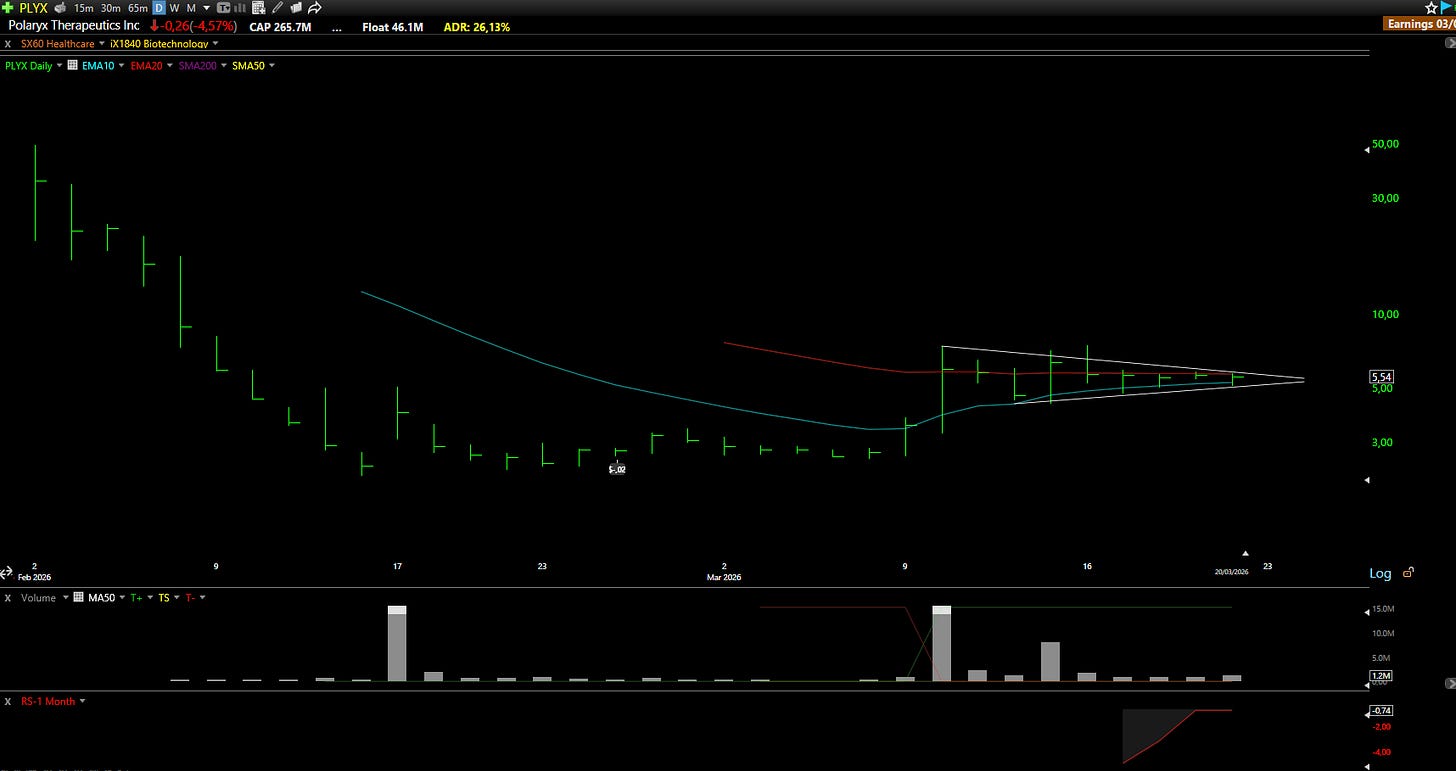
Quadro tecnico: Per un titolo appena quotato, la configurazione è interessante. Dopo il rialzo iniziale, il prezzo è entrato in un consolidamento molto stretto con volumi bassissimi e sostegno costante della media esponenziale a 10 giorni. Questa assimilazione ordinata dei guadagni è relativamente rara dopo una quotazione e suggerisce che i venditori non abbiano fretta di uscire. L’escursione media giornaliera è circa il 26%: serve grande attenzione al dimensionamento, perché un movimento simile può danneggiare seriamente una posizione troppo grande. Un’uscita rialzista dal consolidamento con volumi in aumento offrirebbe un potenziale significativo, ma con un rischio altrettanto elevato, da riflettere nella dimensione della posizione.
I titoli qui sotto non sono entrati nella selezione principale, ma li seguiamo per un motivo. Li abbiamo esaminati: ora valutate se sono adatti al vostro metodo.
Altre opportunità, meno rumore.
⚡📋 Titoli selezionati dai filtri: Quick Picks
ANTX - AN2 Therapeutics Inc
SNSE - Sensei Biotherapeutics Inc
ATOM - Atomera Incorporated
COIN - Coinbase Global Inc
BSY - Bentley Systems Inc
«Il mercato azionario è come il baseball, ma senza strike chiamati. Non devi colpire ogni palla: puoi aspettare il lancio giusto».
Jesse Livermore
Avvertenza: questa analisi ha finalità informative e non costituisce consulenza finanziaria. Svolgi sempre le tue verifiche e consulta un consulente finanziario abilitato prima di prendere decisioni d’investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Ogni domenica analizziamo fino a dieci titoli e pubblichiamo la lettura del mercato. L’abbonamento include tutte le analisi, i livelli operativi e le nostre posizioni in diretta nella chat. La parte gratuita arriva via email.Every Sunday, we analyze up to ten stocks and publish our market view. A subscription includes the full research, price levels and our live positions in the chat. The free section arrives by email.