Raffreddamento microfluidico per chip AI e data center | X-Ray 31
Il calore come limite dell’intelligenza artificiale
Raffreddamento microfluidico: Il muro tutti colpiranno.
Il boom AI non muore da una mancanza di chip. Mori dal caldo.
Ogni nuova generazione di GPU è più calda dell'ultima. Ogni trimestre, il mercato obsesses su silicio, contratti di potenza e data center filmati quadrati, e in qualche modo continua a saltare l'unico vincolo fisico seduto sotto tutto. Puoi comprare tutti i Blackwell e Rubin che vuoi. Se non si riesce a tirare il calore fuori il dado abbastanza veloce, il trucioli, il rack sottoperforma, e i megawatt che hai pagato per sederti lì cucinando.
Il raffreddamento era un ripensamento, la parte noiosa della bolletta dei materiali. Ora si è spostato al centro dell'economia del data center. E la soluzione più interessante all'orizzonte, quella Microsoft ha messo una bandiera lo scorso settembre, è microfluidici. Raffreddamento che corre dentro il chip.
Questo pezzo è per l'investitore al dettaglio che continua a vedere “microfluidic cooling” in titoli e vuole sapere che cosa è, quanto è grande il premio, e se c'è un modo per possederlo realmente.
Manterremo la scienza semplice.
Poi metteremo la lente sui due nomi elencati vale la pena guardare, seduto alle estremità opposte dello stesso commercio.
E' giusto avvertire davanti. Si tratta di un tema fresco e ad alto rischio senza un modo pulito ancora.
Ecco perché vale la pena di capire prima che la folla lo faccia.
Che cosa questa tecnologia in realtà è
Inizia con il problema in termini umani.
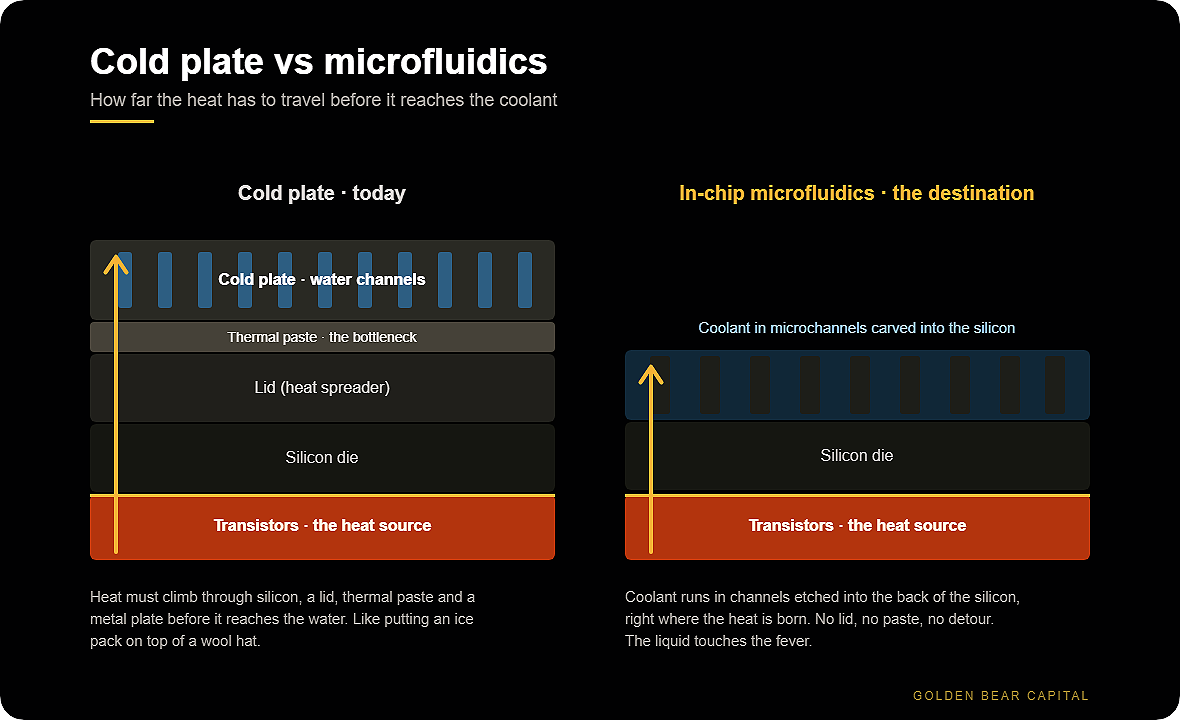
Un moderno chip AI è una piccola città che fa la febbre. I transistor generano calore, e quel calore deve uscire, o la città si scioglie. Per anni, la risposta era aria: ventilatori che soffiano attraverso pinne metalliche. Poi è venuto il piatto freddo, che è lo standard oggi. Pensate a una piastra fredda come un blocco di metallo con canali d'acqua che si imboccano sulla parte superiore del chip. L'acqua porta via il calore.
Ecco la presa. Il piatto freddo si siede all'esterno. Tra i transistor caldi e l'acqua di raffreddamento, ci sono diversi strati: il silicio stesso, un coperchio e uno strato di pasta. Il calore deve strisciare attraverso tutto questo prima che raggiunga l'acqua. E 'come cercare di raffreddare una febbre mettendo un pacchetto di ghiaccio sulla parte superiore di un cappello di lana. Funziona, ma stai combattendo l'isolamento in tutto il senso.
I microfluidici buttano fuori il cappello. Invece di raffreddare dall'esterno, si indurisce canali microscopici direttamente nel retro del silicio e si esegue il refrigerante attraverso di loro, proprio dove il calore viene generato. Niente coperchio. Niente collant. Il liquido tocca la febbre.
La parte intelligente è la forma dei canali. Microsoft, lavorando con la startup svizzera Corintis, ha usato AI per mappare i punti caldi unici su un chip e poi ha progettato canali che si ramificano come le vene in una foglia, sterzando più coolant alle zone più calde e meno a quelle fresche. Il risultato, nei loro test di laboratorio, è stato la rimozione di calore fino a tre volte meglio delle migliori piastre fredde, e una calo di temperatura di silicio di picco di circa il 65 per cento.
Contro il normale raffreddamento dell'aria, il divario è ancora più ampio. Nel Microsoft test, microfluidici tagliare le temperature del chip di oltre l'80%. Un chip di raffreddamento funziona più velocemente, non riesce di meno, e permette all'operatore di aumentare la temperatura del refrigerante stesso, che schiaccia l'energia sprecata sui refrigeratori e l'acqua bruciata nelle torri di raffreddamento.
Quindi c'è una scala qui, e conta per tutto il sotto.
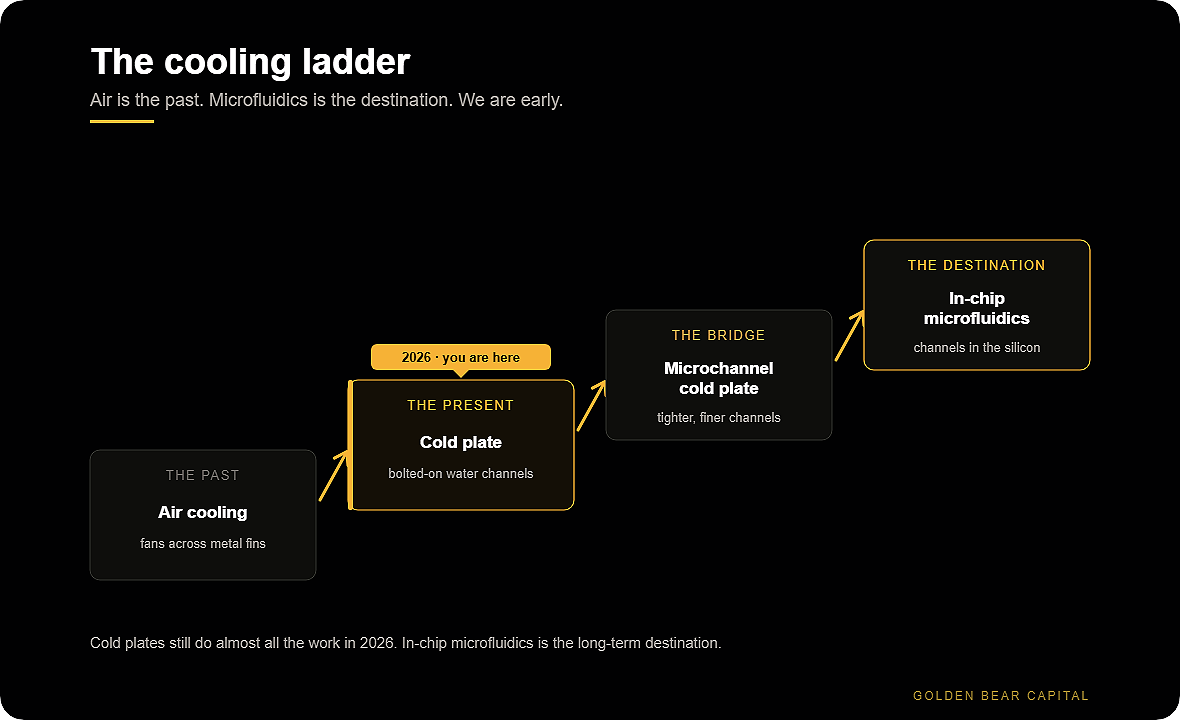
Il raffreddamento dell'aria è il passato. I piatti freddi sono il presente. Piatti freddi microcanale, dove i canali ottenere più stretto e più fine, sono il ponte.
E microfluidici in chip, canali incisi nel silicio stesso, è la destinazione a lungo termine. Siamo in anticipo su quella scala. I piatti freddi fanno ancora quasi tutto il lavoro nel 2026.
Perché il muro di calore non è Hype
I numeri ti dicono perché sta arrivando, che a qualcuno piaccia o no.
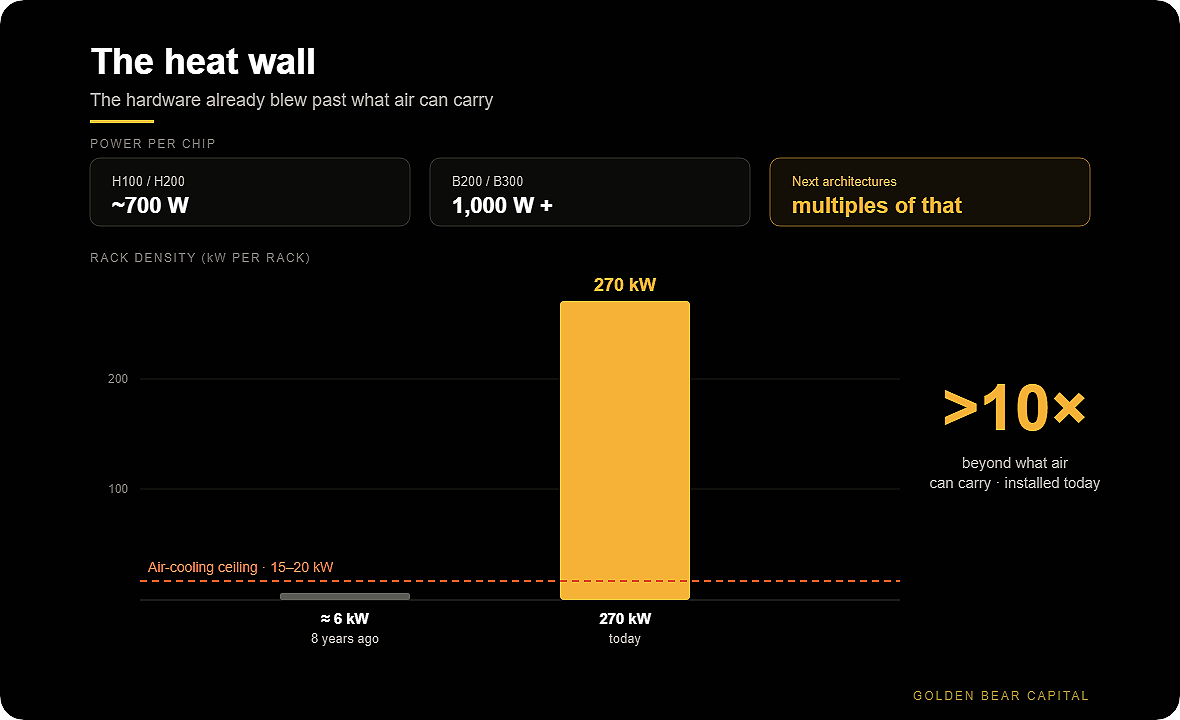
Il potere del chip sta esplodendo. NVIDIA H100 e H200 hanno disegnato circa 700 watt. I B200 e B300 spingono oltre 1.000 watt. Le prossime architetture sono progettate per disegnare più di questo.
La densità rack è la parte che dovrebbe farti sedere. Le industrie globali di Dell CTO lo hanno messo in modo sfocato: rack mediamente circa 6 kilowatt otto anni fa, e rack sono ora spedizione a 270 kilowatt.
Raffreddamento aria fuori da qualche parte circa 15 a 20 kilowatt per rack. Fai la matematica. L'hardware ha già soffiato attraverso ciò che l'aria può trasportare da un fattore di più di dieci. Non è una previsione. Questo è installato oggi.
Ecco perché il raffreddamento liquido ha smesso di essere facoltativo.
I progetti di riferimento di NVIDIA per i sistemi attuali e di prossima generazione specificano il raffreddamento a liquido, che lo costringe efficacemente a chiunque utilizzi l'hardware. Il raffreddamento diretto del liquido gestisce già una struttura molto più efficiente, con un'efficacia di utilizzo di energia nella gamma 1.10 a 1.35 contro 1,55 a 1.67 per l'aria, un guadagno di efficienza da 30 a 40 per cento.
Indagini industriali raffreddamento liquido in circa il 19 per cento dei data center oggi, con un altro terzo programmarlo entro due anni.
Microfluidics è quello che viene dopo che la piastra fredda colpisce il suo soffitto. E le persone che costruiscono i rack lo sanno. Microsoft sta già implementando il raffreddamento diretto a chip attraverso la sua flotta e testando microfluidici all'interno di Azure. Il chip raffreddamento roadmap e il chip power roadmap sono ora la stessa conversazione.
Il Premio: Quanto è grande il TAM
Incorniciamo il denaro in tre anelli, dal più ampio al più specifico.
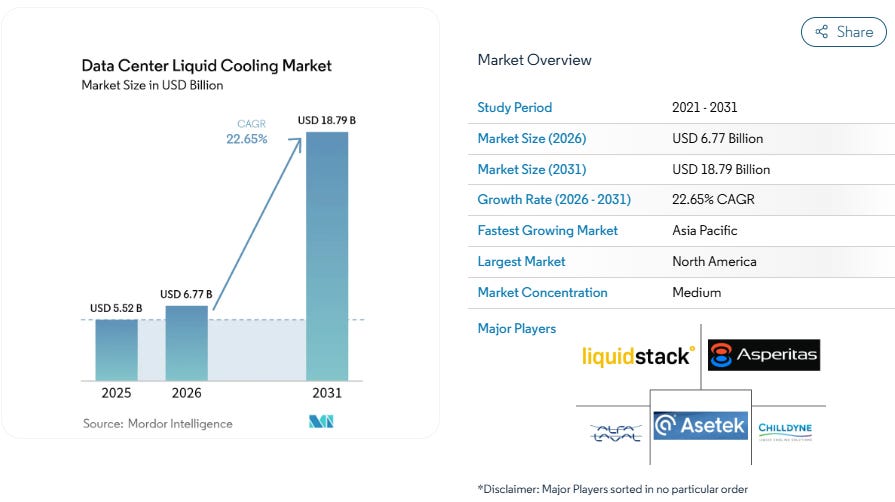
L'anello più ampio è data center raffreddamento liquido generale. Tale mercato è stato di circa 5,52 miliardi di USD nel 2025, sta tracciando a circa 6,77 miliardi di USD nel 2026, e si prevede di raggiungere 18,79 miliardi di USD entro il 2031, con un tasso di crescita composto di circa 22,65 per cento. Direct-to-chip detiene già la fetta più grande, quasi il 43 per cento.
L'anello stretto, quello che mappa a questa tesi, è microfluidic chip raffreddamento specificamente.
A giugno 2026 Fatto. Relazione mette tale mercato a 384,3 milioni di USD nel 2025, in crescita a circa 2,86 miliardi di USD entro il 2036, un tasso composto del 20 per cento e un'espansione del 6x nel decennio. I giocatori di nome leggono come un chi del tema: Vertiv, Schneider Electric, Microsoft, CoolIT, LiquidStack, Corinzi, TNO e Frore Systems.
Il terzo anello è quello onesto.
In-chip microfluidici, la versione in cui il refrigerante corre all'interno del silicio, è un errore di arrotondamento oggi. Si tratta di una tecnologia pilota-stadio con una manciata di demo convalidati. Analisti di IDTechEx Ora trattalo come il suo capitolo nel loro rapporto di gestione termica 2026-2036, e anche i tori lo descrivono come un percorso critico piuttosto che un mercato del volume a breve termine.
Così la forma dell'opportunità è una piccola base che cresce velocemente, seduto a valle di un molto più grande e già-esplorante liquido raffreddamento build-out.
Traduzione per il posizionamento: Siete in anticipo, la categoria pura è minuscola, e il modo di giocare è attraverso i picks e pale e i proxy, non un puro gioco pulito, perché il gioco puro più pulito non è nemmeno elencato. Di più su questo sotto.
La cattura al dettaglio ha bisogno di sentire prima
Non c'è puro, liquido, quotato microfluidic-raffreddamento stock si può solo acquistare.
Le due aziende più lontane dal percorso in-chip sono private o sepolte. Corinzi, Microsoft (MSFT) partner, è privato. JetCool, che fa un approccio relativo “microgetto”, è stato inghiottito da Flex Ltd (FLEX), dove è uno speck dentro un gigante.
Le cose più vicine all'esposizione pubblica sono proxy a diverse distanze dal bullseye.
Il che ci porta ai due di cui vogliamo davvero parlare.
Si dà una piccola, diretta, linea elencata nel vetro e la microstruttura che questa tecnologia si appoggia. L'altro vi dà un operatore grande e liquido che ha tranquillamente comprato una quota di impresa nel nome privato più puro nello spazio. Stessa stanza. Due porte molto diverse.
Idea Uno: Planoptik (ETR: P4O)
La società tedesca di 98 persone che rende il vetro strutturato nel mondo dell'imballaggio AI sta ruotando verso.
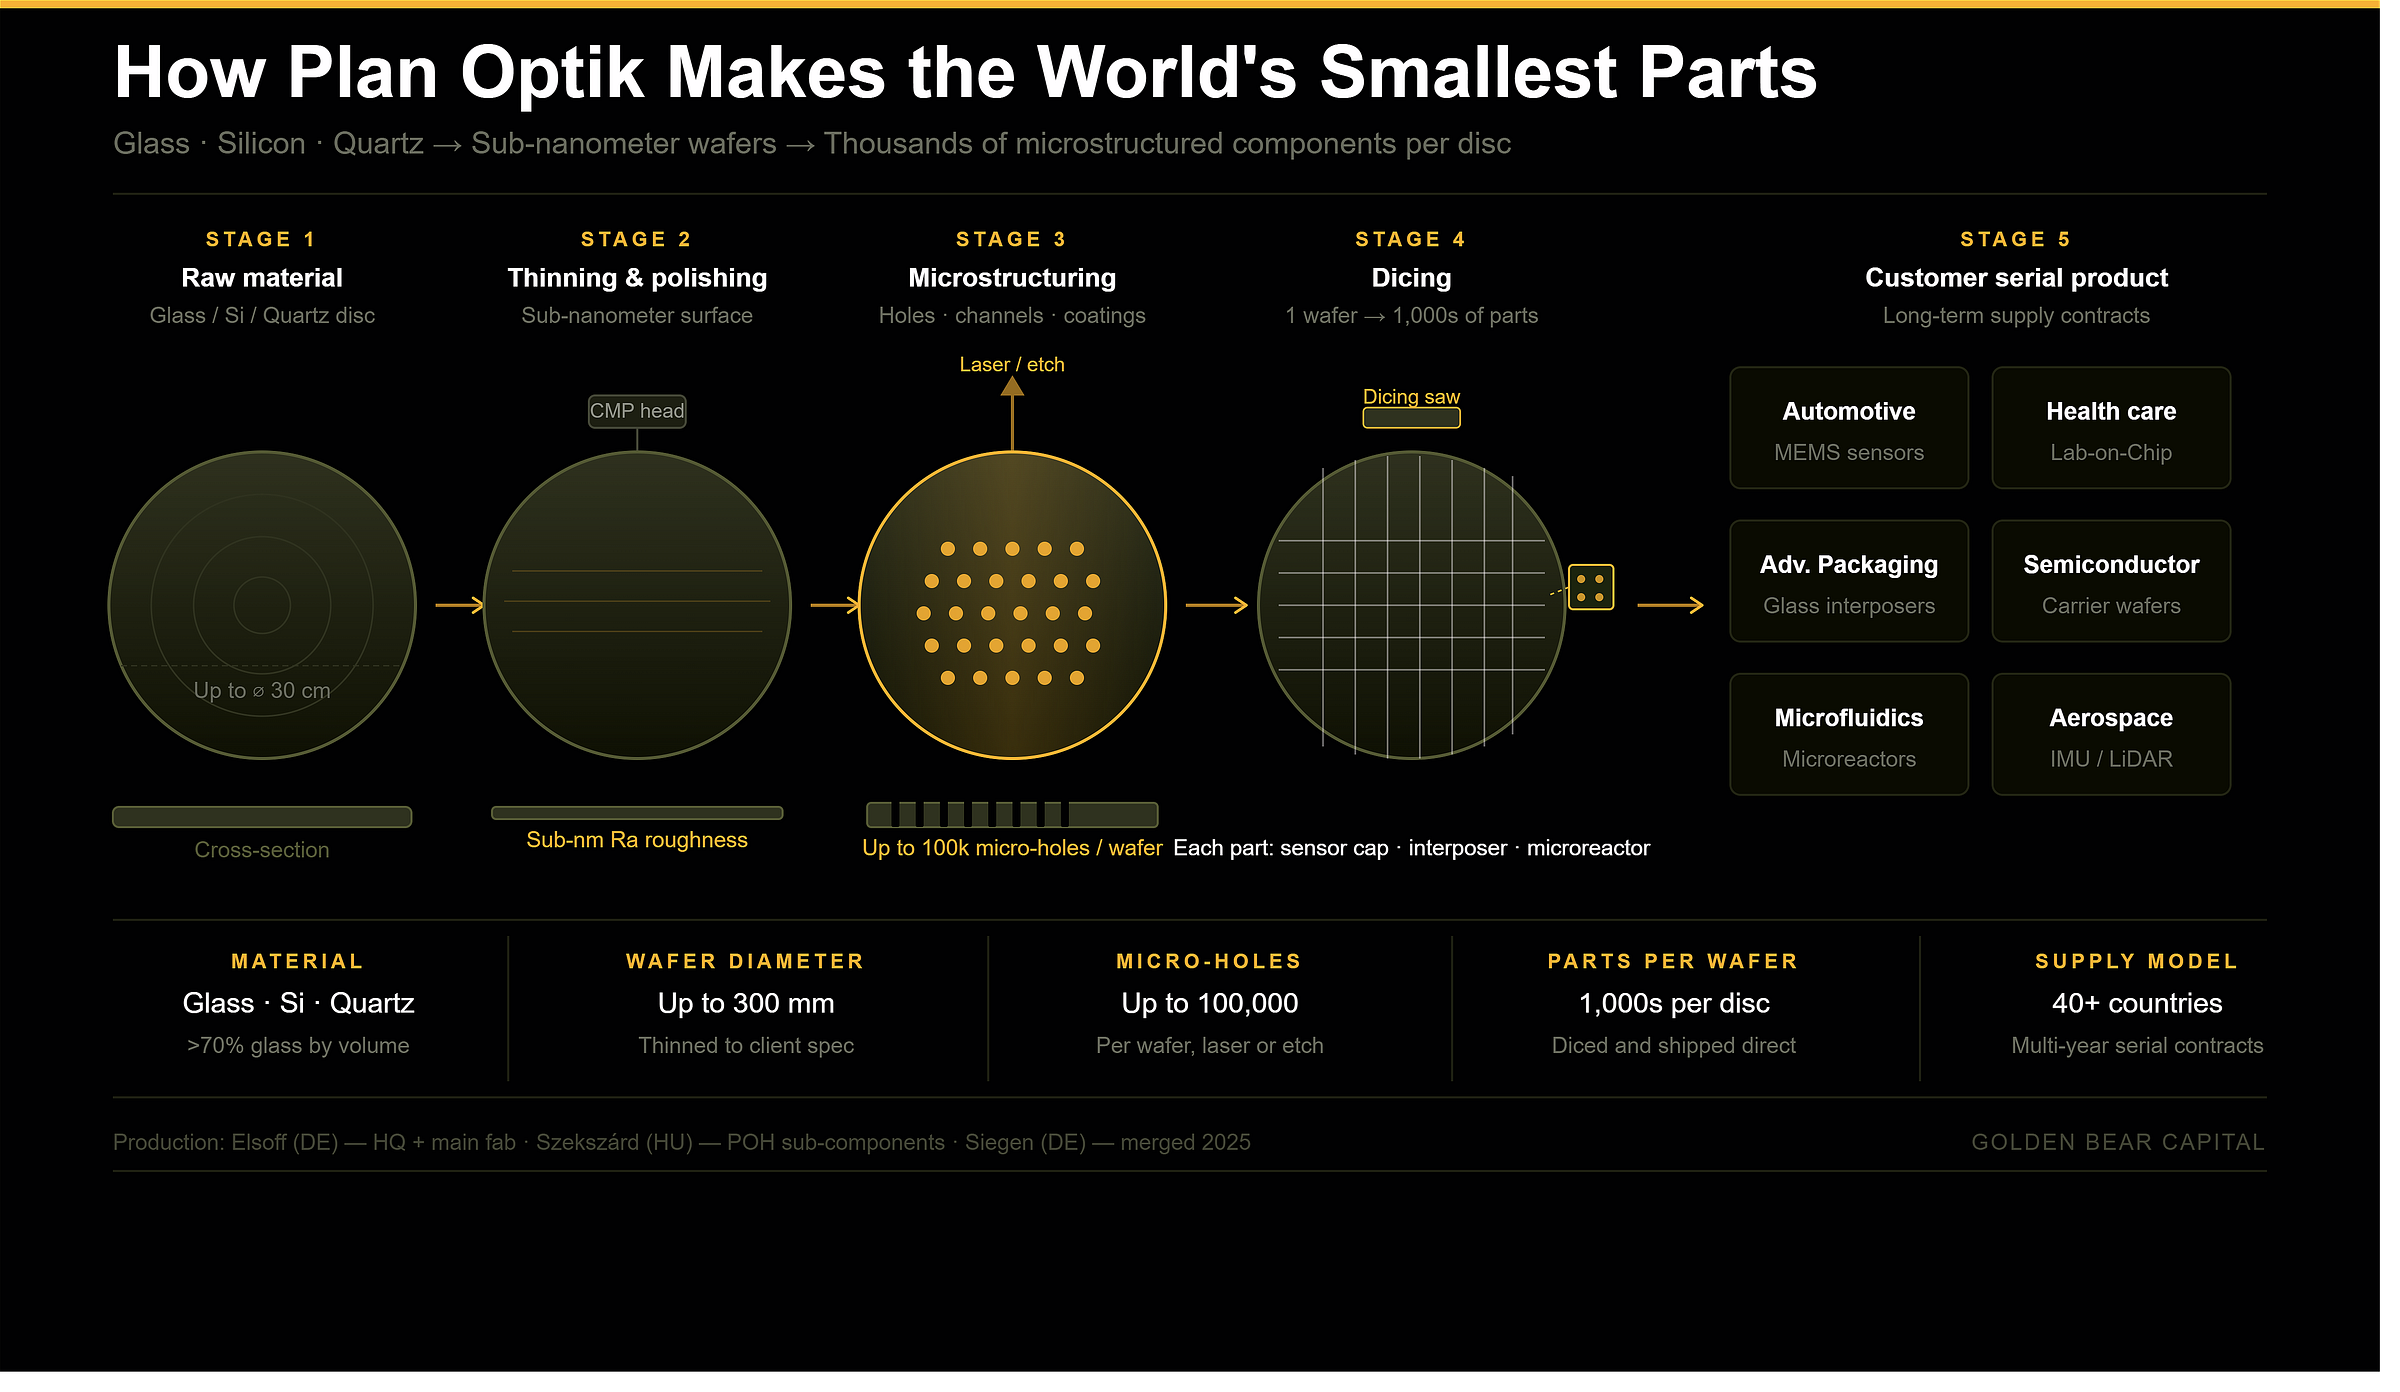
Plan Optik è un produttore strutturato a Elsoff, in Germania. Prende dischi di vetro, vetro-silicio e quarzo fino a 30 centimetri attraverso, li lucida a una scorrevolezza misurata in frazioni di un nanometro, poi li innaffia con microhole, microcanali, e attraverso-vias. I clienti in oltre 40 paesi costruiscono quelle parti strutturate nei propri prodotti. Lo ha fatto per più di 20 anni.
Per questa tesi, ignorare il rumore e guardare ciò che l'azienda fa, perché la storia della vendita al dettaglio che galleggia intorno (P4O pari raffreddamento microfluidico) è metà destra e metà pigro. Dividiamo le due metà in modo pulito.
La meta' che e' sovrastata. Plan Optik ha un “Microfluidici” segmento. Ma leggere i file: quel segmento è medico, farmacia e chimica.
Lab-on-chip, microreattori, micro-ugelli, inalatori, pompe dosatori. Non è, oggi, una linea di prodotti chip-cooling. Chiunque vi dica che P4O vende raffreddamento per GPUs sta saltando la stampa fine.
La metà che è reale e più interessante. Il vero angolo AI è il business Advanced Packaging e la capacità di fondo. Plan Optik rende piccoli pannelli di microcircuito in vetro con fori forati, placcati con rame, utilizzati per impilare e filo chip insieme nello spazio più stretto possibile. Quei fori sono chiamati viali di vetro.
Il vetro sta prendendo qui perché è duro, dimensionalmente stabile sotto oscillazioni di calore, e isolante elettricamente, esattamente le proprietà avanzate di imballaggio chip esigenze come i pacchetti ottenere più grande e più denso. Intel e Samsung sono orientati verso substrati di vetro. Plan Optik si descrive apertamente come il primo stadio in questo mercato, in un sotto-segmento che pensa possa crescere più velocemente di imballaggi avanzati nel complesso.
Ecco il tessuto connettivo al tema di raffreddamento, ed è la parte che vale sottolineare. In-chip microfluidic raffreddamento ha bisogno esattamente il set di abilità Plan Optik già vende: vetro strutturato e silicio, microchannels, attraverso-vias, incollaggio wafer, lucidatura sub-nanometer, e dicing. L'azienda anche navi vettoriali wafer con fino a 100.000 microholes per i più grandi produttori di semiconduttori. Questa non è una società che vende refrigeranti GPU. È un'azienda che possiede la scatola degli strumenti di vetro e microstrutturazione che la prossima generazione di raffreddamento trarrà. Questa è una scommessa trasferibile, non una scommessa di prodotto. Siate precisi su quale si sta facendo.
I numeri, chiaramente. FY2025 è stato un anno morbido e transitorio, e la gestione lo dice. I ricavi sono ammontati a 11,27 milioni di euro, in calo da 11,86 milioni di euro nel 2024 e 13,25 milioni nel 2023. L'EBITDA è pari a 1,60 milioni di euro, con un margine del 15.3 per cento, in calo da 2,51 milioni di euro. La società ha stampato una piccola perdita netta di 0,06 milioni di euro, fondamentalmente breakeven. EPS era meno un centesimo.
Due cose hanno trascinato l'anno. In primo luogo, grandi clienti e i loro clienti stavano bruciando l'inventario, e la domanda auto-sensore rimase debole. In secondo luogo, e questa è la nuance importante, 2025 è stato caricato con one-off costi: l'aggiornamento al mercato regolamentato (General Standard) a Francoforte il 9 settembre 2025, il passaggio alla contabilità IFRS, e una ristrutturazione di gruppo che ha unito le filiali in una società. Spogliate quelli fuori, e il business sottostante tenuto approssimativamente piatto in una cattiva macro.
Il bilancio è la forza tranquilla. Equity ratio del 68,5 per cento. Contanti di 3,73 milioni di euro contro il debito finanziario di soli 1,6 milioni di euro, più un prestito di sviluppo di 2,5 milioni di euro per lo più non teso. Questa non e' una societa' che sta per scappare. Con circa 4,5 milioni di azioni e un prezzo che ha oscillato tra i 3,20 e i 16,00 euro nell'ultimo anno, il tappo di mercato si trova nel quartiere grezzo di 45-55 milioni di euro a seconda del giorno.
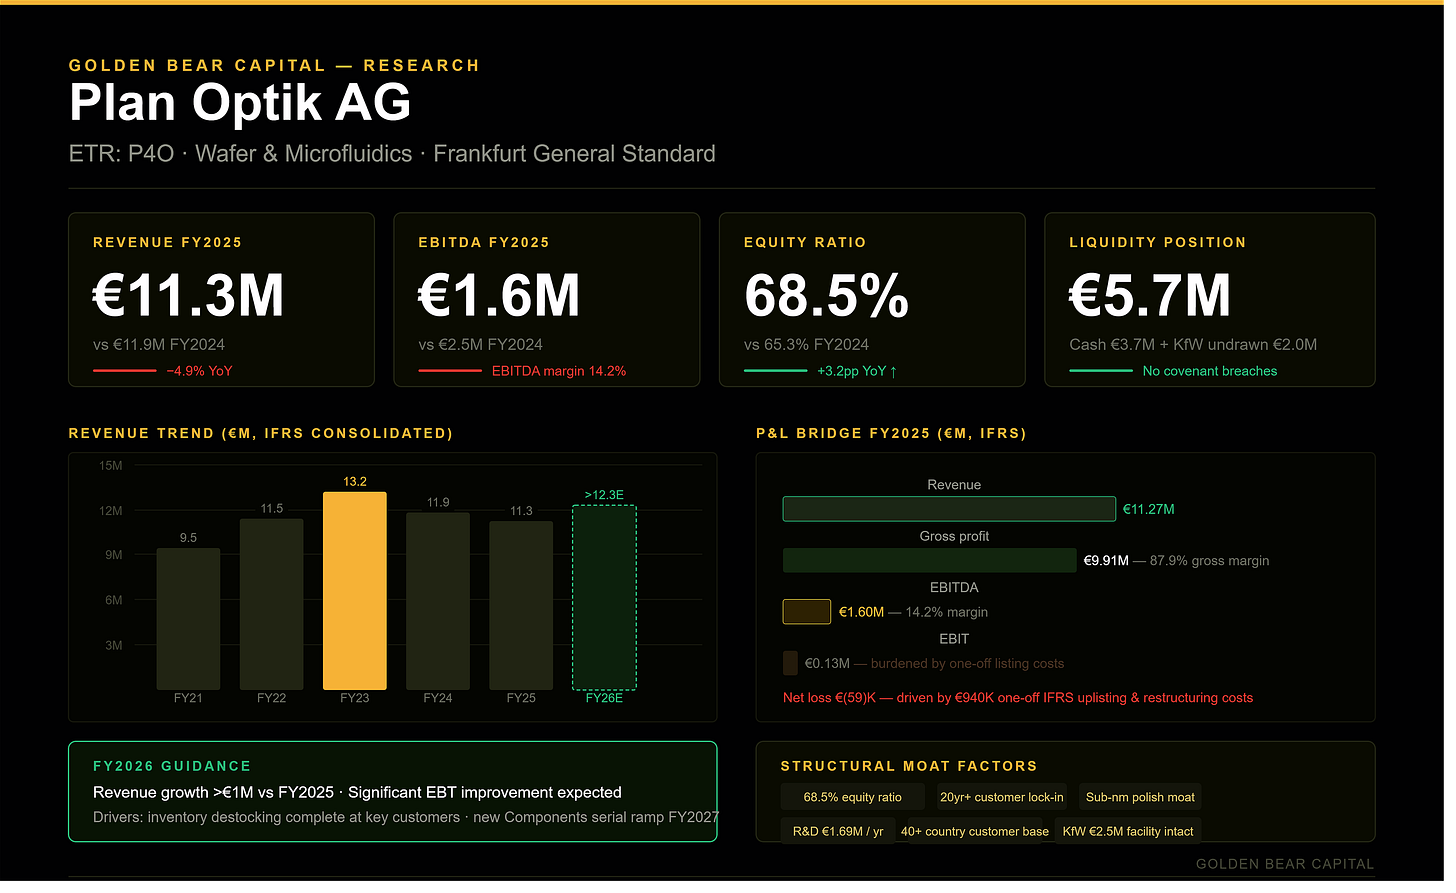
Perché potrebbe essere distruttivo. Plan Optik gestisce un modello a basso costo variabile. Il materiale è solo circa un quinto del fatturato, e la maggior parte della base di costo è fissa. E' cosi' che si taglia. In un downturn, le entrate colpiscono il profitto duro. Ma in una rampa, il fatturato incrementale cade quasi dritto alla linea di fondo. Guide di gestione per un piccolo passo in su nel 2026, poi una vera accelerazione dal 2027 come nuovi clienti "Componenti" si muovono nella produzione di serie. Se anche uno di quei programmi ridimensiona le speranze di gestione del modo, un'azienda che questo piccolo può ri-ratterrare violentemente. C'è anche un avviso nell'aula: un membro del consiglio di vigilanza gestisce un'unità aziendale emergente a FormFactor, una società di test dei semiconduttori statunitensi. Questo non è un curriculum casuale per un microcap vetro-wafer.
Ora i rischi, e non sono piccoli.
La tesi si estende.
La parte più pulita del caso del toro (substrati di vetro per imballaggi avanzati) è reale ma precoce e non ancora un driver di reddito. L'angolo di raffreddamento è una capacità, non un prodotto. Se stai acquistando P4O pensando di possedere una GPU-cooling puro-play, hai sbagliato prezzo quello che possiedi.
Il problema del microcap.
Questo è un nome appena scambiato con un registro degli azionisti stretto. Circa la metà del magazzino siede con una manciata di addetti ai lavori e grandi supporti. Questo rende il galleggiante piccolo e le mosse brutali in entrambe le direzioni. Lo stock ha già superato il 160 per cento in un anno prima di tirare indietro circa il 30 per cento dal suo alto EUR 16. Non sei in anticipo. Potrebbe essere presto ai fondamentali.
Persona chiave e rischio di concentrazione.
La società è gestita da un unico membro del consiglio di amministrazione. Tre clienti compongono oltre 4,9 milioni di euro di ricavi. Perdere un programma o una persona, e l'immagine cambia velocemente.
La linea temporale.
La propria guida della direzione dice che il salto significativo di reddito è una storia 2027. Stai pagando oggi per una rampa che non ha iniziato.
Orso / Base / Bull, P4O.
Orso: macro rimane morbido, la rampa 2027 scivola, e un microcap illiquido che già triplicato torna verso le singole cifre dove il galleggiante dà fuori.
Base: le entrate superano 12 milioni di euro nel 2026, la storia del substrato di vetro continua a disegnare al dettaglio, e le braciole di magazzino in una vasta gamma mentre aspetta la prova.
Bull: uno o più programmi di serie scalano nel 2027, la narrativa di vetro di confezionamento avanzato ottiene ricavi reali dietro di esso, e un'azienda di 50 milioni di euro con leva operativa e un bilancio pulito ri-valuta duro. Il catalizzatore da guardare è l'aggiornamento di trading H1 2026 in tarda estate, poi qualsiasi calcestruzzo avanzato-packaging o microfluidics design win.
Idea due: digitale applicata (Nasdaq: APLD)
L'operatore del data center AI che ha acquistato un sedile anteriore all'avvio di raffreddamento più puro nello spazio.
Applied Digital è un animale completamente diverso. Costruisce e gestisce grandi data center AI, che chiama “AI Factories,” dopo aver trascorso la sua prima vita come host cripto-mining e poi ruotando duro nell'infrastruttura AI. Non ha abbandonato il vecchio business: gestisce ancora 286 megawatt di bitcoin hosting in North Dakota che tranquillamente getta il più alto ritorno sui beni in azienda, quasi 14 milioni di dollari di profitto operativo del segmento nell'ultimo trimestre. Ma la storia ora e' la costruzione dell'IA. Il suo campus di punta, Polaris Forge 1 a North Dakota, è uno dei soli 100-megawatt direttamente a chip impianti raffreddati a liquido in esecuzione nel mondo di oggi, ed è completamente eccitato.
C'è una ruga strutturale che vale la pena di sapere prima di leggere i numeri.
Nel maggio 2026, l'azienda si nascose dal suo braccio nube, piegandolo in un veicolo quotato separatamente chiamato ChronoScale (Nasdaq: CHRN) che Applied Digital possiede ancora circa il 97 per cento di. Il punto della scissione era di lasciare APLD stesso come un proprietario di data center più pulito e puro. Quindi i titoli finanziari ora passano attraverso il proprietario, non la nuvola.
I numeri operativi sono grandi e rumorosi.
Nel terzo trimestre fiscale si è concluso il 28 febbraio 2026, i ricavi hanno colpito 126,6 milioni di USD, in crescita del 139 per cento anno rispetto all'anno e ben prima del consenso di circa 75 milioni di USD. La perdita netta GAAP è pari a 100,9 milioni di dollari, ma è fortemente distorta da comp e scritture azionarie, tra cui una carica one-off legata alla riclassificazione del business cloud; su base regolare, che esclude quella unità cloud, la società ha pubblicato 33,2 milioni di dollari di proventi netti (meno centesimi a quota) e 44,1 milioni di USD di EBITDA rettificato. I contanti erano circa 2,1 miliardi di dollari, circa 2,7 miliardi di dollari e circa 1,6 miliardi di dollari.
Ora la parte che si è spostata più veloce, e la parte che una prima lettura di questa tesi ha sottovalutato. Il backlog è la vera storia, e si è quasi raddoppiato in pochi mesi.
Dall'altra parte primavera del 2026 Applied Digital ha firmato una corsa di nuovi contratti di noleggio di 15 anni con iperscalers di alto livello di investimento americani: un accordo di 300-megawatt in un nuovo campus del sud chiamato Delta Forge 1 in aprile, un secondo 300-megawatt locazione con lo stesso inquilino a Polaris Forge 3 in maggio, l'affare che ha spinto l'azienda oltre 1 gigawatt di capacità contratte, e un campus di 210-mega.
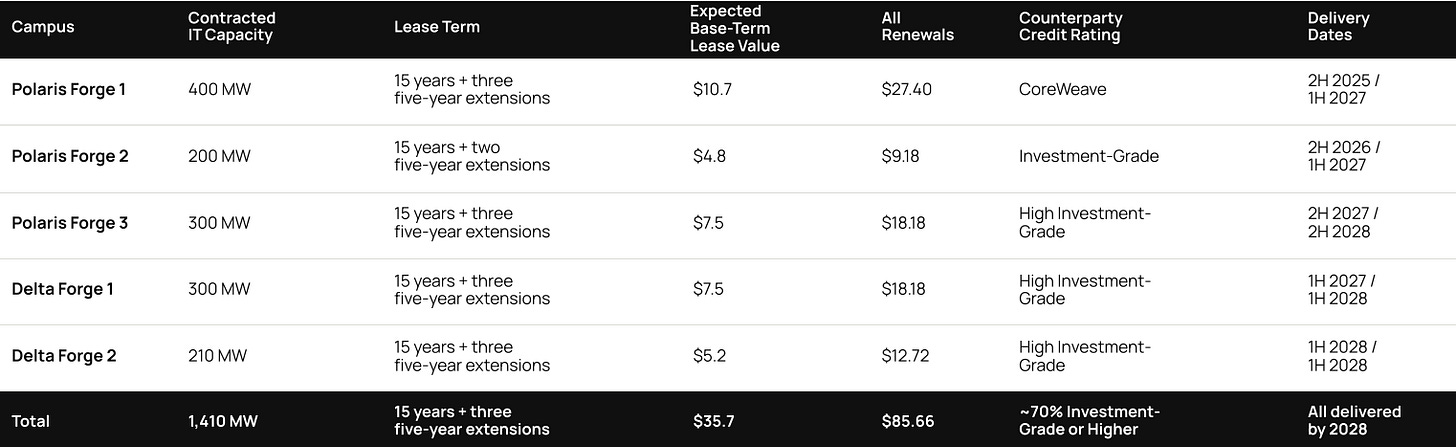
Inserire quelli in cima agli ancoraggi originali, i 400 megawatt di CoreWeave a Polaris Forge 1 (circa 0,7 miliardi di dollari di ricavi base-term) e 200 megawatt di iperscaler di investimento a Polaris Forge 2 (circa 4,8 miliardi di USD), e il portafoglio ora si trova a cinque campus, circa 1.41 gigawatt di carico IT critico contratto, circa 2.1 Eseguire tutte le opzioni di rinnovo fino a 30 anni, e la gestione mette la figura titolo vicino USD 86 miliardi. Circa il 70 per cento dei ricavi contratti si trova dietro credito iperscaler di livello di investimento.
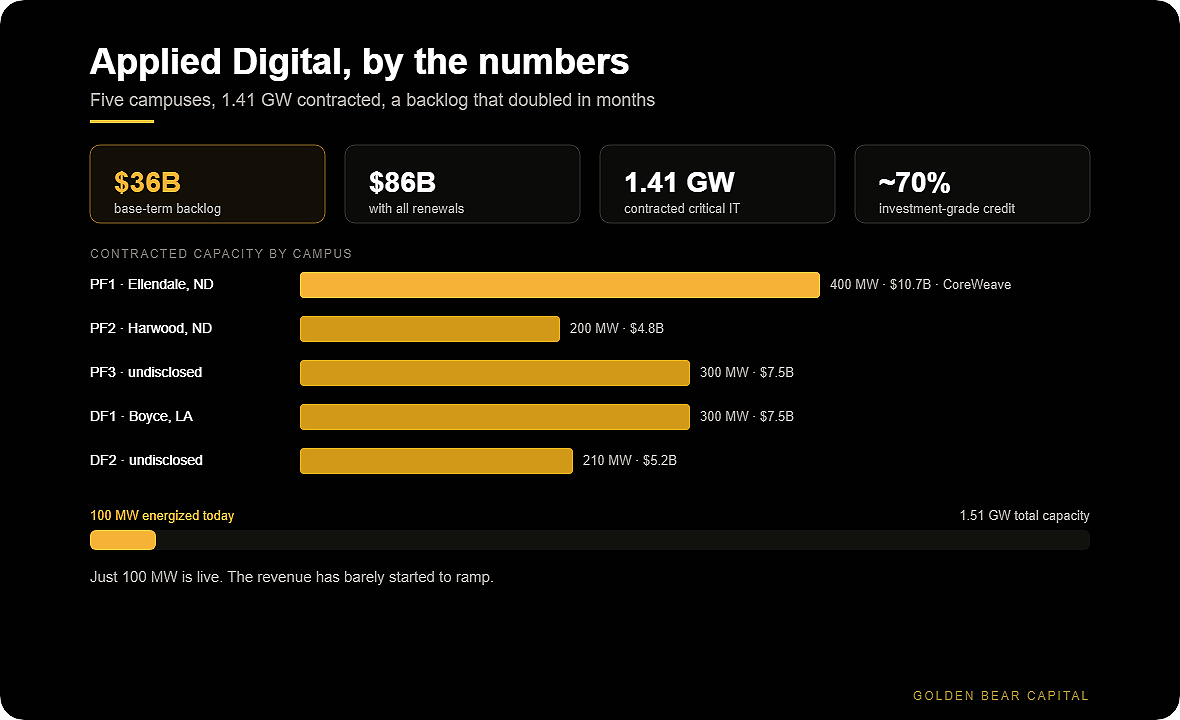
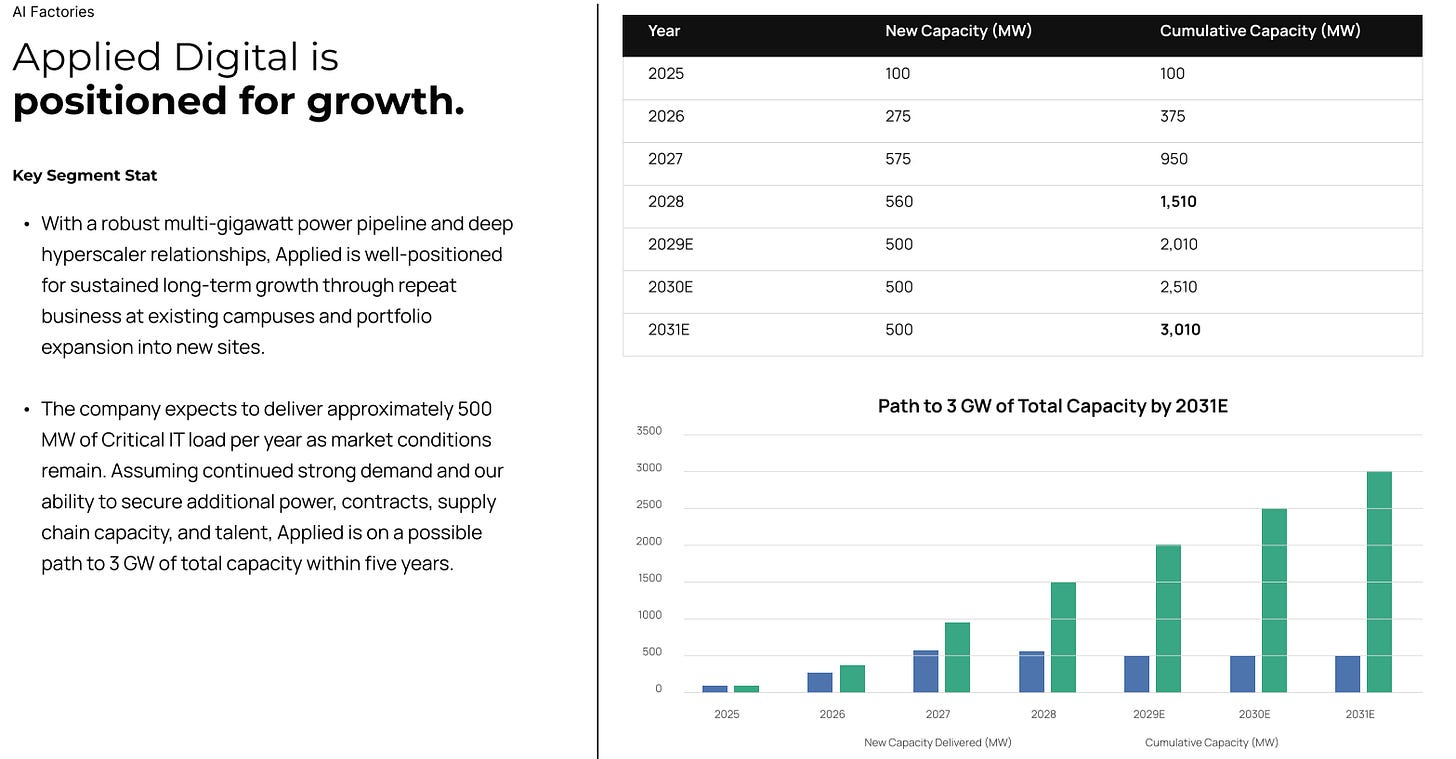
Il divario tra quel backlog e quello che è realmente vivo è l'intero caso di investimento. Oggi, solo 100 megawatt sono operativi su circa 1,51 gigawatt di capacità totale corrente, con il resto in costruzione e già contratte, e la massa prevista per essere energizzata entro il 2028. Guide di gestione a circa 500 megawatt di nuovo carico IT critico in arrivo on-line all'anno e galleggia un percorso a 3 gigawatts di capacità totale entro il 2031, contro una pipeline di potenza che corre a circa 3 gigawatts di siti attivi e più di 5 gigawatts in discussioni di prima fase. Si prevede che i margini del sito stabilizzato NOI siedono a metà-alto 80s per cento, e la gestione parla circa USD 2 miliardi di NOI media annualizzata una volta che il libro contratto è costruito, ripetendo un obiettivo di più di USD 1 miliardo di NOI entro cinque anni. Le entrate, in altre parole, hanno appena cominciato a rampa.
Quindi perché un data center locatore si presenta in un articolo di raffreddamento?
Nel dicembre 2025, Applied Digital ha scritto un assegno di 15 milioni di dollari e ha condotto un round di 25 milioni di dollari Corinzi. La posta in gioco è il filo più pulito elencato al nome privato più puro in microfluidici; la divisione USD 15 milioni è suddivisa nei risultati fiscali Q2 2026 di Applied Digital.
Il bene reale qui: Corintis
Se vuoi capire il tema microfluidico, devi capire Corintis, perché è l'azienda che tutto il settore continua a puntare.
Corintis è una startup svizzera di EPFL a Losanna, fondata nel 2021 da Remco van Erp, Sam Harrison e Elison Matioli. È la ditta Microsoft (MSFT) partner per la svolta del 2025 settembre.
Il suo prodotto principale è una piastra fredda microfluidica i cui canali refrigeranti sono progettati da un motore AI generativo per abbinare la specifica mappa di calore di ogni chip. Può essere distribuito in due modi: come sostituto drop-in per una piastra fredda standard o integrato proprio all'interno del pacchetto GPU. Le prestazioni convalidate, fino a 3x temperature inferiori rispetto ai piatti freddi standard, sono il numero che l'intero settore ora cita.
Dove sono sulla curva? Corintis ha prodotto più di 10.000 piatti freddi di rame e si sta dilagando verso un milione di unità all'anno entro la fine del 2026. Questo è il volume business. Separatamente, gestisce una linea di prototipi in Svizzera, costruendo canali direttamente all'interno di chip, in piccole quantità, per dimostrare il concetto prima di consegnarlo a chipmaker e produttori di piatti freddi. Quella seconda linea è il futuro in-chip. È una demo oggi, non un flusso di entrate.
Il tavolino ti dice chi crede. Corintis ha raccolto in totale circa 58 milioni di dollari. La serie A, USD 24 milioni, guidata da BlueYard di Berlino nel settembre 2025, lo ha valutato a circa USD 400 milioni di post-money. Poi Applied Digital ha guidato il follow-on. E il consiglio include Lip-Bu Tan, che ora è CEO di Intel (INTC), più Geoff Lyon, il fondatore del pioniere CoolIT. Quando l'amministratore delegato di Intel e il fondatore di un incumbent di raffreddamento sono entrambi a bordo, l'industria vi sta dicendo qualcosa!
Il modello di ricavi è la parte noiosa e durevole: Corintis vende targhe fredde, software di progettazione e raffreddamento IP a chipmaker e operatori del data center.
Ora l'onesta legge su APLD come un modo per giocare a questo. La partecipazione di Corintis è una posizione di rischio di 15 milioni di dollari all'interno di una società che trasporta miliardi di beni, miliardi di debiti, e un backlog di locazione di 36 miliardi di dollari. Si tratta di un'opzione di chiamata, un segnale, un toehold strategico. Non è il motivo per cui lo stock si muove, e la più chiara affermazione è che l'investimento di raffreddamento non appare nemmeno nel mazzo di investitori di Applied Digital del giugno 2026: cinquanta-più diapositive su potere, affitti, finanziamenti e campus, senza il logo Corintis ovunque in vista. Se compri APLD, si sta acquistando un operatore di data center AI con ricavi reali, affitti reali, e leva reale che capita di possedere un piccolo capitale intelligente nel futuro di raffreddamento. Tagliare la tesi di conseguenza.
I rischi di APLD.
È un operatore levato, non un gioco di raffreddamento. La cosa che guida lo stock è l'esecuzione di locazione, la consegna di potenza, e tempi di costruzione attraverso più di 1.4 gigawatts di accumulo contratto. Ritardi o sovraccarichi dei costi comprimere i margini del sito. L'esposizione a Corintis si registra a malapena nella P&L.
Debiti e diluzioni.
Questo è un modello di capitale-ungry che finanzia la crescita emettendo titoli, e il ritmo di emissione attraverso 2025 e 2026 è la cosa da guardare. A partire dal trimestre di febbraio il bilancio ha portato circa 2,7 miliardi di dollari di debito contro 2,1 miliardi di dollari di contanti, ma tale cifra è già stante: dopo il trimestre l'azienda ha prezzo di 2,15 miliardi di dollari di 6,75 per cento senior ha assicurato le note per Polaris Forge 2, poi in giugno ha prezzo un altro USD 1.59 miliardi di banconote del 7,0 per cento per finanziare un quarto edificio a Polaris Forge 1, ha aggiunto una struttura di credito girevole da 550 milioni di dollari e un ponte da 300 milioni di dollari, e tutto ciò si trova in cima alla struttura di equità preferita da 5 miliardi di dollari Macquarie (a un tasso di paga-in-kind del 12,75 per cento) sta disegnando il campus dal campus.
Il debito a livello di progetto a questa scala è normale per uno sviluppatore di data center, ma è il debito, e il costo di interesse è reale.
Perdite e rumore del GAAP.
I numeri di titolo oscillano duro su comp azionario e scritture. È necessario guardare attraverso le figure regolate e il backlog, che richiede l'inquadratura della gestione fiducia.
Orso / Base / Bull, APLD.
Orso: i mercati dei capitali si restringono, una carta di credito e un operatore con una sottile redditività GAAP viene rivalutato sul rischio di esecuzione.
Base: leasing energizza sul programma, rampe di entrate come i prossimi edifici vengono online attraverso 2026 e 2027, e il magazzino traccia il backlog.
Bull: il contratto 1.4 gigawatts energizza in tempo, il multi-gigawatt pipeline continua a convertire in leasing di investimento-grade, l'azienda colpisce i suoi obiettivi di qualità del contratto e NOI, e la punta di Corintis si trasforma in un vero e proprio asset strategico e finanziario se i microfluidici vanno mainstream. I catalizzatori: la data di pronto per il servizio di ogni edificio, i nuovi leasing iperscaler, e qualsiasi pietra miliare commerciale Corintis, il grande, un Corinzi IPO.
Due porte, Stessa stanza
Mettili fianco a fianco, e il contrasto è pulito.
Plan Optik è la porta piccola, diretta, pick-and-shovel. Stai comprando una vera e propria società quotata che rende fisicamente il vetro strutturato e microcanale la prossima generazione di raffreddamento dipende da, a un tappo di mercato che un investitore serio può muoversi. La ricompensa è la leva: una società di 50 milioni di euro con un bilancio pulito e una rampa di 2027 può ri-valutare in un modo che un nome multi-milioni-dollaro non lo farà mai. Il prezzo che paghi è purezza e liquidità. Il collegamento di raffreddamento è una scommessa di capacità, non un prodotto, e il galleggiante è abbastanza sottile da danneggiare.
Applicato digitale è una grande, liquido, porta indiretta. Stai acquistando un operatore di infrastrutture AI scalato con circa 36 miliardi di dollari di ricavi contratti e un capitale di rischio Corinzi, il nome più puro singolo in microfluidici. La ricompensa è che si guida l'intero data center AI build-out mentre si tiene un'opzione di chiamata free-ish sul futuro di raffreddamento. Il prezzo che si paga è la diluizione del tema: l'esposizione al raffreddamento è un errore di arrotondamento all'interno di una macchina immobiliare-meets-compute leva.
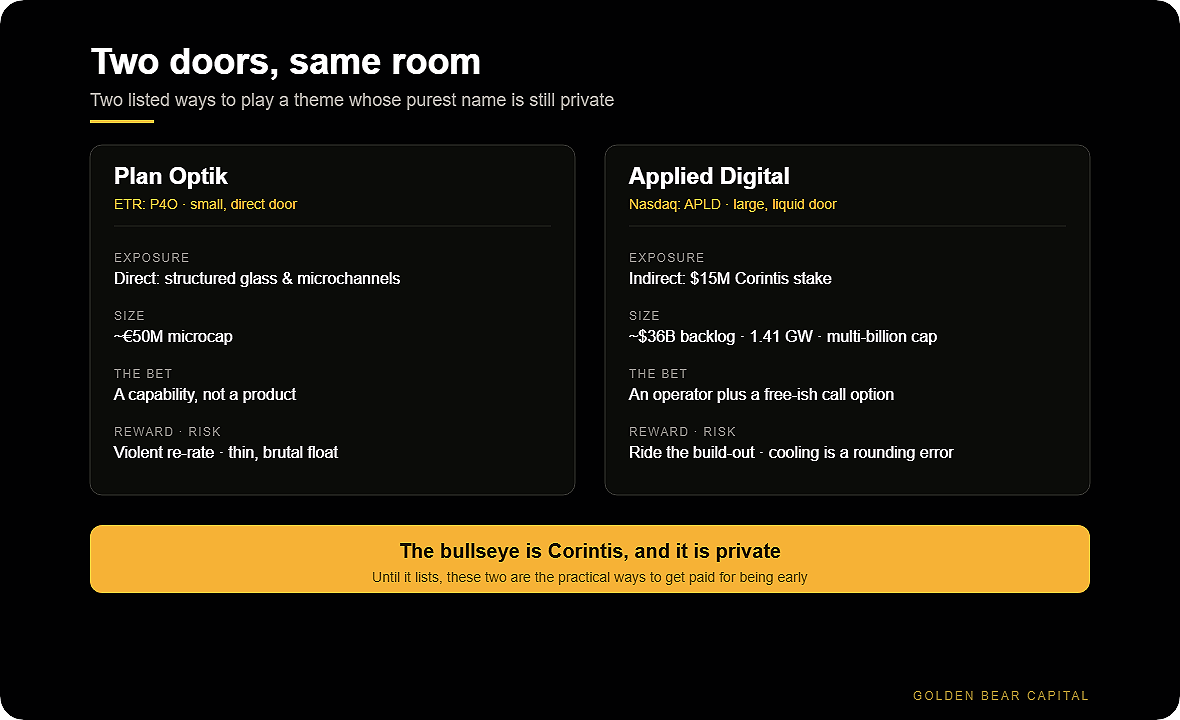
Né è un puro microfluidic-cooling stock, perché questo stock non è ancora pubblico. Corinzi è il bullseye, ed è privato. Fino a che non elenca, questi due sono i modi pratici per ottenere pagato per essere presto.
Questo è un tema fresco e ad alto rischio.
In-chip microfluidics è una storia tradizionale 2027-2030, non un evento di entrate 2026, e entrambi questi nomi si sono già spostati. P4O ha triplicato e dato alcuni indietro. APLD ha funzionato con il nastro dell'infrastruttura AI. Inseguire o al massimo è come si finisce per tenere un tema di cui avevi ragione e una posizione di cui ti sbagliavi. Il gioco è quello di costruire la lista di orologi ora, capire i meccanici freddo, e lasciare che il nastro ti consegna la voce. Per P4O, questo significa aspettare che lo stock smetta di scontare una rampa che non ha iniziato, idealmente su una vera vittoria di progettazione avanzata-packaging o microfluidics. Per APLD, significa acquistare l'esecuzione, affittare energizzazioni, e pullback, con il Corinzi palo come lato superiore non hai pagato molto per.
Il muro di calore non è forse.
È fisica, e le GPU hanno già attraversato ciò che l'aria può trasportare. La soluzione sta arrivando. Il commercio non è ancora seduto in un ticker ordinato. Quel divario, tra un problema evidente e l'assenza di un modo pulito per possedere la soluzione, è solitamente dove i soldi interessanti viene fatto.
Disclaimer: Questa analisi è a scopo informativo e non deve essere considerata consulenza finanziaria. Condurre sempre la vostra ricerca e consultare un consulente finanziario autorizzato prima di prendere decisioni di investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Dieci nomi con i livelli, la lettura del mercato, la chat con le posizioni in diretta. Con l'abbonamento leggi tutto; senza, ricevi la parte gratuita via email.Ten names with their levels, the market read, the chat with live positions. Subscribers read everything; free readers get the free part by email.