Vetro o substrati organici per i chip AI? | X-Ray 30b
Il vetro nella filiera dei chip AI
In questa nuova ricerca profonda, stiamo rompendo l'argomento in 2–3 parti dal momento che è piuttosto complesso e vogliamo tenerlo il più digeribile possibile.
E 'anche qualcosa che abbiamo dovuto trascorrere il tempo a ricercare noi stessi, in quanto non è una zona dove abbiamo una profonda esperienza. Come altri argomenti che abbiamo coperto negli ultimi mesi, come l'economia spaziale (Ricerca n. 26 o la crescente tensione sulle infrastrutture elettriche dall'ascesa dei data center (Ricerca n. 27), inizia come una vasta idea ma può scoprire nuovi temi investibili.
Questi temi possono aiutare a identificare i giocatori pubblici scambiati posizionati per beneficiare della tendenza. Infatti, nella seconda parte dellâanalisi, che stiamo puntando a rilasciare fin dalla prossima settimana, metteremo in evidenza almeno una società quotata che potrebbe essere una forte opportunità se si crede che questo tema svolgerà un ruolo significativo nel futuro dellâIA.
Prima parte sotto, Equity X-Ray: In-Depth Research #30a.
Il MEGATREND, le CONNECAZIONI, E il GIOCO
Ora che capisci quali substrati di vetro sono, parliamo del perché questo è un tema di investimento, e perché gli effetti di secondo e terzo ordine di questa transizione sono molto più grandi della maggior parte delle persone si rendono conto.
La nebbia della direzione
Prima di eccitarci, siamo onesti su qualcosa. A differenza della transizione dal rame alle interconnessioni ottiche, dove la direzione era chiara e l'unica domanda era tempistica, il campo di battaglia substrato è veramente incerto.
I futuri multipli sono concorrenti simultaneamente.
Questa non è una storia su un vincitore garantito. Si tratta di una storia su un enorme cambiamento strutturale in cui il bottino andrà a chiunque può navigare la nebbia.
Tre campi stanno combattendo per il futuro del packaging chip.
Il campo di vetro crede che i substrati di vetro sostituiranno i substrati organici come fondamento di chip AI. Intel ha investito oltre un miliardo di dollari e detiene quasi la metà di tutti i brevetti in questo spazio. Samsung ha assemblato l'integrazione verticale più ambiziosa di qualsiasi giocatore, con i suoi substrati SEMCO con gestione controllata in vetro-core, Samsung Display che contribuisce a competenze di elaborazione di vetro di grande area, e Samsung Foundry che copre l'integrazione di imballaggio. Absolics, una sussidiaria di SKC, ha costruito una fabbrica di 600 milioni di dollari in Georgia e ha assicurato $175 milioni nel sostegno del governo degli Stati Uniti attraverso il CHIPS Act.
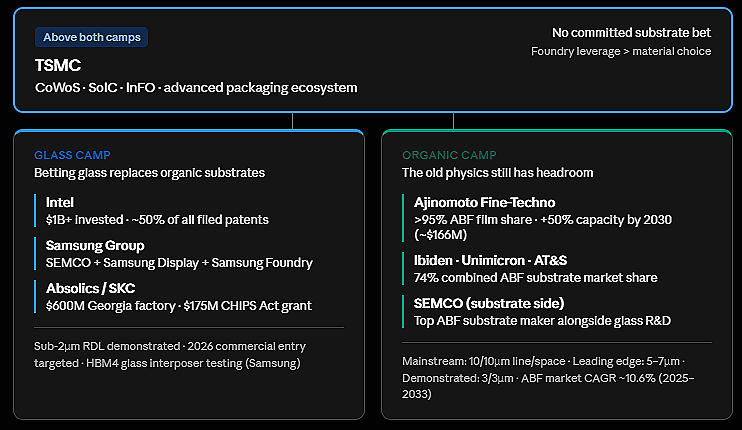
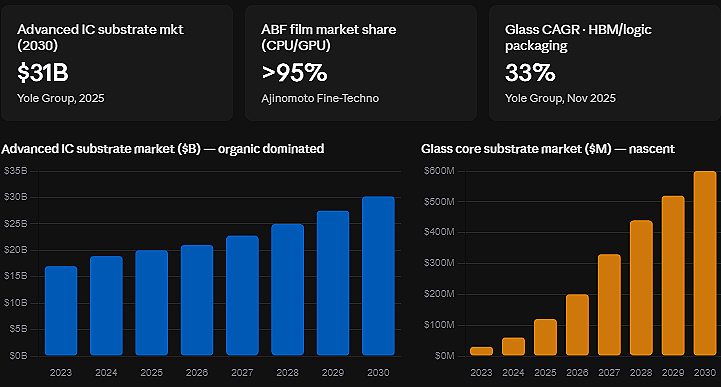
Il campo biologico sostiene che la vecchia fisica non è ancora morta. Il film ABF di Ajinomoto comanda oltre il 95% del mercato globale per il materiale organico di isolamento substrato. I prodotti tradizionali attuali siedono in una linea/spazio di circa 10 micrometri, ma i processi di punta stanno già colpendo da 5 a 7 micrometri. L'industria è entrata ufficialmente nella gara sub-5-micrometro, con dimostrazioni di 3/3 micrometri già sul tavolo. C'è ancora significativo headroom prima di qualsiasi parete fisica.
E poi c'è TSMC, che siede sopra entrambi i campi e gioca tutti i lati simultaneamente!
TSMC: The Kingmaker Who Holds the Bottleneck
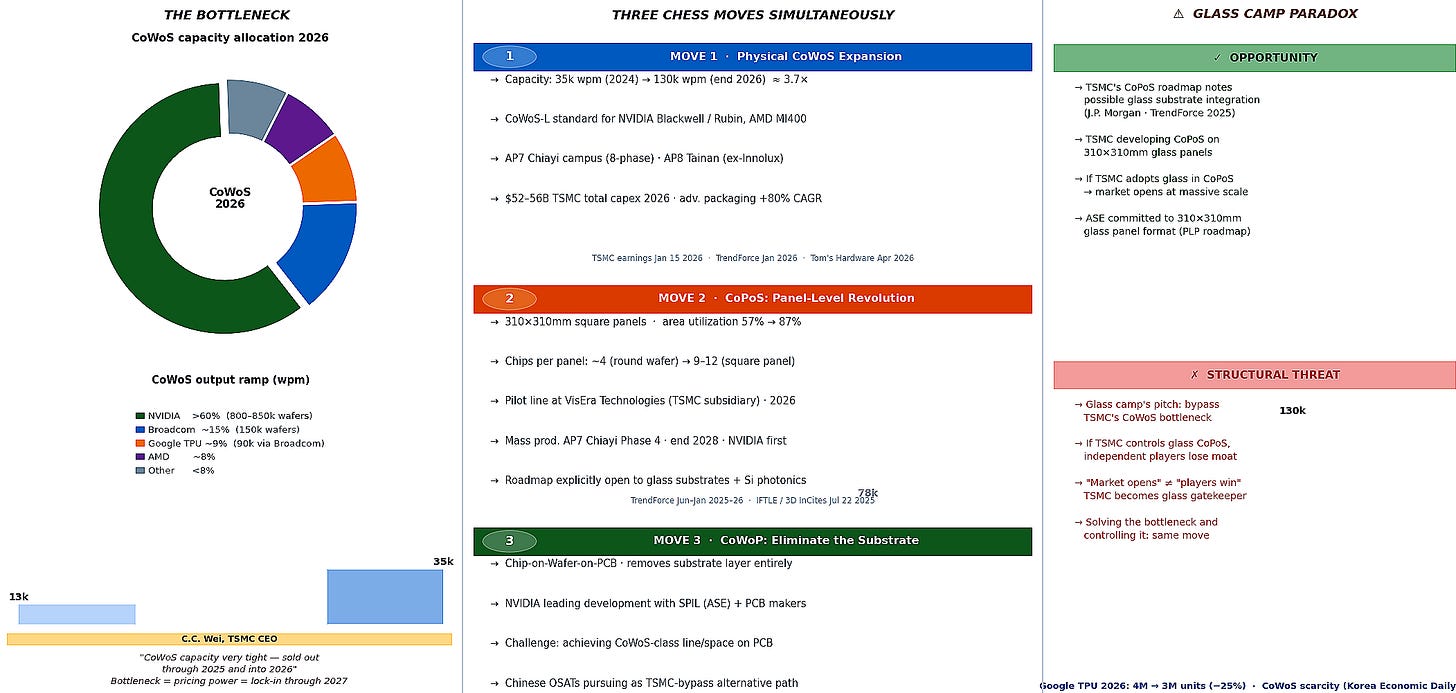
Il substrati di vetro del motivo più grande è salito come un potenziale salvatore è il collo di imbottigliamento di TSMC CoWoS. Mentre le dimensioni dei chip AI esplodono, le linee CoWoS che producono interposer di silicio non possono tenere il passo con la domanda. Si stima che NVIDIA consumi oltre il 60% della capacità totale. AMD, Broadcom e Google hanno diviso ciò che rimane.
Google, incapace di garantire sufficiente capacità CoWoS, ha riferito abbassato il suo volume di produzione 2026 TPU da 4 milioni di unità a 3 milioni.
Samsung sta conducendo marketing per offrire imballaggi avanzati come una soluzione chiavi in mano in bundle con DRAM e servizi di fonderia a Google, AMD e Amazon.
Il collo di bottiglia è reale, e sta rimodellare l'intera catena di fornitura AI.
Ma ecco il secondo ordine che la maggior parte delle persone manca: TSMC non ha un incentivo urgente per risolvere questo collo di bottiglia.
I colli di bottiglia sono intrinsecamente crudeli nella loro dualità. Quando la domanda supera l'offerta, la potenza dei prezzi si sposta interamente al fornitore. NVIDIA ha pre-booked sostanziale capacità CoWoS fino al 2027. E' chiuso. Questo è il potere dei prezzi. E' l'arma piu' potente dell'industria dei semiconduttori.
TSMC sta giocando tre mosse di scacchi contemporaneamente.
In primo luogo, l'espansione fisica pura della capacità produttiva di CoWoS, con piani di aumentare la produzione mensile di oltre il 60 al 70% rispetto ai livelli attuali entro la fine del 2026. In secondo luogo, CoPoS, Chip-on-Panel-on-Substrate, che utilizza enormi pannelli quadrati 310x310mm invece di wafer rotondi, riducendo al minimo l'area di bordo sprecata. La controllata di TSMC VisEra Technologies gestirà una linea pilota nel 2026 e inizierà la produzione di massa entro la fine del 2028, con NVIDIA come primo cliente previsto. Terzo, CoWoP, Chip-on-Wafer-on-PCB, che eliminerebbe lo strato di substrato.
L'intuizione critica: la roadmap CoPoS di TSMC lascia esplicitamente la porta aperta per substrati in vetro o fotonici in silicio.
Se TSMC adotta il vetro, il mercato si apreMa la premessa fondamentale del campo di vetro, offrendo un'alternativa che bypassa TSMC, comincia a erodere. Per i giocatori di vetro indipendenti, questa è una spada dolorosa a doppio taglio.
I sei segnali da guardare
Piuttosto che predire i vincitori, l'approccio intelligente è quello di guardare per segnali specifici che vi diranno in che modo la nebbia sta sgomberando.
Nel campo di vetro: il primo ordine di acquisto di Absolics da AMD sarebbe la prima pietra miliare di produzione di massa di vetro nella storia, l'esperimento di momento diventa industria. Il cancello di qualificazione di Samsung conta perché il successo di una società è un esperimento, ma quando un secondo giocatore è verificato, finalmente diventa un settore.
Nel campo organico, Ajinomoto ABF sub-5 produzione di massa di micrometri proverebbe la vecchia guardia detiene. Intel EMIB che va mainstream con Apple, Qualcomm o MediaTek proverebbe che l'imballaggio ad alta densità basato organico può gestire l'integrazione chiplet di prossima generazione senza vetro.
Nella piattaforma TSMC: utilizzo pilota del pannello VisEra CoPoS e fattibilità CoWoP. Quest'ultimo ha una bassa probabilità ma il più alto potenziale distruttivo. Se CoWoP raggiunge l'orbita, la categoria substrato cessa di esistere. Vetro, organico, ogni campo perde la sua ragione di essere contemporaneamente.
Il secondo e il terzo livello: dove il denaro reale è
Ecco dove la maggior parte degli investitori al dettaglio smette di pensare. Loro vedono “substrati di vetro” e pensare “comprare società di substrato di vetro.”
Ma la vera opportunità, e il vero rischio, è nello strato di attrezzature.
Pensa all'era della trasmissione televisiva. Nessuno ha ottenuto ricco scommesse su quale rete televisiva avrebbe dominato le onde aeree. CBS, NBC e ABC si sono combattuti per decenni, spendendo la fortuna per la programmazione, il talento e i diritti di distribuzione. Le vere fortune sono state fatte dalle aziende che hanno costruito le torri di trasmissione, le antenne di trasmissione e gli amplificatori di segnale. Ogni rete, non importa come la guerra di rating ha giocato, ha dovuto acquistare la stessa infrastruttura per ottenere il suo segnale fuori. I produttori di attrezzature hanno raccolto un assegno da tutti loro.
La transizione del substrato di vetro richiede nuovi processi produttivi. Non è possibile fare substrati di vetro con la stessa attrezzatura che si utilizza per fare substrati organici. Hai bisogno di attrezzature specializzate per l'incisione, la placcatura, la pulizia e la metallizzazione. Hai bisogno di apparecchiature di formazione TGV. Hai bisogno di lucidatura chimica-meccanica. Hai bisogno di sistemi di incisione al plasma. Ogni fabbrica di substrato di vetro che ottiene costruito ha bisogno di essere attrezzata da zero.
Questo e' l'angolo di pick-and-shovels. E si applica se vince il vetro, se i substrati organici si evolvono, o se qualche approccio ibrido emerge. L'imballaggio avanzato sta diventando più complesso indipendentemente dal materiale. L'attrezzatura per la produzione è sempre più specializzata, indipendentemente da chi vince la guerra substrato.
Il mercato delle attrezzature semiconduttori è destinato a crescere a oltre 1 trilioni di dollari entro il 2030, secondo la Global Semiconductor Alliance. L'attrezzatura di imballaggio avanzata è uno dei segmenti in crescita più rapida all'interno di questo. Il Boston Consulting Group proietta il mercato per imballaggi microchip avanzati per crescere a oltre 96 miliardi di dollari entro il 2030.
I tre supercli convergenti
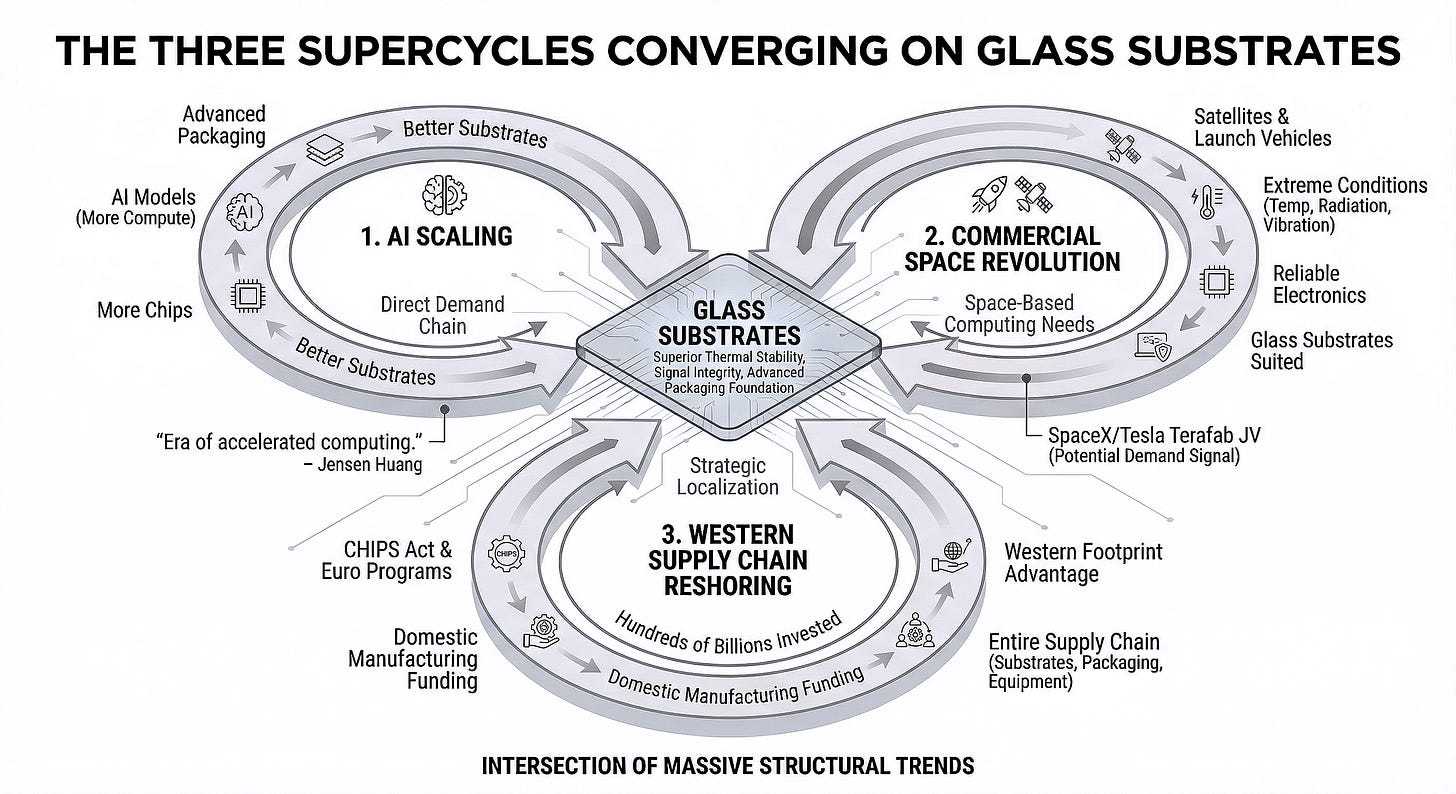
La storia del substrato di vetro non esiste in isolamento. Si trova all'incrocio di tre enormi tendenze strutturali che stanno tutti accelerando simultaneamente.
Il primo è l'intelligenza artificiale. Ogni modello AI importante richiede più compute. Più elaborazione richiede più chip. Più chip richiedono un imballaggio più avanzato. La confezione più avanzata richiede dei substrati migliori. La catena è diretta, e la domanda non sta andando via. Jensen Huang di NVIDIA è stata esplicita: l'era del calcolo generale è finita. Siamo nell'era del calcolo accelerato, e questo significa che lo strato di imballaggio diventa importante come il chip stesso.
La seconda è la rivoluzione spaziale commerciale. I satelliti, i veicoli di lancio e il calcolo basato sullo spazio richiedono tutti l'elettronica che può sopravvivere a oscillazioni di temperatura estreme, radiazioni e vibrazioni. I substrati di vetro, con la loro stabilità termica superiore e l'integrità del segnale, sono naturalmente adatti per queste applicazioni. C'è una speculazione significativa, sostenuta da prove circostanziali, che SpaceX è già un cliente di alcuni fornitori di apparecchiature substrato avanzati. La joint venture Terafab tra Tesla e SpaceX, annunciata all'inizio del 2026, rappresenterebbe un enorme segnale di domanda per apparecchiature di produzione elettronica di nuova generazione.
Il terzo è la catena di approvvigionamento occidentale reshoring. La CHIPS Act negli Stati Uniti e i programmi equivalenti in Europa stanno pompando centinaia di miliardi di dollari nella produzione di semiconduttori domestici. Non si tratta solo di wafer fabs. Si tratta dell'intera supply chain, tra cui la produzione di substrato, l'imballaggio avanzato e l'attrezzatura per produrre tutto. Le aziende con un'impronta di produzione occidentale consolidata e la capacità di supportare i clienti reshoring sono in una posizione strutturalmente vantaggiosa.
The Embedded Trace Wildcard
C'è un'altra tecnologia che merita attenzione perché si trova all'incrocio di tutte queste tendenze e attualmente vola sotto il radar della maggior parte degli investitori.
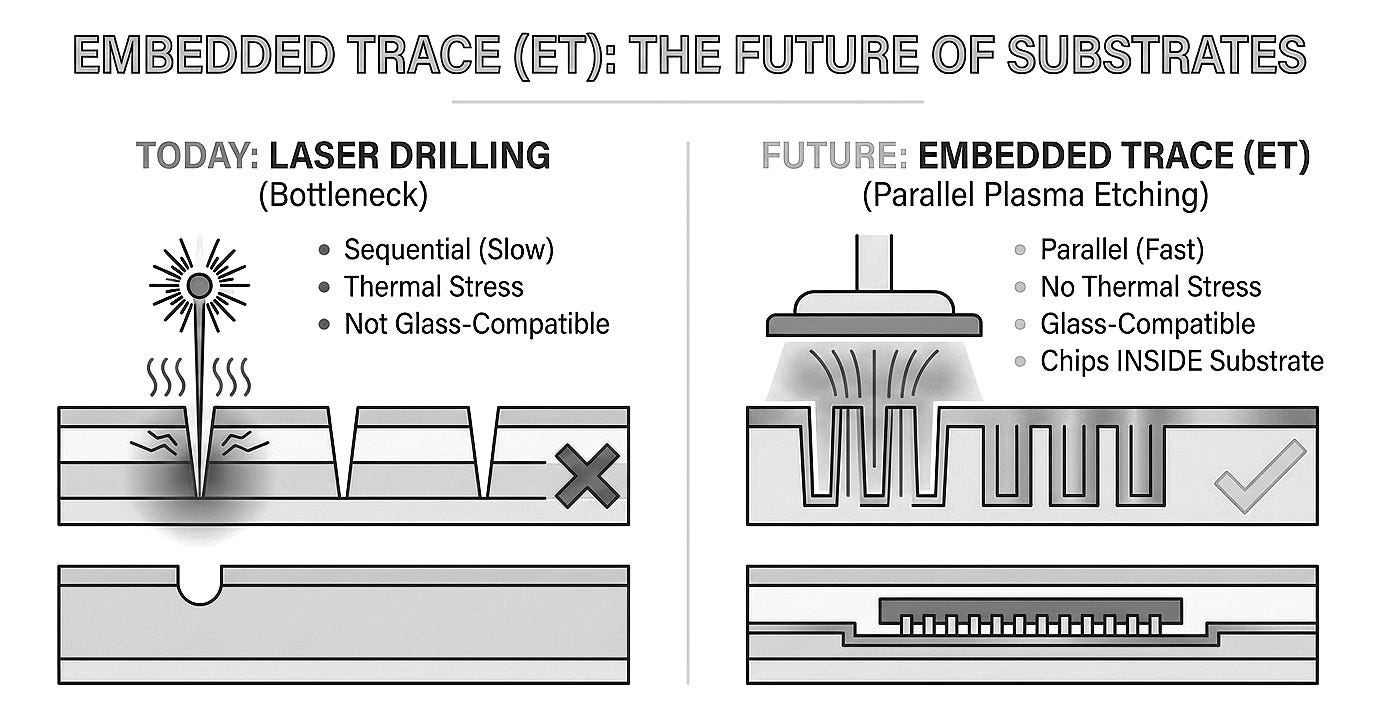
La tecnologia Embedded Trace, o ET, è un modo fondamentalmente diverso per produrre substrati e PCB ad alta densità. Invece di utilizzare la perforazione laser per creare connessioni, ET utilizza processi di incisione del plasma parallelo. I tracci sono prima incorporati nel materiale isolante e poi riempiti di rame nella struttura già infilata.
Perche' importa? Perché la perforazione laser è un collo di bottiglia. È sequenziale, è lento, e crea stress termico nel materiale. L’incisione al plasma è parallela, è più veloce ed è compatibile con i substrati in vetro. Il processo ET può anche essere combinato con core di vetro, consentendo un'estensione del suo utilizzo per i prodotti di nuova generazione.
I concetti di incorporazione permettono l'implementazione di chip direttamente all'interno dei substrati. Leggilo di nuovo. Chips all'interno del substrato. Non sopra. Dentro. Questa è un'architettura fondamentalmente diversa che potrebbe comprimere l'intero stack di imballaggio e fornire miglioramenti delle prestazioni che né substrati organici né di vetro possono raggiungere da soli.
Il nostro analista lo ha messo in modo sfocato: “Possiamo non avere bisogno di perforazione laser dove stiamo andando.”
L'angolo Fotonico: Luce dentro il substrato
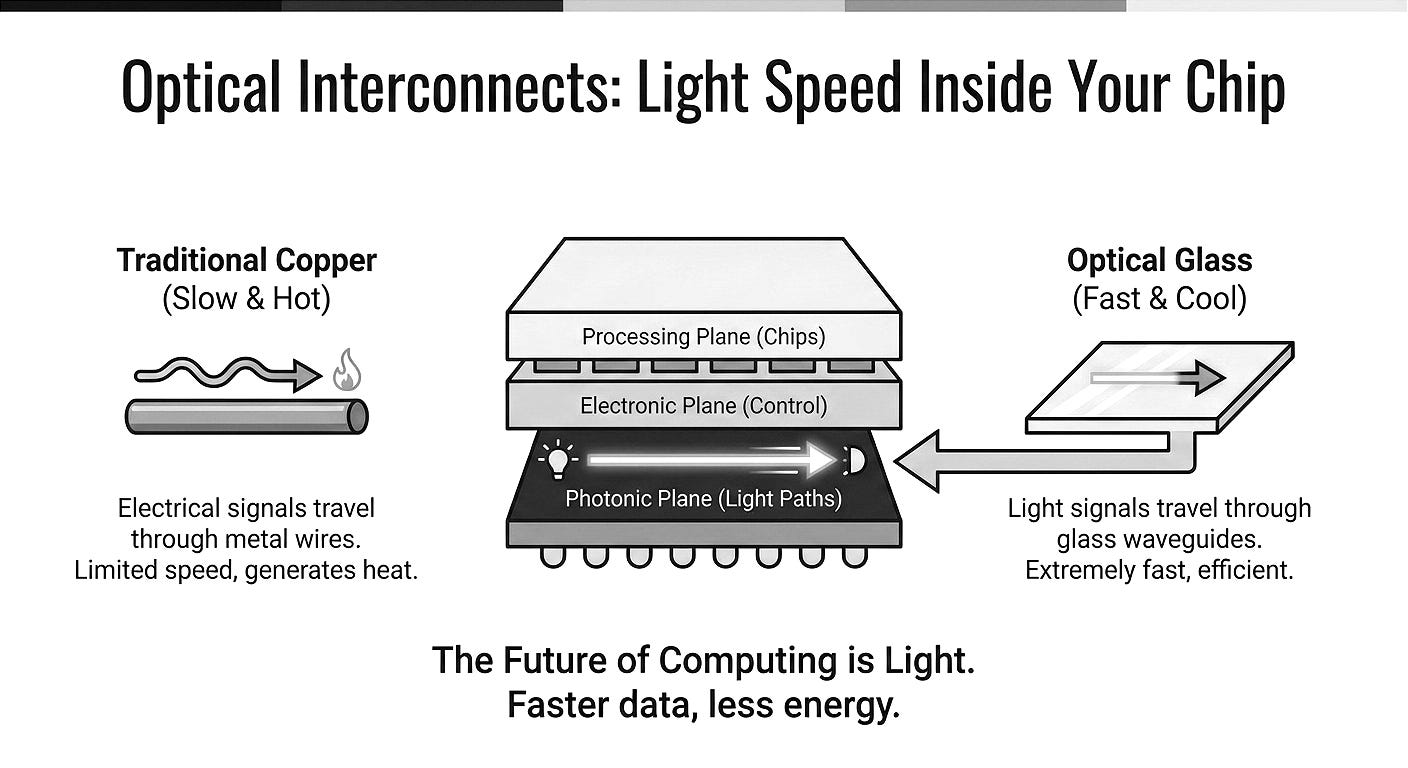
L'implicazione a lungo termine più profonda dei substrati di vetro è quella di cui quasi nessuno parla ancora: interconnessi ottici all'interno del substrato stesso.
Oggi, le interconnessioni ottiche vengono implementate a livello del modulo, sostituendo i cavi di rame tra i server. La prossima frontiera sta portando interconnessioni ottiche all'interno del pacchetto chip, sostituendo tracce di rame tra chiplets. La frontiera dopo questo è incorporando guide ottiche all'interno del substrato stesso, in modo che la luce viaggia attraverso la base di vetro dell'intero pacchetto.
Il vetro è trasparente. È il mezzo naturale per le guide ottiche. Un substrato in cui i segnali elettrici si convertono in segnali ottici e viaggiano tra chip alla velocità della luce non è fantascienza. È il punto finale logico della traiettoria che l'industria è già attiva. La nuova Silicon Corporation, un spinoff a Singapore dell'istituto di ricerca SMART, ha dimostrato oltre 20 volte la densità della larghezza di banda rispetto al rame combinando guide d'onda nitride al silicio con array micro-LED all'Asia Photonics Expo nel febbraio 2026.
Le aziende che costruiscono l'apparecchiatura per elaborare substrati di vetro oggi stanno costruendo la fondazione per l'era di elaborazione fotonica di domani. E' una pista molto lunga.
Disclaimer: Questa analisi è a scopo informativo e non deve essere considerata consulenza finanziaria. Condurre sempre la vostra ricerca e consultare un consulente finanziario autorizzato prima di prendere decisioni di investimento.
Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Dieci nomi con i livelli, la lettura del mercato, la chat con le posizioni in diretta. Con l'abbonamento leggi tutto; senza, ricevi la parte gratuita via email.Ten names with their levels, the market read, the chat with live positions. Subscribers read everything; free readers get the free part by email.