
Position sizing: formula ed esempio per calcolare le azioni
In breve
Il position sizing è il calcolo di quante azioni comprare partendo da quanto accetti di perdere se l’operazione va male. La formula: azioni = (capitale × rischio %) ÷ (prezzo d’ingresso − stop). Con un conto da 20.000 $, un rischio dello 0,5% (100 $), ingresso a 50 $ e stop a 48 $ compri 50 azioni e impegni 2.500 $. Capitale impegnato, perdita prevista e perdita in caso di gap sono tre numeri diversi.
Nel 2016 Victor Haghani e Richard Dewey invitarono 61 giovani con formazione quantitativa a un gioco semplice. Ognuno partiva con 25 dollari e aveva 30 minuti per scommettere quanto voleva sui lanci di una moneta che, come sapevano tutti, dava testa il 60% delle volte. La vincita massima era fissata a 250 dollari.
Con un vantaggio così chiaro, il criterio di Kelly (la formula che indica quale frazione del capitale puntare quando conosci le probabilità) suggeriva di scommettere il 20% del saldo su testa a ogni lancio. Il 28% dei partecipanti finì a zero. Solo il 21% arrivò ai 250 dollari, e la vincita media fu di 91. Diciotto persone, almeno una volta, puntarono tutto il capitale su un singolo lancio.
Nel trading il problema è lo stesso, con una differenza: nessuno ti dice se la tua moneta è truccata, né di quanto. Il vantaggio di un metodo, se esiste, lo scopri dopo centinaia di operazioni, e per arrivarci il conto deve sopravvivere alle serie negative che incontrerai lungo la strada. Qui trovi la formula per decidere quante azioni comprare, i tre numeri da scrivere prima di ogni ordine e un calcolatore da copiare.
Cos’è il position sizing
Il position sizing, o dimensionamento della posizione, serve a stabilire quante azioni comprare. Parti dalla perdita che sei disposto ad accettare e ricavi la quantità. Se scegli prima quanti soldi investire, oppure ti basi solo sulla convinzione nell'idea, rischi di comprare una quantità scollegata dalla perdita che avevi previsto.
Ogni posizione, poi, ha tre numeri che vanno tenuti separati. Il capitale impegnato è il denaro che esce dal conto per comprare: azioni × prezzo. La perdita prevista è quanto perdi se esci allo stop: azioni × (ingresso − stop), più i costi. La perdita da gap è quanto perdi se il prezzo salta lo stop e ti fa uscire più in basso. Chiamare una posizione da 2.500 dollari “un rischio da 100” è corretto solo se scrivi anche dove pensi di uscire e accetti che il mercato possa farti uscire altrove.
Come si calcola la dimensione della posizione: la formula
Il metodo di base si chiama fixed fractional, rischio fisso in percentuale: su ogni operazione metti in gioco la stessa frazione del conto, ricalcolata sul valore aggiornato. La formula è: azioni = (capitale × rischio %) ÷ (prezzo d’ingresso − stop).
Prova prima di leggere la risposta. Hai un conto da 20.000 dollari, decidi di rischiare lo 0,5% su questa operazione, entri a 50 dollari e metti lo stop a 48. Quante azioni compri? Scrivi il numero.
Il budget di rischio è 20.000 × 0,005 = 100 dollari. Ogni azione, se esci allo stop, perde 2 dollari. Quindi 100 ÷ 2 = 50 azioni, che impegnano 2.500 dollari, il 12,5% del conto. Se hai scritto 400, hai diviso tutto il capitale per il prezzo: è la quantità di chi investe tutto quello che ha, e con lo stop a 48 rischierebbe 800 dollari, il 4% del conto.
La distanza dallo stop cambia la quantità molto più di quanto si pensi. Con lo stesso budget di 100 dollari:
| Stop | Rischio per azione | Azioni | Capitale impegnato | Quota del conto |
|---|---|---|---|---|
| 49 $ | 1 $ | 100 | 5.000 $ | 25% |
| 48 $ | 2 $ | 50 | 2.500 $ | 12,5% |
| 47,50 $ | 2,50 $ | 40 | 2.000 $ | 10% |
| 46 $ | 4 $ | 25 | 1.250 $ | 6,25% |
| 45 $ | 5 $ | 20 | 1.000 $ | 5% |
In tutte e cinque le righe la perdita prevista è 100 dollari. Uno stop stretto produce una posizione grande, uno stop largo una posizione piccola. Lo stop va messo dove l’idea risulta sbagliata secondo il grafico, e la quantità si adatta di conseguenza. Spostarlo più vicino per poter comprare più azioni rende solo più probabile che scatti.
Come includere costi e liquidità disponibile
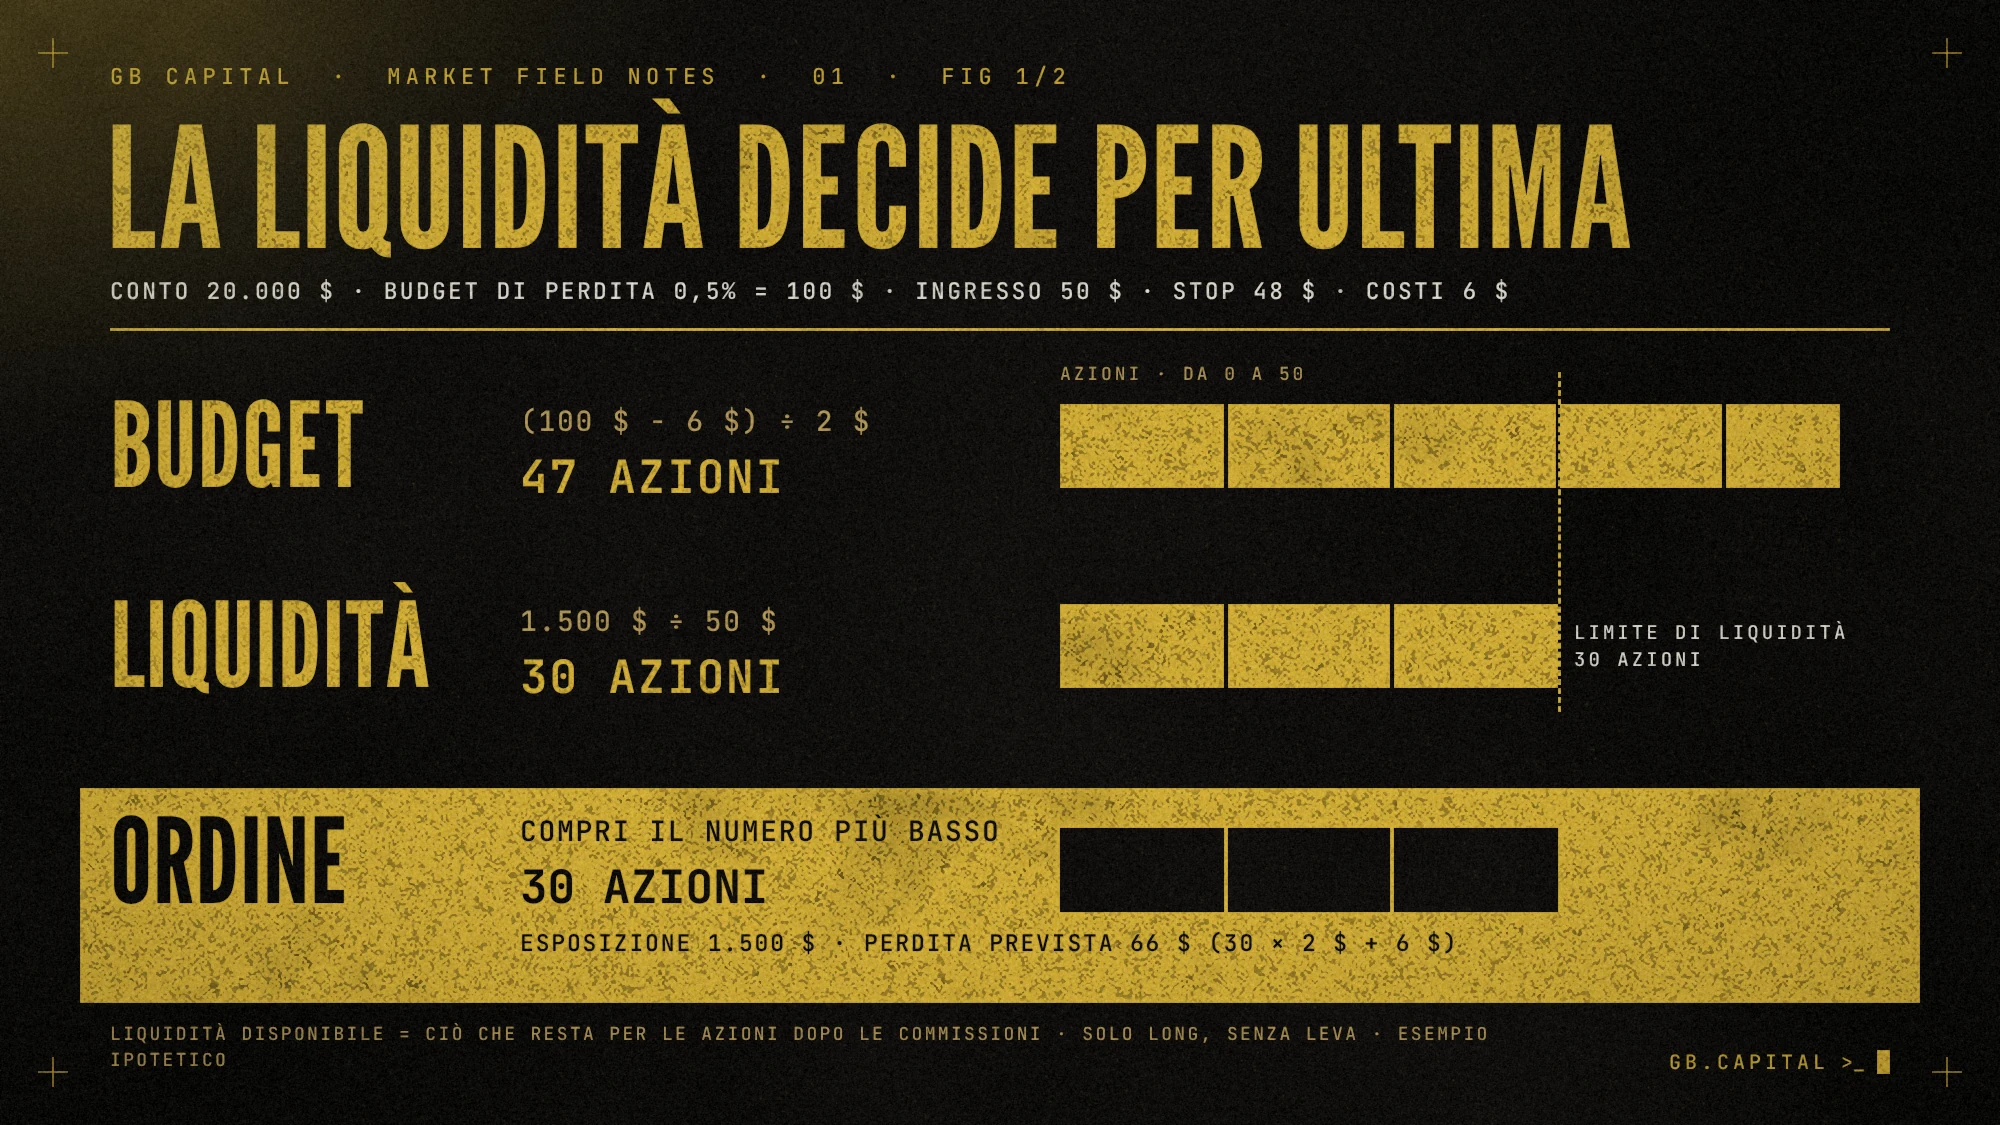
I 100 dollari devono coprire anche commissioni, spread e, se il conto è in un’altra valuta, la conversione. Supponi 6 dollari di costi totali tra ingresso e uscita. Restano 94 dollari per il movimento del prezzo: 94 ÷ 2 = 47 azioni intere, che impegnano 2.350 dollari. Uscendo esattamente a 48, perdi 94 dollari sul prezzo e ne paghi 6 di costi: 100 in tutto. Spieghiamo come stimarli nella guida ai costi di trading. Se commissioni o cambio dipendono dalla quantità, sostituisci l’importo fisso con il calcolo del tuo broker.
Il secondo vincolo è la liquidità. Se hai 1.500 dollari disponibili per le azioni, a 50 dollari puoi comprarne al massimo 30. Usa la quantità più bassa tra quella consentita dal rischio e quella consentita dalla liquidità. I costi di acquisto vanno già accantonati, come specificato nel modello: il budget di rischio non giustifica l'uso di denaro preso a prestito dal broker per arrivare a 47 azioni.
Un’avvertenza per chi usa strumenti con un moltiplicatore. Un contratto di opzione su azioni americane di solito vale 100 azioni, e i futures hanno moltiplicatori propri: lo stesso calcolo per unità dà risultati cento volte diversi se dimentichi il moltiplicatore. Scrivi le caratteristiche dello strumento prima di fare i conti.
Cosa succede alla perdita se il prezzo salta lo stop
I 100 dollari presuppongono un’uscita a 48. Uno stop diventa un ordine a mercato quando il prezzo lo raggiunge o lo supera, e in un’apertura in gap esegue al primo prezzo disponibile. Se il titolo apre a 45, le stesse 47 azioni perdono 235 dollari sul prezzo, 241 con i costi: 2,4 volte il previsto. Se apre in calo del 20% dopo una trimestrale, cioè a 40, la perdita sale a 476 dollari. Il meccanismo è spiegato nella guida su gap da trimestrali e rischio overnight.
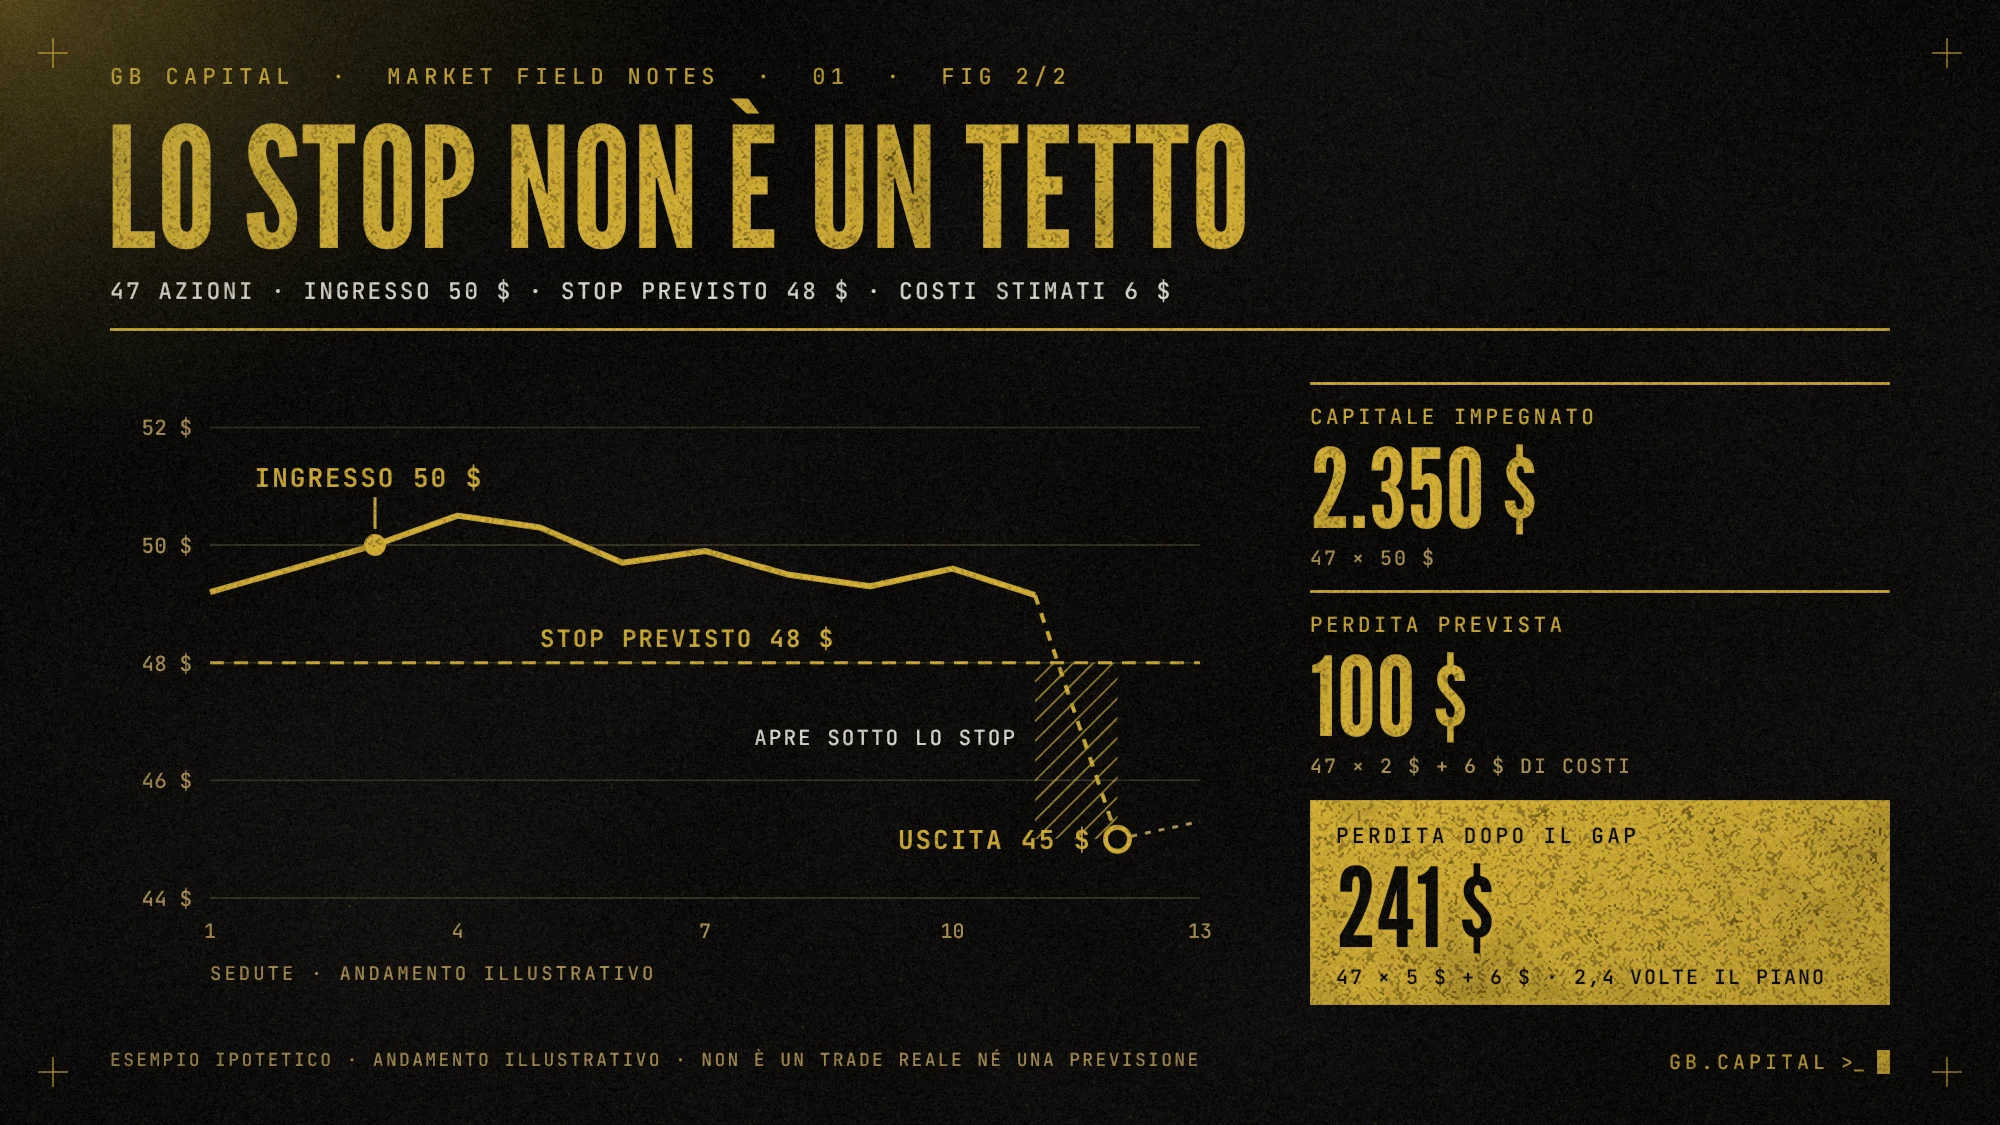
Nei diversi scenari restano 47 azioni; cambia il prezzo effettivo di uscita. Prima dell'ordine, calcola quindi anche una perdita più ampia di quella prevista allo stop. Se supera ciò che sei disposto ad accettare, rivedi la quantità invece di affidarti al solo livello segnato sul grafico.
Quanto rischiare per operazione?
Non esiste una percentuale giusta per tutti, e l’esempio dello 0,5% è un numero didattico. Per vedere cosa comporta ogni scelta basta guardare cosa fa una serie di perdite consecutive. Con il rischio fisso in percentuale, dieci perdite di fila portano un conto da 20.000 dollari a 18.088 se rischi l’1% a operazione, a 16.341 con il 2%, a 11.975 con il 5% e a 6.974 con il 10%. Per tornare in pari servono rispettivamente il 10,6%, il 22,4%, il 67% e il 186,8%.
Dieci perdite di fila sembrano un caso estremo. Abbiamo calcolato quanto spesso capitano, ipotizzando operazioni indipendenti tra loro e un win rate costante. Con il 40% di operazioni vincenti, su 200 operazioni la probabilità di incontrare almeno una serie di 10 perdite consecutive è del 38%, e quella di una serie di 8 è del 75%. Con un win rate del 50% le due probabilità scendono al 9% e al 32%. Chi segue un metodo con poche operazioni vincenti e guadagni ampi deve dimensionare pensando a queste serie. Il legame tra win rate, rapporto rischio-rendimento e risultato atteso lo trovi nella guida su win rate ed expectancy, e la matematica del recupero in quella sul drawdown.
Il criterio di Kelly, usato nell'esperimento della moneta, calcola la puntata ottimale quando probabilità e guadagni sono noti con precisione. Nel trading si lavora con stime. Se sovrastimi il vantaggio del metodo, la formula può suggerire puntate eccessive.
Come si somma il rischio di più posizioni
Cinque posizioni con una perdita prevista di 100 dollari ciascuna fanno 500 dollari, il 2,5% del conto, se tutte arrivano allo stop. Il conto è semplice; l’errore è considerarle indipendenti. Cinque titoli dello stesso settore, o esposti allo stesso evento, tendono a scendere insieme, e in una giornata negativa si comportano come una posizione sola da 500 dollari. Come misurare questa esposizione nascosta lo spieghiamo nella guida su correlazione e diversificazione.
Se il conto è in euro o in un’altra valuta e compri azioni statunitensi, indica la valuta accanto a ogni importo. Il valore di una perdita prevista di 100 dollari nella valuta del conto cambia con il tasso di cambio. Sommare importi in valute diverse falsa il quadro del rischio.
Nel calcolatore B7 è la liquidità disponibile dopo aver accantonato i costi d’ingresso. I 1.500 dollari dell’esempio sono già al netto: se fossero un saldo lordo, sottrai prima commissioni d’acquisto e conversione. B4 deve superare B5 e il budget B9 deve coprire i costi B6; altrimenti la quantità consentita è zero. Non conteggiare in B6 lo spread una seconda volta se è già compreso nei prezzi di esecuzione.
Quando il limite è la liquidità disponibile
Con 1.500 dollari disponibili per le azioni, dopo aver accantonato i costi di acquisto, puoi comprare 30 azioni a 50 dollari. Con l'uscita prevista a 48 e 6 dollari di costi totali, la perdita prevista è 66 dollari: 30 × 2 + 6. Se le commissioni cambiano con la quantità, ricalcolale prima di confermare i limiti di liquidità e perdita.
Domande frequenti
Come si calcola il position sizing?
Moltiplica il valore del conto per la percentuale che accetti di perdere, poi dividi il risultato per la distanza tra prezzo d’ingresso e stop. Con 20.000 dollari, rischio dello 0,5%, ingresso a 50 e stop a 48: 100 ÷ 2 = 50 azioni. Se ci sono costi, sottraili dal budget prima di dividere.
Cos’è la regola dell’1%?
È la convenzione di non perdere più dell’1% del conto su una singola operazione se lo stop viene eseguito. Riguarda la perdita prevista: con 20.000 dollari significa rischiare al massimo 200 dollari, anche se la posizione ne impegna 5.000. È una convenzione, e la percentuale adatta dipende dal metodo e dalle serie negative che sei in grado di reggere.
Che differenza c’è tra dimensione della posizione e rischio?
La dimensione è quanto denaro impegni: azioni per prezzo. Il rischio è quanto perdi se esci allo stop. Una posizione da 2.500 dollari con lo stop il 4% sotto l’ingresso rischia 100 dollari; la stessa posizione con lo stop il 20% sotto ne rischia 500.
Quante azioni posso comprare con 10.000 dollari?
Dipende dallo stop più che dal capitale. Con 10.000 dollari e un rischio dell’1%, il budget è 100 dollari: con uno stop a 2 dollari dall’ingresso compri 50 azioni, con uno stop a 5 dollari ne compri 20, purché basti la liquidità. Il prezzo dell’azione determina il limite di acquisto consentito dalla liquidità.
Il position sizing protegge dai gap?
No. La perdita prevista presuppone che lo stop sia eseguito al livello indicato, ma in apertura il prezzo può saltarlo. Se mantieni una posizione durante i risultati societari, calcola anche la perdita in uno scenario di gap sfavorevole e riduci la quantità se supera ciò che accetti.
Cos’è il criterio di Kelly?
È una formula che indica quale frazione del capitale puntare quando conosci probabilità di vincita e guadagno. Per una scommessa alla pari vinta il 60% delle volte dà il 20%: 0,60 − 0,40 = 0,20. Nel trading probabilità e guadagni sono solo stimati, e una stima troppo ottimista porta a puntate eccessive.
Fonti e approfondimenti
Prima di dimensionare la posizione, controlla che cosa può muoverla
La formula sopra parte da un ingresso e da un’uscita prevista. Prima di applicarla a una società dell’archivio, annota la prossima trimestrale e gli eventi che possono muovere il prezzo fuori dall’orario di negoziazione. Calcola la perdita anche con un’uscita peggiore dello stop. Nessuno dei due numeri è garantito; insieme rendono l’esposizione più leggibile. Una lista di candidati serve quando comprende anche questi vincoli. La guida per costruire una watchlist di azioni spiega che cosa registrare prima che un candidato diventi una posizione.