48. Riepilogo settimanale del mercato: Movimenti chiave & Insights
Rebound as NASDAQ Hits New High Amid Tariff Uncertainty
Wall Street ha chiuso la settimana con una nota positiva, con la S&P 500 recuperando gran parte delle sue perdite precedenti e il NASDAQ raggiungendo un nuovo record di tempo. Gli investitori hanno passato una settimana volatile segnata da annunci tariffari, dati economici deboli e prestazioni del settore misto. La settimana in avanti promette ulteriori eventi in movimento di mercato, con un key Consumer Price Index (CPI) aggiornamento all'orizzonte.
La settimana di trading era un rollercoaster, con stock oscillanti tra guadagni e perdite come incertezze geopolitiche ed economiche incombevano grandi. La S&P 500 ha iniziato la settimana forte, battendo una striscia perdente di quattro giorni, ma è svanito martedì dopo deboli dati economici e nuove preoccupazioni tariffarie. Un raduno di metà settimana di mercoledì, nonostante l'annuncio del presidente Trump di una tariffa del 100% su chip semiconduttore importati, ha mostrato la resilienza del mercato. Tuttavia, i guadagni di giovedì sono stati di breve durata come le paure tariffarie risolte, solo per i rapporti di guadagni forti di Venerdì per sollevare il sentimento e chiudere la settimana su una nota alta.
La tecnologia e la durata dei consumatori conducono la tassa
La performance record-breaking del NASDAQ è stata alimentata dalla forza nel settore tecnologico, con la tecnologia elettronica, i minerali non energetici e i durevoli dei consumatori emergenti come i settori top-performing della settimana. Sul lato opposto, i servizi di consumo, i minerali energetici e i servizi industriali sono in ritardo, riflettendo una divergenza nel sentimento di mercato.
L’annuncio del presidente Trump di una tariffa del 100% sulle importazioni di semiconduttore, con esenzioni per la produzione statunitense, aggiunta alla volatilità della settimana. La mossa, parte di una spinta più ampia alla produzione high-tech onshore, ha attirato reazioni miste da parte degli investitori. Mentre le aziende come Nvidia (NVDA) e Taiwan Semiconductor (TSM) hanno visto guadagni, il mercato più ampio è rimasto prudente.
Un riflettore sugli altri asset
Obbligazioni:
Il mercato del Tesoro degli Stati Uniti ha visto un modesto aumento della resa tra le incertezze della settimana. Un'asta di 42 miliardi di dollari da parte del Dipartimento del Tesoro ha aggiunto alla pressione, mentre i dati economici deboli e le preoccupazioni tariffarie hanno mantenuto gli investitori in vantaggio.
Olio:
I prezzi del petrolio sono diminuiti del 5,3% per la settimana, invertendo il tentato raduno della settimana precedente. L'incertezza e le preoccupazioni geopolitiche sull'impatto economico delle tariffe pesavano fortemente sul sentimento, con i dati economici deboli che smorzavano ulteriormente le prospettive.
Oro:
Gold è emerso come un vincitore, guadagnando 1,2% per la settimana. Il metallo prezioso ha beneficiato di una maggiore incertezza economica e di dati di lavoro più deboli di quanto previsto, che ha alimentato le speranze di un potenziale tasso di interesse tagliato più tardi nell'anno.
Crypto:
Il mercato criptovaluta è rimasto relativamente tranquillo per la maggior parte della settimana, con Bitcoin trading all'interno della sua gamma precedente. Tuttavia, un raduno di fine settimana in altcoins il Giovedi e Venerdì ha portato rinnovato ottimismo. Ethereum ha rotto il segno di $4.000, segnalando un potenziale cambiamento nel sentimento. Bitcoin ha concluso la settimana in crescita dell'1,9%, continuando la sua forte prestazione anno per data del 23,3%.
In evidenza dei dati economici
Credito al consumo:
Il credito al consumo statunitense è aumentato di 7,7 miliardi di dollari nel mese di giugno, leggermente al di sotto del consenso di 7,40 miliardi di dollari. Il credito revolving, compreso il debito della carta di credito, è scivolato a $1.297 trilioni, mentre il credito non revolving, come i prestiti auto e studenti, è aumentato a $3.758 trilioni. I dati riflettono un tasso di crescita annuo del 2,3%, segnalando una spesa netta dei consumatori in mezzo all'incertezza economica.
Giurisprudenza senza lavoro:
Le prime rivendicazioni senza lavoro per la settimana conclusa il 2 agosto sono aumentate di 7.000 a 226.000, superando il consenso di 221.000. Le rivendicazioni continue sono salite a 1.974 milioni, il più alto livello dal novembre 2021. I dati sottolineano un rallentamento dell’assunzione in tutte le industrie, con licenziamenti federali e rivendicazioni di disoccupazione dei veterani di nuovo dimesso che contribuiscono all’aumento.
I prossimi eventi chiave:
Lunedì 11 agosto:
Guadagni: Saudi Arabian Mining Company (1211), KE Holdings Inc. (BEKE)
Dati economici: Nessuno
martedì 12 agosto:
Guadagni: Tencent Holdings Limited (700), Sea Limited (SE), CoreWeave, Inc. (CRWV), Circle Internet Group, Inc. (CRCL)
Dati economici: Nucleo tasso di inflazione MoM, Nucleo tasso di inflazione YoY
mercoledì 13 agosto:
Guadagni: Cisco Systems, Inc. (CSCO), Venture Global, Inc. (VG)
Dati economici: Nessuno
Giovedì 14 agosto:
Guadagni: Materiali applicati, Inc. (AMAT), Foxconn Industrial Internet Co., Ltd. (601138), Nu Holdings Ltd. (NU), Adyen N.V. (ADYEN), JD.com, Inc. (JD)
Dati economici: PPI MoM
Venerdì 15 agosto:
Guadagni: Nessuno
Dati economici: Vendita al dettaglio MoM, Michigan Consumer Sentiment Prel
Ecco i dettagli più pertinenti guadagni.
A causa del volume dei rapporti durante la stagione dei guadagni, non è possibile includere ogni singolo nel nostro calendario.


⚡ AI-ottimizzato, umani-verified: Il nostro team esperto ha accuratamente selezionato l'intelligenza di mercato Premium da Fiscal.ai dati. Esplora ora →
Indice Insights: Come Grandi Benchmarks Eseguiti la scorsa settimana
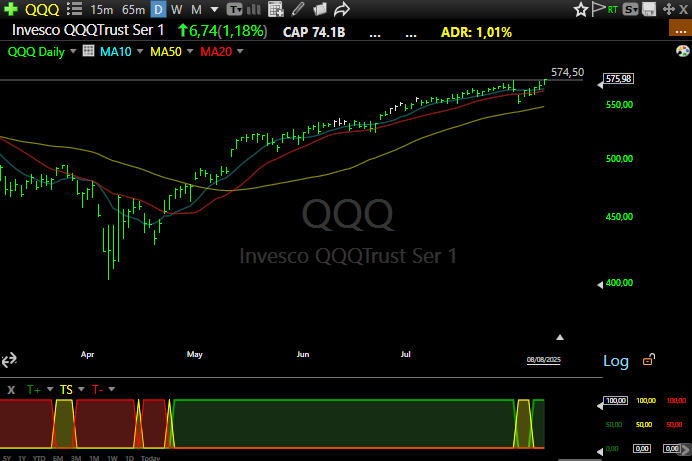
Prezzo >MA10: 🟢
Prezzo >MA20: 🟢
MA10>MA20: 🟢
Tendenza di mercato*:
Segnale di tendenza: 🟢
*Quando i prezzi e le medie mobili sono tutti verdi, la tendenza di mercato sarà anche verde

Prezzo >MA10: 🟢
Prezzo >MA20: 🟢
MA10>MA20: 🟢
Tendenza del mercato: 🟢
Segnale di tendenza: 🟢

Prezzo >MA10: 🟢
Prezzo >MA20: 🟢
MA10>MA20: 🟢
Tendenza del mercato: 🟢
Segnale di tendenza: 🟢
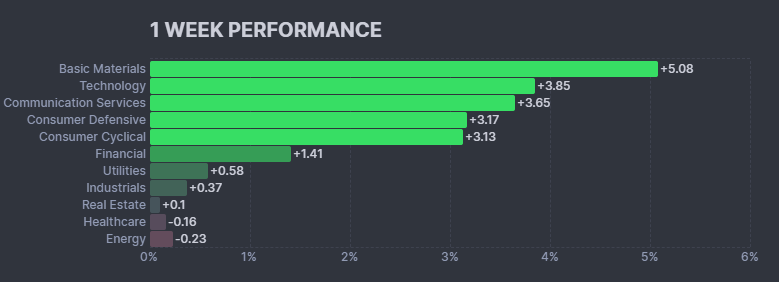
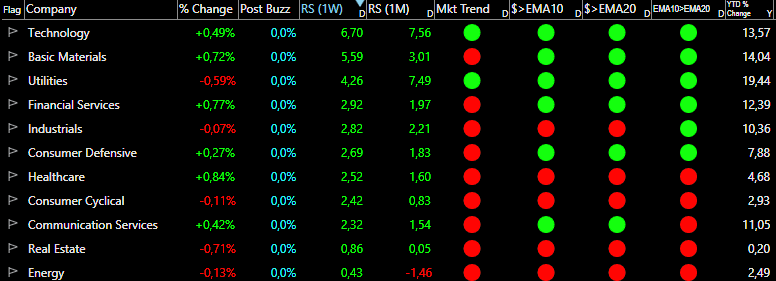
Performance del settore: Vincitori e Perdenti della scorsa settimana
Mettere il mercato sul pilota automatico, sperimentare la migliore piattaforma con TC2000
Esplora ora →
Vincitori
🧱 Materiali di base (+5,08%)
I materiali di base hanno portato il mercato questa settimana con un impressionante guadagno del 5,08%, guidato dalla forte domanda di materie prime e ingressi industriali.
💻 Tecnologia (+3,85%)
La tecnologia ha pubblicato un robusto aumento del 3,85%, alimentato dall'ottimismo nelle industrie del semiconduttore e del software, nonostante le continue preoccupazioni tariffarie.
Servizi di comunicazione (+3,65%)
I servizi di comunicazione hanno guadagnato il 3,65%, riflettendo rinnovato interesse per i servizi digitali e di connettività.
🛡️ Difensiva dei consumatori (+3.17%)
Le scorte difensive dei consumatori sono aumentate del 3,17%, segnalando una forte domanda di beni e servizi essenziali.
🛍️ Ciclidica dei consumatori (+3,3%)
Le scorte cicliche dei consumatori sono salite del 3,13%, beneficiando del miglioramento del clima e della spesa dei consumatori.
🏦 Finanziario (+1.41%)
I finanziamenti hanno guadagnato l'1,1 %, sostenuto dalla resilienza nei servizi bancari e di investimento nonostante le più ampie incertezze economiche.
⚡ Utilities (+0,58%)
Utilities ha pubblicato un modesto aumento dello 0,58%, mantenendo la loro reputazione come un settore stabile e focalizzato dividendo.
🏭 Industriali (+0,37%)
Gli industriali sono aumentati dello 0,37%, riflettendo le prestazioni costanti nelle attività di produzione e infrastruttura.
🏢 Immobiliare (+0.01%)
Real Estate è stato piatto questa settimana, con un guadagno marginale dello 0,01%, indicando una pausa nel momento del mercato immobiliare.
Perdenti
🏥 Assistenza sanitaria (-0,1%)
L'assistenza sanitaria è diminuita dello 0,16%, mostrando un leggero pullback nonostante il suo consueto appeal difensivo.
🛢️ Energia (-0.23%)
L'energia è stata l'esecutore più debole di questa settimana, in calo dello 0,23%, in quanto le incertezze geopolitiche e i dati economici deboli pesavano sul settore.
🌟 Leader del settore settimanale 🌟

Carbone di Coking (+20.08%)
Coking Coal ha condotto il mercato questa settimana con un guadagno netto del 20.08%, guidato dalla forte domanda dalla produzione di acciaio e dalle dinamiche favorevoli del mercato delle merci.
💎 Altri metalli preziosi e minerari (+13,4%)
Il settore minerario ha registrato forti guadagni del 13,4%, riflettendo la continua domanda di metalli preziosi e minerali industriali.
📱 Consumer Electronics (+13,23%)
Consumer Electronics ha superato il 13,23%, alimentato da una forte domanda di consumo e innovazione nello spazio tecnologico.
🥇 Oro (+11.12%)
L'oro ha scalato il 11.12%, beneficiando del suo fascino sicuro in mezzo alle incertezze economiche.
🍷 Bevande - Cantine e Distillerie (+11.05%)
Il settore delle bevande ha guadagnato il 11.05%, sostenuto da una forte spesa per i consumatori sui prodotti alcolici premium.
🥈 Argento (+10.12%)
Silver ha avanzato il 10,12%, riflettendo un maggiore interesse degli investitori nei metalli preziosi come copertura contro l'inflazione e la volatilità economica.
🧵 Produzione tessile (+8,42%)
Tessile Produzione è aumentato 8,42%, segnalando forte domanda di abbigliamento e tessuti industriali.
💻 Hardware per computer (+7,72%)
Computer Hardware guadagnato 7,72%, guidato da una maggiore domanda di dispositivi e componenti.
🔩 Rame (+7,04%)
I prezzi del rame sono saliti del 7,04%, sostenuti da robusti investimenti industriali e infrastrutturali.
🚗 Produttori Auto (+6,9%)
Auto Manufacturers avanzato 6,94%, beneficiando di forte domanda di consumo e innovazione nei veicoli elettrici.
🚀 Top Market Gainers: prove cliniche, partenariati AI e vendite strategiche
BTAI BioXcel Terapeutica (+206.59%)
💎 BioXcel Le azioni terapeutiche sono aumentate dopo che l'azienda ha annunciato il completamento della sua prova di sicurezza SERENITY At-Home Pivotal Phase 3. Il paziente finale ha concluso la loro ultima visita per il processo, che valuta un trattamento per l'agitazione acuta associata a disturbi bipolari o schizofrenia. Questa pietra miliare chiave ha generato un significativo ottimismo tra gli investitori sul potenziale della terapia.
MENS Jyong Biotech Ltd (+136,82%)
❓ Jyong Biotech Ltd ha visto la sua quota azionaria salire drammaticamente di oltre il 136% senza alcuna notizia ufficiale o filings dalla società. L'improvvisa e inspiegabile picco ha portato alla speculazione di mercato che può essere un'altra istanza di uno schema pompa-e-dump, spesso visto con i recenti IPO cinesi.
MRM Medirom Healthcare Technologies Inc (+113.71%)
📈 Medirom Healthcare Technologies ha annunciato una significativa collaborazione con Hakuhodo Inc. per partecipare a "World", un protocollo "a prova dell'uomo" co-fondato da Sam Altman di OpenAI. La partnership mira ad accelerare l'adozione di "World ID", un sistema per verificare l'identità umana nell'era dell'intelligenza artificiale, guidando un forte interesse per gli investitori nella strategia previsionale di MEDIROM.
COMM CommScope Holding Company Inc (+102,31%)
Lo stock di 💰 CommScope è quasi raddoppiato, colpendo un nuovo high all-time dopo che l'azienda ha annunciato che avrebbe venduto la sua connettività e soluzioni via cavo (CCS) per un enorme $10,5 miliardi. Gli investitori hanno reagito con entusiasmo schiacciante, acquistando aggressivamente azioni a seguito dell'accordo trasformativo.
ZEPP Zepp Health Corporation (+89,62%)
📈 Zepp Health Corporation ha riferito impressionante risultati finanziari del secondo trimestre 2025, con ricavi di 59,4 milioni di dollari, un aumento del 46,2% di anno in anno che beat guida. L'azienda ha anche ridotto la sua perdita netta e ha proiettato una forte crescita del terzo trimestre del 70% al 79%. I guadagni positivi, accoppiati con nuovi lanci di prodotto e le approvazioni dell'atleta di alto profilo, alimentarono il rally dello stock.
🔻 Più grandi Decliners: Diluzione, Poveri Guadagni e Scams sospettati
BINI Bollinger Innovations (-80,63%)
📉 Bollinger Innovations, precedentemente conosciuta come Mullen Automotive, ha continuato il suo crollo a lungo termine, con quote che precipitano oltre l'80%. L'azienda è diventata famosa tra gli investitori come "macchina di diluizione", emettendo costantemente nuove azioni e distruggendo il valore degli azionisti dal suo IPO, portando molti a etichettarlo una truffa totale.
BIVI BioVie Inc (-73,47%)
💸 BioVie Inc. azioni ha preso un'immersione del naso dopo che la società ha annunciato il prezzo di un $12 milioni di offerta pubblica. La mossa, che diluirà il valore per gli azionisti esistenti, è stata accolta con una rapida e grave vendita sul mercato.
LGVN Longeveron Inc (-58.72%)
💸 In una storia simile di diluizione, il magazzino di Longeveron cadde bruscamente dopo che la società ha annunciato un'offerta pubblica fino a $17.5 milioni. La prospettiva di un maggior numero di azioni sul mercato ha innescato un significativo calo del prezzo dello stock in quanto gli investitori hanno reagito alla notizia.
SDM Smart Digital Group Limited (-51,84%)
📉 Le azioni di Smart Digital Group Limited sono state tagliate a metà, rafforzando lo scetticismo degli investitori su alcuni IPO cinesi. Il rapido declino dello stock è ampiamente considerato come un altro sistema di pompa e pompa, servendo come un avvertimento per coloro che investono in questi nomi altamente speculativi.
AGL Agilon Health Inc (-49,88%)
⚠️ Agilon Health azioni si sono schiantate dopo un disastroso rapporto del secondo trimestre che ha perso le stime delle entrate e ha mostrato una perdita netta più del doppio di quello che gli analisti si aspettavano. I risultati poveri sono stati aggravati dall'improvvisa partenza del CEO Steven Sell e dal ritiro della società della sua 2025 orientamento finanziario, frantumando fiducia degli investitori.
🌱 Supporta il nostro lavoro: Acquista un caffè o acquista i nostri servizi! 🌱
Il tuo piccolo gesto alimenta i nostri grandi sogni. Clicca qui sotto per fare la differenza oggi.
[☕ Acquistaci un caffè]
[🛒 Visita il nostro negozio]

Questo pezzo era gratuito. Il prossimo arriva domenica.This piece was free. The next one lands on Sunday.
Dieci nomi con i livelli, la lettura del mercato, la chat con le posizioni in diretta. Con l'abbonamento leggi tutto; senza, ricevi la parte gratuita via email.Ten names with their levels, the market read, the chat with live positions. Subscribers read everything; free readers get the free part by email.